

מסלול פנסיה
שוק ההון והשקעות
11
פוסטים
2
כותבים
330
צפיות
2
עוקבים
-
-
-
@מתיתיהו
מסלול הלכה של אינפיניטי.
אפשר גם מסלול מניות סחיר של מיטב, שהוא סביב מדדים עולמיים.
מסלול עוקב מדדי מניות של מנורה שרובו מדדים עולמיים.מצד החברה כנראה עדיף מיטב,
מצד המסלול כנראה עדיף אינפיניטי. -
@מתיתיהו
בשביל להבין אני אביא את הצילום
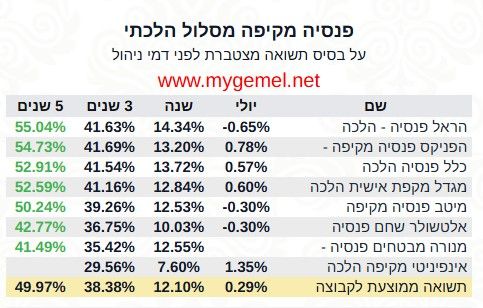
לא בדקתי כרגע את הנתונים,
אבל מסלול הלכה בכל החברות הוא סיכון בינוני, חשיפה למניות בשיעור של 40% בערך.
בד"כ חלק מהמניות מושקעים בישראל,
וב-3שנים האחרונות המניות הישראליות זינקו בתשואה לא רגילה בכלל.בשונה ממסלולים שהם 100% מנייתיים אבל במניות חו"ל, ששם הירידה הגדולה שהייתה בדולר וההתחזקות הגדולה שהייתה בשקל, הביאו תוצאה של תשואה נמוכה מאוד.
כמו כן תוכל לראות שהפער בין התשואה המצטברת של 3 שנים לתשואה המצטברת של 5 שנים הוא לא גדול. כלומר עיקר העלייה במסלולים הללו הם רק בגלל התחזקות מסויימת שהייתה בשנים מסויימות, והיא לא מראה על מגמה.
-
@מתיתיהו
בשביל להבין אני אביא את הצילום
לא בדקתי כרגע את הנתונים,
אבל מסלול הלכה בכל החברות הוא סיכון בינוני, חשיפה למניות בשיעור של 40% בערך.
בד"כ חלק מהמניות מושקעים בישראל,
וב-3שנים האחרונות המניות הישראליות זינקו בתשואה לא רגילה בכלל.בשונה ממסלולים שהם 100% מנייתיים אבל במניות חו"ל, ששם הירידה הגדולה שהייתה בדולר וההתחזקות הגדולה שהייתה בשקל, הביאו תוצאה של תשואה נמוכה מאוד.
כמו כן תוכל לראות שהפער בין התשואה המצטברת של 3 שנים לתשואה המצטברת של 5 שנים הוא לא גדול. כלומר עיקר העלייה במסלולים הללו הם רק בגלל התחזקות מסויימת שהייתה בשנים מסויימות, והיא לא מראה על מגמה.
-
@צמיחה
למה אינפניטי מסלול הלכה נקרא סיכון בינוני אם שיעור החשיפה למניות הוא 70% (בפנסיה מקיפה זהו השיעור המקסימלי) ?
וכן אם הוא עוקב אחר מדד עולמי למה נקרא מסלול הלכה ולא מסלול עוקב מדדי מניות ?@צמיחה
למה אינפניטי מסלול הלכה נקרא סיכון בינוני אם שיעור החשיפה למניות הוא 70% (בפנסיה מקיפה זהו השיעור המקסימלי) ?אינפיניטי מסלול הלכה הוא ממש לא סיכון בינוני, הוא סיכון מוגבר בדיוק כמו כל מסלול מנייתי אחר.
רק מסלולי הלכה של שאר החברות הם סיכון בינוני.וכן אם הוא עוקב אחר מדד עולמי למה נקרא מסלול הלכה ולא מסלול עוקב מדדי מניות ?
מסלול עוקב מדדי מניות עוקב אחרי לפחות 3 מדדים, כל חברה לפי מה שהיא מחליטה. שם המסלול לא מתייחס לנושא הכשרות, אלא רק לתמהיל.
השם של מסלול הלכה מתייחס רק לנושא הכשרות ולא לתמהיל. -
@צמיחה
למה אינפניטי מסלול הלכה נקרא סיכון בינוני אם שיעור החשיפה למניות הוא 70% (בפנסיה מקיפה זהו השיעור המקסימלי) ?אינפיניטי מסלול הלכה הוא ממש לא סיכון בינוני, הוא סיכון מוגבר בדיוק כמו כל מסלול מנייתי אחר.
רק מסלולי הלכה של שאר החברות הם סיכון בינוני.וכן אם הוא עוקב אחר מדד עולמי למה נקרא מסלול הלכה ולא מסלול עוקב מדדי מניות ?
מסלול עוקב מדדי מניות עוקב אחרי לפחות 3 מדדים, כל חברה לפי מה שהיא מחליטה. שם המסלול לא מתייחס לנושא הכשרות, אלא רק לתמהיל.
השם של מסלול הלכה מתייחס רק לנושא הכשרות ולא לתמהיל. -
-
-
-
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות





 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)