

תיאום מס וביטוח לאומי
כלכלת המשפחה
4
פוסטים
3
כותבים
71
צפיות
3
עוקבים
-
מדוע צריך לבצע תיאום מס ולמי הוא מיועד?
רוב השכירים בישראל מקבלים את שכרם ממעסיק אחד בלבד.
במקרה כזה, המעסיק מחשב את המס שיש לנכות מהשכר בהתאם למדרגות המס ולנתונים האישיים של העובד, ומעביר את המס לרשות המסים.
כאשר עובד מועסק אצל שני מעסיקים או יותר, יש צורך לבצע תיאום מס.
גם עובד שהחל לעבוד במקום עבודה חדש במהלך שנת המס, או גמלאי המקבל קצבה או פנסיה ובמקביל עובד ומקבל משכורת ממעסיק נוסף, נדרש במקרים המתאימים לבצע תיאום מס.
ללא תיאום מס והעברת האישורים הרלוונטיים למעסיקים, המעסיק המשני עלול לנכות מהשכר מס בשיעור המרבי, העומד על 47%.לכן, כדי להימנע ככל האפשר מניכוי מס גבוה מהנדרש במהלך השנה.
חשוב לבצע תיאום מס ולהעביר את האישורים הרלוונטיים למעסיקים.
מתי מבצעים תיאום מס?
מומלץ לבצע תיאום מס בתחילת כל שנת מס, אך ניתן לבצע אותו גם במהלך השנה, בהתאם לצורך.
חשוב לדעת כי תיאום מס שבוצע בשנה הקודמת אינו תקף באופן אוטומטי לכל השנה הנוכחית. לכן, בתחילת כל שנת מס מומלץ לבדוק את תוקף תיאום המס ולחדש אותו במידת הצורך.
במקרה שבו לא בוצע תיאום מס כנדרש, ייתכן שהמעסיק ינכה מהשכר מס בשיעור המרבי.
באילו דרכים ניתן לבצע תיאום מס?
ניתן לבצע תיאום מס במספר דרכים:
#באמצעות יועץ מס או רואה חשבון.
#באמצעות השירות המקוון באתר רשות המסים.
#בהגעה למשרדי מס הכנסה בהתאם לאזור המגורים.
#באמצעות מילוי טופס 116, בצירוף האישורים הנדרשים, והעברתו למשרד מס הכנסה הרלוונטי בהתאם לאפשרויות הקיימות.
מתי לא ניתן לבצע תיאום מס באופן מקוון?
ישנם מקרים שבהם לא ניתן לבצע את תיאום המס באמצעות השירות המקוון, ובהם:
#מי שהכנסתו השנתית עולה על 300,000 ₪.
#מי שכבר ביצע תיאום מס באותה שנת מס באמצעות מייצג או במשרדי מס הכנסה.
#מי שמבקש פטור על הקצבה בהתאם לנוסחת הקיזוז החדשה.
בנוסף לתיאום מס יש לבצע גם תיאום דמי ביטוח
חשוב לדעת כי כאשר יש יותר ממקור הכנסה אחד, לא מספיק לבצע תיאום מס הכנסה בלבד. במקרים מסוימים יש צורך לבצע גם תיאום דמי ביטוח לאומי
באילו מקרים זה רלוונטי?
1.שכירים ומקבלי פנסיה שהכנסתם החודשית העיקרית נמוכה מ־7,703 ₪ (נכון לשנת 2026)
2. כאשר ההכנסה החודשית הכוללת עולה על 51,910 ₪ (נכון לשנת 2026)
(מי שהכנסתו מהמעסיק העיקרי עולה על 7,703 ש"ח, וסך הכנסותיו משני המעסיקים אינו עולה על 51,910 ש"ח,
אין צורך לבצע תיאום דמי ביטוח לאומי, שכן ממילא חלה עליו חובת תשלום דמי הביטוח אצל המעסיק המשני בשיעור הגבוה)
באילו דרכים ניתן לבצע תיאום ביטוח לאומי?- ניתן להפיק את האישור באמצעות האתר של המוסד לביטוח לאומי.
https://b2b.btl.gov.il/BTL.ILG.Payments/TeumDmeyBituachInfo.aspx
לצורך הפקת האישור יש להכין מראש את תלושי השכר של החודש האחרון מכל אחד ממקומות העבודה או ממקורות הפנסיה הרלוונטיים. - למסור למעסיק המשני או למשלם הפנסיה טופס הצהרה על הכנסה אצל המעסיק העיקרי,בנוסף להצהרה על המעסיק המשני במסגרת טופס 101.
(טופס 644-https://www.btl.gov.il/טפסים ואישורים/forms/Employers_forms/Pages/BL644.aspx)
לאחר מסירת ההצהרה, המעסיק המשני יכול להפיק באמצעות מערכת השכר אישור לניכוי דמי ביטוח לאומי ודמי ביטוח בריאות בשיעור המופחת, בהתאם להפרש שבין 7,703 ₪ לבין ההכנסה אצל המעסיק העיקרי.
על יתרת ההכנסה אצל המעסיק המשני, ככל שקיימת, ינוכו דמי ביטוח בשיעור המלא.
עובדים המועסקים בשני מקומות עבודה בחודשים שונים באותה שנה
חשוב לשים לב כי דמי הביטוח הלאומי מחושבים על בסיס חודשי ולא על בסיס שנתי, וזאת בשונה ממס הכנסה.
לכן, אם עובד מועסק באותה שנה בשני מקומות עבודה, אך בכל חודש הוא עובד רק אצל מעסיק אחד, יש להתייחס להכנסה בפועל בכל חודש.
במקרה כזה:
בחודש שבו העובד מועסק אצל המעסיק העיקרי בלבד, אין צורך לדווח.
כאשר העובד מתחיל לעבוד אצל המעסיק המשני, יש לדווח לו על גובה ההכנסה מהעבודה העיקרית באותו חודש.
בהתאם לנתונים שיימסרו, המעסיק המשני ינכה את דמי הביטוח הלאומי ודמי ביטוח הבריאות בהתאם לכללים הרלוונטיים.
לסיכום:
כאשר יש לכם יותר ממקור הכנסה אחד, חשוב לבדוק גם את תיאום מס הכנסה וגם את תיאום דמי הביטוח הלאומי ודמי ביטוח הבריאות.
בעת ביצוע תיאום המס ותיאום ביטוח לאומי חשוב להקפיד על מילוי נכון ומדויק של כל הפרטים וההכנסות.
תיאום נכון מאפשר למעסיקים לנכות מהשכר את סכום המס בהתאם לנתונים שנמסרו, ובכך לצמצם את הסיכון לניכויי מס גבוהים או להפרשי מס בהמשך.
מומלץ לבדוק את נתוני תיאום המס בתחילת כל שנת מס ולוודא שהם מתאימים למצב התעסוקתי וההכנסות בפועל.
בהצלחה!
- ניתן להפיק את האישור באמצעות האתר של המוסד לביטוח לאומי.
-
מדוע צריך לבצע תיאום מס ולמי הוא מיועד?
רוב השכירים בישראל מקבלים את שכרם ממעסיק אחד בלבד.
במקרה כזה, המעסיק מחשב את המס שיש לנכות מהשכר בהתאם למדרגות המס ולנתונים האישיים של העובד, ומעביר את המס לרשות המסים.
כאשר עובד מועסק אצל שני מעסיקים או יותר, יש צורך לבצע תיאום מס.
גם עובד שהחל לעבוד במקום עבודה חדש במהלך שנת המס, או גמלאי המקבל קצבה או פנסיה ובמקביל עובד ומקבל משכורת ממעסיק נוסף, נדרש במקרים המתאימים לבצע תיאום מס.
ללא תיאום מס והעברת האישורים הרלוונטיים למעסיקים, המעסיק המשני עלול לנכות מהשכר מס בשיעור המרבי, העומד על 47%.לכן, כדי להימנע ככל האפשר מניכוי מס גבוה מהנדרש במהלך השנה.
חשוב לבצע תיאום מס ולהעביר את האישורים הרלוונטיים למעסיקים.
מתי מבצעים תיאום מס?
מומלץ לבצע תיאום מס בתחילת כל שנת מס, אך ניתן לבצע אותו גם במהלך השנה, בהתאם לצורך.
חשוב לדעת כי תיאום מס שבוצע בשנה הקודמת אינו תקף באופן אוטומטי לכל השנה הנוכחית. לכן, בתחילת כל שנת מס מומלץ לבדוק את תוקף תיאום המס ולחדש אותו במידת הצורך.
במקרה שבו לא בוצע תיאום מס כנדרש, ייתכן שהמעסיק ינכה מהשכר מס בשיעור המרבי.
באילו דרכים ניתן לבצע תיאום מס?
ניתן לבצע תיאום מס במספר דרכים:
#באמצעות יועץ מס או רואה חשבון.
#באמצעות השירות המקוון באתר רשות המסים.
#בהגעה למשרדי מס הכנסה בהתאם לאזור המגורים.
#באמצעות מילוי טופס 116, בצירוף האישורים הנדרשים, והעברתו למשרד מס הכנסה הרלוונטי בהתאם לאפשרויות הקיימות.
מתי לא ניתן לבצע תיאום מס באופן מקוון?
ישנם מקרים שבהם לא ניתן לבצע את תיאום המס באמצעות השירות המקוון, ובהם:
#מי שהכנסתו השנתית עולה על 300,000 ₪.
#מי שכבר ביצע תיאום מס באותה שנת מס באמצעות מייצג או במשרדי מס הכנסה.
#מי שמבקש פטור על הקצבה בהתאם לנוסחת הקיזוז החדשה.
בנוסף לתיאום מס יש לבצע גם תיאום דמי ביטוח
חשוב לדעת כי כאשר יש יותר ממקור הכנסה אחד, לא מספיק לבצע תיאום מס הכנסה בלבד. במקרים מסוימים יש צורך לבצע גם תיאום דמי ביטוח לאומי
באילו מקרים זה רלוונטי?
1.שכירים ומקבלי פנסיה שהכנסתם החודשית העיקרית נמוכה מ־7,703 ₪ (נכון לשנת 2026)
2. כאשר ההכנסה החודשית הכוללת עולה על 51,910 ₪ (נכון לשנת 2026)
(מי שהכנסתו מהמעסיק העיקרי עולה על 7,703 ש"ח, וסך הכנסותיו משני המעסיקים אינו עולה על 51,910 ש"ח,
אין צורך לבצע תיאום דמי ביטוח לאומי, שכן ממילא חלה עליו חובת תשלום דמי הביטוח אצל המעסיק המשני בשיעור הגבוה)
באילו דרכים ניתן לבצע תיאום ביטוח לאומי?- ניתן להפיק את האישור באמצעות האתר של המוסד לביטוח לאומי.
https://b2b.btl.gov.il/BTL.ILG.Payments/TeumDmeyBituachInfo.aspx
לצורך הפקת האישור יש להכין מראש את תלושי השכר של החודש האחרון מכל אחד ממקומות העבודה או ממקורות הפנסיה הרלוונטיים. - למסור למעסיק המשני או למשלם הפנסיה טופס הצהרה על הכנסה אצל המעסיק העיקרי,בנוסף להצהרה על המעסיק המשני במסגרת טופס 101.
(טופס 644-https://www.btl.gov.il/טפסים ואישורים/forms/Employers_forms/Pages/BL644.aspx)
לאחר מסירת ההצהרה, המעסיק המשני יכול להפיק באמצעות מערכת השכר אישור לניכוי דמי ביטוח לאומי ודמי ביטוח בריאות בשיעור המופחת, בהתאם להפרש שבין 7,703 ₪ לבין ההכנסה אצל המעסיק העיקרי.
על יתרת ההכנסה אצל המעסיק המשני, ככל שקיימת, ינוכו דמי ביטוח בשיעור המלא.
עובדים המועסקים בשני מקומות עבודה בחודשים שונים באותה שנה
חשוב לשים לב כי דמי הביטוח הלאומי מחושבים על בסיס חודשי ולא על בסיס שנתי, וזאת בשונה ממס הכנסה.
לכן, אם עובד מועסק באותה שנה בשני מקומות עבודה, אך בכל חודש הוא עובד רק אצל מעסיק אחד, יש להתייחס להכנסה בפועל בכל חודש.
במקרה כזה:
בחודש שבו העובד מועסק אצל המעסיק העיקרי בלבד, אין צורך לדווח.
כאשר העובד מתחיל לעבוד אצל המעסיק המשני, יש לדווח לו על גובה ההכנסה מהעבודה העיקרית באותו חודש.
בהתאם לנתונים שיימסרו, המעסיק המשני ינכה את דמי הביטוח הלאומי ודמי ביטוח הבריאות בהתאם לכללים הרלוונטיים.
לסיכום:
כאשר יש לכם יותר ממקור הכנסה אחד, חשוב לבדוק גם את תיאום מס הכנסה וגם את תיאום דמי הביטוח הלאומי ודמי ביטוח הבריאות.
בעת ביצוע תיאום המס ותיאום ביטוח לאומי חשוב להקפיד על מילוי נכון ומדויק של כל הפרטים וההכנסות.
תיאום נכון מאפשר למעסיקים לנכות מהשכר את סכום המס בהתאם לנתונים שנמסרו, ובכך לצמצם את הסיכון לניכויי מס גבוהים או להפרשי מס בהמשך.
מומלץ לבדוק את נתוני תיאום המס בתחילת כל שנת מס ולוודא שהם מתאימים למצב התעסוקתי וההכנסות בפועל.
בהצלחה!
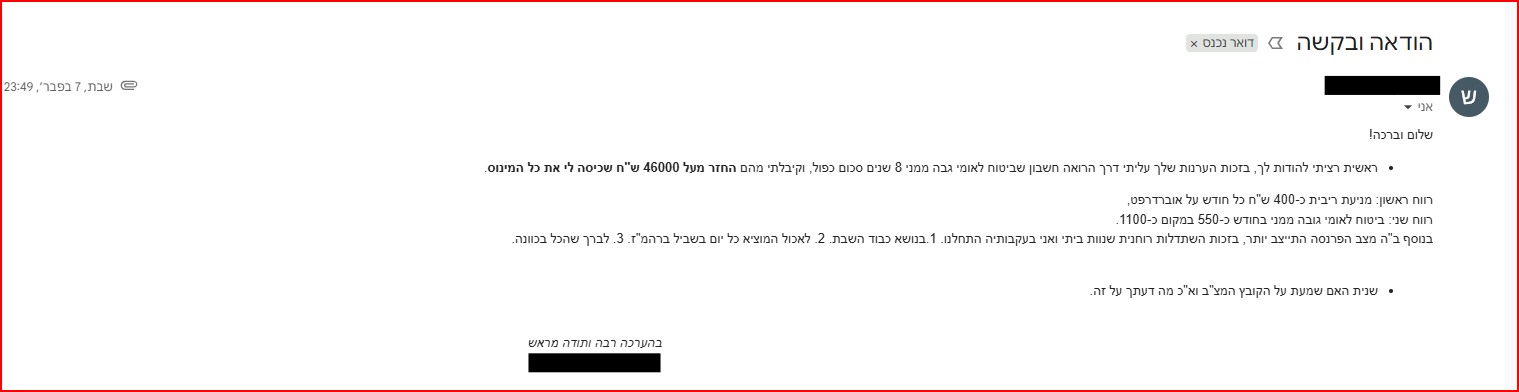
@אסתר-קונינסקי סיכום מסודר. רק להוסיף למי שכבר פספס: אם לא נעשה תיאום והמעסיק ניכה יותר מדי מס, הכסף לא הולך לאיבוד, אפשר לקבל אותו בהחזר מס עד שש שנים אחורה.
- ניתן להפיק את האישור באמצעות האתר של המוסד לביטוח לאומי.
-
מדוע צריך לבצע תיאום מס ולמי הוא מיועד?
רוב השכירים בישראל מקבלים את שכרם ממעסיק אחד בלבד.
במקרה כזה, המעסיק מחשב את המס שיש לנכות מהשכר בהתאם למדרגות המס ולנתונים האישיים של העובד, ומעביר את המס לרשות המסים.
כאשר עובד מועסק אצל שני מעסיקים או יותר, יש צורך לבצע תיאום מס.
גם עובד שהחל לעבוד במקום עבודה חדש במהלך שנת המס, או גמלאי המקבל קצבה או פנסיה ובמקביל עובד ומקבל משכורת ממעסיק נוסף, נדרש במקרים המתאימים לבצע תיאום מס.
ללא תיאום מס והעברת האישורים הרלוונטיים למעסיקים, המעסיק המשני עלול לנכות מהשכר מס בשיעור המרבי, העומד על 47%.לכן, כדי להימנע ככל האפשר מניכוי מס גבוה מהנדרש במהלך השנה.
חשוב לבצע תיאום מס ולהעביר את האישורים הרלוונטיים למעסיקים.
מתי מבצעים תיאום מס?
מומלץ לבצע תיאום מס בתחילת כל שנת מס, אך ניתן לבצע אותו גם במהלך השנה, בהתאם לצורך.
חשוב לדעת כי תיאום מס שבוצע בשנה הקודמת אינו תקף באופן אוטומטי לכל השנה הנוכחית. לכן, בתחילת כל שנת מס מומלץ לבדוק את תוקף תיאום המס ולחדש אותו במידת הצורך.
במקרה שבו לא בוצע תיאום מס כנדרש, ייתכן שהמעסיק ינכה מהשכר מס בשיעור המרבי.
באילו דרכים ניתן לבצע תיאום מס?
ניתן לבצע תיאום מס במספר דרכים:
#באמצעות יועץ מס או רואה חשבון.
#באמצעות השירות המקוון באתר רשות המסים.
#בהגעה למשרדי מס הכנסה בהתאם לאזור המגורים.
#באמצעות מילוי טופס 116, בצירוף האישורים הנדרשים, והעברתו למשרד מס הכנסה הרלוונטי בהתאם לאפשרויות הקיימות.
מתי לא ניתן לבצע תיאום מס באופן מקוון?
ישנם מקרים שבהם לא ניתן לבצע את תיאום המס באמצעות השירות המקוון, ובהם:
#מי שהכנסתו השנתית עולה על 300,000 ₪.
#מי שכבר ביצע תיאום מס באותה שנת מס באמצעות מייצג או במשרדי מס הכנסה.
#מי שמבקש פטור על הקצבה בהתאם לנוסחת הקיזוז החדשה.
בנוסף לתיאום מס יש לבצע גם תיאום דמי ביטוח
חשוב לדעת כי כאשר יש יותר ממקור הכנסה אחד, לא מספיק לבצע תיאום מס הכנסה בלבד. במקרים מסוימים יש צורך לבצע גם תיאום דמי ביטוח לאומי
באילו מקרים זה רלוונטי?
1.שכירים ומקבלי פנסיה שהכנסתם החודשית העיקרית נמוכה מ־7,703 ₪ (נכון לשנת 2026)
2. כאשר ההכנסה החודשית הכוללת עולה על 51,910 ₪ (נכון לשנת 2026)
(מי שהכנסתו מהמעסיק העיקרי עולה על 7,703 ש"ח, וסך הכנסותיו משני המעסיקים אינו עולה על 51,910 ש"ח,
אין צורך לבצע תיאום דמי ביטוח לאומי, שכן ממילא חלה עליו חובת תשלום דמי הביטוח אצל המעסיק המשני בשיעור הגבוה)
באילו דרכים ניתן לבצע תיאום ביטוח לאומי?- ניתן להפיק את האישור באמצעות האתר של המוסד לביטוח לאומי.
https://b2b.btl.gov.il/BTL.ILG.Payments/TeumDmeyBituachInfo.aspx
לצורך הפקת האישור יש להכין מראש את תלושי השכר של החודש האחרון מכל אחד ממקומות העבודה או ממקורות הפנסיה הרלוונטיים. - למסור למעסיק המשני או למשלם הפנסיה טופס הצהרה על הכנסה אצל המעסיק העיקרי,בנוסף להצהרה על המעסיק המשני במסגרת טופס 101.
(טופס 644-https://www.btl.gov.il/טפסים ואישורים/forms/Employers_forms/Pages/BL644.aspx)
לאחר מסירת ההצהרה, המעסיק המשני יכול להפיק באמצעות מערכת השכר אישור לניכוי דמי ביטוח לאומי ודמי ביטוח בריאות בשיעור המופחת, בהתאם להפרש שבין 7,703 ₪ לבין ההכנסה אצל המעסיק העיקרי.
על יתרת ההכנסה אצל המעסיק המשני, ככל שקיימת, ינוכו דמי ביטוח בשיעור המלא.
עובדים המועסקים בשני מקומות עבודה בחודשים שונים באותה שנה
חשוב לשים לב כי דמי הביטוח הלאומי מחושבים על בסיס חודשי ולא על בסיס שנתי, וזאת בשונה ממס הכנסה.
לכן, אם עובד מועסק באותה שנה בשני מקומות עבודה, אך בכל חודש הוא עובד רק אצל מעסיק אחד, יש להתייחס להכנסה בפועל בכל חודש.
במקרה כזה:
בחודש שבו העובד מועסק אצל המעסיק העיקרי בלבד, אין צורך לדווח.
כאשר העובד מתחיל לעבוד אצל המעסיק המשני, יש לדווח לו על גובה ההכנסה מהעבודה העיקרית באותו חודש.
בהתאם לנתונים שיימסרו, המעסיק המשני ינכה את דמי הביטוח הלאומי ודמי ביטוח הבריאות בהתאם לכללים הרלוונטיים.
לסיכום:
כאשר יש לכם יותר ממקור הכנסה אחד, חשוב לבדוק גם את תיאום מס הכנסה וגם את תיאום דמי הביטוח הלאומי ודמי ביטוח הבריאות.
בעת ביצוע תיאום המס ותיאום ביטוח לאומי חשוב להקפיד על מילוי נכון ומדויק של כל הפרטים וההכנסות.
תיאום נכון מאפשר למעסיקים לנכות מהשכר את סכום המס בהתאם לנתונים שנמסרו, ובכך לצמצם את הסיכון לניכויי מס גבוהים או להפרשי מס בהמשך.
מומלץ לבדוק את נתוני תיאום המס בתחילת כל שנת מס ולוודא שהם מתאימים למצב התעסוקתי וההכנסות בפועל.
בהצלחה!
- ניתן להפיק את האישור באמצעות האתר של המוסד לביטוח לאומי.
-
@אסתר-קונינסקי
עוסק זעיר חייב להגיש מס הכנסה גם אם אין לו הכנסה נוספת [כלומר אינו גם שכיר]
למרות שזה תמוה, אבל זה הדרישה שלהם
עוסק זעיר שלא עושה תיאום מס נדרש למלאות טופס מורכב מאוד@556788 נכון, אבל זה תיאום מס אחר.
זה תיאום מס כעוסק זעיר.
ומה שרשמתי זה תיאום מס כאשר יש שני מעסיקים
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)