

משכנתא לזו"צ עם כושר הכנסה של 7/8 אלף ש"ח עם אפשרות להתקדמות בהמשך לעוד כ2/3 אלף
נדל"ן ומשכנתאות
18
פוסטים
10
כותבים
430
צפיות
10
עוקבים
-
בוקר טוב.
ל - 600 אלף, מינימום במסלולים הלא צמודים, כיום, באזור ה - 3,000 ש"ח לחודש.
בפריסה הארוכה ביותר. 30 שנה.אציין שבכל תיק יש לבדוק עדיפות פריסה קצרה ע"ח תשלום חודשי גבוה, ע"מ לחסוך ריביות במצטבר, ועמלות היוון למקרה של פירעון מוקדם.
לכן מומלץ לשבת ולבדוק כל תיק לקוח לגופו.בברכה.
-
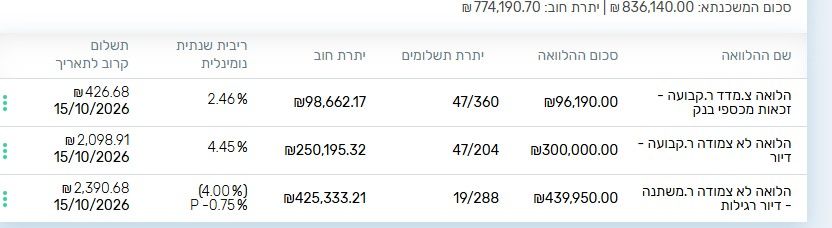
@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
-
@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
@חושב-וחושב הענין הוא שלהערכתי יש הרבה בציבור שלנו שבאמת חיים באופן מאד מושכל ומוציאים הרבה פחות מהערכות בנק ישראל על הוצאות ממצועות של משפחה ישראלית
[כמובן כשהמשפחה בע"ה גדלה זה אולי מתקזז עם הנורמה של מרובות ילדים]
אך השאלה שלי נוגעת ל7/8 שנים ראשונות לאחר מכן תמיד אפשר לבדוק מיחזור והנתונים בין כו"כ עלולים להשתנות [הכנסות/שיפור דיור] וכדו']
בכל אופן תודה רבה -
@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה,
נשמע לי מאד מסוכן
אאל"ט השקלול שונה אשמח אם ידייקו זאת היודעים -
אשמח לדעתכם עד כמה הייתם מתחייבים או ממליצים להתחייב להחזר חודשי
על משכנתא לזו"צ עם כושר הכנסה של 7/8 אלף ש"ח [עם אפשרות להתקדמות בהמשך לעוד כ2/3 אלף]
[לסגנון חיים די צנוע ולא פזרן..]
בתודה מראשחשוב לי אם הכותבים הנכבדים [אם יהיו] יכתבו לי גם את מקור ההערכתם
[נסיון אישי, יעוץ כלכלת בית ו/או משכנתא, השערה]
ושוב תודה@ברכת-ה-תעשיר
לזוג צעיר בתחילת הדרך, כדאי לבדוק במשך מספר חודשים כמה הם יכולים לשים בצד.
אם יש להם איזה 2-3 אלף מיותרים מעבר להחזר משכנתא הנמוך ביותר -
יועץ השקעות נדל"ן או בשוק ההון - יוכל להראות להם למה מבחינה מספרית (ועוד סיבות) עדיף להם לקחת משכנתא ל-30 שנה,
ולהוסיף להם עוד משהו נחמד בתיק הנכסים..
כמובן הכל עם בדיקה מול מומחי מימון על השלכות עתידיות במידה ויחליטו לשפר דיור, ויש גם תכנון מס שכדאי לדבר עליו וכו'.
מלבד זאת יש כמבון את החלק המנטלי, שיתכן זגו צעיר בתחילת הדרך שאמנם מסוגלים לקנות 2 דירות על ההתחלה, אבל כל זה נכון על הנייר עד שהלב שלהם מתחיל לדפוק חזק בלי סיבה...
בקיצור, תמיד יש מה לשפר כשניגשים לבעל מקצוע ומתכננים נכון.
דברו איתי אם אתם רוצים עזרה בצורה מסודרת.
יש כאן גם את גברת מרים הורביץ (שנמצאת כעת בחופשת לידה אבל ניתן לקבוע תורים אצל המזכירה)
יש את ר' יעקב רייניץ הידוע
מולי פשדמיסקי...
וכמובן מומחים רבים בשוק ההון שכאן איתנו ויכולים להראות איך נראית צמיחה כשמנתבים לשם הו"ק של 2000 ש"ח מדי חודש
בהצלחה!
אושר ועושר לכל עם ישראל! -
אני נתקלתי בשני סוגים של לקוחות,
יש את הלקוחות הזהירים
שיעדיפו לקנות דירה במחיר יותר נמוך
עם החזר חודשי שבטוח יוכלו לעמוד
ואם יהיה להם כסף פנוי הם יחסכו ובהמשך שידרגו את הדירה.ויש את הסוג השני,
שאומרים שמלאי מגדיר שימוש
ז"א,
אם הם יתחייבו על משכנתא של X ש"ח
הם בע"ה יצליחו לעמוד בזה
אבל לחסוך לא בטוח שיצליחו.לדעתי ההבדל בין השניים
תלוי באופי
וכן בכישורים,
מה תעשו אם חודש הבא לא יהיה לכם איך לשלם את המשכנתא?יש את אלו שיסתדרו,
יעבדו מהצד וכו'...
ויש את אלו שלא ישנו בלילה. -
@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
אין מצב שבנק יאשר גם אם ההחזר עולה על 40% מההכנסות.
נכון, ע"פ בנק ישראל מותר, אבל אף בנק לא מאשר א"ז. -
@שטרן-משכנתאות נכון, תודה על הדיוק. אז בפועל לזוג עם 7 עד 8 אלף, התקרה היא בערך 2,800 עד 3,200 שקל החזר בחודש, ומי שרוצה מרווח נשימה יכוון נמוך מזה.
-
@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
אין מצב שבנק יאשר גם אם ההחזר עולה על 40% מההכנסות.
נכון, ע"פ בנק ישראל מותר, אבל אף בנק לא מאשר א"ז. -
@שטרן-משכנתאות
אבל תמיד אומרים שצריכים הכנסות כפול 3 מההחזר החודשי, זה לא נכון?@משה-לע
לא קשיא, כאן לכתחילה כאן בדיעבד, בדיעבד מספיק כפול 2.5 (40%)


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)