

מי יודע בלי לבדוק כמה דמי ניהול הוא משלם?
פנסיה, גמל וקרנות השתלמות
19
פוסטים
10
כותבים
293
צפיות
10
עוקבים
-
בהראל 2 מהפקדה
0 מצבירה דרך ארגון המורים -
צריך מאוד להיזהר כשמבקשים הוזלה בדמי הניהול
לפעמים החברה מוכנה להוזיל ב-3 עשיריות האחוז של ד"נ מהפקדה
ומוסיפים 2 מאיות האחוז בד"נ מהצבירה
ובנראות נראה שהלקוח הרויח
והאמת היא שרק החברה הרויחה
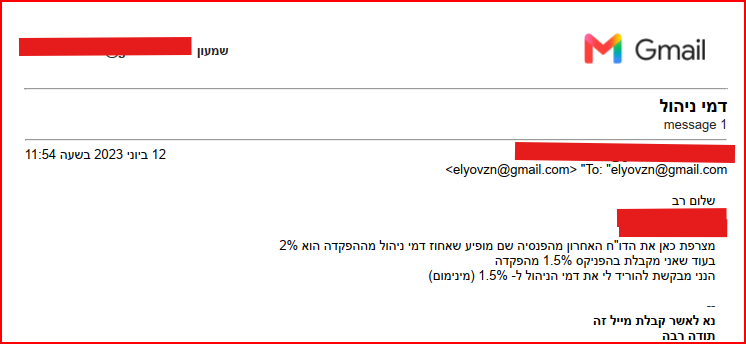
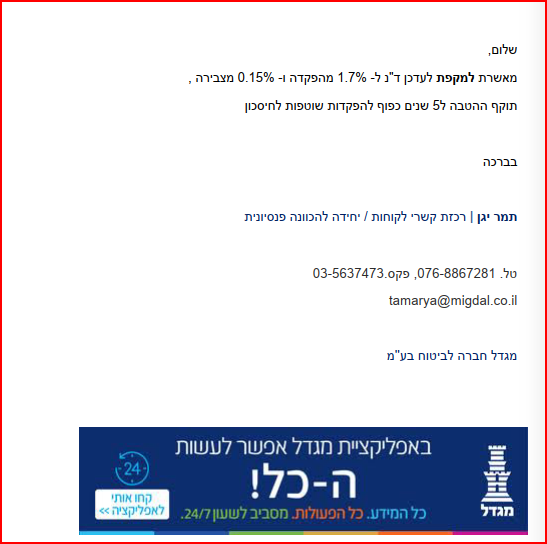
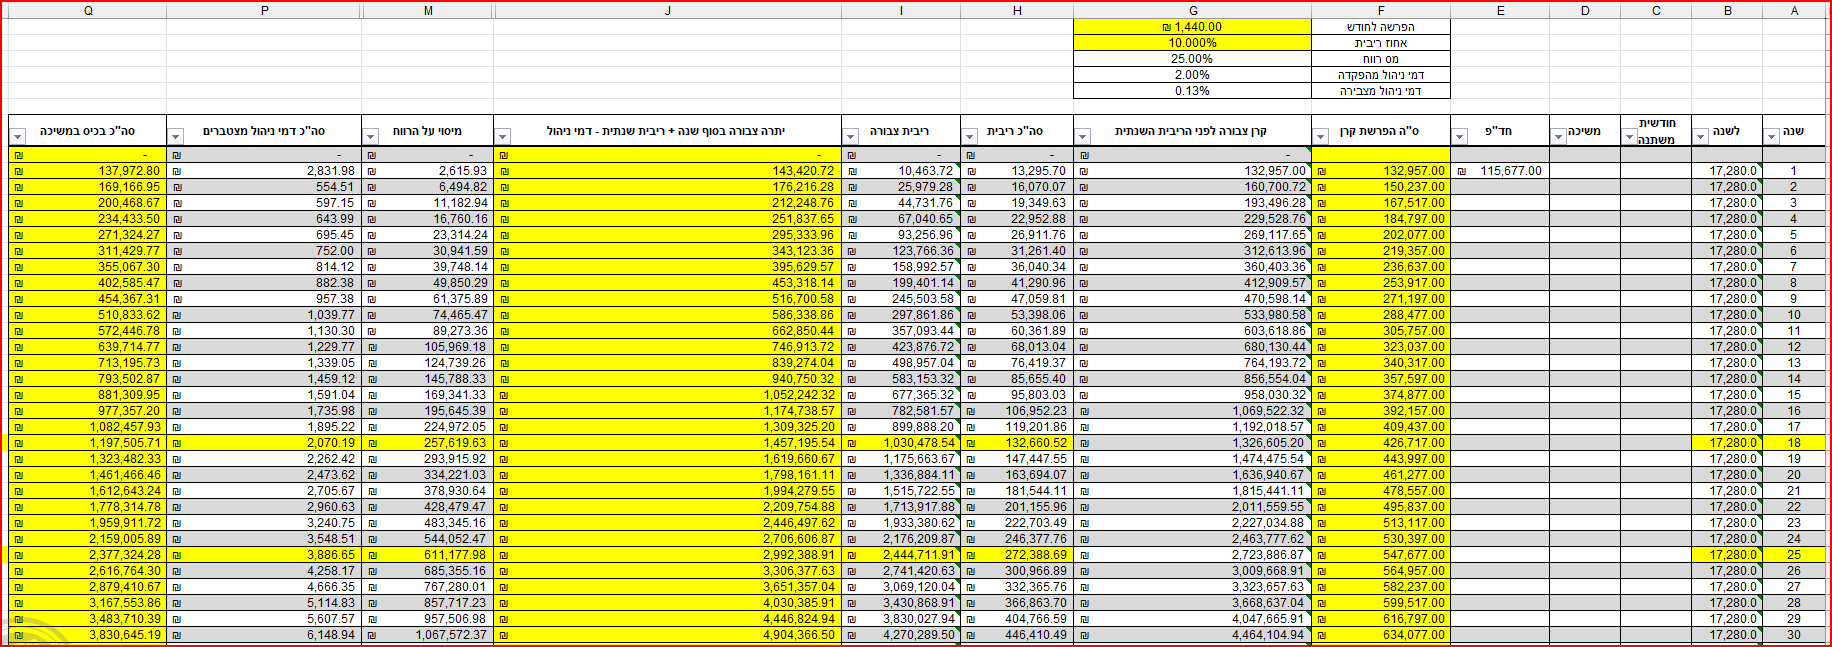
מצורף דוגמא
שבמקור היה 2 מהפקדה ו-0.13 מצבירה
וביקשו להוריד מהפקדה
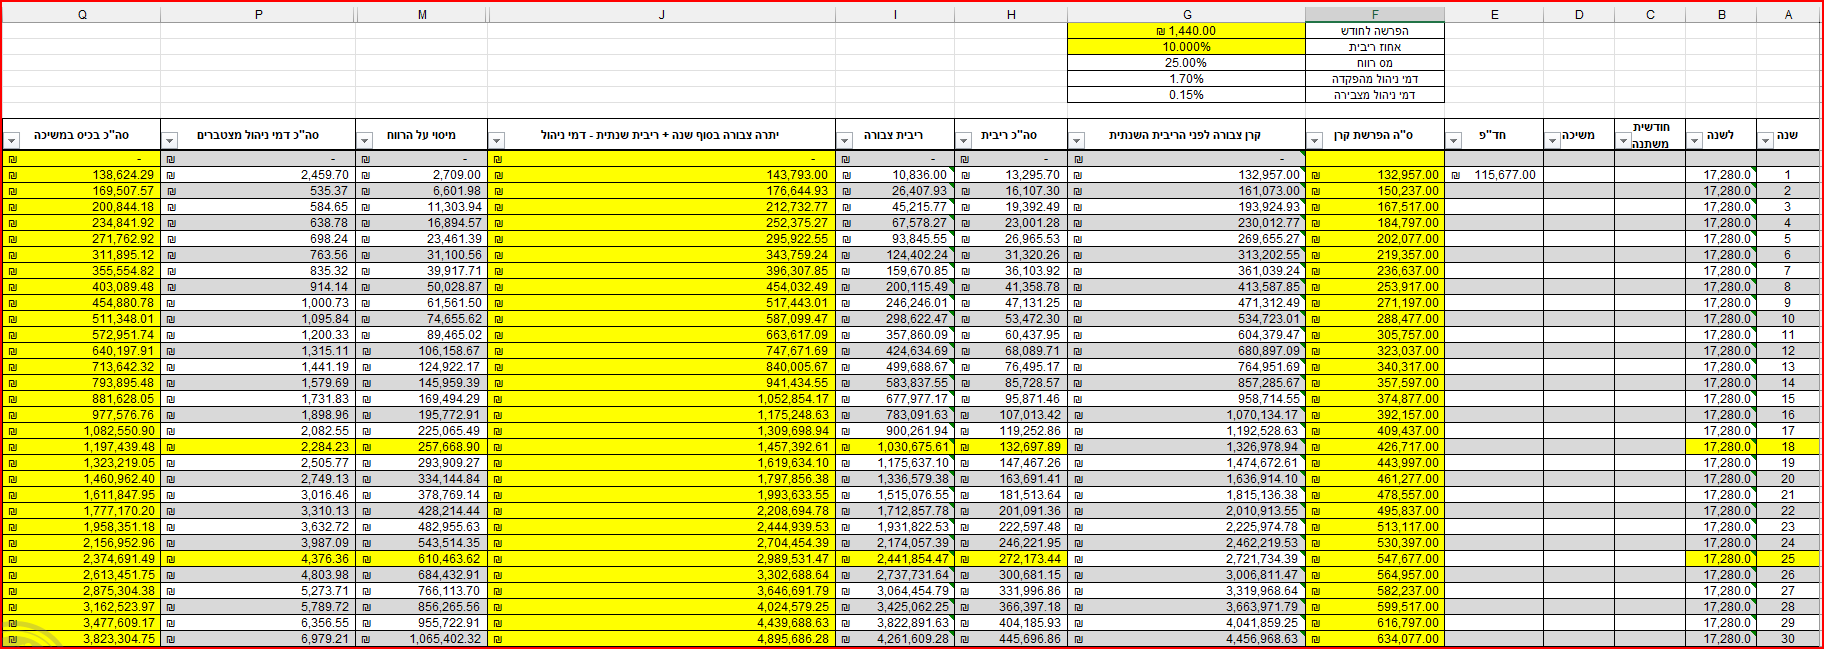
ואושר 1.7 מהפקדה -0.15 מצבירה
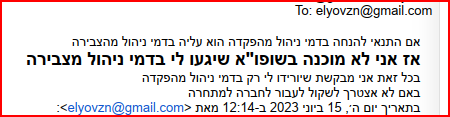
ואחרי דרישה חוזרת
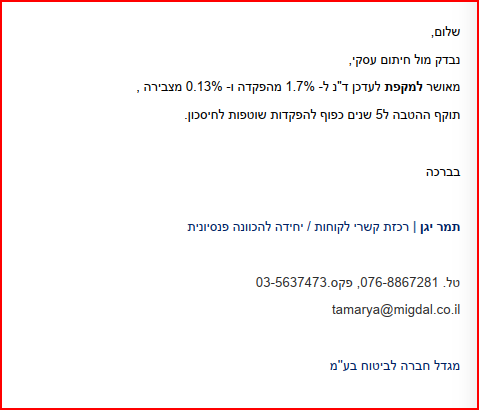
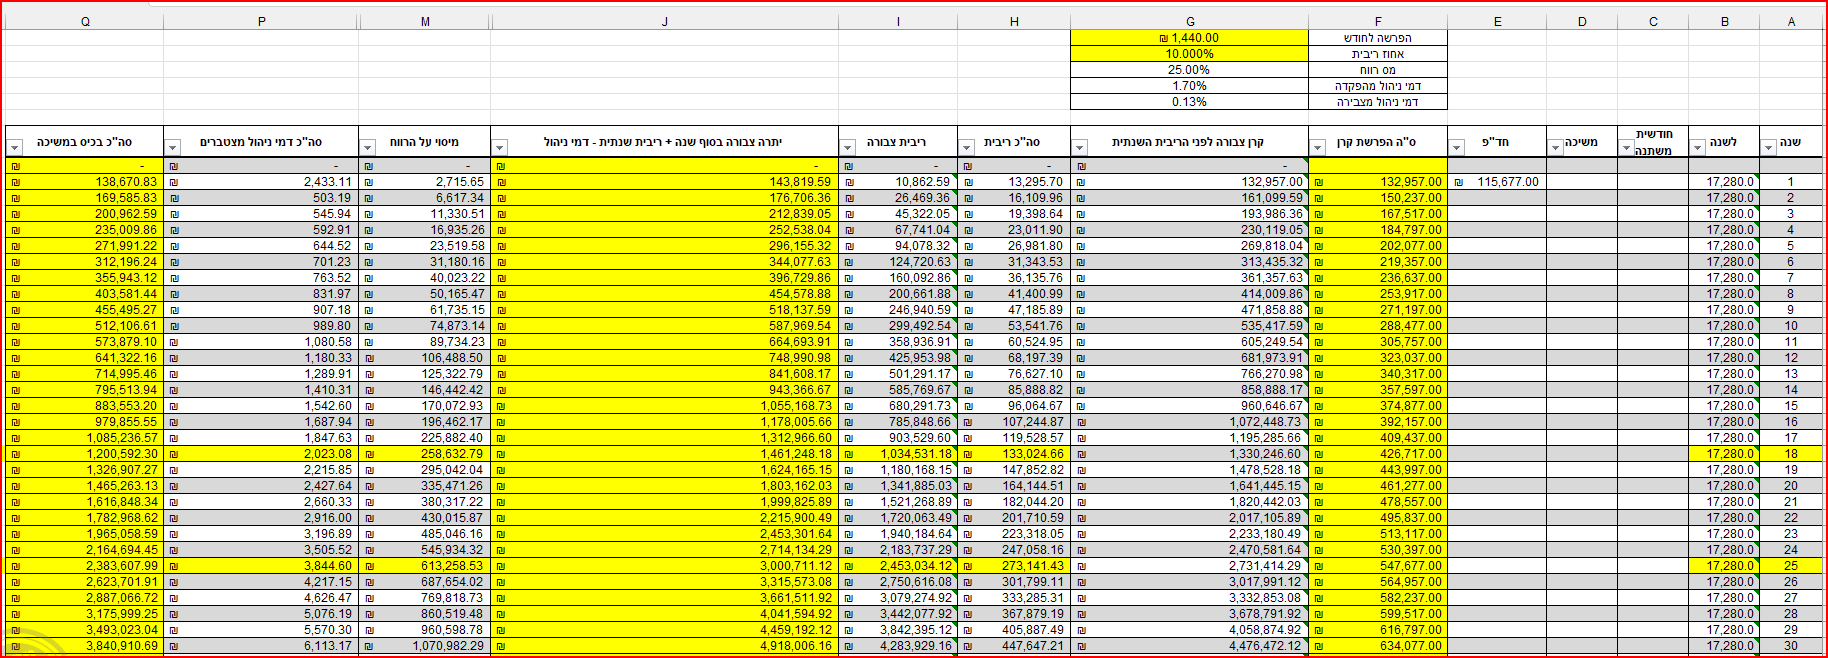
אושר 1.7 מהפקדה ו-0.13 מצבירה
-
צריך מאוד להיזהר כשמבקשים הוזלה בדמי הניהול
לפעמים החברה מוכנה להוזיל ב-3 עשיריות האחוז של ד"נ מהפקדה
ומוסיפים 2 מאיות האחוז בד"נ מהצבירה
ובנראות נראה שהלקוח הרויח
והאמת היא שרק החברה הרויחה
מצורף דוגמא
שבמקור היה 2 מהפקדה ו-0.13 מצבירה
וביקשו להוריד מהפקדה
ואושר 1.7 מהפקדה -0.15 מצבירה
ואחרי דרישה חוזרת
אושר 1.7 מהפקדה ו-0.13 מצבירה
@shimon מצוה לפרסם
-
@חושב-וחושב אני העברתי לחברה אחרת , והשימור לקוחות של החברה הקודמת נתנו לנו 0.9 מההפקדה ו0.09 מהצבירה.
-
אני העברתי לחברה אחרת , והשימור לקוחות של החברה הקודמת נתנו לנו 0.9 מההפקדה ו0.09 מהצבירה.
אשמח לשמוע איזה חברה אתה.
וכן האם יש לך סכומים גבוהים,
או משכורת גבוהה.@הגיוני מנורה זה על צבירה של כ350 אלףש"ח ומשכורת של 8000 ברוטו אחרי הורדות
-
@הגיוני מנורה זה על צבירה של כ350 אלףש"ח ומשכורת של 8000 ברוטו אחרי הורדות
-
@הגיוני מנורה זה על צבירה של כ350 אלףש"ח ומשכורת של 8000 ברוטו אחרי הורדות
ולאיזו חברה רצית לעבור וכמה הציעו לך.
אני לא חוקר משטרתי
אני רוצה להשתמש בנתונים ככלי מיקוח.@הגיוני לכלל דרך הסוכן נתי קלמן נדמה לי שהם נתנו 1.25 מההפקדה ו 1 מהצבירה ו0.55 בהשתלמות,אני לא בטוח אתה יכול לבדוק מולם
-
@הגיוני לכלל דרך הסוכן נתי קלמן נדמה לי שהם נתנו 1.25 מההפקדה ו 1 מהצבירה ו0.55 בהשתלמות,אני לא בטוח אתה יכול לבדוק מולם
-
@shimon נכון שצריך לבדוק את שני המספרים ביחד. בדוגמה שלך ההנחה של 0.3 מההפקדה שווה בדיוק את התוספת של 0.02 מהצבירה כשהצבירה גדולה פי 15 מההפקדות של שנה. מי שמפקיד 2,000 בחודש ויש לו פחות מ-360 אלף בקרן דווקא הרוויח מההצעה הראשונה. אבל ככל שהצבירה גדלה התוספת מהצבירה עולה לו יותר וההנחה כבר לא מכסה אותה
-


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)