

המדד שעל פיו כעת הזמן הכי טוב להשקיע מזה 30 שנה!!! 📈
שוק ההון והשקעות
4
פוסטים
4
כותבים
172
צפיות
4
עוקבים
-
מושגים בשוק ההון | מכפילים | פרק ב'
מכפיל צמיחה: כמה משלמים על קצב הגידול ברווחים
בפרק הקודם ראינו שמכפיל הרווח מחבר בין מחיר המדד לבין הרווחים של החברות שבו. ראינו גם שמדד של חברות צומחות נסחר בדרך כלל במכפיל גבוה יותר ממדד של ענפים ותיקים ואיטיים.
אבל המכפיל לבדו משאיר שאלה פתוחה. האם מכפיל 30 הוא יקר? ומכפיל 15, האם הוא בהכרח זול?
התשובה תלויה בקצב שבו הרווחים גדלים. את הקשר הזה מודד מכפיל הצמיחה, שמוכר גם בשמו באנגלית PEG.
שתי חברות, שני מכפילים
נניח ששתי חברות מרוויחות 10 שקלים למניה בשנה.
חברה א' נסחרת במחיר של 150 שקלים, כלומר במכפיל 15. הרווחים שלה צפויים לגדול בקצב של 5% בשנה.
חברה ב' נסחרת במחיר של 300 שקלים, כלומר במכפיל 30. הרווחים שלה צפויים לגדול בקצב של 30% בשנה.
במבט ראשון חברה א' זולה פי שניים. אבל מי שקונה את חברה ב' מקבל רווחים שגדלים מהר פי שישה.
איך מחשבים
מחלקים את מכפיל הרווח בקצב הצמיחה השנתי של הרווחים, באחוזים.
חברה א': 15 חלקי 5 שווה מכפיל צמיחה 3
חברה ב': 30 חלקי 30 שווה מכפיל צמיחה 1
בחברה א' משלמים שלוש יחידות מכפיל על כל אחוז צמיחה. בחברה ב' משלמים יחידה אחת בלבד. ביחס לצמיחה, דווקא המניה שנראתה יקרה היא הזולה מבין השתיים.
מה קורה אחרי חמש שנים
כדי לראות מה עומד מאחורי המספר, נניח שמחירי המניות נשארים במקומם חמש שנים, והרווחים גדלים בדיוק לפי התחזית.
נתון חברה א' חברה ב' מחיר המניה 150 שקלים 300 שקלים רווח למניה היום 10 שקלים 10 שקלים מכפיל רווח היום 15 30 רווח למניה בעוד חמש שנים בערך 12.8 שקלים בערך 37.1 שקלים מכפיל על הרווח של אז בערך 11.8 בערך 8.1 המניה שנסחרה במכפיל 30 נסחרת עכשיו במכפיל של בערך 8 על הרווח החדש, נמוך יותר ממי שנראתה זולה. המחיר לא זז. הרווחים גדלו והשלימו אותו.
זו כמובן דוגמה נוחה, כי היא מניחה שחברה ב' תצמח בקצב של 30% מדי שנה במשך חמש שנים, ורק מעט חברות מצליחות בכך.
מה נחשב זול ומה נחשב יקר
כלל האצבע המקובל מיוחס למשקיע פיטר לינץ'. לפיו מניה מתומחרת הוגן כשמכפיל הרווח שלה שווה בערך לקצב הצמיחה שלה. מכאן הסולם שמופיע בספרים ובאתרים:
מכפיל צמיחה הפרשנות המקובלת מתחת לאחד המחיר נמוך ביחס לצמיחה בערך אחד המחיר תואם את הצמיחה בין אחד לשניים אזור ביניים, תלוי בענף ובאיכות החברה מעל שניים המחיר גבוה ביחס לצמיחה זה כלל אצבע שאין מאחוריו חוק. הוא לא מביא בחשבון ריבית, סיכון או ענף, ובענפים רבים חברות טובות נסחרות שנים מעל אחד.
איזו צמיחה מכניסים לחישוב
כמו במכפיל הרווח, גם כאן לא כולם משתמשים באותו נתון.
השיטה קצב הצמיחה שעליו היא מבוססת צמיחה היסטורית קצב הגידול ברווחים בשלוש עד חמש השנים האחרונות צמיחה חזויה לשנה תחזית הרווח לשנה הקרובה לעומת השנה שחלפה צמיחה חזויה לטווח ארוך תחזיות האנליסטים לקצב הממוצע בשלוש עד חמש השנים הבאות הצמיחה ההיסטורית נשענת על מה שכבר קרה, אבל אין ערובה שהעבר יחזור. הצמיחה החזויה מסתכלת קדימה, אבל היא תלויה בהערכות שמשתנות. וגם מכפיל הרווח שמחלקים יכול להיות היסטורי או עתידי.
לכן אותה מניה יכולה להופיע באתר אחד עם מכפיל צמיחה 1.2 ובאתר אחר עם מכפיל צמיחה 2.
גרסה שמתחשבת בדיבידנד
חברות ותיקות צומחות לאט אבל מחלקות חלק גדול מהרווח כדיבידנד. מכפיל הצמיחה הרגיל מתעלם מזה, ולכן הן נראות בו יקרות מאוד.
יש מי שמתקן זאת בכך שהוא מוסיף את תשואת הדיבידנד לקצב הצמיחה. ניקח חברה שנסחרת במכפיל 12, צומחת בקצב של 4% בשנה ומחלקת דיבידנד של 4% בשנה.
12 חלקי 4 שווה מכפיל צמיחה 3
12 חלקי 8 (צמיחה ועוד דיבידנד) שווה מכפיל צמיחה מותאם 1.5
אותה חברה, אותו מחיר, ותמונה אחרת לגמרי.
ומה לגבי מדד שלם?
אפשר לעשות את אותו חישוב למדד. מחלקים את מכפיל הרווח של המדד בקצב הצמיחה של הרווחים של החברות שבו.
מדדים רחבים נסחרים לא פעם מעל מכפיל צמיחה 1, כי הם כוללים גם חברות בוגרות שצומחות לאט. לכן במדד ההשוואה המועילה היא לעבר של אותו מדד ולמדדים אחרים. הכלל של לינץ' מתאים יותר למניה בודדת.
הנתונים שלהלן נכונים לחודשים האחרונים של 2026. הם נאספו מכמה מקורות שמחשבים בשיטות שונות, ולכן הם מוצגים כטווחים.
אס אנד פי 500
מדד תמחור היום היסטורית מכפיל היסטורי 25 עד 29, תלוי בהגדרת הרווח ממוצע ארוך טווח של 16 עד 20 מכפיל עתידי 21 עד 22.5 ממוצע חמש שנים 20, ממוצע עשר שנים 18.7, חציון ארוך טווח בערך 18 מכפיל צמיחה (מכפיל עתידי חלקי צמיחה חזויה לשלוש עד חמש שנים) הנמוך ביותר מזה שלושים שנה לפחות בדרך כלל 1 עד 1.5, ובשנים האחרונות לא פעם מעל 1.5 זו תמונה יוצאת דופן. אותו מדד, באותו יום, נראה יקר מאוד בשני מדדים וזול מאוד בשלישי.
ההסבר נמצא במכנה של מכפיל הצמיחה. תחזיות האנליסטים לצמיחת הרווחים בשלוש עד חמש השנים הבאות הן הגבוהות ביותר לפחות מאז 1995. כשמחלקים מכפיל גבוה בצמיחה חזויה גבוהה מאוד, מתקבל מספר נמוך.
כדאי גם לבדוק מאיפה מגיעה הצמיחה. ברבעון השני של 2026 רווחי המדד גדלו בקצב של בערך 50% לעומת השנה הקודמת. אבל חלק ניכר מזה הגיע מרווחים חד פעמיים שרשמו שתי חברות ענק על שערוך החזקות שלהן. בלעדיהם הצמיחה הייתה בערך 32%. רווח חד פעמי מגדיל את המספר השנה, אבל לא חוזר בשנה הבאה.
נאסד"ק 100
מדד תמחור היום היסטורית מכפיל היסטורי בערך 35 ממוצע ארוך טווח בערך 25, ממוצע עשר שנים בערך 28 מכפיל עתידי 21 עד 23 ממוצע עשר שנים 22.8 צמיחת רווחים בשנה האחרונה בערך 49% צמיחת רווחים שנתית בשלוש שנים 27% צמיחת רווחים שנתית בחמש שנים בערך 18% גם כאן המכפיל ההיסטורי גבוה בהרבה מהממוצע, ואילו המכפיל העתידי קרוב מאוד לממוצע של עשר השנים האחרונות. הפער בין השניים נובע מכך שהאנליסטים מצפים לקפיצה של בערך 50% ברווחים בשנה הקרובה.
ומה יוצא כשמחשבים מכפיל צמיחה? זה תלוי לגמרי בשיטה:
השיטה החישוב מכפיל צמיחה מכפיל עתידי חלקי צמיחת השנה האחרונה 23.3 חלקי 48.9 בערך 0.5 מכפיל עתידי חלקי צמיחת שלוש שנים 23.3 חלקי 27 בערך 0.85 מכפיל עתידי חלקי צמיחת חמש שנים 23.3 חלקי 18.4 בערך 1.25 מכפיל היסטורי חלקי צמיחת חמש שנים 35.1 חלקי 18.4 בערך 1.9 ארבע שיטות, וארבע תשובות שנעות בין זול מאוד לכמעט יקר. מי שרוצה להוכיח שהמדד זול ימצא מספר מתאים, וכך גם מי שרוצה להוכיח שהוא יקר.
כמה מדויקות התחזיות?
מכפיל הצמיחה שווה בדיוק כמו התחזית שבתוכו. לכן כדאי לבדוק איך התחזיות עמדו במבחן לאורך השנים.
תחזיות לשנה קדימה. חברת הנתונים FactSet השוותה במשך 25 שנים (2000 עד 2024) בין תחזית הרווח של אס אנד פי 500 בתחילת כל שנה לבין הרווח בפועל. בממוצע התחזית הייתה גבוהה ב 6.2% מהתוצאה. ב 17 מתוך 25 השנים האנליסטים היו אופטימיים מדי.
אבל הממוצע הזה מסתיר שתי תמונות שונות. בארבע שנות משבר הטעות הייתה עצומה:
שנה בכמה התחזית הייתה גבוהה מהתוצאה 2001 36% 2008 43% 2009 29% 2020 27% בלי ארבע השנים האלה הטעות הממוצעת יורדת ל 0.9% בלבד. כלומר בשנים רגילות התחזית לשנה קדימה די מדויקת, ובשנות משבר היא מתרסקת. הבעיה היא שאף אחד לא יודע מראש איזו שנה תהיה שנת משבר.
תחזיות לטווח ארוך. כאן התמונה חלשה בהרבה, וזה בדיוק המספר שנכנס למכפיל הצמיחה. מחקר של חברת מקינזי מצא שבמשך 25 שנה האנליסטים חזו צמיחה של 10% עד 12% בשנה, ואילו הצמיחה בפועל הייתה 6%. התחזיות היו גבוהות כמעט פי שניים מהמציאות. רק פעמיים בכל התקופה הצמיחה בפועל עברה את התחזית, ובשתיהן זה קרה בהתאוששות שאחרי מיתון.
בדיקה עדכנית יותר, שנעשתה ב 2026, השוותה תחזיות לארבע שנים מול הצמיחה שהתרחשה בפועל במשך כשלושים שנה. היא מצאה שכמעט אין קשר בין השתיים.
מה קרה בשנים האחרונות. בעשור שבין 2016 ל 2025 תחזיות הרווח השנתיות ירדו במהלך השנה בתשע שנים מתוך עשר. ב 2024 התחזית הייתה מדויקת במיוחד: 244.46 דולר למדד מול 243.02 דולר בפועל, טעות של 0.6% בלבד. התחזיות ל 2026 ול 2027 דווקא עולות עם הזמן, וזה חריג ביחס לעשור הקודם.
התחזית לשנת 2026 עמדה בתחילת השנה על בערך 309 דולר. אם האנליסטים טעו כמו בממוצע ההיסטורי, התוצאה תהיה בערך 290 דולר.
מה זה אומר על מכפיל הצמיחה. אם התחזית לטווח ארוך גבוהה פי שניים מהמציאות, כפי שקרה בעבר, מכפיל צמיחה שנראה היום 1 הוא למעשה 2. לכן מכפיל צמיחה נמוך במיוחד יכול להעיד על מחיר זול, אבל באותה מידה על תחזיות אופטימיות במיוחד.
איפה מכפיל הצמיחה מטעה
מלבד התלות בתחזית, יש לו עוד כמה חולשות שכדאי להכיר.
הראשונה היא בסיס נמוך. חברה שהרווח שלה קפץ משקל אחד לשני שקלים למניה מציגה צמיחה של 100%. המספר נכון, אבל קצב כזה כמעט אף פעם לא נמשך, ומכפיל צמיחה שנשען עליו ייראה זול יותר ממה שהוא באמת.
השנייה היא צמיחה אפסית או שלילית. כשהרווחים כמעט לא גדלים, החישוב מניב מספר עצום. וכשהם יורדים, או כשהחברה מפסידה, המספר מאבד את משמעותו.
השלישית היא מה שהחישוב לא רואה: רמת החוב, יציבות הרווחים, הסיכון העסקי והריבית. שתי חברות עם אותו מכפיל צמיחה יכולות להיות שונות מאוד זו מזו.
מה כל זה אומר למשקיע פסיבי
משקיע פסיבי קונה את המדד כולו, מפקיד באופן קבוע, ולא בוחר מניות. אז למה הוא צריך להכיר את מכפיל הצמיחה?
קודם כול, כדי לדעת מה הוא לא. מכפיל הצמיחה אינו איתות קנייה או מכירה. ראינו שאותו מדד יכול להיראות זול או יקר לפי השיטה שבוחרים, ושהתחזיות שבבסיסו טעו בעבר בפער גדול. מי שינסה לתזמן את ההפקדות שלו לפיו יגלה שאין לו מספר אחד להישען עליו.
שנית, כדי לקרוא כותרות בצורה מפוכחת. כשכותרת אחת מכריזה שהשוק יקר כמו ערב בועת הדוט קום, צריך לדעת שתלוי כיצד מודדים מחיר.
שלישית, כדי לכוון ציפיות. כשהמכפילים גבוהים והתחזיות אופטימיות, חלק גדול מהצמיחה העתידית כבר נמצא בתוך המחיר. בעבר, תמחור גבוה בנקודת ההתחלה הלך יחד עם תשואה נמוכה יותר בעשור שאחריו. זה לא אומר דבר על השנה הקרובה או על זו שאחריה, אבל זה אומר שלא בהכרח שהעשור הבא ייראה כמו הקודם.
מכפיל הרווח אומר כמה משלמים על הרווח של היום. מכפיל הצמיחה מראה כמה צמיחה כבר כלולה במחיר, וכמה מהמחיר תלוי בכך שהתחזיות אכן יתממשו.
-
ייש"כ ,אתה מנגיש את המידע בצורה יפה מאוד!
-
@אנליזה-פיננסית יישר כח פרק מצוין. הכי תפס אותי שהתחזיות לטווח ארוך היו גבוהות כמעט פי שניים ממה שקרה בפועל. שאלה אחת. יש לך את אותם נתונים גם על תל אביב 125?
-
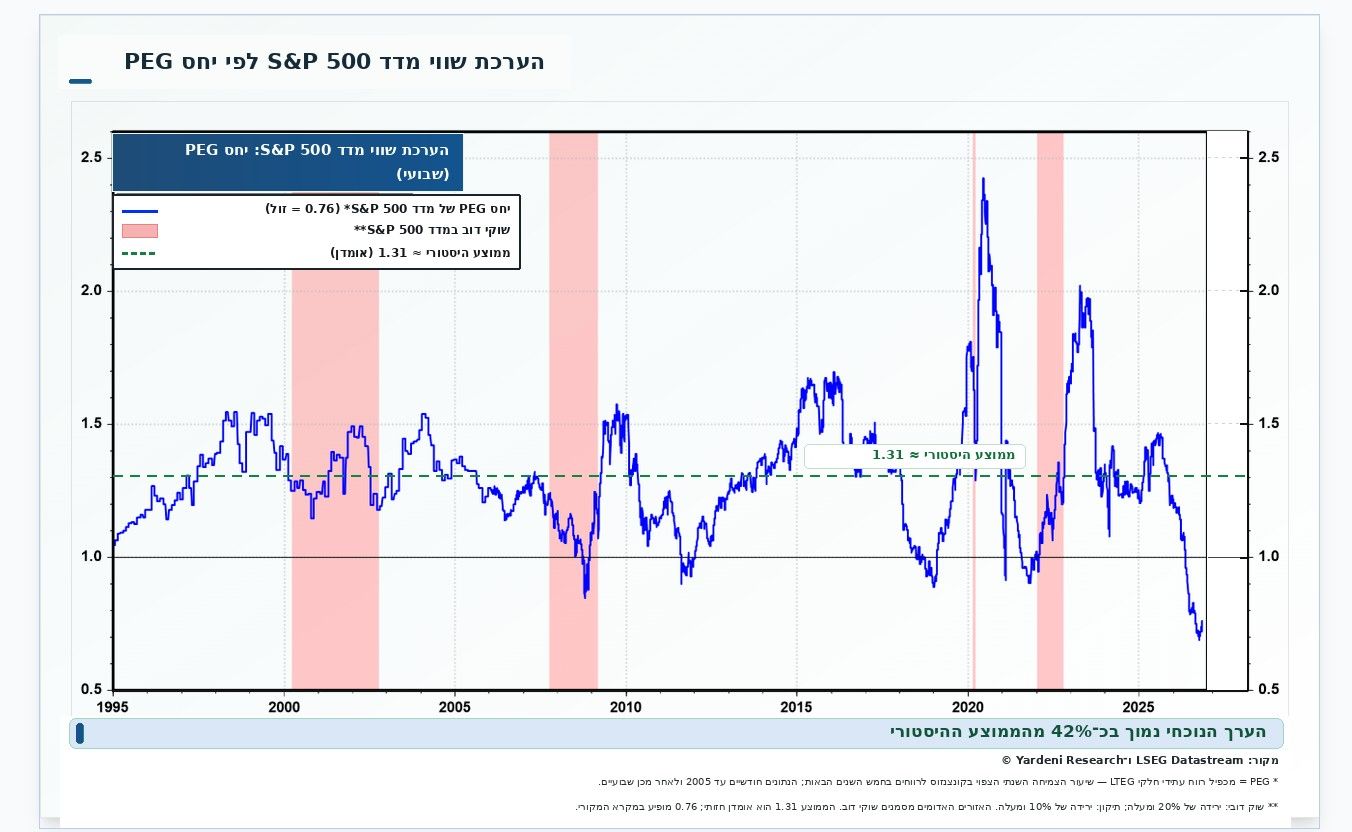
כמה הבהרות:
-
הנתון בגרף נכון ל-5 בנובמבר 2026. מאז חלו שינויים קטנים.
-
מכפיל PEG נמוך אינו מוכיח שמדד מתומחר בזול, וגם אין הוכחה מובהקת שקנייה על בסיס PEG נמוך הניבה תשואה עודפת. בפרט, אין ראיה לכך שהמדד מנבא תשואה עודפת בטווח של כשנה.
-
יש מדדים ואינדיקטורים אחרים שמצביעים על כך שהשוק יקר. אפילו מאוד.
-
לפי הגרף, זהו הערך הנמוך ביותר מאז תחילת סדרת הנתונים המוצגת.
הסיבה לכך היא לא שהמחיר זול. אלא שתחזיות האנליסטים אופטימיות במיוחד.
-

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)