ההפקדות לפנסיה מופיעות בתלוש האם הן נקלטו בקרן?
מאות מקרים של הפרות בהפקדות לפנסיה נרשמו בשנתיים האחרונות. זו סיבה טובה להכיר בדיקה פשוטה שכדאי לכל עובד לעשות.
רובנו מקבלים את תלוש השכר, בודקים כמה נכנס לבנק, אולי עוברים על כמה רכיבים וממשיכים הלאה.
אם בתלוש מופיעות הפרשות לפנסיה, אנחנו מניחים שהכול בסדר.
אבל יש עוד בדיקה אחת שחשוב לעשות מדי פעם:
לוודא שהכספים שמופיעים בתלוש אכן הגיעו ונקלטו בקרן הפנסיה.
לא מתוך חשדנות כלפי המעסיק.
לעיתים פער יכול להיווצר בגלל טעות, עיכוב, בעיית דיווח או כספים שהועברו אך טרם שויכו נכון.
ובכל זאת, נתוני האכיפה מלמדים שלא כדאי לוותר על הבדיקה הזאת.
בשנים 2024–2025 נרשמו יחד 547 מקרים של הפרות בחובת ההפקדות הפנסיוניות.
והמקרים אינם מתרכזים בענף אחד בלבד. הם נמצאו במסחר, בשירותים מקצועיים, טכניים ואישיים, בחינוך, בתעשייה, במסעדנות וגם בענפי הבנייה, השמירה והניקיון, הסיעוד והבריאות, ההיסעים ועוד.
המסקנה היא שכדאי לעקוב אחר ההפקדות שלנו ולוודא שהן מתבצעות כנדרש.
איך מתבצעת הפקדות הכספים לפנסיה בכל חודש?
המעסיק מנכה מהשכר את חלק העובד בהפקדה הפנסיונית, מוסיף את ההפקדות החלות עליו ומעביר את הכספים לגוף הפנסיוני.
להעברת הכספים קיימים מועדים הקבועים בדין: המוקדם מבין 7 ימי עסקים ממועד תשלום השכר או 15 ימים מתום החודש שעבורו משולם השכר (בד"כ עד ה-15 לחודש העוקב).
כלומר, לא מספיק שההפקדה מופיעה בתלוש.
הכסף צריך גם לעבור בפועל ולהיקלט בקופה.
ואחת ההפרות שנמצאו בהליכי האכיפה היא בדיוק זו: סכומים שנוכו משכר העובדים ולא הועברו ליעדם, או הועברו באיחור.
כיצד עיכוב בהפקדות עלול להשפיע על העובד?
1. אין צבירה
הכסף שהיה אמור להיכנס לקרן אינו נמצא בחיסכון באותה תקופה.
אם מדובר בחודש אחד, אולי הסכום נראה קטן. אבל כאשר התקלה נמשכת מספר חודשים, הפער הולך ומצטבר.
2. עלול להיווצר אובדן של רווחים
הכספים בקרן הפנסיה מושקעים.
כסף שלא היה בקרן בזמן שבו היה אמור להיות בה, לא השתתף בתשואות שהקרן השיגה באותה תקופה.
אצל צעירים הנקודה הזאת חשובה במיוחד.
לכסף שמופקד היום יש עוד עשרות שנים לצבור תשואה, ולכן גם להפקדות של השנים הראשונות בעבודה יכולה להיות משמעות גדולה בעתיד.
3. עלולה להיווצר פגיעה בכיסוי הביטוחי
קרן פנסיה אינה רק חיסכון לגיל הפרישה.
היא כוללת גם כיסויים ביטוחיים, ולכן הפסקה ממושכת בהפקדות עלולה, בהתאם לנסיבות ולתקנון הקרן, להשפיע גם על הרצף ועל הזכויות הביטוחיות.
זו הסיבה שלא כדאי להשאיר הפקדות חסרות ללא בירור.
מהן ההשלכות על המעסיק במקרה של אי העברת ההפקדות?
הדין מתייחס ברצינות לחובת העברת ההפקדות הפנסיוניות.
משרד העבודה מפרסם הליכי אכיפה ועיצומים שהוטלו בעקבות הפרות של חוקי העבודה, ובין היתר בגין אי־העברת סכומים שנוכו משכר העובדים או העברתם באיחור.
ובמקרים מסוימים מדובר בסכומים משמעותיים.
לפי הנתונים שפורסמו לגבי 2025, הקנס הממוצע עמד על כ־95 אלף ₪.
הקנסות הללו ממחישים עד כמה החובה להעביר את ההפקדות במועד נלקחת ברצינות. מבחינת העובד, החשוב הוא לעקוב אחר ההפקדות, לזהות פערים בזמן ולפעול לתיקונם.
גיליתם שחסרה הפקדה – מה עושים?
קודם כול, לא מסיקים מיד שמישהו פעל שלא כשורה.
בודקים.
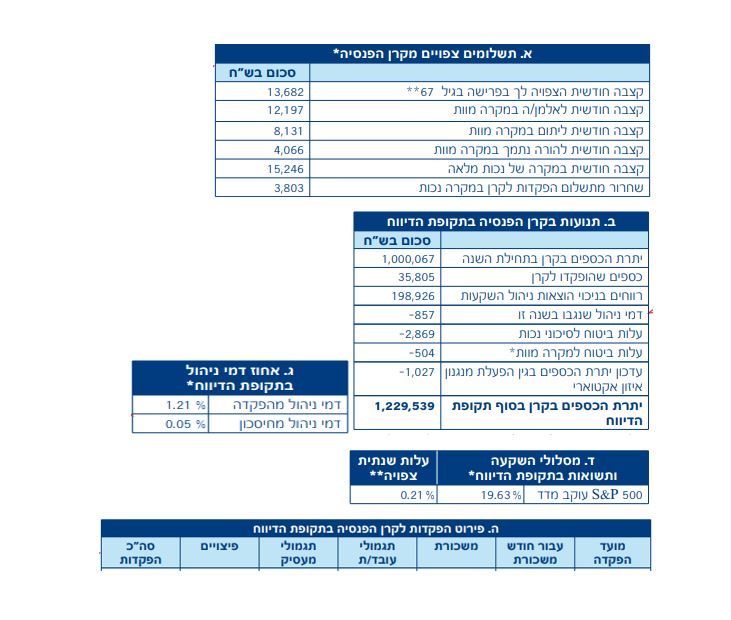
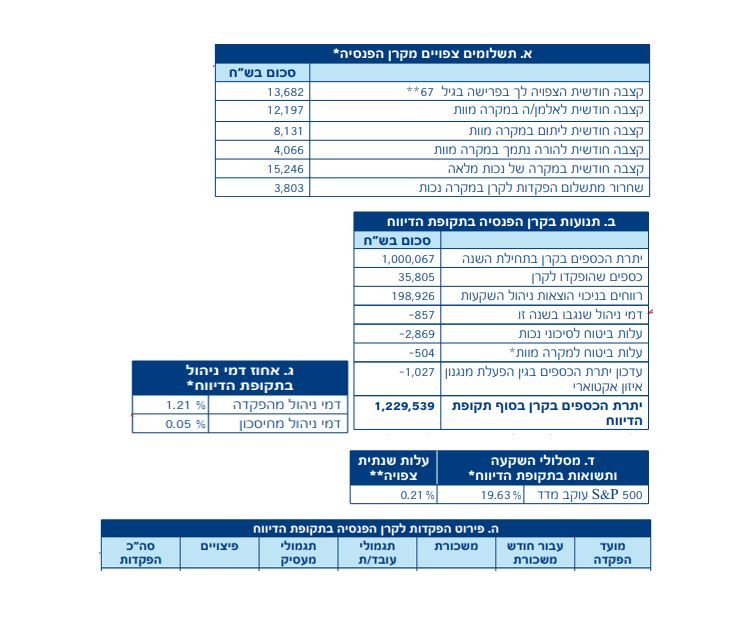
היכנסו לאזור האישי בקרן הפנסיה והוציאו פירוט הפקדות.
השוו אותו לתלושי השכר ובדקו אילו סכומים מופיעים בכל חודש ומה נקלט בפועל בקרן.
אם מצאתם פער, כדאי לפנות תחילה לחשבות השכר או למעסיק ולבקש לבדוק את מקורו.
במקביל, אפשר לבדוק מול קרן הפנסיה האם הכספים התקבלו אך עדיין לא שויכו לחשבון שלכם.
אם מתברר שהכספים אכן לא הועברו, בקשו מהמעסיק להשלים את ההפקדות ושמרו את התלושים ואת ההתכתבויות.
אם לאחר הבירור מול המעסיק הבעיה אינה מטופלת, ניתן להגיש תלונה למינהל הסדרה ואכיפת חוקי עבודה במשרד העבודה. חשוב לדעת שהליך זה נועד לאכיפת החוק ואינו מחליף תביעה לקבלת הזכויות המגיעות לעובד. במקרים המתאימים ניתן גם לפנות לבית הדין האזורי לעבודה לצורך מיצוי הזכויות (לאחר התייעצות עם רב).
בדיקה שכדאי לבצע כבר השבוע
קחו שלושה תלושי שכר אחרונים.
פתחו את פירוט ההפקדות בקרן הפנסיה.
ועברו חודש אחרי חודש:
מה היה אמור להגיע לפי התלוש ומה נקלט בפועל בקרן.
אם הכול תואם – מצוין.
ואם לא – גיליתם את זה בזמן וניתן להתחיל לברר.
זו לא שאלה של אמון או חוסר אמון במעסיק.
זו פשוט בקרה על אחד הנכסים הכלכליים החשובים שלכם.
כי כשמדובר בפנסיה שלכם, לא מספיק לדעת כמה ירד מהמשכורת.
כדאי לדעת גם שהכסף הגיע למקום שאליו הוא אמור להגיע.
ויש לכם גם קרן השתלמות?
כדאי לבצע את אותה בדיקה גם שם. אם בתלוש השכר מופיעות הפקדות לקרן השתלמות, השוו אותן לנתונים באזור האישי בקרן וודאו שהכספים אכן נקלטו.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה



 ר רחל עומסי התייחס לנושא זה ב



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)