דילוג לתוכן

80% מהאנשים מתעלמים מהדוח הזה. ואתם?

פנסיה, גמל וקרנות השתלמות
1 1 171 1
  • מאמן מבית גוט פלוס
    כתב ב נערך לאחרונה על ידי
    #1

    קיבלתם דוח תקופתי כך תוודאו שהכסף שלכם עובד עבורכם

    בערב פסח, בין הניקיונות והסידורים, נכנסו גם הדוחות התקופתיים של הפנסיה והחסכונות.
    אבל כמה מאיתנו באמת פותחים אותם ומבינים מה קורה עם הכסף?

    רוב האנשים מקבלים את המייל, רואים טבלאות ומספרים, וסוגרים. לא מתוך חוסר אחריות, אלא כי לא ברור מה באמת חשוב לבדוק. אבל בתוך הדוח הזה נמצאת מפת המצב הכלכלית שלכם.

    לפני שאתם ממשיכים לקרוא, שווה לעצור רגע ולפתוח את הדוח האחרון שקיבלתם.

    כשתסתכלו עליו, שאלו את עצמכם כמה שאלות פשוטות:
    האם התשואה שקיבלתם סבירה ביחס למסלול שבו אתם נמצאים?
    מה גובה דמי הניהול שאתם משלמים, והאם הם מתאימים לגובה הצבירה שלכם?
    באיזה מסלול השקעה אתם נמצאים, והאם הוא תואם את הגיל ואת רמת הסיכון שמתאימה לכם?
    האם כל ההפקדות שבוצעו עבורכם אכן נכנסו במלואן?
    ומה אומרת תחזית הקצבה לגבי רמת החיים העתידית שלכם?

    לא צריך להבין כל מספר לעומק, אבל כן חשוב להבין את התמונה.

    הדוח התקופתי אינו מסמך טכני בלבד. הוא כלי שליטה.

    לא פעם אני רואה אנשים שמגלים באיחור שהם במסלול שאינו מתאים להם, משלמים דמי ניהול גבוהים מהנדרש, או שלא בוצעו הפקדות כפי שסברו. בדיקה אחת בזמן יכולה למנוע טעויות שנגררות שנים.

    מי שלא בודק, משאיר את הכסף להתנהל על אוטומט.

    המטרה איננה להילחץ מכל שינוי קטן, אלא לוודא שהכיוון נכון. שהכסף שלכם לא רק מופרש, אלא גם מנוהל בהתאם למטרות שלכם.

    אם יש נקודות שאינן ברורות, חשוב לא להתעלם מהן. בהירות היום חוסכת אי ודאות מחר.

    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה

    חתימה קטנה.png

  • רחל עומסיר רחל עומסי התייחס לנושא זה ב

נושאים מוצעים


  • 5 הצבעות
    1 פוסטים
    58 צפיות
    רחל עומסיר
    ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה בפגישות עם פורשים אני רואה עד כמה שנות חיסכון חסרות יכולות להשפיע על החיים אחרי העבודה. חלקם התחילו לעבוד בגיל מאוחר. אחרים עבדו במשך שנים, אבל המעסיקים החלו להפקיד עבורם לפנסיה רק בעקבות פנסיית החובה. הם עבדו, התפרנסו והחזיקו את הבית. אבל היום, כשבודקים מה תהיה ההכנסה החודשית שלהם בפרישה, מתברר שהכסף שנצבר לא תמיד מספיק. לראות אדם אחרי שנות עבודה שמנסה להבין כיצד יממן את הוצאות המחיה שלו, זו מציאות קשה מאוד. לצעירים של היום יש הזדמנות להגיע למקום אחר. בשונה מחלק מהפורשים כיום, צעירים שמפקידים לפנסיה כבר בתחילת דרכם יכולים לצבור חיסכון לאורך עשרות שנים. אם ישמרו על רצף הפקדות, יימנעו ממשיכות שפוגעות בחיסכון ויקבלו החלטות שמתאימות לצרכים שלהם, יש להם פוטנציאל להגיע לפרישה עם חיסכון משמעותי יותר מזה שצברו רבים מהפורשים היום. לכן ההצעה של המועצה הלאומית לכלכלה לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40 מעוררת אצלי דאגה. חשוב לדייק: ההצעה אינה מבטלת את כל ההפקדות לפנסיה. היא עוסקת בחלקו של העובד, תוך השארת הפקדות המעסיק. הפרסום שעליו מבוסס הדיוור מציג הצעה לשינוי, ולא הוראה שמאפשרת להפסיק להפקיד. המטרה היא להגדיל את ההכנסה הפנויה של צעירים בשנים שבהן ההוצאות כבדות. והקושי הזה אמיתי. דיור, ילדים, חשבונות והוצאות בלתי צפויות, לפעמים כל תוספת לנטו יכולה לעזור. אבל דווקא בשנים האלה יש לחיסכון יתרון שקשה להשלים בהמשך: זמן. כסף שמופקד בגיל צעיר יכול להיות מושקע במשך עשרות שנים. כאשר נצברות תשואות, גם הן יכולות להמשיך לצבור תשואה וזהו אפקט הריבית דריבית. התשואה אינה מובטחת, אבל ככל שמתחילים מוקדם יותר, יש לכסף יותר זמן לצמוח. לכן, כשמוותרים על הפקדה היום, מוותרים גם על פוטנציאל הצמיחה שלה עד הפרישה. “נחסוך יותר בגיל 40” נשמע כמו פתרון פשוט. אלא שבגיל 40 לא בהכרח יהיו פחות הוצאות, והשלמת הפער עלולה לדרוש הפקדות גבוהות יותר. ומה יקרה לכסף שיישאר בנטו? אצל חלק מהמשפחות הוא יסייע לצרכים חיוניים. אצל אחרות הוא עלול להיבלע בהוצאות השוטפות או בשדרוג רמת החיים, בלי להיבנות כחיסכון חלופי. ההקלה תורגש מיד. הפער בחיסכון יתגלה הרבה יותר מאוחר. וזו בדיוק הנקודה שמעסיקה אותי כשאני פוגשת פורשים: בשלב הזה כבר קשה יותר לתקן. לא תמיד אפשר להמשיך לעבוד, להגדיל הכנסה או להשלים שנים של הפקדות חסרות. מה כדאי לצעירים לקחת מהניסיון של הדור הפורש? לא לחכות לגיל הפרישה כדי לבדוק את הפנסיה. כדאי לוודא שההפקדות מגיעות במלואן, להבין מה דמי הניהול, לבדוק שהכיסוי הביטוחי מתאים ולבחון את מסלול ההשקעה בהתאם למטרות ולטווח הזמן. גם לפני משיכת כספים או שינוי בהפקדות, כדאי להבין מה תהיה המשמעות לעתיד. המטרה היא לבנות איזון שמתאים לחיים היום, ושומר גם על האפשרויות שלנו מחר. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 7 הצבעות
    10 פוסטים
    485 צפיות
    רחל עומסיר
    אני לא מבינה על מה הדיון בכלל. בהודעה רשום עניין הכשרות. בפעם הבאה לפני שכותבים תגובה מומלץ לקרא.... וכמו שרשמת כמעט כל הפוסקים.... ואם יש "הארה" מומלץ לפנות אישית.
  • 2 הצבעות
    1 פוסטים
    156 צפיות
    רחל עומסיר
    ריבית בנק ישראל ירדה, האם עדיין כדאי להשאיר כסף בקרן כספית? האם גם אתם כששמעתם על ירידת הריבית שאלתם את עצמכם האם קרן כספית עדיין משתלמת, או שאולי כדאי לחפש אלטרנטיבה אחרת לכסף הפנוי שלכם? התשובה לא תלויה רק בגובה הריבית. היא תלויה בעיקר בשאלה אחת פשוטה, למה הכסף הזה מיועד? אם מדובר בכסף שאתם צריכים שיהיה זמין עבורכם בכל רגע כמו קרן חירום, כסף לבלת"מ או פשוט תחושת ביטחון כלכלית אז קרן כספית עדיין יכולה להיות פתרון נכון מאוד. למה? כי מעבר לריבית, יש כאן עוד שני דברים משמעותיים, נזילות וביטחון. לפעמים המטרה של הכסף היא לא רק להרוויח יותר אלא גם לשמור על הערך שלו ושלא יתבזבז בדרך. אני פוגשת לא מעט אנשים המחזיקים סכומים יפים בעו"ש רק כי הם "מחכים להחליט". ובינתיים הכסף פשוט נעלם לאט לאט על קניות קטנות, חופשות, הוצאות לא מתוכננות או סתם תחושה שיש כסף זמין. דווקא קרן כספית הרבה פעמים יוצרת סוג של גבול בריא. הכסף נשאר נזיל וזמין אבל לא יושב מול העיניים בכל רגע, וכשיש סדר יש גם פחות בזבוזים מיותרים. אבל חשוב לומר, לטווח בינוני וארוך, קרן כספית בדרך כלל אינה הפתרון המתאים למי שרוצה לייצר צמיחה אמיתית לכסף שלו. קרן כספית נועדה בעיקר לשמירה על ערך הכסף ולניהול נזילות, לא לבניית הון לאורך שנים. וככל שטווח הזמן ארוך יותר, בדרך כלל נכון לבדוק פתרונות השקעה נוספים שיכולים להתאים יותר למטרות העתידיות שלכם. אם מדובר בכסף שאתם יודעים בוודאות שלא תצטרכו בנזילות יומיומית והבנק מציע ריבית גבוהה יותר בפיקדון סגור, בהחלט שווה לבדוק את האפשרות הזאת ואף לנהל משא ומתן עם הבנק כדי לשפר את התנאים והריבית המוצעת. יחד עם זאת, חשוב לוודא שטווח הזמן שבו הכסף יהיה סגור אכן מתאים לצרכים שלכם ולרמת הנזילות שתצטרכו בתקופה הקרובה. אם אתם עדיין מתלבטים ולא בטוחים מה נכון עבורכם, לפעמים הדבר הכי נכון הוא פשוט להתחיל. להתחיל לעשות סדר, להבין מה המטרה של הכסף ורק אחר כך לדייק את הפתרון המתאים עבורכם. כסף שעומד במקום בדרך כלל לא מייצר שקט. כסף שמתוכנן נכון כן. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 7 הצבעות
    1 פוסטים
    173 צפיות
    רחל עומסיר
    האם יכול להיות שחצי ועוד חצי שווים יותר ממשרה מלאה אחת? רבים מנסים להגדיל שכר דרך אותו מקום עבודה. עוד שעות, עוד אחריות, עוד עומס. זה נשמע טבעי. אבל לא תמיד זו הדרך החכמה ביותר לבנות יציבות כלכלית. משרה מלאה אחת אינה בהכרח שווה לשתי משרות חלקיות. כאשר כל ההכנסה נשענת על מעסיק אחד נוצרת תלות בגורם אחד. שינוי קטן במקום העבודה עלול להשפיע על כל התזרים שלכם. לעומת זאת, חצי משרה ועוד חצי משרה יכולים לייצר יתרון משמעותי: שני מקורות הכנסה פיזור סיכון תעסוקתי גמישות בשעות העבודה הזדמנות להתפתח בשני תחומים ולעיתים אין מדובר רק בשני מקומות עבודה כשכירים, אלא גם בשילוב של עבודה עצמאית בהיקף חלקי. שילוב כזה עשוי להוות מקור הכנסה נוסף ולחזק את היציבות הכלכלית הכוללת. דווקא השילוב מאפשר להגדיל את השכר הכולל בצורה משמעותית יותר מאשר להעמיס שעות במקום אחד. הגדלת שכר אינה רק שאלה של כמה תרוויחו החודש אלא כמה יציב המבנה הכלכלי שלכם. בגיל צעיר, הבחירה איך להגדיל הכנסה משפיעה על הביטחון הכלכלי לשנים קדימה, על רמת השחיקה ועל היכולת לצמוח מקצועית. עם זאת, חשוב לזכור שהכול בגדר השתדלות. אנו פועלים, מתכננים ומגדילים את אפשרויות ההכנסה ככל שניתן, אך לכל אחד יש את המסלול והיקף ההצלחה שנקבעו עבורו מלמעלה. האחריות שלנו היא לעשות את המיטב במסגרת ההשתדלות, ולבנות תכנון כלכלי נכון וחכם. לפעמים חצי ועוד חצי באמת גדולים יותר משלם אחד. אם אתם שוקלים איך להגדיל את השכר שלכם בצורה חכמה, שווה לבחון גם את האפשרות הזו כחלק מתכנון כלכלי נכון. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: unnamed.png]
  • 1 הצבעות
    1 פוסטים
    230 צפיות
    רחל עומסיר
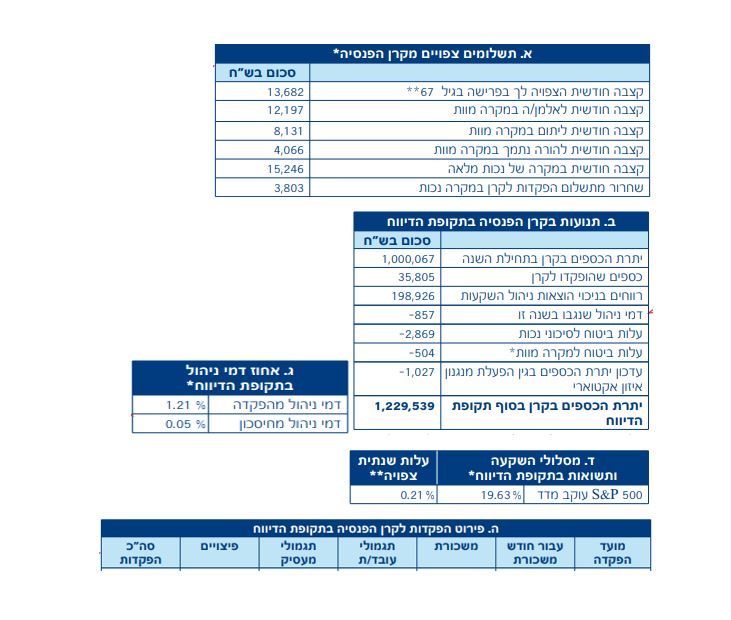
    קיבלתם דוח תקופתי? כך תוודאו שהכסף שלכם עובד עבורכם! בימים אלו מגיעים אליכם הדוחות התקופתיים של הפנסיה, קרנות ההשתלמות, קופות הגמל, חיסכון לכל ילד ועוד. לרוב, הם מלאים במספרים וטבלאות, אבל בתוכם מסתתר מידע נחוץ שיכול להשפיע על העתיד הכלכלי שלכם. מה חשוב לבדוק בדוח? תשואות ודמי ניהול – האם הכסף שלכם צומח בקצב הנכון או שאתם משלמים יותר מדי? התאמת מסלול ההשקעה – האם המסלול שלכם מתאים לגיל ולמצבכם האישי? זכויות וכיסויים ביטוחיים – האם יש מרכיבי ביטוח מיותרים או חסרים? הפקדות והפקדות מעסיק – האם כל הכספים שהיו אמורים להיכנס אכן הופקדו? תחזית קצבה עתידית – האם הסכום שיהיה לכם בפרישה, תואם את הצורך שלכם? כמה מבינים באמת את הדוח שלהם? על פי נתונים עדכניים, כ-80% מהאנשים לא פותחים כלל את דוחות הפנסיה שלהם, ורק 17% מהם מבינים את תוכנם (על פי מחקר של ד"ר דויד לייזר מאוניברסיטת בן-גוריון). למה זה כל כך נחוץ? מדובר בכ-2.5 משכורות בשנה שמושקעות בפנסיה! אם לא תבדקו את הדוחות ותנהלו את החסכונות שלכם נכון, אתם עלולים להפסיד סכומי כסף משמעותיים לאורך השנים.  איך ייעוץ מקצועי יכול לעזור? למקסם תשואות ולשלם פחות דמי ניהול. לבחור מסלול שמתאים בדיוק עבורכם. לוודא שכל ההפקדות בוצעו כראוי. לבדוק את גובה הקצבה הצפויה ולתכנן בהתאם. לבנות תוכניות חיסכון לעוגן כלכלי ולחתונות ילדים. לקבל ביטחון שהכסף שלכם מנוהל נכון. [image: דוח רבעוני.JPG] הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: חתימה למייל .png]