

ריבית בנק ישראל וריבית הפריים
נדל"ן ומשכנתאות
108
פוסטים
18
כותבים
6.4k
צפיות
18
עוקבים
-
-
קל"צ
היא קבועה ולא משתנה בכלל
מל"צ
משתנה פעם בכמה זמן שהוגדר בלקיחת המשכנתא (בדר"כ שנתיים) אז בתחנה הבאה הוא יראה ירידה בהחזר החודשי
פריים
משתנה מיידית עם כל שינוי בריביות ולכן הוא יראה את השינוי כבר בחודש הקרוב
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
במיחזור כדאי לחכות?
-
-
במיחזור כדאי לחכות?
@מבין-עניין לא.
כי כרגע עדיין אפשר להספיק לתפוס מרווחים נמוכים -
@ia90990 נכון, זה אוטומטי.
-
@פושט-רגל-מרמה-ד טוב בינתיים הצפי הוא לירידות בזמן הקרוב אז אפשר להתכונן לקנייה....
@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונה -
@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונה@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונהרק נקודה קטנה למחשבה.... זה בדיוק מה שחשבו כולם לפני שהגענו לריביות אפסיות.
המסקנה... לא בטוח אבל צריך גם לקחת את זה בחשבון ולא ללכת כעיור אחרי "נבואות" שונות גם של "מומחים" -
@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונהרק נקודה קטנה למחשבה.... זה בדיוק מה שחשבו כולם לפני שהגענו לריביות אפסיות.
המסקנה... לא בטוח אבל צריך גם לקחת את זה בחשבון ולא ללכת כעיור אחרי "נבואות" שונות גם של "מומחים"@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונהרק נקודה קטנה למחשבה.... זה בדיוק מה שחשבו כולם לפני שהגענו לריביות אפסיות.
המסקנה... לא בטוח אבל צריך גם לקחת את זה בחשבון ולא ללכת כעיור אחרי "נבואות" שונות גם של "מומחים"לא הבנתי את הנקודה שאתה רוצה להעביר, מה אתה אומר? שאדם יכול לקחת משכנתא על סמך שיהיה עוד פעם משבר עולמי כמו הקורונה?
וה"מומחים" התבררו כ"נבואה" שאינה נכונה בגלל שהם לא צפו את הקורונה?
לסיכום, מי שרוצה לקחת משכנתא צריך לחשב את תחזיות הריבית ע"פ השוק ולא ע"פ חוזים הכוכבים. -
@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונהרק נקודה קטנה למחשבה.... זה בדיוק מה שחשבו כולם לפני שהגענו לריביות אפסיות.
המסקנה... לא בטוח אבל צריך גם לקחת את זה בחשבון ולא ללכת כעיור אחרי "נבואות" שונות גם של "מומחים"לא הבנתי את הנקודה שאתה רוצה להעביר, מה אתה אומר? שאדם יכול לקחת משכנתא על סמך שיהיה עוד פעם משבר עולמי כמו הקורונה?
וה"מומחים" התבררו כ"נבואה" שאינה נכונה בגלל שהם לא צפו את הקורונה?
לסיכום, מי שרוצה לקחת משכנתא צריך לחשב את תחזיות הריבית ע"פ השוק ולא ע"פ חוזים הכוכבים.@חיסכון-לחתונה לא רק הקורונה גרמה להורדת ריבית. דוקא להיפך חרי הקורונה התחילו העליות. וגם, היה משבר הסב פריים ב2008 שגרם לקריסת הריביות. בקיצור... כל כמה שנים יש משבר שלא צופים אותו ומשהו משתנה.
ומה קרה בין 2015 ל- 2021 שהריבית הייתה אפסית ואף אחד לא צפה את זה?
בקיצור, מציע להשוות את התחזיות של המומחים ב20 שנה האחרונות למציאות. לא תמיד ממש תואמות. -
@בית-שמש
דבריך נכונים למי שלוקח משכנתא לשנתיים.
אבל מי שלוקח לקצת יותר זמן, אז הוא צריך לקחת בחשבון שהצפי שרביות האפסיות שהיו בשוק לפני כ6-7 שנים לא יחזרו, לא בזמן הרוב ולא בזמן הרחוק.
תנודת הריבית תהיה בין 3-4% בנק ישראל, כלומר 4.5-5.5 פריים.
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום, ובוודאי שהריבית תרד עוד קצת אז המרווח של הבנק יעלה ואולי כבר יהיו הצעות של פריים פלוס.
לכן מי ש"מתכונן" לקחת משכנתא צריך לדעת שההבדל של עוד 200 ש"ח לפה או לפה לא כ"כ משנה את התמונהכמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום
אמנם נכון שזאת המגמה, אבל חייב להוסיף שכרגע עדיין אפשר להוציא פריים-0.85%.
מניסיון.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
כמובן שמי שקיבל בעבר הצעות של פריים מינוס כדוגמת P-0.7 כבר לא יכול לקבל את זה היום
אמנם נכון שזאת המגמה, אבל חייב להוסיף שכרגע עדיין אפשר להוציא פריים-0.85%.
מניסיון.@Magshimim
נשמח למידע -
@Magshimim
נשמח למידע -
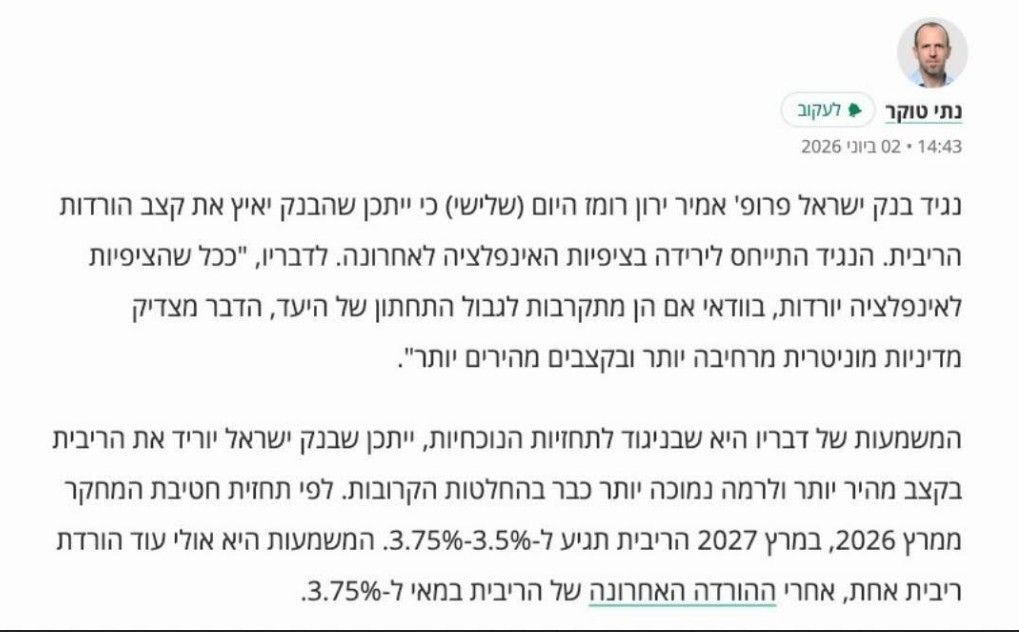
לא הבנתי,
לפי חטיבת המחקר במהלך השנה תהיה רק עוד ירידה אחת?
זה לא היה משמע מדברי הנגיד
וגם בשוק מעריכים שיהיו לפחות 2 הורדות אם לא 3.
לא כך?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
לא הבנתי,
לפי חטיבת המחקר במהלך השנה תהיה רק עוד ירידה אחת?
זה לא היה משמע מדברי הנגיד
וגם בשוק מעריכים שיהיו לפחות 2 הורדות אם לא 3.
לא כך?@חיסכון-לחתונה לפי התחזית אמורה להיות עוד הורדה אחת אבל בניגוד לתחזיות משמע מדברי הנגיד שיהיו הורדות נוספות
-
מ מבין עניין התייחס לנושא זה ב
-
היום התפרסם מדד המישרות שנוספו בארה"ב.
הוא היה גבוה מאוד מהצפוי ומראה על שוק חזק ועל כסף שזורם.
דבר שגורם לחשש מעלית האינפלציה ולכן מרחיק את הצפיה להורדת ריבית בארה"ב.
דבר שכמובן משפיע גם בארץ.
לכן ההצהרות של הנגיד על הורדות עכשיו נשארות שסימן שאלה בנוגע לביצוע. -
עוד התפרסם אתמול האינפלציה בארה"ב.
שהיא היתה גבוה מאוד (העליה הגדולה ביותר ב3 שנים האחרונות)
כעת רוב הערכות שהנגיד שם לא יוריד את הריבית גם לא בטווח הרחוק יותר ואף יש סיכוים להעלאה בהמשך.
כאמור בנק ישראל תמיד דואג לשמור על מאזן מסוים של הריבית בארץ ביחס לארה"ב לכן זה עוד סיבה דוקא שלא תרד לבסוף הריבית פה בארץ.



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)