דילוג לתוכן

סוכות תרפ״ו ותשפ״ו נפגשים

כלכלת המשפחה
1 1 202 1
  • בתרפ״ו, הסוכה נבנתה מקרשים פשוטים, סכך ירוק מהשדות וקישוטים שגזרו הילדים מנייר צבעוני.

    האיש מתרפ״ו עבד קשה מהזריחה ועד השקיעה, וכשהגיע החג – ישב עם משפחתו בסוכה רעועה, אכל פת חמה ושר זמירות, והרגיש מלך.

    בתשפ״ו, הטלפון לא מפסיק לצלצל: שלום וברכה, מדבר כספא מבנק כסף קל… מגיעה לך הלוואה לחג עם ריבית חגיגה!

    האיש מתשפ״ו מחייך, מוציא עוד כרטיס אשראי מהארנק, וממהר לקנות תאורת לד נוצצת, סט כלים חדש ובדים מהודרים לדפנות.

    האיש מתרפ״ו מרים גבה:

    תגיד, מה כל זה? אצלנו הסוכה הייתה פשוטה, והלב היה שמח.

    אתה רוצה שמחת בית השואבה או שישאב ממך כל השמחה?

    האיש מתשפ״ו עונה בביטחון:

    יהיה בסדר… סמוך על סמוך… תמיד יש עוד הלוואה שתכסה את הקודמת.

    האיש מתרפ״ו מהנהן:

    בסוכות אנחנו זוכרים שהכל ארעי – גם הבית, גם הכסף. מי שחי על חובות – חי תמיד בסוכה מתנדנדת.

    ואתה יודע מה? מי שרוצה להגיע לפסח בלי קריסה, צריך להתחיל עכשיו."

    האיש מתשפ״ו מתבלבל:

    עכשיו? אבל פסח עוד חצי שנה…

    האיש מתרפ״ו מחייך:

    כן, עכשיו. תשים בצד כל חודש סכום קטן – עד פסח זה נהיה הרבה. תכתוב רשימה סגורה, אל תרדוף אחרי אשראי, ותחפש שמחה בפשטות.

    ואז מוסיף בקול תקיף יותר:

    אל תטעה – אנחנו לא בתרפ״ו. אתה חי בתשפ״ו, וזה בסדר. תחיה עם הנוחות, השפע והברכה, עם מה שיש היום.

    אבל תחיה מהכנסות שלך – לא מהחובות שלך. זו כל התורה.

    האיש מתשפ״ו שותק רגע, מביט בסוכתו המפוארת ובחשבונות המתרבים, ומבין:

    האור הגדול ביותר בסוכה לא בא מהפנסים החשמליים – אלא מהשקט שבלב, כשחיים מתוכנן ונכון.

    טיפים כלכליים מסוכות עד פסח

    קופה קטנה לפסח – להפריש כבר עכשיו סכום בכל חודש. עד פסח זה מצטבר לאלפי שקלים.

    לחיות מהכנסות, לא מהלוואות – אם אין כסף זמין, לא קונים. כרטיס אשראי זה לא הכנסה.

    רשימת קניות סגורה – לכתוב מראש מה חייבים לחג ולעמוד בזה. בלי עוד משהו קטן.

    ביטול סמוך על סמוך – אל תבנה על הלוואה שתכסה הלוואה. כל הוצאה – רק מתוך מה שנכנס.

    התחלה קטנה עכשיו = רווח גדול אחר כך – כל שקל שנחסך היום מונע ריבית ודאגות יקרות מחר.

נושאים מוצעים


  • 8 הצבעות
    1 פוסטים
    177 צפיות
    פלוספ
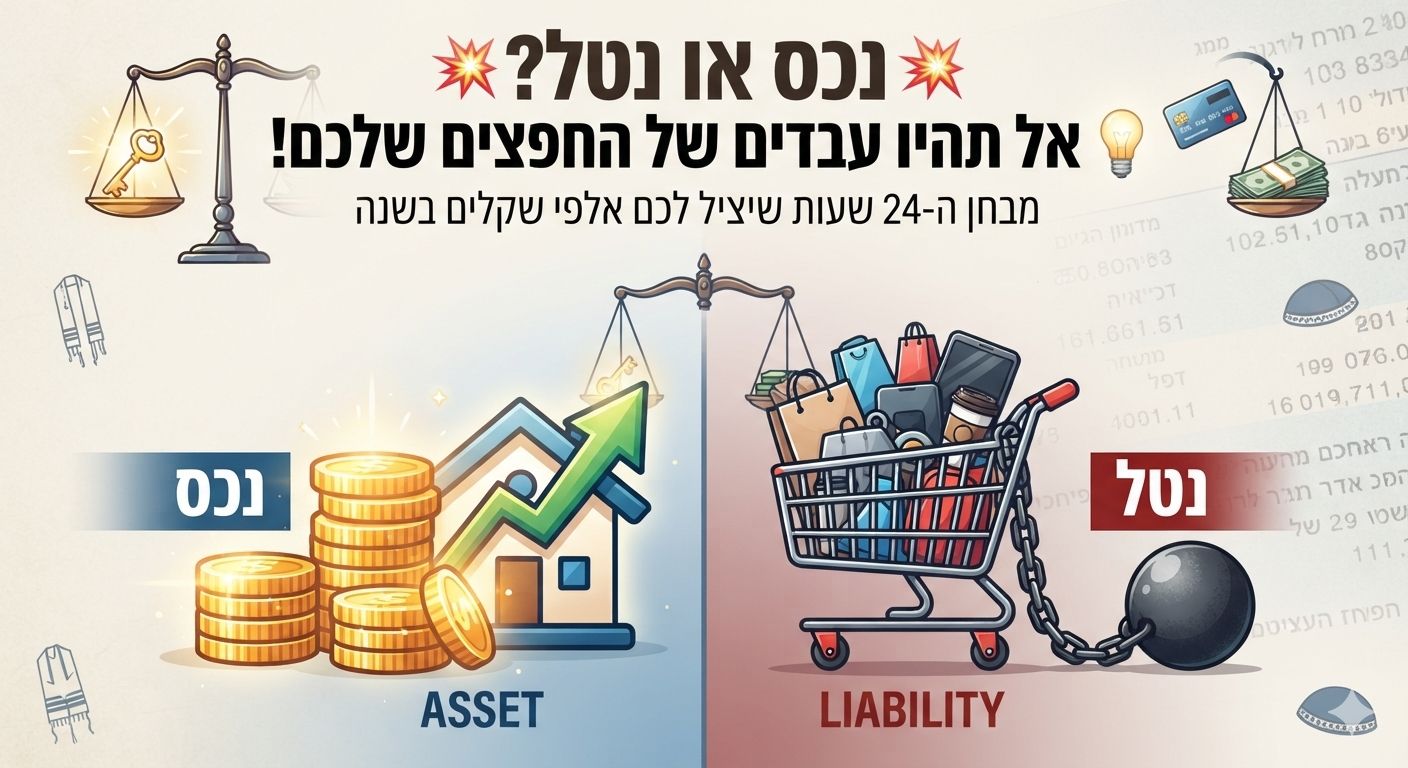
    במסגרת עבודתי ופגישותיי עם אברכים יקרים, יצא לי לשבת לא מעט על דפי חשבון הבנק. עברנו שורה אחר שורה, סעיף אחר סעיף. המטרה הייתה פשוטה: להבין לאן הכסף הולך, ואיך אפשר לחסוך. התובנה שעולה שוב ושוב מהמפגשים הללו היא כואבת אך פשוטה: אנשים פשוט לא שמים לב כמה הוצאות מיותרות מצטברות בשנה על דברים של מה בכך. "שקל לשקל מצטרף לחשבון גדול", וההוצאות הקטנות הללו מפעפעות ומרוקנות את החשבון בלי שנרגיש. כדי לעשות סדר בבלגן ולמנוע את זליגת הכספים הזו, יש כלל ברזל אחד שמנחה אותי בכל הוצאה משמעותית. זהו מבחן פשוט בן שלוש מילים שכל אחד חייב לשאול את עצמו לפני שהוא מוציא כרטיס אשראי (או המזומן...): נטל או נכס? העולם הכלכלי שלנו מתחלק בגדול לשני סוגי רכישות: • נכס: משהו שאתה קונה, והוא מכניס לך כסף או מייצר לך ערך כלכלי עתידי (משיא תשואה). • נטל: משהו שאתה קונה, ומאותו רגע הוא רק מוציא ממך כסף באופן קבוע. ניקח דוגמה נפוצה מאוד: רכישת רכב. מדובר בצורך לגיטימי לחלוטין. אבל לפני שרצים למגרש המכוניות, צריך לפרק את המניע. מאיפה נובע הרצון? אם הרצון מגיע מתוך רצון לנוחות, פינוק או "כיף" – זו זכותו של אדם, בתנאי שיש לו מקור מימון ברור ויציב לזה. למה? כי רכב הוא נטל מובהק. מעבר להוצאה הראשונית והכבדה על הקנייה, הרכב לא מפסיק "לאכול": ביטוחים, טסט, דלק, טיפולים, ירידת ערך ותיקונים בלתי צפויים. הוא שואב כסף מהעו"ש בכל חודש מחדש. אבל, אם אותו אדם בא ואומר: "אני חייב רכב כי אני מתפרנס איתו (עובד כסוכן, משלוחים, או שהרכב מאפשר לי להגיע למשרה שמכניסה לי משמעותית יותר)", כאן התמונה משתנה. הרכב הופך לנכס. הוא כלי שמביא איתו תשואה ומגדיל את ההכנסה. הכלל הזה נכון להכל. החל ממוצרי חשמל, דרך שדרוג של הבית, ועד למנויים חודשיים קטנים. כמעט כל דבר שאנחנו רוכשים הוא או נטל או נכס. בפעם הבאה שאתם עוברים על העו"ש, או עומדים בפני רכישה, תעצרו רגע. אל תסתכלו רק על המחיר שכתוב על התוויות. תשאלו את עצמכם: האם הדבר הזה הולך לעבוד בשבילי, או שאני הולך לעבוד בשבילו? החסכונות הגדולים באמת שלכם נמצאים בדיוק במקום שבו תגידו "לא" לנטל, ו"כן" לנכס. החוכמה האמיתית אינה רק להימנע מנטלים, אלא לדעת כיצד לנתב את המשאבים שלנו כך שהכסף יתחיל לעבוד עבורנו. אנו מכירים היטב את המושג "הקרן קיימת לו לעולם הבא והפירות בעולם הזה". להבדיל, גם בכלכלה – המטרה שלנו היא ליצור "קרן" (נכס) שתניב לנו "פירות" (הכנסה או חיסכון). כשמשפחה מחליטה לוותר על הוצאה שהיא נטל – נניח, ביטול מנוי מיותר, צמצום קניות ספונטניות, או דחיית רכישה של מכשיר יקר שלא באמת נחוץ – היא לא רק "חוסכת". היא מייצרת הון פנוי. אם לוקחים את אותם מאות שקלים שנחסכו בכל חודש ומפנים אותם לטובת חיסכון מניב, השקעה נכונה, או אפילו סגירת חובות מעיקים (שכן חוב הוא הנטל הכבד מכולם, באם יש שם ריבית) – הפכתם במו ידיכם זרם של "נטל" פוטנציאלי ל"נכס" ממשי. סיכום למעשה: אז איך מתרגמים את המאמר הזה לחיים עצמם? הנה שלוש פעולות פשוטות שאתם יכולים לעשות כבר בתחילת השבוע הקרוב: מבחן המרקר (שורה-שורה): הדפיסו את תדפיס העו"ש וחיוב האשראי של החודש האחרון. קחו שני טושים בצבעים שונים. צבע אחד לנכסים (הוצאות שמביאות ערך, בריאות, או פרנסה) וצבע שני לנטלים (הוצאות קבועות או משתנות שרק שואבות כסף ללא תועלת אמיתית). התוצאה מול העיניים תפתיע אתכם. חוק 24 השעות: לפני כל רכישה גדולה שאינה קיומית, קחו נשימה של 24 שעות. בזמן הזה, תשאלו את עצמכם את שאלת המפתח: האם המוצר הזה הולך לשרת אותי, או שאני הולך להשתעבד לתחזוקה ולתשלומים שלו? הגדרת "תקציב נוחות" מראש: מותר ליהנות ומותר שיהיו נטלים בחיים (כמו רכב לנוחות) – אבל רק אחרי שהגדרתם להם תקציב מוגדר מראש שלא פוגע בנכסים או בחיסכון שלכם. העו"ש שלנו הוא שיקוף של הבחירות שלנו. ברגע שנפסיק לקנות "נטלים" במסווה של "נכסים", נגלה שהדרך לרווחה כלכלית ולשקט נפשי קרובה הרבה יותר משחשבנו. אבל... רגע לפני שאתם רצים למחוק כל שורה בעו"ש, חשוב להבהיר נקודה קריטית: לא כל דבר בחיים נמדד רק במשקפיים של נכס או נטל כלכלי. לחם, חלב, גבינה, תרופות או בגד בסיסי לילד לחורף – אלו אינם נטלים. אלו צרכי חיים קיומיים. התורה מצווה עלינו "ונשמרתם מאוד לנפשותיכם", ומשפחה צריכה לחיות, לאכול ולהיות בריאה בנפש ובגוף. נכס או נטל נמדדים במרחב של הבחירה – במקום שבו אנחנו קונים מעבר לצורך האמיתי, במקום של המותרות, הפינוק או ה"מה יגידו". אל תצמצמו בלחם ובחלב של הילדים שלכם. תצמצמו בנטלים האמיתיים – אלו שיושבים בעו"ש, לא נותנים לכם שום ערך קיומי או רוחני, ורק לוקחים מכם את השקט הנפשי. ️ השורה התחתונה הכסף שלנו הוא משאב יקר שניתן לנו מאת השם כדי שנוכל לחיות ברווחה, ללמוד תורה ולגדל משפחה בנחת. כשאתם מנהלים אותו נכון, ומבחינים בין צורך אמיתי לבין נטל מיותר – אתם לא רק חוסכים כסף. אתם קונים לעצמכם את הנכס הכי גדול שיש: יישוב הדעת. [image: image_c3692084.jpg]
  • 1 הצבעות
    11 פוסטים
    864 צפיות
    מרים-הורביץ נכסיםמ
    @פורום אני מכירה אותם רק מהמאגר מידע החינמי הורחב שלהם. תודה על ההארה.
  • 0 הצבעות
    12 פוסטים
    725 צפיות
    ה
    סתם הערה שקשורה לנושא דיברתי לפני שנתים עם רב חשוב של אחד השכונות בירושלים שחתם על מכתב לאחד הקהילות על הזכות של לתרום לבנית בית כנסת וכו.. שהוא חושב שזה נצרך אבל בסוף כשאברכים מסיטים חלק ניכר מהמעשרות שלהם להוראת קבע גדולות זה יבוא על חשבון הקופת צדקה והוא צריך להתישב בדבר איך לאזן ולכלכל את המטרות.
  • 3 הצבעות
    1 פוסטים
    189 צפיות
    יצחק שקל דעתי
    הכול התחיל בפקק אחד, רגיל לגמרי. כולם עומדים, מתקדמים מטר וחוזרים לעמוד. ואז פתאום אחד זז הצידה, נכנס לסמטה צדדית , ופתאום נעלם. תוך דקה הוא עקף את כולם. דרושים מובילים – מי שמוכן לא להסתפק בזרם, למצוא דרכים חדשות, ולקבוע את הקצב שלו. חשבתי על זה הרבה אחרי. יש אנשים כאלה – מובילים. לא מחכים שיזיזו אותם, לא מסתפקים בזרם. פשוט מחפשים דרך אחרת. בעולם הכלכלי זה נראה אחרת, אבל העיקרון זהה. יש את מי שמחכה למשכורת, ויש את מי שמתכנן מה יעשה איתה. יש את מי שמתלונן על יוקר המחיה, ויש את מי ששואל איך אפשר להגדיל הכנסה. המוביל לא בהכרח חכם יותר, הוא פשוט לא נגרר. הוא זה שקם בבוקר ואומר: הפעם אני קובע את הקצב. ואז קורה קסם קטן גם אם הדרך עוד לא ברורה, הוא פתאום רואה הזדמנויות שאחרים מפספסים. קורס השקעות, מיזם קטן, אפילו רעיון לחיסכון פשוט בבית. אבל הנגרר? הוא אומר ”אף אחד לא מצליח,“ אין מה לעשות,“ וממשיך בדיוק באותו מסלול פקוק. וזה לא רק בכסף.זה בתפיסה. מוביל קובע את הטון גם אם העולם סביבו מאחר להבין. מי שמוביל — מגדיר את הכיוון . מי שנגרר — פשוט מתרגל לעמוד במקום . תשאל את עצמך: האם אני נוסע, או רק נוסע אחרי? דרוש מוביל – מה אנחנו מחפשים: יוזמה: לא להסתפק במה שיש, למצוא דרכים חדשות. חשיבה עצמאית: לקבוע את הקצב ולא להישאר בזרם. ראיית הזדמנויות: להבחין במה שאחרים מפספסים. פעולה: להוציא רעיונות, חיסכון או מיזם לפועל. אמונה בעצמך: לדעת שאתה יכול ולהתחיל להתקדם עכשיו. אם אתה רוצה להיות חלק מהמובילים – חייג אליך או אליי ותתחיל להתקדם. כי אתה יכול.
  • 0 הצבעות
    35 פוסטים
    3k צפיות
    מ
    אחרי שהיום ברור כל נושא של שוק ההון. א"כ המיזם "... בכבוד" הנ"ל - אינו אלא גוזל ממונם של ישראל. ממש חבל! במקום שיבזבזו כסף על 'סחיבת' כספים לאירגונם (וברור שהם משקיעים את זה בעצמם...) היו יכולים לעשות ביזנס ע"י העלאת המודעות וייעוץ. אני ממש רואה בזה עוול גדול. עוד יותר מעצבן, שבאחד המודעות שלהם (מובא 6 פוסטים לפני) הם כותבים: "גם אם תרוויחו ממוצע של 10 % שנתי - זה לא יספיק לכם לחתן את הילדים בכבוד...". גם לחשבן ריבית דריבית הם לא יודעים?