

דילוג לתוכן

VTI לעומת VOO

הועבר מסחר עצמאי
4 3 374 5
  • כתב ב נערך לאחרונה על ידי
    #1

    שלום לכולם
    שאלה למומחי השקעות כאן -
    בתיק מסחר עצמאי שלי, רציתי לרכוש ETF שעוקב אחרי S&P.
    (מלבד רוב התיק שהוא VT - מדד עולמי).
    קניתי יחידות קרן VTI של ואנגארד.
    (הסיבה שאני קונה קרנות אמריקאיות - בגלל אזרחותי האמריקאית)
    לאחרונה הבנתי שVTI הוא לא בדיוק S&P, אלא מדד כלל החברות האמריקאיות.
    השאלה היא כמה קריטיים ההבדלים?
    אם ארצה לרכוש עוד, עדיף ללכת על ה- S&P המדוייק (כלומר VOO) ?
    ומה הרציונל להשקיע דווקא ב- VTI או לחילופין דווקא ב- VOO.
    תודה מראש לעונים...

  • כתב ב נערך לאחרונה על ידי
    #2

    יש מישהו?

  • מונטיפיורימ מונטיפיורי העביר נושא זה מ- שוק ההון והשקעות ב-
  • יש מישהו?

    כתב ב נערך לאחרונה על ידי
    #3

    @אפ_על_פי_כן
    תלוי במה אתה רוצה להשקיע.
    בעיקרון תשואת העבר של VOO גבוהה יותר מVTI, כפי שניתן לראות כאן (5 שנים אחרונות):
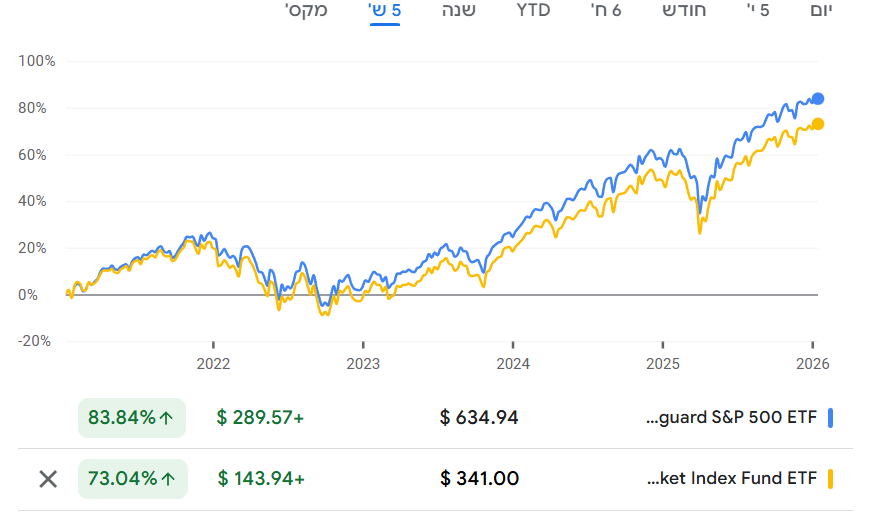
    8755f8b3-94c5-4b32-babe-41df3881599b-image.png
    אבל אם אתה חושב שS&P 500 לא מספק לך פיזור רחב מספיק שים בVTI, אם נראה לך שS&P 500 הוא פיזור רחב מספיק עבורך אין סיבה שלא תלך על VOO.
    אגב, על S&P 500 יש גם את קרן SPYM (SPLG לשעבר) עם דמי ניהול של 0.02% בלבד, במקום 0.03% בקרן VOO של וונגארד. אמנם וונגארד משאילה את המניות שלה לשורטיסטים, מקבלים מהם ריבית ומחזירים את הריבית הזו למשקיעים (שאר החברות שפועלות כך מחזירות לרוב 50% ומטה למשקיעים), אז אפקטיבית זה סוגר את הפער (ויותר) בין ה0.03% של VOO ל0.02% של SPYM. [ובכל אופן, במקרה של קנייה דרך IBI בסכום הנמוך מכ600$ מידי חודש, ודאי יש עדיפות לקנות שבר של VOO שעמלת המינימום היא 5$ מאשר לקנות מניות שלמים של SPYM עם עמלת מינימום של 7.5$].

  • שלום לכולם
    שאלה למומחי השקעות כאן -
    בתיק מסחר עצמאי שלי, רציתי לרכוש ETF שעוקב אחרי S&P.
    (מלבד רוב התיק שהוא VT - מדד עולמי).
    קניתי יחידות קרן VTI של ואנגארד.
    (הסיבה שאני קונה קרנות אמריקאיות - בגלל אזרחותי האמריקאית)
    לאחרונה הבנתי שVTI הוא לא בדיוק S&P, אלא מדד כלל החברות האמריקאיות.
    השאלה היא כמה קריטיים ההבדלים?
    אם ארצה לרכוש עוד, עדיף ללכת על ה- S&P המדוייק (כלומר VOO) ?
    ומה הרציונל להשקיע דווקא ב- VTI או לחילופין דווקא ב- VOO.
    תודה מראש לעונים...

    כתב ב נערך לאחרונה על ידי
    #4

    @אפ_על_פי_כן כתב בVTI לעומת VOO:

    שלום לכולם
    שאלה למומחי השקעות כאן -
    בתיק מסחר עצמאי שלי, רציתי לרכוש ETF שעוקב אחרי S&P.
    (מלבד רוב התיק שהוא VT - מדד עולמי).
    קניתי יחידות קרן VTI של ואנגארד.
    (הסיבה שאני קונה קרנות אמריקאיות - בגלל אזרחותי האמריקאית)
    לאחרונה הבנתי שVTI הוא לא בדיוק S&P, אלא מדד כלל החברות האמריקאיות.
    השאלה היא כמה קריטיים ההבדלים?
    אם ארצה לרכוש עוד, עדיף ללכת על ה- S&P המדוייק (כלומר VOO) ?
    ומה הרציונל להשקיע דווקא ב- VTI או לחילופין דווקא ב- VOO.
    תודה מראש לעונים...

    לא ממליץ על VTI. זה מדד שכולל בתוכו את כלל החברות הנסחרות בארה"ב, וזה אומר שיש בו גם הרבה חברות פח.

נושאים מוצעים


  • 1 הצבעות
    1 פוסטים
    37 צפיות
    S
    רוב המאמרים בשוק ההון עוסקים בשאלה מתי לקנות. מי שמנהל תיק יודע שהשאלה הקשה יותר היא מתי למכור. קנייה היא החלטה אחת. יציאה היא סדרת החלטות, והיא זו שקובעת אם רווח על הנייר יהפוך לרווח בחשבון. בשיטה שאנחנו מלמדים ב-SPT היציאה מחולקת לשלושה חלקים, וכל חלק עונה על פחד אחר. כלל ראשון: מגינים על ההון לפני שחושבים על הרווח לפני הכניסה קובעים מחיר יציאה. הסיכון בעסקה בודדת מוגבל לאחוז אחד משווי התיק, וסטופ טכני שרחוק יותר מעשרה אחוזים מהקנייה פירושו שאין עסקה. מארק מינרביני, זוכה אליפות ההשקעות האמריקאית ב-1997, מתאר בספרו Think & Trade Like a Champion סדר עדיפויות ברור. כשמניה עולה ממחיר הקנייה בשיעור סביר, הוא עובר למצב של הגנה על הרווח: "Once a stock moves up a decent amount from my purchase price, I go into profit-protection mode. At the very least, I protect my breakeven point. The rule is never let a good-size gain turn into a loss." (מארק מינרביני, Think & Trade Like a Champion) בעברית: ברגע שהמניה עלתה סכום סביר מהמחיר שבו קניתי, אני עובר למצב של הגנה על הרווח. לכל הפחות אני מגן על נקודת האיזון. הכלל הוא לעולם לא לתת לרווח משמעותי להפוך להפסד. מינרביני נותן גם דוגמה פשוטה: קנייה ב-50 דולר, עלייה ל-65, והסטופ עולה לפחות ל-50. אם בכל זאת נעצרים שם, ההון נשאר שלם. כלל שני: מימוש חלקי השאלה "מתי לקחת רווח" מטרידה כמעט כל סוחר. מינרביני מציע פתרון שמטפל קודם כול בצד הנפשי: "Protect your psyche! Don't let yourself become consumed with regret or shackled with indecisiveness. Deploy the 'sell-half' rule." בעברית: הגן על הנפש שלך. אל תיתן לחרטה או להיסוס לשתק אותך. השתמש בכלל מכירת החצי. הוא מדגים עם מניה שעלתה 20 אחוז, פי שניים מהרווח הממוצע שלו של 10 אחוז. אם מוכרים חצי מהפוזיציה ברווח הזה, גם אם החצי השני יוחזר לנקודת איזון, העסקה עדיין מסתיימת ב-10 אחוז, בדיוק בממוצע. בשיטה שלנו מממשים בין שליש לחצי מהפוזיציה כשהרווח מגיע ל-15 עד 20 אחוז. הנתונים שמינרביני מביא הם הדוגמה שלו ולא הבטחה לתוצאה. הנקודה היא המבנה: החלק שמומש כבר סגור, והחלק שנשאר מקבל חופש לרוץ. כלל שלישי: את השאר מלווים עד שהמניה עצמה אומרת די על החלק שנשאר לא מנחשים פסגות. מעלים סטופ בהדרגה לפי הממוצע הנע האקספוננציאלי ל-21 יום. סגירה מתחתיו היא יציאה, בלי ויכוח. כך נמנעים משתי טעויות הפוכות: למכור מוקדם מדי מניה מובילה, ולהחזיק מניה שכבר נשברה בתקווה שתחזור. יש גם צד שני לרעיון. מינרביני מסביר שמכירת חלק מהמובילות היא לא ויתור, אלא הקצאה מחדש: "You can sell a portion of the strong performers, take some profits, and reinvest in another promising name. The remainder of your original position, meanwhile, is allowed to keep growing." בעברית: אפשר למכור חלק מהמניות החזקות, לממש חלק מהרווח ולהשקיע בשם מבטיח אחר, בזמן שהיתרה מהפוזיציה המקורית ממשיכה לצמוח. ועוד כלל אחד שאין עליו משא ומתן: אין ממצעים כלפי מטה. הוספה להפסד הופכת טעות קטנה לגדולה. למה זה עובד כי הכללים נכתבו מראש. ברגע האמת, כשהרווח על המסך והלב מתחיל לדבר, אין צורך להחליט מחדש. מי שהחליט מראש בשקט, מבצע. אין כאן הבטחה לרווח. כל עסקה יכולה להסתיים בהפסד, ולכן שלושת הכללים האלה קודמים לכל השאר. את שיטת היציאה המלאה, עם דוגמאות גרפים אמיתיות והסבר צעד אחר צעד בעברית, אפשר ללמוד בקורס SPT: https://spt-trading.com למגיעים דרך פורום בנקל: החודש הראשון בקהילה חינם
  • הוראת קבע בממסחר עצמאי

    מסחר עצמאי שוק ההון מסחר עצמאי
    9
    0 הצבעות
    9 פוסטים
    317 צפיות
    חופש כלכליח
    @elimg שים לב שלפי מה שהעתיקו באשכול על בתי ההשקעות, באלטשולר יש בחלק מהקרנות עמלה של 16 שקל לכל קנייה בהוראה מחזורית, ועל 500 בחודש זה יותר מ-3 אחוז. בסכומים כאלה הייתי מעביר כל חודש לקרן כספית, שלפי מה שכתבו שם היא בלי עמלות, וקונה את הקרן פעם בכמה חודשים בסכום גדול, ככה גם העמלה המינימלית נהיית זניחה וגם השארית.
  • קרן השתלמות

    שוק ההון והשקעות מסחר עצמאי קרן השתלמות
    10
    0 הצבעות
    10 פוסטים
    542 צפיות
    מ
    @לחכמים-לחם said: אני ידעתי על 6.8% אבל זה תלוי ממתי מודדים לפי מה שכתוב פה מ1/1/1871 עד 31/12/2025 הממוצע הוא: 9.42% לפני אינפלציה, 7.14% אחרי אינפלציה. אני בדקתי כאן (יש שם טעות בחישוב הממוצע אבל הממוצע הוא 7.8% בערך לפי הנתונים שלו). @לחכמים-לחם said: אבל משום מה במחשבון של Rהון יש הפרש קל בין אם מחשבים נניח 10 תשואה ו2.5 אינפלציה לבין 7.5 תשואה 0 אינפלציה צריך לברר את הנקודה. הסיבה היא שחישוב השפעת האינפלציה באמצעות הפחתה הוא חישוב מקורב, אבל לא מדויק. נניח שהשקעתי 100 ש"ח, והתשואה היא 10%, כלומר בסוף השנה יש לי 110 ש"ח. אם הייתה אינפלציה של 2.5%, המשמעות היא ש 102.5 ש"ח בסוף השנה שווים בכוח הקנייה שלהם ל100 ש"ח בתחילת השנה. לכאורה נראה שהרווח הריאלי הוא 7.5 ש"ח. אבל גם אותם 7.5 ש"ח נשחקו בעקבות האינפלציה, ולכן הרווח הריאלי האמיתי נמוך מעט מ 7.5 ש"ח. לכן הדרך המדויקת לחשב תשואה ריאלית אינה באמצעות הפחתת שיעור האינפלציה מהתשואה הנומינלית, אלא באמצעות חלוקת התשואה הנומינלית באינפלציה. במילים פשוטות: כמו שהאינפלציה פגעה בקרן, היא פגעה גם ברווחים. לכן, כדי לדעת מהו הרווח במונחי כוח קנייה, צריך להשתמש בחישוב מעט שונה. אמנם בטווח של שנה ההבדל קטן, אבל בטווחים ארוכים הוא כבר משמעותי. לדוגמה, לאחר 20 שנה בתשואה נומינלית של 10% לשנה, הכסף גדל פי 6.73. באינפלציה של 2.5% לשנה, רמת המחירים גדלה פי 1.64 (כלומר, 164 ש"ח בסוף התקופה שווים בכוח הקנייה ל 100 ש"ח בתחילת התקופה). אם פשוט מפחיתים את שיעור האינפלציה מהתשואה הנומינלית, מתקבל הגדלה של פי 5.09. לעומת זאת, בחישוב המדויק באמצעות חלוקה מתקבל גידול ריאלי של פי 4.10 בלבד. זה פער משמעותי. @לחכמים-לחם said: מי שירצה להיות אופטימליסט באמת יחשבן עוד כמה זמן הוא צריך את הכסף, ומתי נקודת ההיפוך. ואז נניח 40 שנה ו20 שנה בהתאמה אז 20 שנה ראשונות מסחר עצמאי ומשם קרן השתלמות. מסכים עם העצה למעשה. לזאת כיוונתי. (אני תומך שתפתח אשכול חדש בעניין, זה חשוב. ובמיוחד שבאשכול זה יש מרכיב נוסף של מס ששאל פותח האשכול).
  • 1 הצבעות
    9 פוסטים
    364 צפיות
    הון_כשרה
    @דוד-גולדברג כתב: @הון_כשר נקודה חשובה. גם בנק ישראל תיאר שהרבה מהחשיפה של המוסדיים למדדים בחוץ היא דרך נגזרים, שבהם רק חלק קטן מהכסף מוחזק בדולרים. אז המודל הפשוט שתיארתי מתאים יותר להחזקה ישירה במניות, ובפועל התמונה מורכבת יותר יותר מזה מכיון שהקרנות הפאסיביים משקיעים כמעט כולם דרך נגזרים, כל הקרנות האלו (הלא-מגודרות) משקיעים בשקלים בזמן עליות. כאן - עליה של אחוז מתורגמת לאחוז נוספת של השקעה בשקלים. לעומת בפנסיה, עליה של אחוז במניות אינו אומר שקונים אחוז של מט"ח, רק בהתאם לשינוי באיזון התיק. מכיון שגם שאר חלקי התיק עולים, ההשפעה הרבה פחות משמעותי.
  • בלינק. פלטפורמה למסחר!

    שוק ההון והשקעות מסחר עצמאי
    20
    5 הצבעות
    20 פוסטים
    1k צפיות
    ס
    @יהודה-לה כתב בבלינק. פלטפורמה למסחר!: זה ממש סכום קטן @יהודה-לה כתב בבלינק. פלטפורמה למסחר!: גם זה ממש סכום זעום ולא מורגש לפי הגישה הזאת גם העובדה שאין עמלות בבלינק היא ממש סכום זעום ולא מורגש, וכבר אין מעלה בבלינק על פני שאר החברות... @יהודה-לה כתב בבלינק. פלטפורמה למסחר!: שלדעתי מתכסה וודאי בפער בין מה שהמדדים בישראל עשו בשנים האחרונות לבין מה שהמדדים האמריקאיים עשו... הופה. חידשת פה משהו. תוכל להרחיב בעניין ולהביא נתונים? @יהודה-לה כתב בבלינק. פלטפורמה למסחר!: אבל אני מניח שרוב המשקיעים מתכננים למשוך את כספי ההשקעות שלהם במהלך שהותם פה בפרוזדור... וגם אם לא לרובם יש אפשרות לדעת לפני שהם ... ולמשוך את הכסף ולהעביר אותו ליורשים / לבורסות אחרות. אולי כן ואולי לא, אין איש יודע עיתו. אבל זה בהחלט שיקול מרכזי שעלול להניא רבים מלקנות קרנות אמריקאיות, וסיבה מספיק רצינית כדי שלא להתרגש מבלינק. @יהודה-לה כתב בבלינק. פלטפורמה למסחר!: מניות?! בישראל יש בסך הכול 537 חברות שנסחרות בבורסה. בארה"ב? כ־8,000 חברות. זה פי 15 יותר – בכל תחום, בכל גודל, בכל שלב עסקי. וזה לא רק עניין של כמות – זה עניין של איכות: החברות המובילות בעולם – אפל, מיקרוסופט, גוגל, נייקי, קוקה קולה – כולן אמריקאיות. כל הסקטורים פתוחים לך – כולל כאלה שכמעט לא קיימים בישראל כמו שבבים, בינה מלאכותית, ביוטכנולוגיה ו־REIT עולמי. אפשר להשקיע במאות מדדים מגוונים, סקטוריאליים, גלובליים – ברמת פירוט ותחכום שאין מה להשוות בכלל למה שיש בארץ. אז כשאתה אומר "לבנות תיק שלם על מניות אמריקאיות זה מיותר", זה בערך כמו לומר שלהיכנס לסופר ענק עם 8,000 מוצרים זה מיותר – וצריך להסתפק בקיוסק השכונתי עם 500 פריטים. אם אתה רוצה לקנות מניות ספציפיות או מדדים אקזוטיים ויוצאי דופן, אז נכון, אולי בלינק היא המקום הנכון עבורך. אבל למשקיע העצל והפסיבי כמוני וכמו עוד רבים כאן שמסתפקים בs&p 500 וכלל עולמי, אין ל"סופר עם ה8,000 מוצרים" מה למכור יותר מאשר ה"קיוסק השכונתי" הישראלי. @yn6733212 כתב בבלינק. פלטפורמה למסחר!: מיכה סטוקס (למי שמכיר...) טוען שמעולם לא גבו מס כזה לישראליים לא מכיר, אבל נניח, וזה שווה את הסיכון שיום אחד יאכפו את זה?


