דילוג לתוכן

כלכלת המשפחה

364 נושאים 4.0k פוסטים

ניהול התקציב הביתי, בקרה על הוצאות, עולם הביטוחים והמיסוי. כל הכלים הפרקטיים להתנהלות כלכלית נבונה שתחסוך לכם אלפי שקלים בשנה.

קטגוריות משנה


  • חוות דעת על רכישות, דילים וקניות חכמות.

    55 591
    55 נושאים
    591 פוסטים
    חופש כלכליח
    @ב.-קונץ יפה שטרחת לבדוק, הרבה פשוט ממשיכים לשלם. רק שווה לבקש מהחברה החדשה את המחיר בכתב, ולבדוק בחשבונית כל כמה חודשים שהמחיר לא זחל למעלה בשקט.
  • 0 הצבעות
    4 פוסטים
    814 צפיות
    אבי ר.א
    קישורים לטורים שנכתבו ע"י מחשב מסלול מחדש
  • 2 הצבעות
    2 פוסטים
    228 צפיות
    ח
    לדעתי זה תלוי במקרה. משכנתא רגילה עם הכנסה מסודרת אפשר לסגור לבד, אם משיגים הצעות לפחות משלושה בנקים ומשווים לריבית הממוצעת שבנק ישראל מפרסם כל חודש. כשיש משהו מסובך, כמו יחס החזר גבוה, הכנסות לא מסודרות או עסקה מורכבת, יועץ טוב בדרך כלל מחזיר את המחיר שלו.
  • ביטוח מחלות קשות

    ביטוח בריאות ביטוח
    8
    0 הצבעות
    8 פוסטים
    293 צפיות
    ח
    @בהצלחה-רבה בקיצור, ביטוח מחלות קשות משלם סכום חד פעמי כשמתגלה מחלה מהרשימה שבפוליסה, בלי קשר להוצאות בפועל, אז הוא משלים ביטוח בריאות ולא מחליף אותו. לפני שקונים כדאי לבדוק בהר הביטוח אם כבר יש לכם כיסוי כזה, ולבקש לראות כמה הפרמיה תעלה בעוד עשר ועשרים שנה, כי בהרבה פוליסות היא עולה עם הגיל.
  • 1 הצבעות
    1 פוסטים
    6 צפיות
    ח
    תזכורת קצרה למי שעוד לא בדק. בקשה להחזר מס אפשר להגיש עד שש שנים אחורה, כך שעל שנת 2020 זו השנה האחרונה, עד סוף דצמבר 2026. מתי שווה לבדוק? אם באותה שנה עבדתם רק חלק מהשנה, החלפתם מקום עבודה ולא עשיתם תיאום מס, תרמתם למוסד מוכר וקיבלתם קבלות, או הפקדתם בעצמכם לביטוח חיים או לפנסיה. בכל המקרים האלה יש סיכוי טוב שנוכה מכם יותר מדי מס. שכירים יכולים להגיש דרך האזור האישי באתר רשות המסים או בטופס 135, עם טופס 106 מכל מעסיק. מי שלא שמר את הטפסים יכול לבקש אותם מהמעסיק. ואם כבר בודקים, כדאי להסתכל גם על 2021 עד 2025, שעדיין פתוחות.
  • 5 הצבעות
    2 פוסטים
    74 צפיות
    ח
    @סדר-בבית על הקייטרינג, מה שהכי משפיע זה הסעיף של מינימום מנות בחוזה. כדאי לסכם מינימום שמרני, שהספירה הסופית תהיה לפי המספר שמוסרים כמה ימים לפני, ולבדוק בהצעת המחיר אם מלצרים, שתייה ומעמ כלולים, כי שם בדרך כלל מסתתרים ההפרשים.
  • תיאום מס וביטוח לאומי

    שכיר ביטוח לאומי תיאום מס
    2
    0 הצבעות
    2 פוסטים
    21 צפיות
    ח
    @אסתר-קונינסקי סיכום מסודר. רק להוסיף למי שכבר פספס: אם לא נעשה תיאום והמעסיק ניכה יותר מדי מס, הכסף לא הולך לאיבוד, אפשר לקבל אותו בהחזר מס עד שש שנים אחורה.
  • החזר מס לאברכים, איך עושים?

    מס הכנסה
    9
    0 הצבעות
    9 פוסטים
    297 צפיות
    חופש כלכליח
    @המחדש מגישים דוח שנתי 1301 באזור האישי, ממלאים את הרווחים בנספח רווחי הון 1322 ומצרפים את טופס 867 שהבנק שולח כל שנה, ואז נקודות הזיכוי יכולות לקזז את המס שנוכה. ואם האישה עובדת, כדאי לבדוק למי מכם הרווח נזקף בחישוב המשותף, כי זה קובע של מי הנקודות מקזזות.
  • 4 הצבעות
    10 פוסטים
    266 צפיות
    חופש כלכליח
    @א.א.פ. אם באתר זה נתקע ברישום, הדרך בלי אינטרנט בכלל היא סניף דואר. הוא צריך להגיע בעצמו, כי אי אפשר בייפוי כוח, עם תעודת זהות ושיק מקורי של החשבון שאליו יעבור המענק או אישור מהבנק, והפקיד ממלא לו את התביעה במקום. בדואר מגישים רק על שנת 2025, עד 27.12.2026.
  • האם אפשר לעשות תיאום מס פעמיים בשנה?

    תאום מס
    7
    0 הצבעות
    7 פוסטים
    141 צפיות
    חופש כלכליח
    @הקול-השפוי אז לפי ההנחיות זה אמור להיות אפשרי, אולי נפלת על פקיד שלא מכיר. אפשר לנסות שוב עם טופס 116 והקבלות, או לבדוק עם המעסיק אם תוכנת השכר שלו מחוברת לתרומות ישראל, ואז זה נכנס לתלוש בלי תיאום. ובכל מקרה הזיכוי לא הולך לאיבוד, מקבלים אותו בהחזר מס אחרי סוף השנה.
  • 2 הצבעות
    5 פוסטים
    266 צפיות
    חופש כלכליח
    @סתם-אחד אפשר. לפי כל זכות מגישים בקשה לתיקון דרגה בכתב, עם נימוקים ומסמכים, דרך המוקד כוכבית 2969, ולשנת הלימודים הזו אפשר להגיש עד סוף דצמבר 2027. ואם הדרגה מתוקנת, התיקון חל רטרואקטיבית על כל השנה.
  • 0 הצבעות
    6 פוסטים
    57 צפיות
    ד
    @הקול-השפוי כתב: @דרור כתב: @הקול-השפוי כתב: @דרור כתב: הצהרת עו"ד זה הדרך היחידה? גם בשביל ילדים? אין לי מושג... לילדים הייתי מעלה מסמך קביל (תשלום חשבון כלשהו) וספח שלי, להוכיח שהם ילדים שלי ושאכן אנחנו תושבי פריפריה אבל בגדול ילדים מקבלים ממילא 50 אחוז בחופשי חודשי, אז לא רואה עניין ילדים מעל 18 זה לכאורה מה שהייתי עושה או הצהרת עו"ד, אבל אין לי בכיס אחד כזה
  • 1 הצבעות
    1 פוסטים
    46 צפיות
    zoog- meusharZ
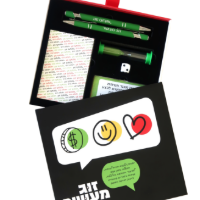
    מכירים את התחושה הזאת כשמזיזים את השעון אחורה וכולם מרוצים? ״יש! עוד שעה לישון!״ אבל בואו נהיה רגע דוגרי… מה קורה עם השעה הזאת בפועל? היא עלולה להיעלם בין הילדים, הסידורים, השיחה בטלפון ועוד כוס קפה שהתקררה בדרך… וזה מזכיר לי משהו מעניין גם בכלכלה: כשיש לנו יותר ממשאב מסוים, אנחנו נוטים להשתמש בו יותר — לפעמים בלי לשים לב בכלל. יש יותר זמן? נמצא איך למלא אותו. יש יותר כסף בחשבון? לפעמים נמצא איך להוציא גם אותו. אז איך באמת מרוויחים את השעה הזאת? מחליטים מראש מה רוצים לעשות איתה! החגים מאחורינו, השגרה חוזרת, וזו הזדמנות נהדרת לעצור לרגע ולעשות סדר — גם בזמן וגם בכסף. הנה האתגר שלי אליכם למוצאי שבת: שעה אחת. קפה טוב. החלטה אחת שיכולה לשנות את ההתנהלות הכלכלית שלכם. בודקים מה השתנה. הוצאות על מסגרות לילדים, צהרונים, חוגים ותשלומים שהסתיימו או התחילו. לפעמים שינוי קטן בהוצאות הקבועות עושה הבדל גדול בתקציב. נותנים הצצה למשכנתא. מתי בפעם האחרונה בדקתם את התנאים שלכם? אם יש לכם מסלול בריבית פריים, כדאי לבדוק מה המשמעות של הריבית הנוכחית עבורכם והאם יש מקום להתייעלות. מחליטים כמה באמת יש לנו להוציא בחודשי. אחרי ההוצאות הקבועות, כמה כסף נשאר לשוטף? לקניות, לאוכל, לבלתמים ולכל מה שהחודש מביא איתו? כשיש מספר ברור, לא צריך לנחש בכל פעם אם אפשר להרשות לעצמנו עוד הוצאה. נותנים לכסף כיוון. מה חשוב לכם להשיג? לסגור חוב, לחסוך לחופשה, לבנות כרית ביטחון או להתקדם למטרה גדולה יותר? מתכננים תקציב שמתאים לחיים שלכם, כדי שיהיה מקום גם לצרכים של היום וגם לחלומות של מחר. כי כשיש בהירות, סדר וכיוון, הכסף מקבל תפקיד אחר. במקום לגלות בסוף החודש לאן הוא נעלם, אתם מחליטים מראש לאן אתם רוצים שהוא יגיע. ואם כבר מקדישים שעה לזוגיות ולכלכלה — למה לא לעשות את זה בכיף? פתחו את „זוג מעושר”— המשחק הזוגי שהופך את השיחה על כסף לחוויה משותפת של שאלות מפתיעות, מחשבה, גילויים ותכנון העתיד שלכם יחד. תגלו מה חשוב לכל אחד מכם, איך אתם מקבלים החלטות כלכליות, ואילו צעדים תוכלו לעשות כדי להתקדם למטרות שלכם. ואם אתם דווקא טיפוסים של מספרים וטבלאות — שבו יחד עם הקפה ובנו את התקציב המשפחתי שלכם. העיקר שתצאו מהשעה הזאת עם קצת יותר בהירות ותוכנית שאפשר להתחיל ליישם. כי שעה שעוברת לא חוזרת.
  • אשכול לסרטונים כלכליים הפתוחים בנטפרי

    נטפרי סירטון כלכלה
    37
    5 הצבעות
    37 פוסטים
    4k צפיות
    א
    רייניץ מארח את בנצי ראקוב עוד לא הספקתי לצפות עלה הרגע ממש אמור להיות מרתק https://youtu.be/kxoQC0tJXyk
  • 14 הצבעות
    6 פוסטים
    374 צפיות
    פישל.פ
    נציב תלונות הציבור הוא מישהו בתוך גוף העירייה, בסוף זה לתת לחתול לשמור על השמנת, מבקר המדינה כשהוא ניגש לעירייה כולם בדריכות, זה תקציבים שנשללים בגלל זה, נקודות זכות ועוד מעירייה, אני מכיר מישהו שהתלונן, וקיבל טלפון מנציג שממש כעס עליו, למה הוא ניגש למבקר המדינה אבל ככה הדברים עובדים זה אבסורד הזוי, אם כל המשרדים היו עובדים נורמלי לא היה צריך בכלל נציב תלונות הציבור במציאות הקיימת, צריך לדעת איפה ללחוץ כדי לקבל תוצאות, מנסיון...
  • 0 הצבעות
    3 פוסטים
    159 צפיות
    חופש כלכליח
    @פיסטוק עצם זה ששניכם עובדים באותו מקום לא משנה למענק. מה שכן פוסל זה עבודה אצל קרוב משפחה או החזקה של 25 אחוז ומעלה בחברה, אז אם אחד מכם הוא המעסיק של השני או שותף בעסק, תבדקו את זה מול רשות המסים לפני שמגישים.
  • 0 הצבעות
    15 פוסטים
    317 צפיות
    צ
    @משה-חיים כתב: @חיסכון-לחתונה כתב: האם יש סיבה לא להכניס למשכנתא? ממליץ לך לקיים שיחה טלפונית עם מאמן כלכלי @חיסכון-לחתונה אני אנסה להסביר בשתי מילים מה שכתב @משה-חיים אם יש כמה הלוואות שאתה רוצה להכניס אותם למשכנתא, צריך להבין למה יש לך כמה הלוואות. ובנוסף כנראה שעכשיו מציק לך גובה ההחזרים. ואם באמת יש קושי בהתנהלות הכלכלית, אז דוקא כאשר מציק לך כדאי לעשות תהליך, כי הכאב מניע את האדם לפעול בצורה חזקה, וזה יכול לגרום לצאת מאיזור הנוחות ולעשות שינוי מועיל.
  • 5 הצבעות
    6 פוסטים
    500 צפיות
    ד
    תודה לכל מי שהגיב, יש פה הרבה צדק. @מאיר-פוזן במוצר סגור שהאחריות עליו של היבואן באמת אין סיבה לשלם יותר, בזה אני מסכים איתך לגמרי. המאמר דיבר יותר על מקומות שבהם השירות הוא חלק מהמוצר עצמו, התאמה, התקנה, מישהו שעונה לטלפון כשמשהו משתבש. @יצירתי אם החיסכון מספיק גדול כדי לכסות גם מוצר שמתקלקל פה ושם, החשבון שלך נכון. @משקיע-וסולידי כשהפער הוא חצי מחיר זה כבר סיפור אחר, ובמה שכתבת על עסקים שהגזימו במחירים ופתחו את הדלת למתחרים זולים יש הרבה אמת.
  • 1 הצבעות
    1 פוסטים
    30 צפיות
    ד
    שמחת תורה מאחורינו, הסוכה כבר על הבוידעם, ובהרבה בתים מגיע עכשיו הרגע הכי פחות שמח של תשרי. פותחים את הבנק, ומחכה שם מספר אדום. תחשבו רגע על שאלה פשוטה. אם לפני ראש השנה הייתם צריכים ללכת לבנק, לשבת מול פקיד ולחתום על הלוואה של 15,000 שקל בשביל הוצאות החגים, הייתם עושים את זה? רוב האנשים היו אומרים שלא. הלוואה זה דבר רציני, חושבים לפני שחותמים. אבל המינוס הוא בדיוק הלוואה כזאת. יש בו ריבית, יש בנק שמרוויח ממנו, רק שאין טופס ואין לוח סילוקין. ובגלל שלא חתמנו על כלום, הראש שלנו בכלל לא רושם אותו בתור חוב. 1. לראות את המספר האמיתי לא היתרה של היום, אלא כמה ריבית שילמתם לבנק בשלושת החודשים האחרונים. זה מופיע בדף החשבון, בשורת הריבית. שווה לחפש את זה ולהסתכל על זה בעיניים. רק בשביל הסדר, מינוס ממוצע של 15,000 שקל בריבית של נניח עשרה אחוז בשנה, זה בערך 1,500 שקל בשנה שיוצאים מהבית בלי שקיבלתם עליהם כלום. 2. בור או דליפה יש שני סוגים של מינוס, וכדאי לדעת עם מי יש לנו עסק. יש בור. הוצאה גדולה וחד פעמית, כמו החגים, שהפילה את החשבון. בור סוגרים פעם אחת וממשיכים הלאה. ויש דליפה. החשבון יורד למינוס כל חודש, גם בלי חגים, פשוט כי ההוצאות הקבועות גבוהות מההכנסות. דליפה לא נסגרת עם שום הלוואה, היא רק חוזרת. הבדיקה פשוטה. איפה עמד החשבון בסוף אב או באמצע אלול? אם גם אז הוא היה באדום, החגים לא יצרו את הבעיה, הם רק חשפו אותה. 3. להחליף חוב בלי סוף בחוב עם סוף את הבור כדאי להפוך להלוואה מסודרת. הרבה פעמים אפשר לקבל הלוואה בריבית נמוכה מזו של המינוס, אבל זה לא העיקר. העיקר הוא שלהלוואה יש תאריך שבו היא נגמרת, ולמינוס אין. גמח יכול להיות פתרון מצוין, רק לזכור שגם הוא חוב לכל דבר, עם ערבים ועם התחייבות. ואם הולכים לבנק או לחברת האשראי, להשוות את העלות הכוללת של ההלוואה ולא רק את ההחזר החודשי, כי החזר נמוך הרבה פעמים פשוט אומר יותר חודשים של ריבית. 4. הטעות שחוזרת שוב ושוב לוקחים הלוואה, סוגרים את המינוס, נושמים לרווחה. ואחרי כמה חודשים המסגרת שוב מנוצלת עד הסוף, ועכשיו יש גם הלוואה וגם מינוס. לכן, ברגע שסגרתם את המינוס, תבקשו מהבנק להקטין את מסגרת האשראי בחשבון. זה לא נעים, זה מרגיש כמו לוותר על רשת ביטחון. אבל מסגרת גדולה ופתוחה היא בדיוק מה שמאפשר לבור להיפתח מחדש. 5. עשר דקות בטלפון עוד דבר שלא הרבה עושים, להתקשר לבנק ולבקש להוריד את הריבית על המינוס. הריבית הזאת לא חקוקה בסלע, ולקוח שמבקש מקבל לפעמים הנחה. זה לא תמיד עובד, אבל זה בהחלט שווה את השיחה. השורה התחתונה המינוס הוא לא חלק מהטבע של משפחה ברוכת ילדים. הוא הלוואה, ויש לה מחיר. וברגע שמתחילים להתייחס אליו ככה, עם מספר, עם ריבית ועם תאריך סיום, הוא מפסיק להיות משהו שמפחדים להסתכל עליו ומתחיל להיות משימה שאפשר לסגור. ומה אצלכם, יוצאים מתשרי באדום או שמצאתם דרך להימנע מזה?

  • מחשבון קל לבניית תקציב

    תקציב משפחתי
    3
    1 הצבעות
    3 פוסטים
    288 צפיות
    ד
    @אברך-מהמרכז @א-יידישע-קאפ יש פה בפורום קובץ אקסל פשוט לתקציב חודשי שמישהו העלה, שווה להסתכל https://forum.benakel.org/topic/217
  • האם קופ״ח חייבת לשלוח חשבונית כל חודש

    חשבונית קופת חולים
    11
    0 הצבעות
    11 פוסטים
    212 צפיות
    חופש כלכליח
    @יום-הדין לגבי החוק אני לא בטוח מה המצב אצל קופות החולים בדיוק. מה שבטוח, אתה יכול לבקש בכתב (מייל או טופס פנייה באתר) פירוט מסודר של כל החיובים לתקופה שאתה רוצה, ולשמור את התשובה. אם זה לא זז מולם, אפשר להגיש תלונה לנציבות קבילות הציבור לפי חוק ביטוח בריאות ממלכתי במשרד הבריאות, שם מטפלים בתלונות על הקופות.