דילוג לתוכן

כלכלת המשפחה

348 נושאים 3.8k פוסטים

ניהול התקציב הביתי, בקרה על הוצאות, עולם הביטוחים והמיסוי. כל הכלים הפרקטיים להתנהלות כלכלית נבונה שתחסוך לכם אלפי שקלים בשנה.

קטגוריות משנה


  • חוות דעת על רכישות, דילים וקניות חכמות.

    53 558
    53 נושאים
    558 פוסטים
    הקול השפויה
    [image: image.jpeg] [image: image.jpeg] https://www.babli.co.il/ultra-orthodox/sim-mehadrin-rabbinical-committee-agreement-kosher
  • 0 הצבעות
    4 פוסטים
    761 צפיות
    אבי ר.א
    קישורים לטורים שנכתבו ע"י מחשב מסלול מחדש
  • 0 הצבעות
    151 פוסטים
    8k צפיות
    ה
    לא הבנתי אתה בא לומר שכל מי שכבר הוציא זכאות יכול להמשיך להירשם להגרלות אע"פ שהוא עריק? חידוש גדול א"כ..
  • מיזם חדש - "כלא 1000"

    גזירת הגיוס כלא 1000 אברכים לומדי תורה יועמשית
    26
    3 הצבעות
    26 פוסטים
    2k צפיות
    פשוט יהודיפ
    @חיסכון-לחתונה אתה מוזמן לממן או להשיג מימון
  • אשכול לסרטונים כלכליים הפתוחים בנטפרי

    נטפרי סירטון כלכלה
    35
    5 הצבעות
    35 פוסטים
    3k צפיות
    א
    ׳ביזנעס׳ עם אהרון סלומון https://www.youtube.com/watch?v=sWcFY-IpcgQ
  • 5 הצבעות
    3 פוסטים
    96 צפיות
    פלוספ
    @צמיחה לגמרי ככה. אבל זה יחסית משהו חדש שנעשה לאחרונה. כמדומני שעדיין רוב הברירת מחדל - מפעם, הם כן על מסלול בסיכון נמוך, אם בכלל.
  • הזמנה לשיעור כלכלי-רגשי

    613
    1
    1 הצבעות
    1 פוסטים
    39 צפיות
    מ
    כמאמן כלכלי, אני פוגש כל הזמן אנשים שרוצים מאוד להתקדם, אבל... לפעמים הם פשוט לא מודעים איך נראים שלבי ההתקדמות תכלס, לפעמים חוסר אמונה ביכולת להשתנות, לפעמים חוששים ש'כל היועצים האלה כאן רק לחקת ת'כסף שלי'... מחר בערב (יום ד') בשעה 20:30 אני מקיים בע"ה שיעור יחד עם ידידי היועץ הרגשי הרב יהודה שוורץ הי"ו - נדון על מצבים שונים מתי האדם זקוק להכוונה ולתהליך כלכלי, ומתי הבשורה תהיה דווקא ע"י שחרור של משהו קטנצ'יק שחוסם אותו מבפנים.. אשפר להירשם מכאן כדי שנשלח לכם לינק לזום וכן את ההקלטה בע"ה. גמר חתימה טובה!
  • 11 הצבעות
    18 פוסטים
    2k צפיות
    חופש כלכליח
    כ-450 אלף משקי בית עברו מחברת החשמל לספקי חשמל פרטיים מאז פתיחת השוק. בראש רשימת הערים עם הכי הרבה משקי בית שעברו לספק פרטי - מודיעין עילית.
  • 'חופש כלכלי'

    613
    10
    0 הצבעות
    10 פוסטים
    342 צפיות
    מ
    @טריידר יש להם 700 המלצות ברשת - 5 כוכבים... אני עוקב אחריהם שנתיים והשיטה היא מאוד מסודרת וזהירה! הם פשוט עם 18 שנים ניסיון ו-2500 רכישות - מטבע הדברים הביצועים שלהם מתקדמים יותר.. באמת שבחלק של שלבי אישורים וכו' אני ממש לא חזק, אבל מדובר מהחברות הגדולות הנסחרות בבורסה הישראלית, והתוכנית של 5.5 שנים לאכלוס היא לכתחילה ולא בדיעבד. ערבות בנקאית וכו'. -עשוי להתאים למי שיש לו למשל דירה אחת להשקעה, והוא רוצה להחזיק בשני נכסים ולהנות מעליית ערך שנים רבות - בלי לשלם מס בקניה ובמכירה. (הצהרה על דירה חלופית - עד שנה מהאכלוס) העלות החודשית לכניסה לעסקה כזאת היא כ-1300 ש"ח (עי' ערך יועצי משכנתא), והרווח לכאו' כמה מאות אלפים בחמש שנים.. אגב, תוכל לראות פרסומים של הפרויקט הזה ברשת ב-1.78 מיליון, וכאן בסרטון חברת הליווי מודיעה לך שהמחיר שהם קיבלו של 1.31 מיליון (ברכישת מאה דירות) - הוא רק 150K תחת מחיר שוק, לאחר התמקחות עם הקבלן.. טוב, אין הרבה עניין בדיונים בתיאוריה - אבל מי שנמצא בלבטים בנוגע לרכישה בפועל, אני שמח לתת לו חצי שעה בטלפון.
  • 0 הצבעות
    10 פוסטים
    163 צפיות
    איש קישא
    @פשוט-יהודי ר יענקל אין יהודי פשוט (יש יהודי שפשוט לו ) אם כבר אז כיהודה ועוד לקרא[image: מישה.jpg]
  • 0 הצבעות
    4 פוסטים
    491 צפיות
    מתעניין 1מ
    בטלפון אומרים כל חנות כמה אחוזי הנחה 0795806900 מצורף קובץ רשימת חנויות - מלכי רבנן.xlsx
  • 7 הצבעות
    1 פוסטים
    111 צפיות
    פלוספ
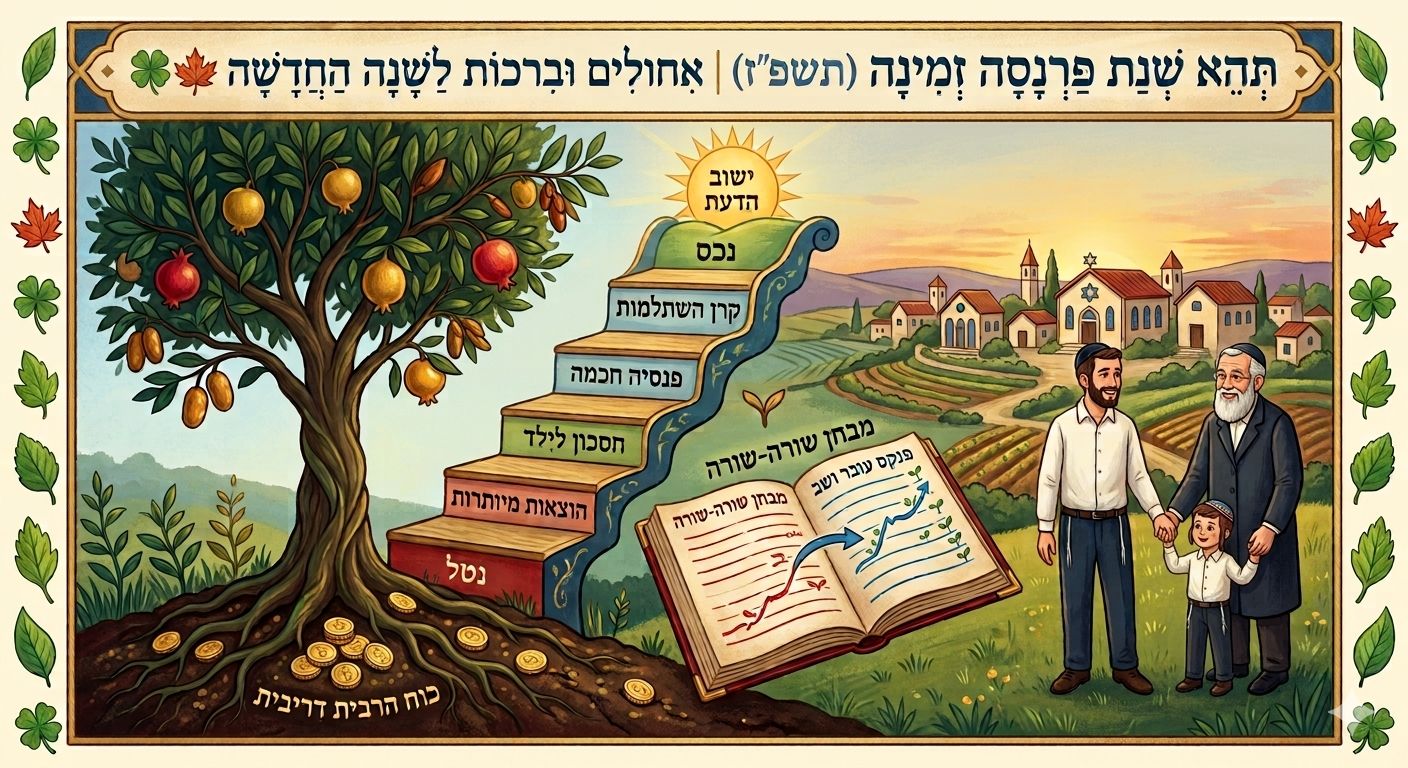
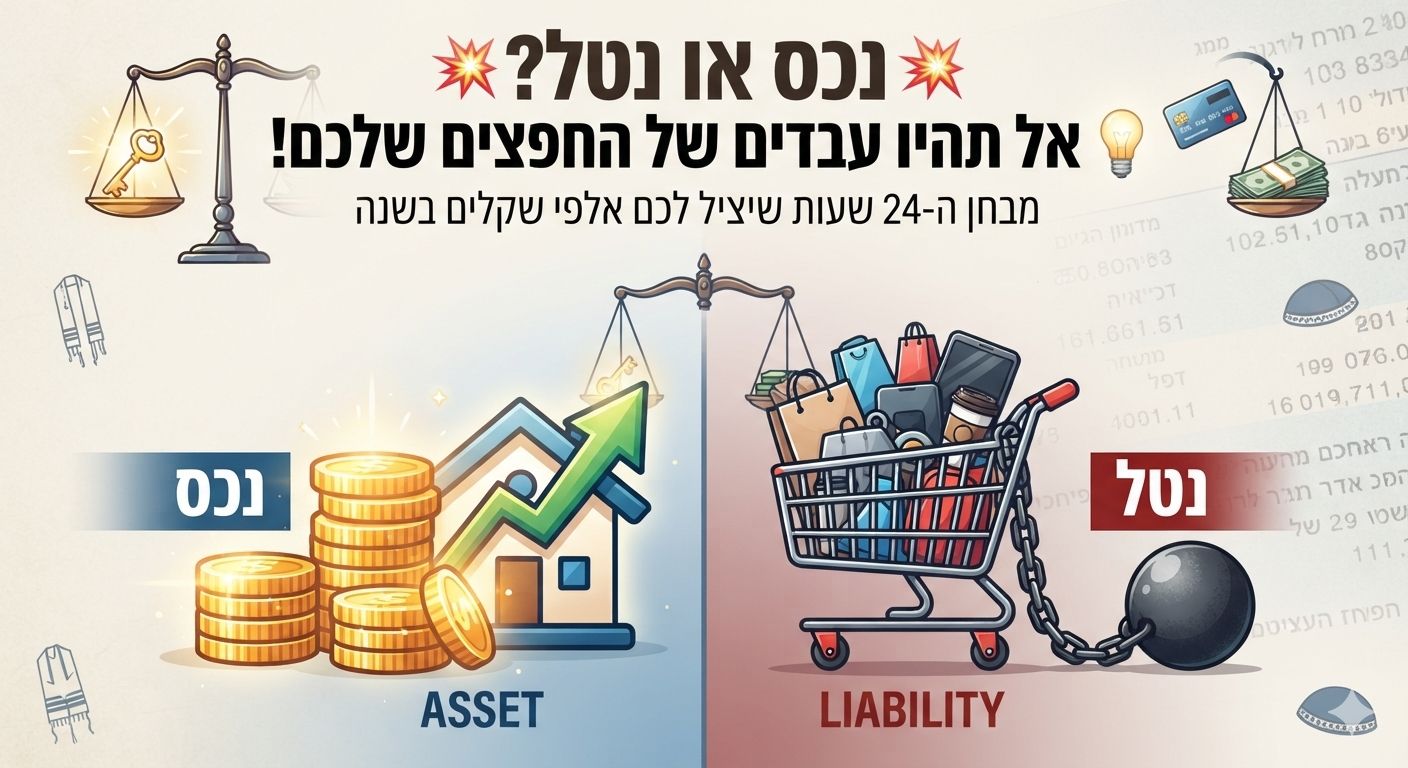
    במסגרת עבודתי ופגישותיי עם אברכים יקרים, יצא לי לשבת לא מעט על דפי חשבון הבנק. עברנו שורה אחר שורה, סעיף אחר סעיף. המטרה הייתה פשוטה: להבין לאן הכסף הולך, ואיך אפשר לחסוך. התובנה שעולה שוב ושוב מהמפגשים הללו היא כואבת אך פשוטה: אנשים פשוט לא שמים לב כמה הוצאות מיותרות מצטברות בשנה על דברים של מה בכך. "שקל לשקל מצטרף לחשבון גדול", וההוצאות הקטנות הללו מפעפעות ומרוקנות את החשבון בלי שנרגיש. כדי לעשות סדר בבלגן ולמנוע את זליגת הכספים הזו, יש כלל ברזל אחד שמנחה אותי בכל הוצאה משמעותית. זהו מבחן פשוט בן שלוש מילים שכל אחד חייב לשאול את עצמו לפני שהוא מוציא כרטיס אשראי (או המזומן...): נטל או נכס? העולם הכלכלי שלנו מתחלק בגדול לשני סוגי רכישות: • נכס: משהו שאתה קונה, והוא מכניס לך כסף או מייצר לך ערך כלכלי עתידי (משיא תשואה). • נטל: משהו שאתה קונה, ומאותו רגע הוא רק מוציא ממך כסף באופן קבוע. ניקח דוגמה נפוצה מאוד: רכישת רכב. מדובר בצורך לגיטימי לחלוטין. אבל לפני שרצים למגרש המכוניות, צריך לפרק את המניע. מאיפה נובע הרצון? אם הרצון מגיע מתוך רצון לנוחות, פינוק או "כיף" – זו זכותו של אדם, בתנאי שיש לו מקור מימון ברור ויציב לזה. למה? כי רכב הוא נטל מובהק. מעבר להוצאה הראשונית והכבדה על הקנייה, הרכב לא מפסיק "לאכול": ביטוחים, טסט, דלק, טיפולים, ירידת ערך ותיקונים בלתי צפויים. הוא שואב כסף מהעו"ש בכל חודש מחדש. אבל, אם אותו אדם בא ואומר: "אני חייב רכב כי אני מתפרנס איתו (עובד כסוכן, משלוחים, או שהרכב מאפשר לי להגיע למשרה שמכניסה לי משמעותית יותר)", כאן התמונה משתנה. הרכב הופך לנכס. הוא כלי שמביא איתו תשואה ומגדיל את ההכנסה. הכלל הזה נכון להכל. החל ממוצרי חשמל, דרך שדרוג של הבית, ועד למנויים חודשיים קטנים. כמעט כל דבר שאנחנו רוכשים הוא או נטל או נכס. בפעם הבאה שאתם עוברים על העו"ש, או עומדים בפני רכישה, תעצרו רגע. אל תסתכלו רק על המחיר שכתוב על התוויות. תשאלו את עצמכם: האם הדבר הזה הולך לעבוד בשבילי, או שאני הולך לעבוד בשבילו? החסכונות הגדולים באמת שלכם נמצאים בדיוק במקום שבו תגידו "לא" לנטל, ו"כן" לנכס. החוכמה האמיתית אינה רק להימנע מנטלים, אלא לדעת כיצד לנתב את המשאבים שלנו כך שהכסף יתחיל לעבוד עבורנו. אנו מכירים היטב את המושג "הקרן קיימת לו לעולם הבא והפירות בעולם הזה". להבדיל, גם בכלכלה – המטרה שלנו היא ליצור "קרן" (נכס) שתניב לנו "פירות" (הכנסה או חיסכון). כשמשפחה מחליטה לוותר על הוצאה שהיא נטל – נניח, ביטול מנוי מיותר, צמצום קניות ספונטניות, או דחיית רכישה של מכשיר יקר שלא באמת נחוץ – היא לא רק "חוסכת". היא מייצרת הון פנוי. אם לוקחים את אותם מאות שקלים שנחסכו בכל חודש ומפנים אותם לטובת חיסכון מניב, השקעה נכונה, או אפילו סגירת חובות מעיקים (שכן חוב הוא הנטל הכבד מכולם, באם יש שם ריבית) – הפכתם במו ידיכם זרם של "נטל" פוטנציאלי ל"נכס" ממשי. סיכום למעשה: אז איך מתרגמים את המאמר הזה לחיים עצמם? הנה שלוש פעולות פשוטות שאתם יכולים לעשות כבר בתחילת השבוע הקרוב: מבחן המרקר (שורה-שורה): הדפיסו את תדפיס העו"ש וחיוב האשראי של החודש האחרון. קחו שני טושים בצבעים שונים. צבע אחד לנכסים (הוצאות שמביאות ערך, בריאות, או פרנסה) וצבע שני לנטלים (הוצאות קבועות או משתנות שרק שואבות כסף ללא תועלת אמיתית). התוצאה מול העיניים תפתיע אתכם. חוק 24 השעות: לפני כל רכישה גדולה שאינה קיומית, קחו נשימה של 24 שעות. בזמן הזה, תשאלו את עצמכם את שאלת המפתח: האם המוצר הזה הולך לשרת אותי, או שאני הולך להשתעבד לתחזוקה ולתשלומים שלו? הגדרת "תקציב נוחות" מראש: מותר ליהנות ומותר שיהיו נטלים בחיים (כמו רכב לנוחות) – אבל רק אחרי שהגדרתם להם תקציב מוגדר מראש שלא פוגע בנכסים או בחיסכון שלכם. העו"ש שלנו הוא שיקוף של הבחירות שלנו. ברגע שנפסיק לקנות "נטלים" במסווה של "נכסים", נגלה שהדרך לרווחה כלכלית ולשקט נפשי קרובה הרבה יותר משחשבנו. אבל... רגע לפני שאתם רצים למחוק כל שורה בעו"ש, חשוב להבהיר נקודה קריטית: לא כל דבר בחיים נמדד רק במשקפיים של נכס או נטל כלכלי. לחם, חלב, גבינה, תרופות או בגד בסיסי לילד לחורף – אלו אינם נטלים. אלו צרכי חיים קיומיים. התורה מצווה עלינו "ונשמרתם מאוד לנפשותיכם", ומשפחה צריכה לחיות, לאכול ולהיות בריאה בנפש ובגוף. נכס או נטל נמדדים במרחב של הבחירה – במקום שבו אנחנו קונים מעבר לצורך האמיתי, במקום של המותרות, הפינוק או ה"מה יגידו". אל תצמצמו בלחם ובחלב של הילדים שלכם. תצמצמו בנטלים האמיתיים – אלו שיושבים בעו"ש, לא נותנים לכם שום ערך קיומי או רוחני, ורק לוקחים מכם את השקט הנפשי. ️ השורה התחתונה הכסף שלנו הוא משאב יקר שניתן לנו מאת השם כדי שנוכל לחיות ברווחה, ללמוד תורה ולגדל משפחה בנחת. כשאתם מנהלים אותו נכון, ומבחינים בין צורך אמיתי לבין נטל מיותר – אתם לא רק חוסכים כסף. אתם קונים לעצמכם את הנכס הכי גדול שיש: יישוב הדעת. [image: image_c3692084.jpg]
  • 10 הצבעות
    16 פוסטים
    1k צפיות
    9988779
    @קל-זכות מה עם דוד אירנשטיין ? הנואם בחסד עליון
  • 3 הצבעות
    4 פוסטים
    137 צפיות
    אסתר קונינסקיא
    @בן-עליה אפשר לסווג את העיסוק כמורה פרטי וכו ואז אין שום בעיה להיות עוסק פטור לגבי אתרים חינמים-סאמיט מעולה, יש להם אפשרות למסלול חינם עד 10 קבלות בחודש בהצלחה!
  • (אי-)מיצוי זכויות ביטוח לאומי

    הועבר ביטוח לאומי מיצוי זכויות
    72
    2 הצבעות
    72 פוסטים
    4k צפיות
    קל זכותק
    @סתם-אחד said: @קל-זכות said: קנסות לא נראה לי ריביות והצמדה עקרונית יש, אבל נראה לי שאפשר להגיע להסדרים סתם-אחד said: אז תמיד כדאי לנסות לקבל מקסימום... זה לא נשמע הגיוני. המציאות שאנשים שנדרשו פתאום להשיב סכומים גבוהים מאוד שכבר השתמשו איתם ואין להם אותם, מתקשים מאוד להביא את הכסף גם אם הם מצליחים להגיע להסדר לגבי ריביות והצמדה ואפילו לגבי פריסת תשלומים. הרי קבלת הקצבה גורמת לאנשים לא אחת העלאת רמת חיים או הקטנת הכנסות וכאשר הם נדרשים להשיב את הכסף רטרו זו בעיה עצומה. https://kalzchot.com/כשחשבון-הבנק-לא-יודע-להתמודד-עם-השפע/
  • 2 הצבעות
    4 פוסטים
    365 צפיות
    פשוט יהודיפ
    @איש-קיש said: @פשוט-יהודי זה כן פעיל תראה באחיסמך, איזה אתר נח ממשק ידידותי להפליא הכי פשוט נעים וזורם ממש רמה גבוה, כנראה זה צריך פשוט פרסומת וחשיפה גבוהה יותר מישהו השקיעה בצורה נכונה מאד באמת כדאי לשתף אחרים. חזר לעבוד
  • 0 הצבעות
    26 פוסטים
    1k צפיות
    5
    556788 כאן יש קובץ מעודכן יותר פתיחת עוסק זעיר לצורך פתיחת קרן השתלמות.pdf
  • 2 הצבעות
    4 פוסטים
    195 צפיות
    מרים-הורביץ נכסיםמ
    @סתם-אחד said: @מרים-הורביץ-נכסים לא ניתן בהמשך להגיש בקשה לתיקון? עדיין לא בררתי את זה. ייתכן. אבל לכאורה גם אם כן זה יהיה מקסימום לפי האמיתי ולא לפי החודשים החלשים.
  • עובד משק בית

    עובד משק בית ביטוח לאומי גזרות כלכליות
    6
    1
    5 הצבעות
    6 פוסטים
    382 צפיות
    5
    משק בית זה עבודה לכל דבר, ויש על זה סוג של תלוש משכורת, זה גם נחשב הכנסה לעניין הנחה בארנונה, וכדו' ברור שלא כשאי לעורר חשדות, כי אם יש קצת חשד הם חוקרים, עוקבים וכו' שמעתי שעל סכום שפחות מכ 360 ש"ח הם יש חושדים, לכך ראוי להימנע מסכום פחות מזה
  • מענה לאתגרים כלכליים

    613
    1
    1 הצבעות
    1 פוסטים
    85 צפיות
    מ
    שבוע הבא אני מעביר שיעור בזום בס"ד. המטרה היא לענות על השאלות שיש לציבור בראש, בכל המושא הכלכלי. ניתן להירשם מכאן לשיעור ולקבלת ההקלטה בע"ה. כבר קיבלתי שאלות מאוד יפות! הנה אחת מהן: *הלכתי כבר לייעוץ כלכלי וייעוץ עסקי מסוגים שונים, יש לי --- ילדים בלעה""ר חיתנתי כבר שתיים, 4 בנים בישיבות (השכ""ל!!!) הבת בלימודי מקצוע (שוב השכ""ל!!!) אני ואשתי מכניסים כיום יחד כ-15 אלש""ח בחודש מה שמשאיר אותנו בגירעון של כ-10 אלף מידי חודש!!, למדתי כמה מקצועות ויש לי מגוון כישורים כיום אני משמש כר""מ ב... כמו"כ יועץ רגשי מהצד, ולאחרונה סיימתי 2 קורסים ב... ורוצה להיכנס לשוק. בייעוץ העסקי יצא שיש לי פוטנציאל להגיע להכנסות גבוהות, אבל אני מרגיש שזה לא בנוי עלי, מטבעי אני מרגיש בנוח להיות שכיר וקשה לי מאוד לפרוץ כעצמאי וכמומחה, כל נושא השיווק והקידום העצמי לא מתחבר לזה, אני מרגיש מהדור הישן שהיו קמים בבוקר הולכים לעבודה ומביאים משכורת הביתה (שבזמנו הספיק בשביל לשים בצד לחתן ילדים), כל העולם החדש של מומחים זומים סדנאות אושיות ענק שעושים כסף גדול זר לי. אני יצרף לך סיכום שעשיתי בAI לדרך שהתווה בפני היועץ העסקי כדלקמן: בעקבות הפגישות עם היועץ העסקי והתייעצות עם עוד אנשים יצא שאני צריך לפרוץ לכיוון עסקי ומיתוגי חדש, וכפי שמסכם את זה הAI עד היום הצגתי את עצמי בעיקר כ... הבעיה היא שזה תחום רחב מאוד, ויש בו הרבה אנשי מקצוע. קשה לאנשים להבין במה דווקא אני שונה, ובדרך כלל הם פונים למטפל רק כשכבר יש בעיה. הכיוון החדש שאני רוצה לבנות הוא לא למתג את עצמי לפי המקצוע שלי, אלא לפי הערך הייחודי שאני מביא. במשך יותר מ־15 שנה אני עוסק ב.... ותמיד המכנה המשותף היה לעזור לבחור לבנות חיבור פנימי, בריא ושמח לחיי תורה ולעבודת ה'. הבנתי שזה בעצם הדבר שמייחד אותי. לכן אני רוצה לבנות את המותג שלי סביב התחום הזה, ובשלב הראשון להתמקד ב... הטיפול הרגשי וה... לא נעלמים. להפך, הם נשארים חלק מהכלים המקצועיים שלי ומעשירים את העבודה שלי. אבל הם לא יהיו המסר המרכזי שלי, אלא חלק מהתשתית המקצועית שעליה נשענת העשייה. בקיצור, במקום להיות "עוד יועץ רגשי", אני רוצה להיות מזוהה עם תחום ברור וממוקד: ליווי בחורים לבניית חיבור פנימי לחיי תורה.. ומתוך זה אני רוצה לבנות מומחיות ייחודית של... את חתימת המייל אני חושב לעדכן... עד כאן הרעיון, אבל כמו שכתבתי קודם אני מרגיש לא בנוי עלי לצאת עם הכיוון הזה, והבעיה שבתור שכיר אני מוגבל בגובה ההכנסות, מה שיגרום לי להמשיך לצבור גרעונות ענק, יש לך רעיון בשבילי?*
  • 0 הצבעות
    35 פוסטים
    2k צפיות
    מ
    אחרי שהיום ברור כל נושא של שוק ההון. א"כ המיזם "... בכבוד" הנ"ל - אינו אלא גוזל ממונם של ישראל. ממש חבל! במקום שיבזבזו כסף על 'סחיבת' כספים לאירגונם (וברור שהם משקיעים את זה בעצמם...) היו יכולים לעשות ביזנס ע"י העלאת המודעות וייעוץ. אני ממש רואה בזה עוול גדול. עוד יותר מעצבן, שבאחד המודעות שלהם (מובא 6 פוסטים לפני) הם כותבים: "גם אם תרוויחו ממוצע של 10 % שנתי - זה לא יספיק לכם לחתן את הילדים בכבוד...". גם לחשבן ריבית דריבית הם לא יודעים?