

”החשיבות לבניית תקציב שנתי”
-
תקציב שנתי לבית – שליטה בהוצאות במקום שהן ישלטו בכם
דמיינו שאתם עולים על כביש מהיר, בלי Waze, בלי תמרורים, ובלי לדעת אם יש לכם מספיק דלק להגיע ליעד. זה בערך איך שנראה ניהול כלכלי בלי תקציב שנתי. אבל החדשות הטובות הן – זה לא מסובך כמו שזה נשמע, ואפילו יכול לחסוך לכם עד 20% מההוצאות ולפעמים גם יותר!
מה זה תקציב שנתי ולמה זה קריטי?
תקציב שנתי הוא בעצם מפת דרכים כלכלית. במקום להתנהל מהחודש לחודש ולגלות כל פעם מחדש ש"אופס, שוב הגזמנו עם האוכל בחוץ", אתם קובעים מראש כמה כסף הולך לכל סעיף – דיור, מזון, רכב, חינוך, בילויים ועוד. התוצאה? שליטה מלאה בהוצאות, בלי הפתעות ובלי לחץ מיותר.
כמובן שצריך באמת להשים לעצמנו יעדים ריאלים והגיוניים לכל קטגוריה וקטגוריה.
אבל למה שנעשה את זה לעצמנו?!
שאלה מצוינת! הרי כיף יותר לזרום, ליהנות מהרגע, להחליט על הוצאות לפי מצב הרוח... נכון? אבל בואו נהיה כנים – כמה פעמים זה נגמר בתחושת חנק כלכלי לקראת סוף החודש? כמה פעמים אמרתם לעצמכם, "איך הוצאנו כל כך הרבה?!" בדיוק כאן תקציב שנתי נכנס לתמונה.
היתרונות של תקציב שנתי:
 חיסכון ענק – מחקרים מראים שמשפחות שמתכננות תקציב מראש יכולות לחסוך עד 20% מההוצאות! וזה בלי לוותר על איכות חיים, אלא פשוט לנהל את הכסף בצורה חכמה יותר. שקט נפשי – כשאתם יודעים מראש כמה הולך לאן, אתם ישנים יותר טוב בלילה. אין יותר הפתעות (או חורים בתקציב) – במקום להתמודד עם גירעון בסוף השנה, מתכננים מראש, משאירים מרווח ביטחון, והכל בשליטה. יותר חופש ופחות רגשות אשם – כשיש תקציב ברור, גם ההוצאות על בילויים והנאות מתוכננות מראש, אז אין צורך להתלבט או להרגיש אשמים על כל הוצאה.
איך עושים את זה נכון?
שלב 1: ממפים את כל ההוצאות וההכנסות
פותחים את דפי הבנק, בודקים כמה כסף באמת נכנס כל חודש נטו לחשבון (לא מה שנדמה לנו, אלא המספרים האמיתיים!), ומוודאים מהן כל ההוצאות הקבועות והמשתנות.
שלב 2: קובעים מסגרת לכל קטגוריה
לוקחים את הסכום השנתי הצפוי, מחלקים אותו לפי תחומים – דיור, מזון, נסיעות, בילויים, חגים, חינוך וכו'. חשוב להשאיר מקום להוצאות בלתי צפויות, כי החיים מלאים בהפתעות.
(ומומלץ לעשות אקסל שעובר על כל חודשי השנה על כל החגים ולבנות את התקציב
עם תקציב שמסודר לכל חג וחג)
שלב 3: עוקבים ומתאימים
החיים הם דינמים – ייתכן שתגלו שההערכות שלכם לא היו מדויקות. לכן, אחת לחודש כדאי לבדוק אם יש צורך בהתאמות, וזה בסדר שלא הכל מושלם כי גם 80% זה אומר שרוב הבעיית התקציב מאחורנו.
מה קורה למי שלא מתכנן?
בלי תקציב שנתי, הכסף פשוט "נוזל" בלי שאפילו מרגישים. כמו דלי עם חורים – אתם ממלאים אותו, אבל בסוף הוא תמיד ריק. לעומת זאת, עם תכנון נכון, הכסף שלכם עובד בשבילכם, ולא נעלם בלי הסבר.
לסיכום – אתם הבוסים של הכסף שלכם!
ניהול תקציב שנתי זה לא עונש, זה חופש כלכלי. זה מה שנותן לכם שליטה אמיתית ומאפשר לחיות ברוגע, ליהנות מהדברים שחשובים לכם בלי לחץ כלכלי, ובעיקר – לדאוג שהכסף ישרת אתכם, ולא ההפך!
אז קדימה, זה הזמן לקחת את ההגה לידיים ולהתחיל לנהל את הכסף שלכם כמו מקצוענים!
-

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות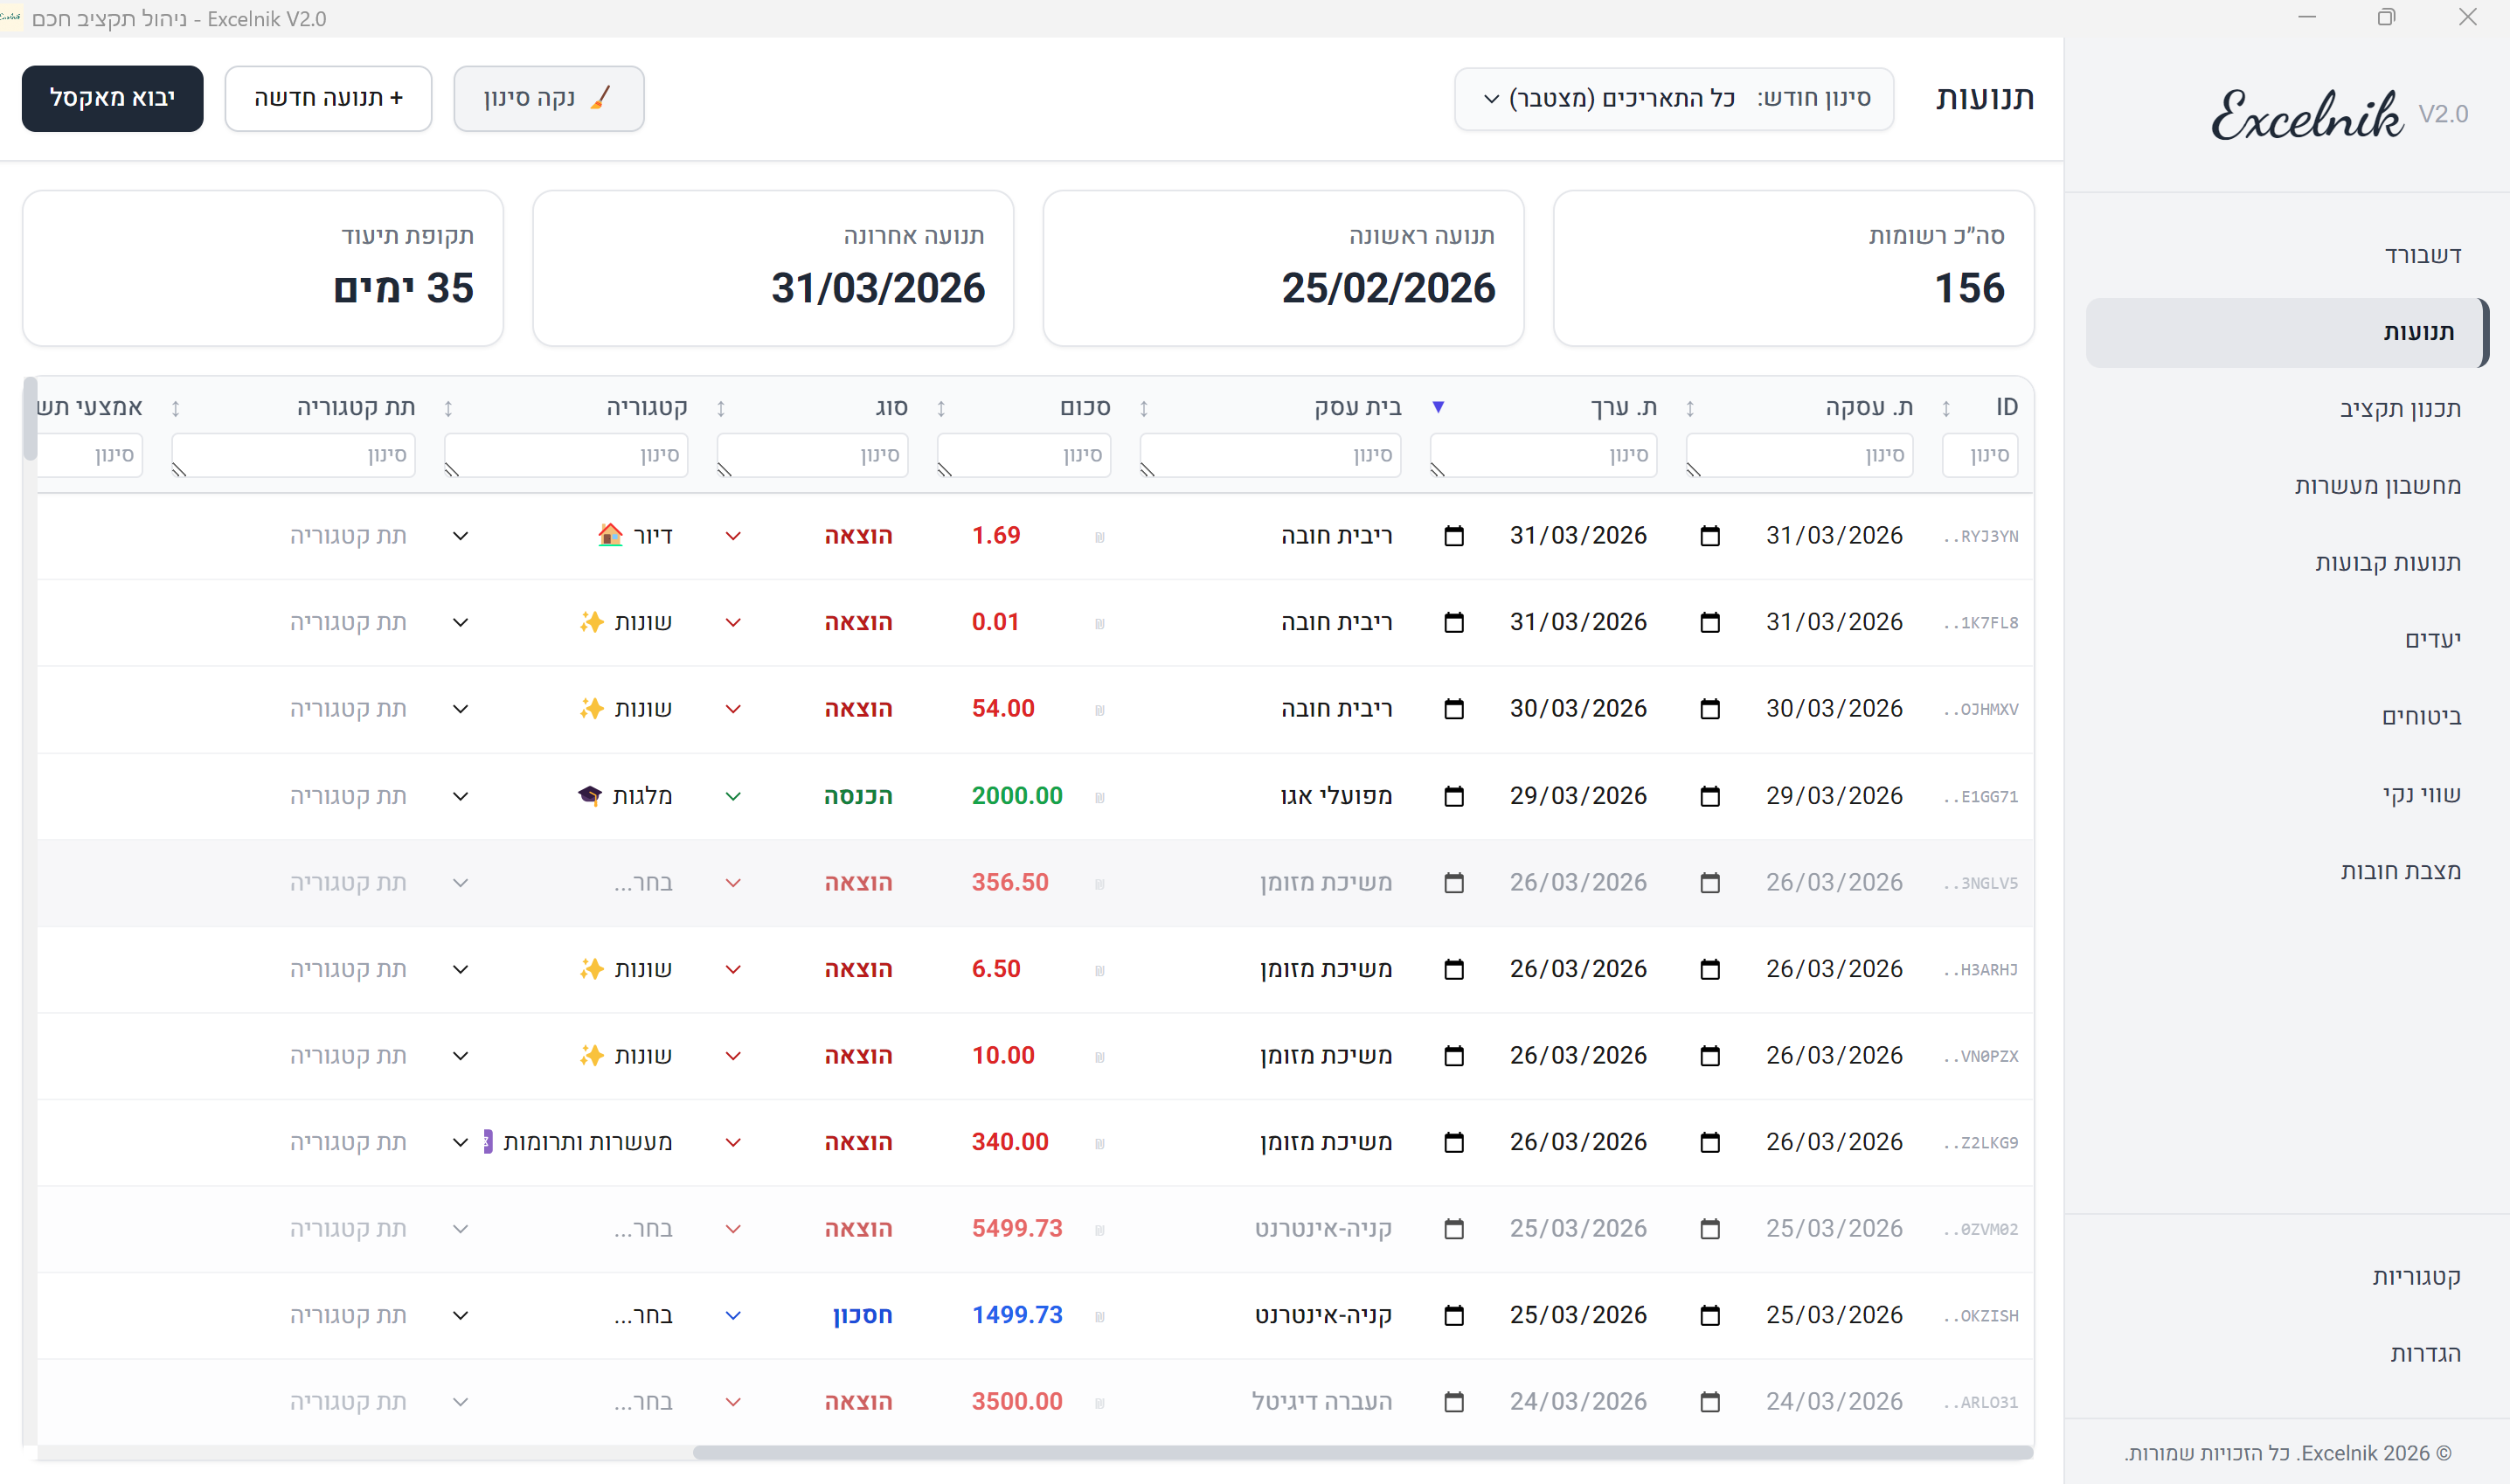



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)