

קופת גמל - מדד ת"א / הבנקים
שוק ההון והשקעות
7
פוסטים
5
כותבים
592
צפיות
5
עוקבים
-
חמי ביקש ממני לנייד עבורו את הפנסיה וקרן ההשתלמות ממסלול הלכה למסלול "מדד תל אביב 90 - הבנקים (מדד 1)", מפני שכך המליצו המבינים בחדר מורים לאחר בירור מעמיק אצל המומחים ואצל יודעי הלכה.
אמרתי לו:
- לא ידוע לי שיש מסלול כזה בקופת גמל או קרן השתלמות, וזה אפשרי רק בחשבון עצמאי.
- מדד תל אביב ומדד הבנקים אינו אותו דבר.
- נראה לי שזה השקעה לא כשרה.
- לפי דברי הרב לבקוביץ בקו אור-עולם בשנה האחרונה מסלול הלכה עשה יותר מs&p.
אשמח אם מישהו יכול להגיב בענין
-
"הביצועים של המדדים המקומיים בשנה האחרונה מרשימים,
אך קבלת החלטה על סמך נתוני עבר היא טעות קלאסית של משקיעים.
עלייה חדה במחירים משמעותה לרוב שהמניות הפכו ליקרות יותר,
מה שמעלה את ההסתברות הסטטיסטית לתיקון מטה (חזרה לממוצע).
במקום לנסות 'לתזמן את השוק' ולעבור למדד שכבר עלה,
נכון יותר לדבוק באסטרטגיה מפוזרת ועקבית." -
חמי ביקש ממני לנייד עבורו את הפנסיה וקרן ההשתלמות ממסלול הלכה למסלול "מדד תל אביב 90 - הבנקים (מדד 1)", מפני שכך המליצו המבינים בחדר מורים לאחר בירור מעמיק אצל המומחים ואצל יודעי הלכה.
אמרתי לו:
- לא ידוע לי שיש מסלול כזה בקופת גמל או קרן השתלמות, וזה אפשרי רק בחשבון עצמאי.
- מדד תל אביב ומדד הבנקים אינו אותו דבר.
- נראה לי שזה השקעה לא כשרה.
- לפי דברי הרב לבקוביץ בקו אור-עולם בשנה האחרונה מסלול הלכה עשה יותר מs&p.
אשמח אם מישהו יכול להגיב בענין
@מ.ר.-דרור
אם זה ההמלצות של ה"מייבינים" בחדר מורים,
אני ממליץ לקבוע פגישה עם @רחל-עומסי היא באמת מבינה.
אני לא חושב שיש מה לתת המלצות בכזה דבר,
פשוט צריך לקבוע פגישה מקצועית ולהתייעל על בטוח.
בהצלחה -
חמי ביקש ממני לנייד עבורו את הפנסיה וקרן ההשתלמות ממסלול הלכה למסלול "מדד תל אביב 90 - הבנקים (מדד 1)", מפני שכך המליצו המבינים בחדר מורים לאחר בירור מעמיק אצל המומחים ואצל יודעי הלכה.
אמרתי לו:
- לא ידוע לי שיש מסלול כזה בקופת גמל או קרן השתלמות, וזה אפשרי רק בחשבון עצמאי.
- מדד תל אביב ומדד הבנקים אינו אותו דבר.
- נראה לי שזה השקעה לא כשרה.
- לפי דברי הרב לבקוביץ בקו אור-עולם בשנה האחרונה מסלול הלכה עשה יותר מs&p.
אשמח אם מישהו יכול להגיב בענין
@מ.ר.-דרור יש מסלול ישראלי מוצלח בשם משולב סחיר במיטב, לדעתי המסלול המוצלח ביותר לעקיבה אחרי השוק המקומי, יש אותו בכלל המוצרים הפנסיוניים, מטבע הדברים מורכב מהרבה אחזקות בנקים..
אם רוצים את זה בכשרות יש אפשרות רק דרך IRA כמפורט כאן
תשואה כהלכה נותנת כשרות לכל קרנות הסל שעוקבות בנקים והעדה לא נותנת כשרות לאף אחת מהם.
קרנות עוקבות ת״א 90 ת״א 35 ות״א 125 יש עם כשרות של העדה ואין עם כשרות של תשואה כהלכה, הסברתי כאן למה
-
חמי ביקש ממני לנייד עבורו את הפנסיה וקרן ההשתלמות ממסלול הלכה למסלול "מדד תל אביב 90 - הבנקים (מדד 1)", מפני שכך המליצו המבינים בחדר מורים לאחר בירור מעמיק אצל המומחים ואצל יודעי הלכה.
אמרתי לו:
- לא ידוע לי שיש מסלול כזה בקופת גמל או קרן השתלמות, וזה אפשרי רק בחשבון עצמאי.
- מדד תל אביב ומדד הבנקים אינו אותו דבר.
- נראה לי שזה השקעה לא כשרה.
- לפי דברי הרב לבקוביץ בקו אור-עולם בשנה האחרונה מסלול הלכה עשה יותר מs&p.
אשמח אם מישהו יכול להגיב בענין
@מ.ר.-דרור
קודם כל ת"א 90 + בנקים זה באמת תמהיל מאד נחמד לחשיפה לבורסה הישראלית.
ה"מומחים" טוענים שבת"א 35 יש חברות לא טובות כמו נדל"ן ומסוכנות כמו ביטוח הבנקים זה המוצר הכדאי ב35 וה90 כן מומלץ ויותר משולב טכנולוגיה.
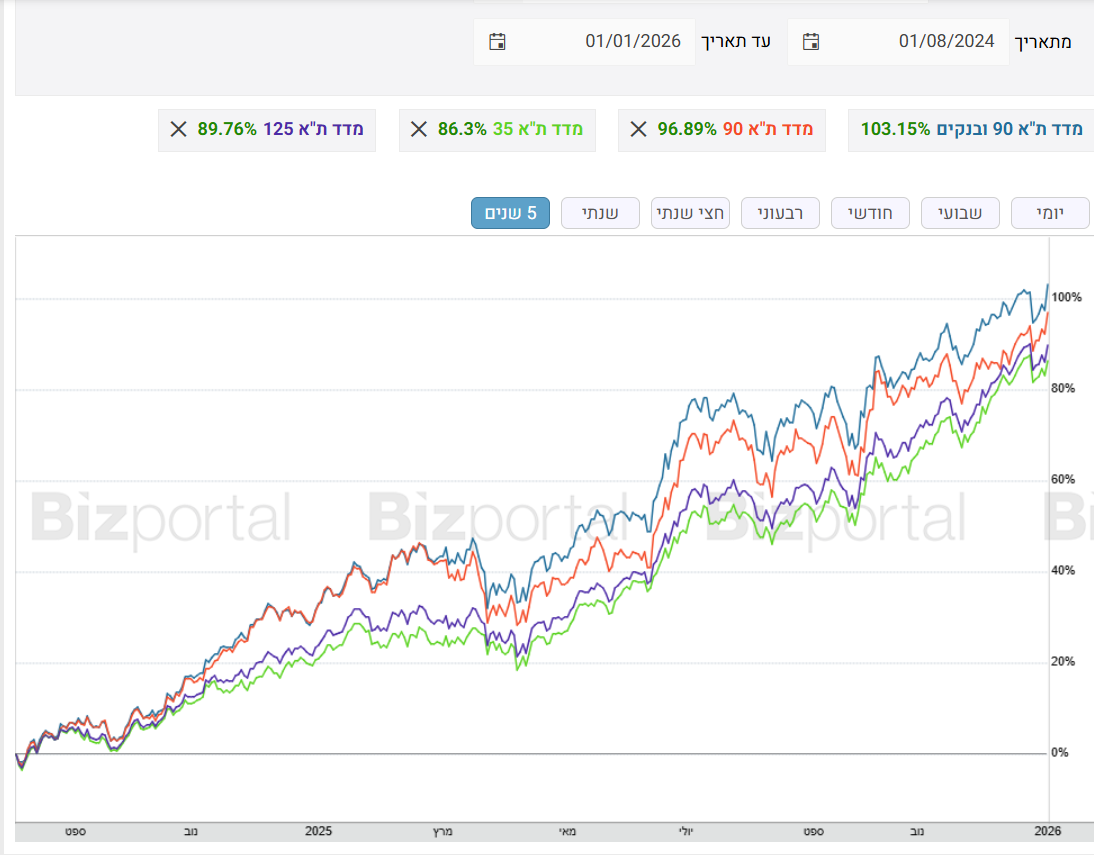
דבר שני אין כאלה מסלולים בקופ"ג ושאר מוצרים מנוהלים.
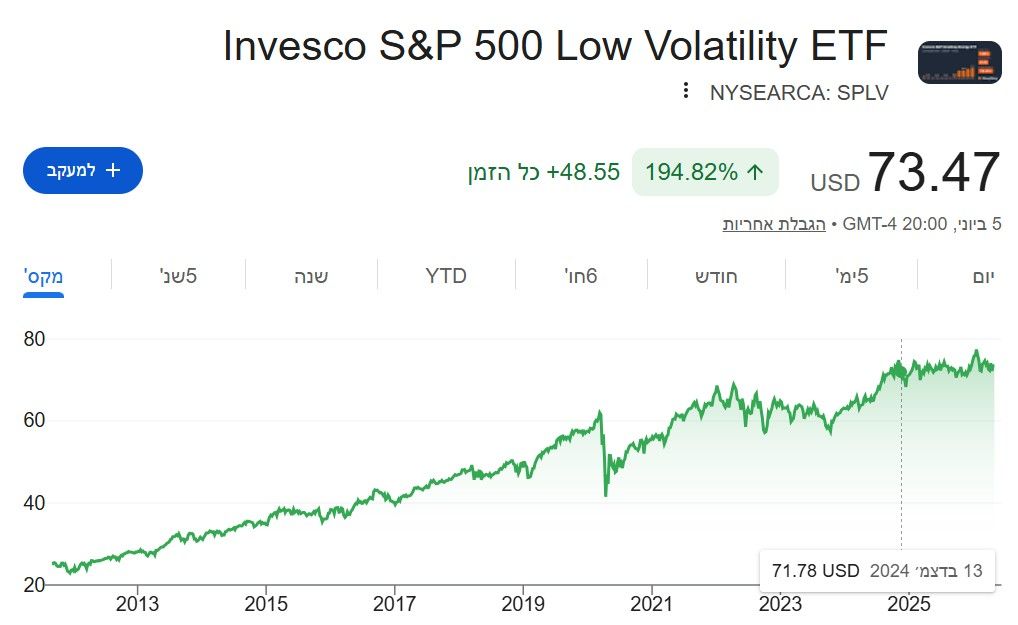
ע"פ חוק אין שום מסלול מחקה מדד חוץ מS&P500. (היה בעבר ונסגרו, החוק יחסית חדש) -
@מ.ר.-דרור
קודם כל ת"א 90 + בנקים זה באמת תמהיל מאד נחמד לחשיפה לבורסה הישראלית.
ה"מומחים" טוענים שבת"א 35 יש חברות לא טובות כמו נדל"ן ומסוכנות כמו ביטוח הבנקים זה המוצר הכדאי ב35 וה90 כן מומלץ ויותר משולב טכנולוגיה.
דבר שני אין כאלה מסלולים בקופ"ג ושאר מוצרים מנוהלים.
ע"פ חוק אין שום מסלול מחקה מדד חוץ מS&P500. (היה בעבר ונסגרו, החוק יחסית חדש)@לחכמים-לחם
כנראה התכוונת שאין מסלול שהוא מחקה מדד מסויים חוץ ממסלול עוקב מדד S&P500,
מסלול עוקב מדדי מניות משלב כמה מדדים, ובחלקם הוא די עוקב אחרי הנאסד"ק 100.
או מסלול הלכה של אינפיניטי שעוקב אחרי מדד עולמי. -
@לחכמים-לחם
כנראה התכוונת שאין מסלול שהוא מחקה מדד מסויים חוץ ממסלול עוקב מדד S&P500,
מסלול עוקב מדדי מניות משלב כמה מדדים, ובחלקם הוא די עוקב אחרי הנאסד"ק 100.
או מסלול הלכה של אינפיניטי שעוקב אחרי מדד עולמי.@צמיחה זה בדיוק מה שכתבתי.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)