

האם שווה להשקיע בקרן כספית לטווח של 4 שנים?
שוק ההון והשקעות
23
פוסטים
7
כותבים
946
צפיות
7
עוקבים
-
@שמח-לעזור
יש קרנות כספיות שמתחיבות לתשואה מסוימת -
נסביר
בנק ישראל נתן אישור לחברות להמציא קרן חדשה ונקרא הדבר בשם קרן כספית מתחדשת דבר שבעצם יהוה תחרות מול הפיקדון הבנקאי הדבר ניתן לפני חצי שנה והתחילו לצוץ כאלו קרנות [ואגב המסוי על זה עדין יותר מהבנקים דבר שניסו שלא יקרא אך כנראה שבמדינה דמוקרטית לא הכל אפשר ]
ובעז"ה צריך גם לצאת כאלו כשרות [למי שזה מעניין אותו] עוד פרטים אפשר למצוא במקומות המעדים לכך -
קישור לכתבה בנושא
https://www.meitav.co.il/learning/fixed_term_money_market_fund/
תודה ל@ניסים על העלאת הרעיון -
אם אני מבין נכון המעלה היחידה של מתחדשת מול כספית רגילה הינה אומדן הריבית המתפרסם בתחילת החודש
לא כ"כ מבין מה היתרון בזה הרי הקרן אינה מתחייבת על כך
ובפרט לנוכח המינוס של הנזילות רק בתחנות יציאה של פעם בכחודש
אשמח להחכים -
נסביר
בנק ישראל נתן אישור לחברות להמציא קרן חדשה ונקרא הדבר בשם קרן כספית מתחדשת דבר שבעצם יהוה תחרות מול הפיקדון הבנקאי הדבר ניתן לפני חצי שנה והתחילו לצוץ כאלו קרנות [ואגב המסוי על זה עדין יותר מהבנקים דבר שניסו שלא יקרא אך כנראה שבמדינה דמוקרטית לא הכל אפשר ]
ובעז"ה צריך גם לצאת כאלו כשרות [למי שזה מעניין אותו] עוד פרטים אפשר למצוא במקומות המעדים לכך -
אני רוצה להפקיד לקרן כספית
מה הסיכונים שיש בזה?
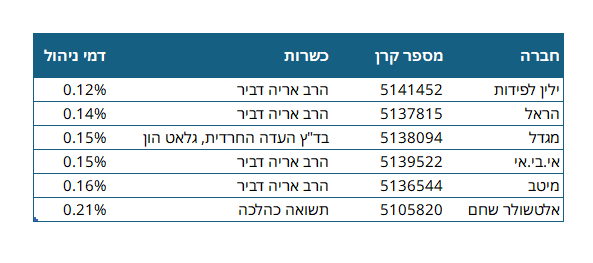
האם בקרן כספית הדמי ניהול הם רק על הריוח, או גם על ההפקדות? -
@שמח-לעזור תודה על התשובה, בנוגע לדמי ניהול אתה יודע?
והאם בבנק יש עוד עמלות כמו עמלת רכישה? -
@שמח-לעזור תודה על התשובה, בנוגע לדמי ניהול אתה יודע?
והאם בבנק יש עוד עמלות כמו עמלת רכישה? -
אני רוצה להפקיד לקרן כספית
מה הסיכונים שיש בזה?
האם בקרן כספית הדמי ניהול הם רק על הריוח, או גם על ההפקדות?


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)