

האם שווה להשקיע בקרן כספית לטווח של 4 שנים?
שוק ההון והשקעות
23
פוסטים
7
כותבים
1.1k
צפיות
7
עוקבים
-
יש לי 300,000 שקל שמיועד להוצאות חתונה של בני בעוד כ-4 שנים בעז"ה
לילד הגדול שמתחיל שידוכים בערך עוד שנה שמתי בפק"מ עם ריבית קבועה של 4.5%
חשבתי לעשות אותו דבר גם עם ה300 הנ"ל אבל אנשים אומרים לי שעדיף להשקיע בקרן כספית
היות וזה כסף שאני לא רוצה לסכן - אשמח לעצות מהמנוסים, האם אכן קרן כספית עדיפה על פק"מ במקרה הזה (הבנק לא מוכן להתחייב על הריבית הזו מעבר לשנה)
תודה מראש -
יש לי 300,000 שקל שמיועד להוצאות חתונה של בני בעוד כ-4 שנים בעז"ה
לילד הגדול שמתחיל שידוכים בערך עוד שנה שמתי בפק"מ עם ריבית קבועה של 4.5%
חשבתי לעשות אותו דבר גם עם ה300 הנ"ל אבל אנשים אומרים לי שעדיף להשקיע בקרן כספית
היות וזה כסף שאני לא רוצה לסכן - אשמח לעצות מהמנוסים, האם אכן קרן כספית עדיפה על פק"מ במקרה הזה (הבנק לא מוכן להתחייב על הריבית הזו מעבר לשנה)
תודה מראש@SH8597
בד"כ קרן כספית יותר טובה מפק"מ,
בגלל גובה הריבית של קרן כספית שהוא די דומה לריבית בנק ישראל,
ואילו הריבית בפק"מ היא פחות מזה.
וסיבה נוספת שבקרן כספית המס הוא בניכוי אינפלציה בשונה מהפק"מ.אם בפק"מ אתה יכול לקבל ריבית יותר גבוהה מאשר ריבית בנק ישראל,
אז בהחלט ייתכן שעדיף פק"מ.
ומקסימום עוד שנה תבדוק שוב.
בפרט שצפוי עוד ירידה בריבית.אבל לטווח של 4 שנים אתה יכול גם לקנות אג"ח ולקבע ריבית לפני הירידות,
וגם לקוות לעליית מחיר האג"ח אם יהיו ירידות נוספות בריבית בנק ישראל.אבל הכי פשוט זה קרן כספית, לא צריך להבין בזה כלום.
השאלה היא מה תהיה הריבית בשנים הקרובות. -
@sh8597
חוץ מעניין המיסוי ש @צמיחה ציין
שק״כ ממוסה 25% ריאלי ופק״מ 15% נומינליחשוב לשים לב שבק״כ אין שום התחייבות לתשואה
וזה צמוד לריבית בנק ישראל
לכן עכשיו זה ירד ל4%
תחזית בנק ישראל היא לשני הורדות נוספות השנה
אז איפשהו במהלך השנה הנוכחית התשואה תרד ל3.5%
ובעוד 4 שנים, לך תדע, אולי יהיה ריבית 2% ?
אולי יהיה משבר כלכלי ויחזרו לכמעט 0% ?
נבואה ניתנה לשוטיםלכן ק״כ עדיפה על פק״מ ככל שמדובר בטווח יותר קצר!
וההיגיון אומר שאם את הכסף לחתונה בעוד שנה שמת בפק״מ
אז לחתונה בעוד 4 שנים ק״ו (שוב, חוץ מעניין המיסוי) ועוד שנה תעביר לק״כאבל האמת היא שחבל בכלל להכניס לק״כ
עדיף לחפש את הפק״מ לארבע שנים עם התשואה הקבועה הכי גבוהה
ועדיף אפילו יותר לשלם כמה מאות למישהו שישב מסודר ויסביר את האפשרויות
ואולי להשקיע חלק באג״ח או סיכון בינוני
מספיק שהוא יבנה מסלול של 0.1% יותר תשואה
שזה יהיה שווה 1,200 ש״ח (900 אחרי מס)לא יועץ ולא ממליץ!
-
יש לי 300,000 שקל שמיועד להוצאות חתונה של בני בעוד כ-4 שנים בעז"ה
לילד הגדול שמתחיל שידוכים בערך עוד שנה שמתי בפק"מ עם ריבית קבועה של 4.5%
חשבתי לעשות אותו דבר גם עם ה300 הנ"ל אבל אנשים אומרים לי שעדיף להשקיע בקרן כספית
היות וזה כסף שאני לא רוצה לסכן - אשמח לעצות מהמנוסים, האם אכן קרן כספית עדיפה על פק"מ במקרה הזה (הבנק לא מוכן להתחייב על הריבית הזו מעבר לשנה)
תודה מראש@SH8597 קרן כספית בריבית בנק ישראל תוכל לקבל גם עוד שנה
אם הבנק מוכן לתת לך עכשיו ריבית יותר גבוהה מהריבית בנק ישראל של כרגע והצפי הוא להורדת ריבית אז מה הסברה לא להכניס כרגע לפק"ם
(השאלה היחידה זה האם לא לחפש השקעה מובטחת לטווח ארוך יותר כמו אג"חים עם תוקף ל3 שנים או משהו דומה או לחילופין פיקדון בבנק לטווח ארוך יותר עם ריבית מובטחת באיזור ריבית בנק ישראל כיום אבל מול קרן כספית אני לא רואה שאלה) -
@SH8597 קרן כספית בריבית בנק ישראל תוכל לקבל גם עוד שנה
אם הבנק מוכן לתת לך עכשיו ריבית יותר גבוהה מהריבית בנק ישראל של כרגע והצפי הוא להורדת ריבית אז מה הסברה לא להכניס כרגע לפק"ם
(השאלה היחידה זה האם לא לחפש השקעה מובטחת לטווח ארוך יותר כמו אג"חים עם תוקף ל3 שנים או משהו דומה או לחילופין פיקדון בבנק לטווח ארוך יותר עם ריבית מובטחת באיזור ריבית בנק ישראל כיום אבל מול קרן כספית אני לא רואה שאלה)@משקיע-זהיר-מידי כתב בהאם שווה להשקיע בקרן כספית לטווח של 4 שנים?:
אם הבנק מוכן לתת לך עכשיו ריבית יותר גבוהה מהריבית בנק ישראל של כרגע והצפי הוא להורדת ריבית אז מה הסברה לא להכניס כרגע לפק"ם
לא בטוח שהבנק יתן כעת כזו ריבית על פק"מ
-
-
@משקיע-זהיר-מידי כתב בהאם שווה להשקיע בקרן כספית לטווח של 4 שנים?:
אם הבנק מוכן לתת לך עכשיו ריבית יותר גבוהה מהריבית בנק ישראל של כרגע והצפי הוא להורדת ריבית אז מה הסברה לא להכניס כרגע לפק"ם
לא בטוח שהבנק יתן כעת כזו ריבית על פק"מ
@ברכת-ה-תעשיר כתב בהאם שווה להשקיע בקרן כספית לטווח של 4 שנים?:
לא בטוח שהבנק יתן כעת כזו ריבית על פק"מ
אני הגבתי לו על מה שהוא כתב שהבנק מוכן לתת לו.
-
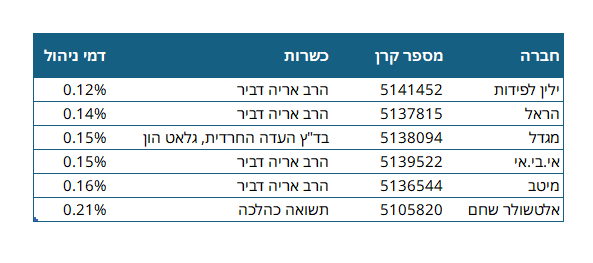
כהיום יש קרנות כספיות שאפשר לדעת מראש כמה אתה מקבל תמצא כאלו
[אגב אושר לא מיזמן אצל הרגולטור בעתיד זה יהיה יותר נפוץ ]
ותחשבן גם את העמלות שיש בקרן כספית [אם זה דרך הבנק]@ניסים אין עמלות רכישה של הבנק בקרן כספית ע"פ הוראת הרגולטור. יש דמי ניהול מנכסי הקרן (כמו כל השקעה) שגם לא מופיעים ברווחים ההיסטוריים (הם נטו אחרי דמי ניהול).
-
כהיום יש קרנות כספיות שאפשר לדעת מראש כמה אתה מקבל תמצא כאלו
[אגב אושר לא מיזמן אצל הרגולטור בעתיד זה יהיה יותר נפוץ ]
ותחשבן גם את העמלות שיש בקרן כספית [אם זה דרך הבנק] -
@ניסים כתב בהאם שווה להשקיע בקרן כספית לטווח של 4 שנים?:
כהיום יש קרנות כספיות שאפשר לדעת מראש כמה אתה מקבל תמצא כאלו
למה הכוונה?
אין מושג כזה תשואה מובטחת
יש ריבית על חוב או דיבידנדים@שמח-לעזור
יש קרנות כספיות שמתחיבות לתשואה מסוימת -
@שמח-לעזור
יש קרנות כספיות שמתחיבות לתשואה מסוימת@ניסים כתב בהאם שווה להשקיע בקרן כספית לטווח של 4 שנים?:
@שמח-לעזור
יש קרנות כספיות שמתחיבות לתשואה מסוימתאשמח לפרטים שלהם
תודה -
@שמח-לעזור
יש קרנות כספיות שמתחיבות לתשואה מסוימת -
נסביר
בנק ישראל נתן אישור לחברות להמציא קרן חדשה ונקרא הדבר בשם קרן כספית מתחדשת דבר שבעצם יהוה תחרות מול הפיקדון הבנקאי הדבר ניתן לפני חצי שנה והתחילו לצוץ כאלו קרנות [ואגב המסוי על זה עדין יותר מהבנקים דבר שניסו שלא יקרא אך כנראה שבמדינה דמוקרטית לא הכל אפשר ]
ובעז"ה צריך גם לצאת כאלו כשרות [למי שזה מעניין אותו] עוד פרטים אפשר למצוא במקומות המעדים לכך -
קישור לכתבה בנושא
https://www.meitav.co.il/learning/fixed_term_money_market_fund/
תודה ל@ניסים על העלאת הרעיון -
-
אם אני מבין נכון המעלה היחידה של מתחדשת מול כספית רגילה הינה אומדן הריבית המתפרסם בתחילת החודש
לא כ"כ מבין מה היתרון בזה הרי הקרן אינה מתחייבת על כך
ובפרט לנוכח המינוס של הנזילות רק בתחנות יציאה של פעם בכחודש
אשמח להחכים -
-
נסביר
בנק ישראל נתן אישור לחברות להמציא קרן חדשה ונקרא הדבר בשם קרן כספית מתחדשת דבר שבעצם יהוה תחרות מול הפיקדון הבנקאי הדבר ניתן לפני חצי שנה והתחילו לצוץ כאלו קרנות [ואגב המסוי על זה עדין יותר מהבנקים דבר שניסו שלא יקרא אך כנראה שבמדינה דמוקרטית לא הכל אפשר ]
ובעז"ה צריך גם לצאת כאלו כשרות [למי שזה מעניין אותו] עוד פרטים אפשר למצוא במקומות המעדים לכך -
-
אני רוצה להפקיד לקרן כספית
מה הסיכונים שיש בזה?
האם בקרן כספית הדמי ניהול הם רק על הריוח, או גם על ההפקדות?


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)