

העמלות האלו הגיוניות?
פנסיה, גמל וקרנות השתלמות
43
פוסטים
17
כותבים
2.7k
צפיות
14
עוקבים
-
-
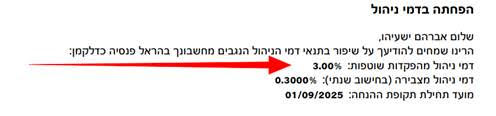
מברר עבור בת משפחה -
דמי ניהול :
פנסיה: מצבירה 0.225% מהפקדה 0.0%
השתלמות: מצבירה 0.25% מהפקדה 0.0%
סכומים של מאות אלפי ש"ח.נאמר לה שזו הטבה מיוחדת עקב היותה עובדת בארגון גדול, שיש לו הסכם עם חברת הביטוח.
האם זה כזה "גרויסע מציאה" ? -
מברר עבור בת משפחה -
דמי ניהול :
פנסיה: מצבירה 0.225% מהפקדה 0.0%
השתלמות: מצבירה 0.25% מהפקדה 0.0%
סכומים של מאות אלפי ש"ח.נאמר לה שזו הטבה מיוחדת עקב היותה עובדת בארגון גדול, שיש לו הסכם עם חברת הביטוח.
האם זה כזה "גרויסע מציאה" ?@אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.
-
@אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.
@השומר כתב בהעמלות האלו הגיוניות?:
@אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.
תודה על העזרה!
אני לא יכול להגיד כמה בדיוק המשכורת, כי אני לא יודע.
אני מעריך שמדובר במשכורת סביב 20 K, וסכום הצבירה בפנסיה סביב 400- 500 K. -
@השומר כתב בהעמלות האלו הגיוניות?:
@אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.
תודה על העזרה!
אני לא יכול להגיד כמה בדיוק המשכורת, כי אני לא יודע.
אני מעריך שמדובר במשכורת סביב 20 K, וסכום הצבירה בפנסיה סביב 400- 500 K.@אפ_על_פי_כן אם זה עד 540 אלף הצבירה, שווה להישאר במה שמציעים אם זה עובר את זה עדיף לעבור ל0.1 מצבירה ו1.5 אפילו מהפקדות (חישבתי לפי משכורת של 20 אלף כמובן שלהפוך 400 ל540 זה יכול להיות תוך שנה וקצת ובמקרים טובים אף פחות) בהצלחה.
-
@אפ_על_פי_כן אם זה עד 540 אלף הצבירה, שווה להישאר במה שמציעים אם זה עובר את זה עדיף לעבור ל0.1 מצבירה ו1.5 אפילו מהפקדות (חישבתי לפי משכורת של 20 אלף כמובן שלהפוך 400 ל540 זה יכול להיות תוך שנה וקצת ובמקרים טובים אף פחות) בהצלחה.
@השומר כתב בהעמלות האלו הגיוניות?:
@אפ_על_פי_כן אם זה עד 540 אלף הצבירה, שווה להישאר במה שמציעים אם זה עובר את זה עדיף לעבור ל0.1 מצבירה ו1.5 אפילו מהפקדות (חישבתי לפי משכורת של 20 אלף כמובן שלהפוך 400 ל540 זה יכול להיות תוך שנה וקצת ובמקרים טובים אף פחות) בהצלחה.
תודה רבה מאד
-
מברר עבור בת משפחה -
דמי ניהול :
פנסיה: מצבירה 0.225% מהפקדה 0.0%
השתלמות: מצבירה 0.25% מהפקדה 0.0%
סכומים של מאות אלפי ש"ח.נאמר לה שזו הטבה מיוחדת עקב היותה עובדת בארגון גדול, שיש לו הסכם עם חברת הביטוח.
האם זה כזה "גרויסע מציאה" ?@אפ_על_פי_כן
אפשר לשלוח לי למייל את הדו"ח הפקדות ואנסה לבדוק. -
-
אשמח לדעת על קרן פנסיה בהראל עם עמלות
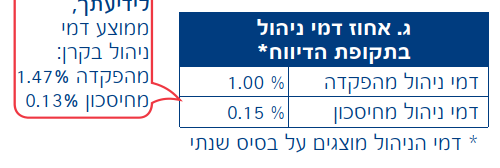
האם ניתן לקבל עמלה נמוכה יותר וא"כ היכן מומלץ?
תודה רבה@חנינא זה מאד תלוי נתונים אישיים.
לדוגמה גודל משכורת, סכום מצטבר בפנסיה, הסכמי מקום עבודה, חבירות בארגון מקצועי והאם יש לך סוכן או לא (בסוף הסוכן מקבל כסף אז זה משפיע לרעה אבל מצד שני הוא יכול להפעיל קשרים לקבל הנחות).גם החישוב מה שווה תלוי ביחס בין הצבירה להפקדות החודשיות.
-
@חנינא זה מאד תלוי נתונים אישיים.
לדוגמה גודל משכורת, סכום מצטבר בפנסיה, הסכמי מקום עבודה, חבירות בארגון מקצועי והאם יש לך סוכן או לא (בסוף הסוכן מקבל כסף אז זה משפיע לרעה אבל מצד שני הוא יכול להפעיל קשרים לקבל הנחות).גם החישוב מה שווה תלוי ביחס בין הצבירה להפקדות החודשיות.
@משקיע-זהיר-מידי
הסכום המצטבר כ 250 אלש"ח
אין הסכם כלשהו וללא סוכן
הקרן בהראל בסנופי
לא אכפת לי לעבור קופה אם יש מקום מומלץ
ייש"כ -
-
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)