דילוג לתוכן

העמלות האלו הגיוניות?

פנסיה, גמל וקרנות השתלמות
43 17 2.2k 14
  • מישהו יודע האם דמי הניהול הללו נמוכים או גבוהים?, זה דמי ניהול של הקרן פנסיה של אשתי ב S&P 500.
    דמי ניהול מצבירה 0.15 % ודמי ניהול מהפקדה 0.95%
    תודה רבה!

  • מה השכר שלה?
    בעיקרון זה מצויין.

  • תודה.
    באיזור העשר אלף.

  • תודה.
    באיזור העשר אלף.

    @משה-חפץ
    אם הצבירה לא גדולה זה מצויין.

  • מברר עבור בת משפחה -
    דמי ניהול :
    פנסיה: מצבירה 0.225% מהפקדה 0.0%
    השתלמות: מצבירה 0.25% מהפקדה 0.0%
    סכומים של מאות אלפי ש"ח.

    נאמר לה שזו הטבה מיוחדת עקב היותה עובדת בארגון גדול, שיש לו הסכם עם חברת הביטוח.
    האם זה כזה "גרויסע מציאה" ?

  • מברר עבור בת משפחה -
    דמי ניהול :
    פנסיה: מצבירה 0.225% מהפקדה 0.0%
    השתלמות: מצבירה 0.25% מהפקדה 0.0%
    סכומים של מאות אלפי ש"ח.

    נאמר לה שזו הטבה מיוחדת עקב היותה עובדת בארגון גדול, שיש לו הסכם עם חברת הביטוח.
    האם זה כזה "גרויסע מציאה" ?

    @אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.

  • @אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.

    @השומר כתב בהעמלות האלו הגיוניות?:

    @אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.

    תודה על העזרה!
    אני לא יכול להגיד כמה בדיוק המשכורת, כי אני לא יודע.
    אני מעריך שמדובר במשכורת סביב 20 K, וסכום הצבירה בפנסיה סביב 400- 500 K.

  • @השומר כתב בהעמלות האלו הגיוניות?:

    @אפ_על_פי_כן ההשתלמות ודאי מציאה גדולה. בפנסיה צריך לדייק את הסכום שיש ואת סכום ההפקדות בהערכה גסה מאוד אם הסכום הצבור מעל 200 אלף ומדובר במשכורת ממוצעת כבר עדיף 0.1 מצבירה ו1.5 ומטה מהפקדות.

    תודה על העזרה!
    אני לא יכול להגיד כמה בדיוק המשכורת, כי אני לא יודע.
    אני מעריך שמדובר במשכורת סביב 20 K, וסכום הצבירה בפנסיה סביב 400- 500 K.

    @אפ_על_פי_כן אם זה עד 540 אלף הצבירה, שווה להישאר במה שמציעים אם זה עובר את זה עדיף לעבור ל0.1 מצבירה ו1.5 אפילו מהפקדות (חישבתי לפי משכורת של 20 אלף כמובן שלהפוך 400 ל540 זה יכול להיות תוך שנה וקצת ובמקרים טובים אף פחות) בהצלחה.

  • @אפ_על_פי_כן אם זה עד 540 אלף הצבירה, שווה להישאר במה שמציעים אם זה עובר את זה עדיף לעבור ל0.1 מצבירה ו1.5 אפילו מהפקדות (חישבתי לפי משכורת של 20 אלף כמובן שלהפוך 400 ל540 זה יכול להיות תוך שנה וקצת ובמקרים טובים אף פחות) בהצלחה.

    @השומר כתב בהעמלות האלו הגיוניות?:

    @אפ_על_פי_כן אם זה עד 540 אלף הצבירה, שווה להישאר במה שמציעים אם זה עובר את זה עדיף לעבור ל0.1 מצבירה ו1.5 אפילו מהפקדות (חישבתי לפי משכורת של 20 אלף כמובן שלהפוך 400 ל540 זה יכול להיות תוך שנה וקצת ובמקרים טובים אף פחות) בהצלחה.

    תודה רבה מאד

  • מברר עבור בת משפחה -
    דמי ניהול :
    פנסיה: מצבירה 0.225% מהפקדה 0.0%
    השתלמות: מצבירה 0.25% מהפקדה 0.0%
    סכומים של מאות אלפי ש"ח.

    נאמר לה שזו הטבה מיוחדת עקב היותה עובדת בארגון גדול, שיש לו הסכם עם חברת הביטוח.
    האם זה כזה "גרויסע מציאה" ?

    @אפ_על_פי_כן
    אפשר לשלוח לי למייל את הדו"ח הפקדות ואנסה לבדוק.

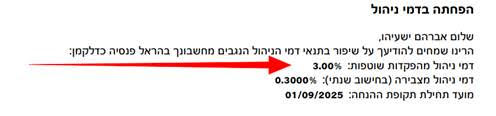
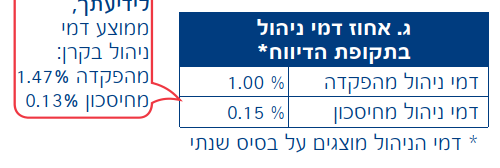
  • אשמח לדעת על קרן פנסיה בהראל עם עמלות
    image.png
    האם ניתן לקבל עמלה נמוכה יותר וא"כ היכן מומלץ?
    תודה רבה

  • אשמח לדעת על קרן פנסיה בהראל עם עמלות
    image.png
    האם ניתן לקבל עמלה נמוכה יותר וא"כ היכן מומלץ?
    תודה רבה

    @חנינא זה מאד תלוי נתונים אישיים.
    לדוגמה גודל משכורת, סכום מצטבר בפנסיה, הסכמי מקום עבודה, חבירות בארגון מקצועי והאם יש לך סוכן או לא (בסוף הסוכן מקבל כסף אז זה משפיע לרעה אבל מצד שני הוא יכול להפעיל קשרים לקבל הנחות).

    גם החישוב מה שווה תלוי ביחס בין הצבירה להפקדות החודשיות.

  • @חנינא זה מאד תלוי נתונים אישיים.
    לדוגמה גודל משכורת, סכום מצטבר בפנסיה, הסכמי מקום עבודה, חבירות בארגון מקצועי והאם יש לך סוכן או לא (בסוף הסוכן מקבל כסף אז זה משפיע לרעה אבל מצד שני הוא יכול להפעיל קשרים לקבל הנחות).

    גם החישוב מה שווה תלוי ביחס בין הצבירה להפקדות החודשיות.

    @משקיע-זהיר-מידי
    הסכום המצטבר כ 250 אלש"ח
    אין הסכם כלשהו וללא סוכן
    הקרן בהראל בסנופי
    לא אכפת לי לעבור קופה אם יש מקום מומלץ
    ייש"כ

  • כמה ההפקדה החודשית?

  • כמה ההפקדה החודשית?

    @בן-עליה
    כ 2000 ש"ח
    תודה

נושאים מוצעים


  • 4 הצבעות
    1 פוסטים
    66 צפיות
    רחל עומסיר
    ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה דווקא כשיש עוד הרבה שנים עד הפרישה, להחלטות שמקבלים היום יכולה להיות השפעה גדולה יותר. לא מעט השומעים את המילים "ייעוץ פנסיוני" וחושבים מיד על פרישה. "יש לי עוד שלושים שנה עד הפנסיה. למה שאני אצטרך להתעסק בזה עכשיו?" אבל כאן בדיוק נמצא ההבדל. ייעוץ פנסיוני ותכנון פרישה הם שני דברים שונים. תכנון פרישה אכן מיועד בעיקר לשלב שבו מתקרבים לפרישה וצריך להחליט כיצד להשתמש בכספים שנצברו, כיצד לקבל את הקצבאות ואיך לתכנן נכון את המיסוי. ייעוץ פנסיוני, לעומת זאת, רלוונטי הרבה קודם. ולמעשה, ככל שמתחילים מוקדם יותר, יש יותר זמן להחלטות שאנחנו מקבלים להשפיע. אז מה עושים בייעוץ פנסיוני? המטרה אינה רק לבדוק "איפה נמצאת הפנסיה". מסתכלים על התמונה הכלכלית והפנסיונית הקיימת ובודקים האם היא מתאימה לכם: קרן הפנסיה – איפה היא מנוהלת, מהו מסלול ההשקעה, מהם דמי הניהול ואילו כיסויים ביטוחיים קיימים. קרנות השתלמות וקופות גמל – אילו כספים כבר נצברו, כיצד הם מנוהלים והאם המבנה הקיים מתאים לצרכים ולמטרות. הפקדות מהמעסיק – האם הכספים מופקדים בצורה תקינה והאם השכר המבוטח תואם את הנתונים הרלוונטיים. מסלולי השקעה – האם רמת הסיכון והמסלול מתאימים לגיל, לטווח ההשקעה, למטרות ולהעדפות שלכם. ומה עם הכסף שאתם רוצים לצבור מעבר לפנסיה? למשפחה יש בדרך כלל מטרות רבות עוד הרבה לפני גיל הפרישה: עזרה לילדים, הוצאות גדולות בעתיד, יצירת הון, מטרות משפחתיות או פשוט הרצון לבנות בסיס כלכלי משמעותי יותר לאורך השנים. לכן במסגרת הסתכלות כלכלית רחבה כדאי לבחון גם פתיחת תוכניות חיסכון והשקעה למטרות השונות, בהתאם לטווח הזמן, לצורך בנזילות ולמאפיינים האישיים. במקום שכספים יישארו ללא מטרה מוגדרת, אפשר לבנות להם תפקיד: מה מיועד לטווח הקצר? מה לטווח הבינוני? ומה יכול להישאר מושקע לשנים רבות? וככל שאנו צעירים יש יתרון שאי אפשר לקנות אחר כך: זמן כשאנחנו צעירים, קל לחשוב: "כשארוויח יותר, אתחיל." "כשיהיה לי סכום משמעותי, אטפל בהשקעות." "יש עוד המון זמן עד הפנסיה." אבל דווקא השנים האלו יכולות להיות משמעותיות מאוד. לא רק בגלל הסכום שמפקידים, אלא בגלל מספר השנים שבהן הכסף יכול להיות מושקע ולצבור תשואה לאורך זמן. גם החלטה שנראית היום קטנה: הפקדה קבועה, בחירת מסלול מתאים, הפחתת עלויות או פתיחת חיסכון למטרה עתידית, יכולה לקבל משמעות גדולה הרבה יותר כאשר נותנים לה מספיק שנים. לכן לא צריך לחכות לפרישה כדי לטפל בפנסיה בגיל צעיר המטרה היא בדרך כלל לא לתכנן עדיין כיצד תיראה הקצבה בפרישה. המטרה היא לבנות נכון את הדרך אליה. לבדוק שהפנסיה מנוהלת נכון. להכיר את החסכונות שכבר קיימים. להגדיר מטרות לכסף. לבחון אילו תוכניות חיסכון והשקעה יכולות להתאים למטרות השונות. ובעיקר - להתחיל. כי בתחום הפנסיה והחיסכון, ככל שמתחילים מוקדם יותר, לא רק שיש יותר זמן לחסוך, יש יותר זמן לכל החלטה נכונה לעבוד עבורכם. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 2 הצבעות
    1 פוסטים
    70 צפיות
    רחל עומסיר
    ההפקדות לפנסיה מופיעות בתלוש האם הן נקלטו בקרן? מאות מקרים של הפרות בהפקדות לפנסיה נרשמו בשנתיים האחרונות. זו סיבה טובה להכיר בדיקה פשוטה שכדאי לכל עובד לעשות. רובנו מקבלים את תלוש השכר, בודקים כמה נכנס לבנק, אולי עוברים על כמה רכיבים וממשיכים הלאה. אם בתלוש מופיעות הפרשות לפנסיה, אנחנו מניחים שהכול בסדר. אבל יש עוד בדיקה אחת שחשוב לעשות מדי פעם: לוודא שהכספים שמופיעים בתלוש אכן הגיעו ונקלטו בקרן הפנסיה. לא מתוך חשדנות כלפי המעסיק. לעיתים פער יכול להיווצר בגלל טעות, עיכוב, בעיית דיווח או כספים שהועברו אך טרם שויכו נכון. ובכל זאת, נתוני האכיפה מלמדים שלא כדאי לוותר על הבדיקה הזאת. בשנים 2024–2025 נרשמו יחד 547 מקרים של הפרות בחובת ההפקדות הפנסיוניות. והמקרים אינם מתרכזים בענף אחד בלבד. הם נמצאו במסחר, בשירותים מקצועיים, טכניים ואישיים, בחינוך, בתעשייה, במסעדנות וגם בענפי הבנייה, השמירה והניקיון, הסיעוד והבריאות, ההיסעים ועוד. המסקנה היא שכדאי לעקוב אחר ההפקדות שלנו ולוודא שהן מתבצעות כנדרש. איך מתבצעת הפקדות הכספים לפנסיה בכל חודש? המעסיק מנכה מהשכר את חלק העובד בהפקדה הפנסיונית, מוסיף את ההפקדות החלות עליו ומעביר את הכספים לגוף הפנסיוני. להעברת הכספים קיימים מועדים הקבועים בדין: המוקדם מבין 7 ימי עסקים ממועד תשלום השכר או 15 ימים מתום החודש שעבורו משולם השכר (בד"כ עד ה-15 לחודש העוקב). כלומר, לא מספיק שההפקדה מופיעה בתלוש. הכסף צריך גם לעבור בפועל ולהיקלט בקופה. ואחת ההפרות שנמצאו בהליכי האכיפה היא בדיוק זו: סכומים שנוכו משכר העובדים ולא הועברו ליעדם, או הועברו באיחור. כיצד עיכוב בהפקדות עלול להשפיע על העובד? 1. אין צבירה הכסף שהיה אמור להיכנס לקרן אינו נמצא בחיסכון באותה תקופה. אם מדובר בחודש אחד, אולי הסכום נראה קטן. אבל כאשר התקלה נמשכת מספר חודשים, הפער הולך ומצטבר. 2. עלול להיווצר אובדן של רווחים הכספים בקרן הפנסיה מושקעים. כסף שלא היה בקרן בזמן שבו היה אמור להיות בה, לא השתתף בתשואות שהקרן השיגה באותה תקופה. אצל צעירים הנקודה הזאת חשובה במיוחד. לכסף שמופקד היום יש עוד עשרות שנים לצבור תשואה, ולכן גם להפקדות של השנים הראשונות בעבודה יכולה להיות משמעות גדולה בעתיד. 3. עלולה להיווצר פגיעה בכיסוי הביטוחי קרן פנסיה אינה רק חיסכון לגיל הפרישה. היא כוללת גם כיסויים ביטוחיים, ולכן הפסקה ממושכת בהפקדות עלולה, בהתאם לנסיבות ולתקנון הקרן, להשפיע גם על הרצף ועל הזכויות הביטוחיות. זו הסיבה שלא כדאי להשאיר הפקדות חסרות ללא בירור. מהן ההשלכות על המעסיק במקרה של אי העברת ההפקדות? הדין מתייחס ברצינות לחובת העברת ההפקדות הפנסיוניות. משרד העבודה מפרסם הליכי אכיפה ועיצומים שהוטלו בעקבות הפרות של חוקי העבודה, ובין היתר בגין אי־העברת סכומים שנוכו משכר העובדים או העברתם באיחור. ובמקרים מסוימים מדובר בסכומים משמעותיים. לפי הנתונים שפורסמו לגבי 2025, הקנס הממוצע עמד על כ־95 אלף ₪. הקנסות הללו ממחישים עד כמה החובה להעביר את ההפקדות במועד נלקחת ברצינות. מבחינת העובד, החשוב הוא לעקוב אחר ההפקדות, לזהות פערים בזמן ולפעול לתיקונם. גיליתם שחסרה הפקדה – מה עושים? קודם כול, לא מסיקים מיד שמישהו פעל שלא כשורה. בודקים. היכנסו לאזור האישי בקרן הפנסיה והוציאו פירוט הפקדות. השוו אותו לתלושי השכר ובדקו אילו סכומים מופיעים בכל חודש ומה נקלט בפועל בקרן. אם מצאתם פער, כדאי לפנות תחילה לחשבות השכר או למעסיק ולבקש לבדוק את מקורו. במקביל, אפשר לבדוק מול קרן הפנסיה האם הכספים התקבלו אך עדיין לא שויכו לחשבון שלכם. אם מתברר שהכספים אכן לא הועברו, בקשו מהמעסיק להשלים את ההפקדות ושמרו את התלושים ואת ההתכתבויות. אם לאחר הבירור מול המעסיק הבעיה אינה מטופלת, ניתן להגיש תלונה למינהל הסדרה ואכיפת חוקי עבודה במשרד העבודה. חשוב לדעת שהליך זה נועד לאכיפת החוק ואינו מחליף תביעה לקבלת הזכויות המגיעות לעובד. במקרים המתאימים ניתן גם לפנות לבית הדין האזורי לעבודה לצורך מיצוי הזכויות (לאחר התייעצות עם רב). בדיקה שכדאי לבצע כבר השבוע קחו שלושה תלושי שכר אחרונים. פתחו את פירוט ההפקדות בקרן הפנסיה. ועברו חודש אחרי חודש: מה היה אמור להגיע לפי התלוש ומה נקלט בפועל בקרן. אם הכול תואם – מצוין. ואם לא – גיליתם את זה בזמן וניתן להתחיל לברר. זו לא שאלה של אמון או חוסר אמון במעסיק. זו פשוט בקרה על אחד הנכסים הכלכליים החשובים שלכם. כי כשמדובר בפנסיה שלכם, לא מספיק לדעת כמה ירד מהמשכורת. כדאי לדעת גם שהכסף הגיע למקום שאליו הוא אמור להגיע. ויש לכם גם קרן השתלמות? כדאי לבצע את אותה בדיקה גם שם. אם בתלוש השכר מופיעות הפקדות לקרן השתלמות, השוו אותן לנתונים באזור האישי בקרן וודאו שהכספים אכן נקלטו. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 2 הצבעות
    16 פוסטים
    381 צפיות
    דל גאהד
    שב לעדכן: איילון עוקב מדדי מניות חשוף ל-S&P500,(בערך 21%) MSCI ACWA(בערך 9%), ת"א 125 (למעלה מ-30%) ת"א בנקים, ת"א נדל"ן ות"א ביטוח (בערך 9%) את כל הנתונים של כל המסלולים בכל החברות, ניתן לראות באתר FINQ
  • 3 הצבעות
    26 פוסטים
    1k צפיות
    ה
    @עובד-ולומד מספיק לכתוב ח.פ. של המעסיק מופיע על התלוש [image: חינוך עצמאי.jpg]
  • 1 הצבעות
    12 פוסטים
    558 צפיות
    ברכת ה' תעשירב
    @משהמשה said: @צמיחה זה מה שכתוב לי באתר... יש טעם להתקשר? [image: fab0c11f-63d2-4531-b35c-1f2ccc55c464-{DA91343E-8B37-43BF-87A7-053DA1BF70A4}.png] [אם רלוונטי עדיין..] יתכן כי הסיבה שאינך זכאי להלוואה היא משום שהמסלול משוייך לכשרות גלאט הון ולמיטב ידיעתי הם לא מאשרים הלוואות על חשבון הפנסיה וכדומה