

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
563
פוסטים
50
כותבים
45.6k
צפיות
41
עוקבים
-
@דוד-כהן
הפריים דורש מיחזור
המשתנה צמודה כרגע בסדר, אך בסוף השנה [2026] זה יקפוץ לך לריבית מאוד גבוהה.
אך מכיון שיש לך קל"צ בריבית פנטסטית יהיה קשה לך לקבל ריבית מידיי טובה.
בכל אופן כדאי לנסות
[לא העלית את הסכומים שנותרו כך שאם זה סכומים מזעריים לא תמיד יהיה שווה].לגבי מרכנתיל, אם תעלה דוח יתרות נוכל גם לחוות דעה בל"נ.
בהצלחה
-
@משכנתא-בקצב-שלך
תוכל להסביר את הפערים בריבית צמודה משתנה (אג"ח) , הבסיס לקביעת הריבית הוא H+3.2% ושיעור ריבית נומינלית 1.3%, איך מגיעים מהבסיס לשיעור הריבית הנומינלית?@דוד-כהן האות H זה בעצם כינוי לעוגן וה-3.2 זה התוספת מעל העוגן.
במועד לקיחת המשכנתא העוגן היתה בשפל ומתחת ל-0 ואם הנומינלי שזה בעצם הריבית שאתה משלם כיום היא 1.3 זה אומר שהעוגן היתה -1.9% -
קיבלנו אישור עקרוני מבנק לאומי נשמח שתביעו את דעתכם-על הריביות וכמובן על סכום ההחזר החודשי (מיחזור משכנתא)
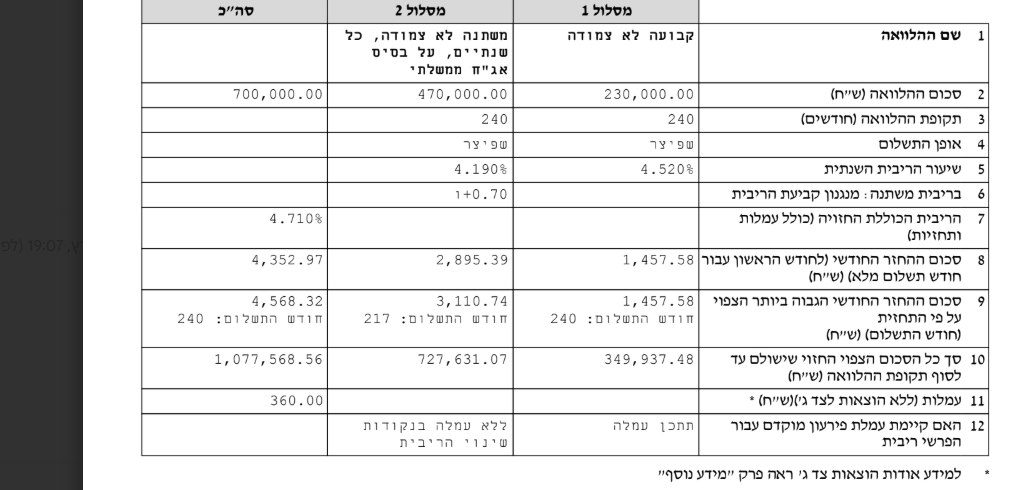
@יענקלה מיחזור פנימי או חיצוני?
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@יענקלה מיחזור פנימי או חיצוני?
@משכנתא-בקצב-שלך
מיחזור חיצוני -
המל"צ מצויין
בקל"צ לכאורה ניתן עוד לשפרייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
המל"צ מצויין
בקל"צ לכאורה ניתן עוד לשפר -
@משכנתא-בקצב-שלך
מה לבקש?@יענקלה
לרדת עוד בקל"צ בסביבות 3 עשיריות האחוז לפחות -
זה לא נכון הריביות לאורת התקופה נשאר זהה כל הזמן מה שכן שהעוגנים התעדכנו כלפי מעלה ב עשיירות אחוז אבל זה לא רציני כמו שאומרים לך
@chavy7032
תודה על המענהאבל לא הבנתי תכלס כמה הריבית הממוצעת כיום בקל''צ ומל''צ?
-
שלום לכולם
רציתי לברר האם הנתונים ששמעתי נכונים,
עד לפני שבועיים היה אפשר להשיג בקל''צ ומל''צ ריבית של 4.1 - 4.2, כיום בגלל המלחמה הריביות טסו לשמים והם בסביבות 4.8 - 4.9,
האם זה נכון?
ואם כן מתי שוק המשכנתאות יתאזן לריביות של לפני כן?@המומחה לגבי הקלצי"ם זה קצת נכון אבל לא מדוייק
הבנקים כן מעלים מרווחים ומביאים ריביות יותר גבוהות מלפני שבוע שבועיים אך לא הגענו לרמה של 4.8-4.9
במלצי"ם אם יזדרזו עם הביצועים לפני עליית העוגנים [בתחילת החודש הבא ברוב הבנקים, ובטפחות כבר ב-26 לחודש עלייה דרסטית] עדיין ניתן להגיע לסביבות 4.2
לאחר עליית העוגנים אכן נחזור לכיוון 4.5


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)