דילוג לתוכן

אתה לא הלקוח...

כלכלת המשפחה
3 3 344 3
  • כתב ב נערך לאחרונה על ידי
    #1

    לפני תקופה ישבתי במסעדה, קיבלתי את התפריט לידיים והזמנתי מנת פתיחה.
    עוברות מספר דקות והמלצר חוזר עם מנה יקרה בהרבה.
    כשהסבתי את תשומת ליבו לתקלה הוא מלמל משהו לא ברור ונעלם.
    הרגשתי לא בנוח לעורר מהומה והתקדמתי.
    למרבה הפלא הסיפור חזר על עצמו לאורך כל הארוחה, כשמפעם לפעם גם מגיעים לשולחן תוספות ומשקאות יוקרתיים.
    האמת, כמעט לא נהנתי מהאוכל.
    המוזרות של הסיפור הזה הטרידה אותי וגרמה לי לחפש עט, לסמן לעצמי מה המנה שאכן הזמנתי, חשבתי שאני הוזה.

    חלפו להן הדקות והארוחה הגיעה לסיומה.
    ביקשתי חשבון והתפללתי שהסכום לא יחנוק אותי.
    לפתע יוצא אליי מחויך השף הראשי, הוא ניגש לשולחן,
    מתיישב ומספר לי שקבוצת סטודנטים לפסיכולוגיה קולינרית (כן, יש תחום כזה..)
    עורכים מחקר על התאבון האנושי לאוכל יוקרתי ומשובח שלא תוכנן מראש.
    מסתבר ששימשתי להם הדגמה חיה, בתמורה לכיסוי מלא של הוצאות הארוחה ושיק נחמד שהשאירו לי.

    כמובן שהסיפור הזה מעולם לא התרחש,
    ואין תחום שנקרא פסיכולוגיה קולינרית, לפחות כפי הידוע לי בינתיים.
    אבל למרות שהסיפור הזה דמיוני,
    גרסה מציאותית ומוכרת שלו מתרחשת לא פעם: כשאנחנו מתיישבים מול סוכן הביטוח,
    התחושה הטבעית היא שאנחנו הלקוח.
    הסוכן יתן לכם את התחושה שאתם ורק אתם אלו שתרכיבו לכם ארוחה,
    תקבלו תפריט מהודר ותתחילו להזמין.
    אלא שפה מתרחש הקסם: הלקוח האמיתי הוא חברת הביטוח שיושבת מאחור במטבח,
    והיא ממש רוצה שתקחו את המנות היקרות ביותר שקיימות.
    וכך אחד יזמין השקעה לטווח ארוך ויקבל פוליסת חיסכון,
    השני יבקש ביטוח חיים ויצא עם ביטוח בריאות מהשקל הראשון,
    פשוט כי לא אתה הלקוח!
    ההבדל היחיד שקיים, הוא שכאן אף קבוצת סטודנטים תמוהה לא תפתח את הארנק,
    אתה זה שתשלם את כל הארוחה.
    זכרו, סוכן הביטוח שלכם מקבל הוראות מלקוח אחר, לא מכם.
    אל תרפו ממנו לרגע ותהיו ברורים ועקשניים על ההזמנה המדויקת שלכם.

    בהצלחה.

  • כתב ב נערך לאחרונה על ידי מרים-הורביץ נכסים
    #2

    נכון לגמרי.
    ואגב זה אחד הדברים שמיוחדים אצל @רחל-עומסי שהיא אחת מהיועצות הפנסיונית הבודדות בארץ!
    והיא לא סוכנת ולא מקבלת עמלות מחברות הביטוח,
    ואכן היא מצליחה להתאים לכם 'תפריט' מושקע וייחודי,
    בתשלום של אלפי שקלים אתם יכולים להרוויח עשרות ומאות אלפי שקלים בעז''ה.

  • כתב ב נערך לאחרונה על ידי יוסף מינצברג
    #3

    יפה, קשה מאוד לעמוד בפיתויים שמציעים לנו מכיוונים אינסופיים.

    במשיאים הקפדנו לתת אפשרות להתחבר דרך כלל חברות הביטוח ובתי ההשקעות בארץ, בכדי שלא יהיה אינטרס.

    שיתוף הפעולה הראשון היה עם בית ההשקעות מיטב, שהרבה סוכני ביטוח בפרט בציבור שלנו לא נותנים את האפשרות של בתי השקעות משיקולים שלהם.

    מיטב הגיעו למקום ראשון במסלול המעקב אחרי ה-S&P 500, ויש להם את המגוון הרחב ביותר של מסלולים כשרים, גם העדה וגם גלאט הון.

    כמו״כ בעסק הפרטי..

נושאים מוצעים


  • 0 הצבעות
    1 פוסטים
    4 צפיות
    ד
    שמחת תורה מאחורינו, הסוכה כבר על הבוידעם, ובהרבה בתים מגיע עכשיו הרגע הכי פחות שמח של תשרי. פותחים את הבנק, ומחכה שם מספר אדום. תחשבו רגע על שאלה פשוטה. אם לפני ראש השנה הייתם צריכים ללכת לבנק, לשבת מול פקיד ולחתום על הלוואה של 15,000 שקל בשביל הוצאות החגים, הייתם עושים את זה? רוב האנשים היו אומרים שלא. הלוואה זה דבר רציני, חושבים לפני שחותמים. אבל המינוס הוא בדיוק הלוואה כזאת. יש בו ריבית, יש בנק שמרוויח ממנו, רק שאין טופס ואין לוח סילוקין. ובגלל שלא חתמנו על כלום, הראש שלנו בכלל לא רושם אותו בתור חוב. 1. לראות את המספר האמיתי לא היתרה של היום, אלא כמה ריבית שילמתם לבנק בשלושת החודשים האחרונים. זה מופיע בדף החשבון, בשורת הריבית. שווה לחפש את זה ולהסתכל על זה בעיניים. רק בשביל הסדר, מינוס ממוצע של 15,000 שקל בריבית של נניח עשרה אחוז בשנה, זה בערך 1,500 שקל בשנה שיוצאים מהבית בלי שקיבלתם עליהם כלום. 2. בור או דליפה יש שני סוגים של מינוס, וכדאי לדעת עם מי יש לנו עסק. יש בור. הוצאה גדולה וחד פעמית, כמו החגים, שהפילה את החשבון. בור סוגרים פעם אחת וממשיכים הלאה. ויש דליפה. החשבון יורד למינוס כל חודש, גם בלי חגים, פשוט כי ההוצאות הקבועות גבוהות מההכנסות. דליפה לא נסגרת עם שום הלוואה, היא רק חוזרת. הבדיקה פשוטה. איפה עמד החשבון בסוף אב או באמצע אלול? אם גם אז הוא היה באדום, החגים לא יצרו את הבעיה, הם רק חשפו אותה. 3. להחליף חוב בלי סוף בחוב עם סוף את הבור כדאי להפוך להלוואה מסודרת. הרבה פעמים אפשר לקבל הלוואה בריבית נמוכה מזו של המינוס, אבל זה לא העיקר. העיקר הוא שלהלוואה יש תאריך שבו היא נגמרת, ולמינוס אין. גמח יכול להיות פתרון מצוין, רק לזכור שגם הוא חוב לכל דבר, עם ערבים ועם התחייבות. ואם הולכים לבנק או לחברת האשראי, להשוות את העלות הכוללת של ההלוואה ולא רק את ההחזר החודשי, כי החזר נמוך הרבה פעמים פשוט אומר יותר חודשים של ריבית. 4. הטעות שחוזרת שוב ושוב לוקחים הלוואה, סוגרים את המינוס, נושמים לרווחה. ואחרי כמה חודשים המסגרת שוב מנוצלת עד הסוף, ועכשיו יש גם הלוואה וגם מינוס. לכן, ברגע שסגרתם את המינוס, תבקשו מהבנק להקטין את מסגרת האשראי בחשבון. זה לא נעים, זה מרגיש כמו לוותר על רשת ביטחון. אבל מסגרת גדולה ופתוחה היא בדיוק מה שמאפשר לבור להיפתח מחדש. 5. עשר דקות בטלפון עוד דבר שלא הרבה עושים, להתקשר לבנק ולבקש להוריד את הריבית על המינוס. הריבית הזאת לא חקוקה בסלע, ולקוח שמבקש מקבל לפעמים הנחה. זה לא תמיד עובד, אבל זה בהחלט שווה את השיחה. השורה התחתונה המינוס הוא לא חלק מהטבע של משפחה ברוכת ילדים. הוא הלוואה, ויש לה מחיר. וברגע שמתחילים להתייחס אליו ככה, עם מספר, עם ריבית ועם תאריך סיום, הוא מפסיק להיות משהו שמפחדים להסתכל עליו ומתחיל להיות משימה שאפשר לסגור. ומה אצלכם, יוצאים מתשרי באדום או שמצאתם דרך להימנע מזה?
  • 8 הצבעות
    16 פוסטים
    624 צפיות
    קל זכותק
    @צמיחה said: @קל-זכות אני שמח לשמוע שכן יש שם רופאים הוגנים. במקרה שלי הם כתבו בדו"ח נתונים לא נכונים, הרופא שם בדק את הילד שלי אם הוא מבצע כל מיני פעולות, ובאמת הילד לא ביצע אותם. ואח"כ בדו"ח הוא כתב שהוא כן מבצע אותם. והיו שם 2 רופאים, פרופסור, פיזיותרפיסטית ומזכירה - לכן הרושם שקיבלתי שהם סתם רשעים. לא אמרתי שכל הרופאים שם הוגנים זה בוודאי שלא אבל בהחלט יש שם גם לא מעט רופאים הוגנים שמחפשים לעזור
  • 0 הצבעות
    152 פוסטים
    11k צפיות
    א
    אביב כתב: פרסום היום! בשורה משמעותית לאלפי זוכי הגרלת 'מחיר בהנחה' מקרב הציבור החרדי: לאחר אי הוודאות והחשש מאובדן הדירה, נקבע כי חייבי גיוס שכבר זכו בהגרלות לא יאבדו את זכאותם | גם זכאות הממתינים לא תישלל כל עוד תעודת הזכאות שלהם בתוקף המשך: ממקורות במשרד השיכון מסתבר שממחר אין אפשרות להוציא תעודת זכאות לדירה בהנחה עד להשלמת הפיתוח מול צה"ל של העריקים זה אומר שמי שממתין במקום ראלי לדירה ויש סיכוי שהשנה (2027) ניתו יהיה לחתום חוזה והוא עריק ותעודת הזכאות שלו לא בתוקף שיפנה עוד היום (יום חמישי ו' תשרי) לחברת הסיוע (אפשר דרך האתרים שלהם) וינפיק תעודת זכאות חדשה
  • 8 הצבעות
    1 פוסטים
    232 צפיות
    מ
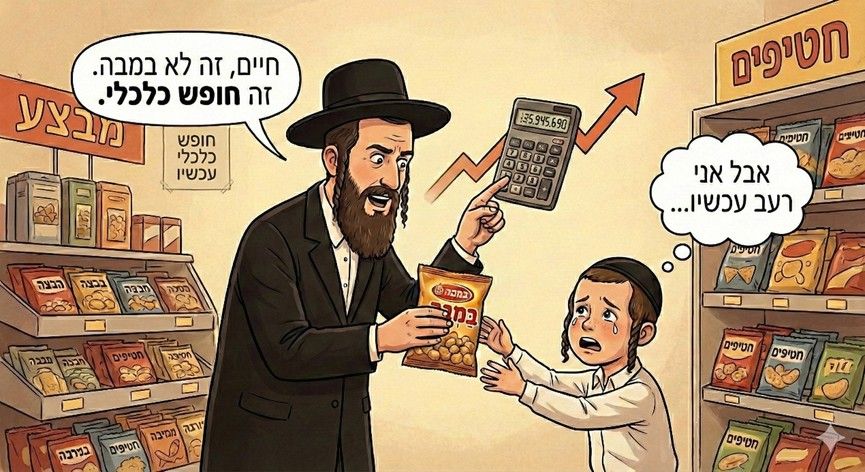
    [image: 49165541-1d43-4312-be55-ec92a0dbb34b-image.jpeg] אחרי שסידרנו את עצמנו, הגיע הזמן לדבר על היקר מכל – הילדים. כמו כל הורה למופת גם אני רוצה שהילדים יצאו ת"ח, בעלי מידות, ו.. אם אפשר בעלי תיק השקעות שיסדר אותם לכל החיים. חנוך לנער על אס אנד פו, גם כי יזקין לא ימכור... הנה כמה תובנות מהשבוע האחרון. 1. דמי כיס חיים (בן 9) ניגש אלי אתמול וביקש 5 שקלים לקנות קלפים של רבנים. הסתכלתי עליו במבט מחנך ואמרתי: "חיים, שב. בא נעשה חשבון. 5 שקלים היום, בריבית דריבית של 8% ל- 50 שנה – זה יוצא כמעט 500 שקלים! אתה באמת רוצה לבזבז 500 שקל על תמונה של רב?!" הילד יצא מבולבל. בסוף הוא ויתר על הקלפים, והלך ללמוד משניות לעילוי נשמתם. 2. האפיקומן. בליל הסדר האחרון כשהילדים מצאו את האפיקומן, ההתרגשות הייתה בשיאה. "מה אתם רוצים?" שאלתי ברוחב לב. "אופניים!" צעק הגדול. "רחפן!" צעק הקטן. חייכתי אליהם את החיוך של וורן באפט. "ילדים חמודים, אופניים זה נכס מתכלה, ורחפן זה נכס בסיכון. השנה אבא קונה לכם משהו שלא מאבד ערך... אני קונה לכם יחידות בקרן מחקה מדד!". הייתה דממה בבית. לא ראיתי אכזבה כזו מהשבת האחרונה שגילינו שאין קידוש. ניסיתי להסביר להם שבעוד 20 שנה הם יודו לי. בינתיים הם הודו לי בזה שהם החביאו לי את האפיקומן בחזרה... 3. שיחת טלפון מהמלמד. אתמול הרב'ה של חיים התקשר. הלב שלי דפק. "מה חיים עשה?" שאלתי, "דיבר בתפילה? הרביץ?" "יותר גרוע," נאנח המלמד. "בהפסקה הוא פתח 'גמ"ח הלוואות' לחברים שרוצים ארטיק. הוא לוקח להם עמלות, ומחתים אותם על היתר עסקה. והכי גרוע? הוא התחיל למכור 'אופציות' על המקום בתור למגלשה." התמלאתי גאווה. "נו, והוא מרוויח?" שאלתי. "הוא מושעה ליומיים," ענה המלמד. "אנחנו לא בוול סטריט פה". 4. קניות בסופר. אנחנו כבר עומדים בקופה. מיכל בוכה שהיא רוצה ביצת הפתעה. אני מרים את הביצה ומסביר בקול רם (שכל התור ישמע): "את מבינה שביצה עולה 5 שקלים, והשוקולד בפנים שווה אגורה וחצי? זה יחס P/E (מחיר לרווח) לא הגיוני! זו בועה! אנחנו לא משקיעים בבועות!". מאחוריי שמעתי אישה לוחשת לבעלה: "נראה לי המסכן קרא קצת טורים שלך..." רגע ברצינות: חינוך פיננסי לילדים הוא לא רק ללמד אותם מה זה ריבית דריבית, אלא ללמד אותם גם דחיית סיפוקים. הילד שמבין היום ש-5 שקלים זה לא סתם מטבע אלא פוטנציאל לערך עתידי, הוא המבוגר שלא ייקח הלוואה לטיול או לרכב שהוא לא צריך, ובע"ה יזכה לשקט שיאפשר לו לעסוק בעבודת ה'. כמובן שאנחנו רוצים לפנק את הילדים, ואפשר (וצריך!) לקנות להם אופניים, במבה וביצי הפתעה. השמחה שלהם היא ההשקעה הכי טובה שיש. אבל המטרה בטור הזה היא להזכיר ששנייה לפני ששולפים את האשראי, יש לנו הזדמנות פדגוגית - להסביר להם שכל בחירה היום היא ויתור על משהו אחר מחר.
  • חסכון הכנסות לא צפויות ומענק עבודה.

    הועבר כלכלת המשפחה מאמרים
    1
    2 הצבעות
    1 פוסטים
    268 צפיות
    נ.ר.א.נ
    התעוררתי לכתוב את הדברים אגב סכום של מענק עבודה שנכנס לי בשבוע שעבר, חלקינו רגילים בקושי לסגור את החודש, ומי מדבר בכלל על חסכונות... המעניין הוא שדוקא בזמנים שנכנסים לנו סכומים מיוחדים שאינם חלק מההכנסות הקבועות שלנו ואינם מחושבים בתקציב כגון מענק עבודה וכדו', יש לנו הוצאות מיוחדות... או שסתם מתחשק לנו קצת להתפנק, גם זה מותר : ) , בדר"כ אני שואל אנשים מה הם עשו עם הסכום הלא מבוטל של המענק עבודה שנכנס להם בשנים האחרונות וגם הם אינם זוכרים "ב"ה שהיה על מה להוציא". במחשבה שניה אפשר להבין שזה "בדיוק" ההזדמנות שלנו לחסוך עבור העתיד, זה חסכון של סכום משמעותי, שמצד אחד לא יפגע בתקציב החודשי של הבית, ומאידך אם נעבירו לחסכון, הוא ימשיך לצמוח ולהצמיח (באפקט ריבית דריבית), המנוסים אומרים שלאחר שזה עבר לחיסכון הם לא הרגישו בחסרון הכסף. כמובן שמהלך כזה צריך להעשות בשיקול הדעת ובשמחה, הדרך לכך היא "הפיכת הכאב לעונג", כלומר נכון שבזבוז הכסף כעת יגרום לי עונג, וחסכונו יגרום לי סוג של כאב, אבל במחשבה קדימה על חתונות הילדים ועל כך שרצוני לבוא מוכן עם חסכון בצד, החסכון כעת הוא זה שיגרום לי לעונג ובזבוז הכסף דוקא יוכל לגרום לכאב, כולנו לא אוהבים להחמיץ הזדמנויות ובודאי לא הזדמנויות כאלו... בהצלחה.