

חינוך פיננסי - (למה חיים לא קיבל במבה...)
כלכלת המשפחה
1
פוסטים
1
כותבים
227
צפיות
1
עוקבים
-
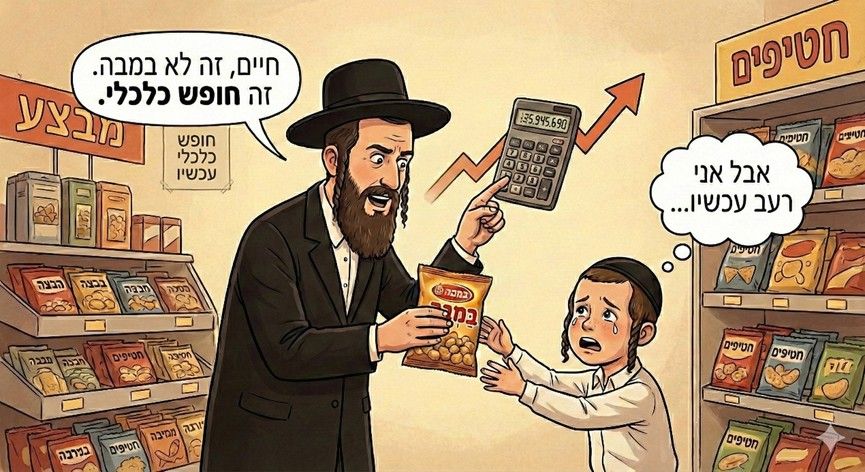
אחרי שסידרנו את עצמנו, הגיע הזמן לדבר על היקר מכל – הילדים.
כמו כל הורה למופת גם אני רוצה שהילדים יצאו ת"ח, בעלי מידות, ו.. אם אפשר בעלי תיק השקעות שיסדר אותם לכל החיים.
חנוך לנער על אס אנד פו, גם כי יזקין לא ימכור...
הנה כמה תובנות מהשבוע האחרון.
1. דמי כיס
חיים (בן 9) ניגש אלי אתמול וביקש 5 שקלים לקנות קלפים של רבנים.
הסתכלתי עליו במבט מחנך ואמרתי:
"חיים, שב. בא נעשה חשבון. 5 שקלים היום, בריבית דריבית של 8% ל- 50 שנה – זה יוצא כמעט 500 שקלים! אתה באמת רוצה לבזבז 500 שקל על תמונה של רב?!"
הילד יצא מבולבל. בסוף הוא ויתר על הקלפים, והלך ללמוד משניות לעילוי נשמתם.2. האפיקומן.
בליל הסדר האחרון כשהילדים מצאו את האפיקומן, ההתרגשות הייתה בשיאה.
"מה אתם רוצים?" שאלתי ברוחב לב.
"אופניים!" צעק הגדול.
"רחפן!" צעק הקטן.חייכתי אליהם את החיוך של וורן באפט. "ילדים חמודים, אופניים זה נכס מתכלה, ורחפן זה נכס בסיכון. השנה אבא קונה לכם משהו שלא מאבד ערך... אני קונה לכם יחידות בקרן מחקה מדד!".
הייתה דממה בבית. לא ראיתי אכזבה כזו מהשבת האחרונה שגילינו שאין קידוש.
ניסיתי להסביר להם שבעוד 20 שנה הם יודו לי.
בינתיים הם הודו לי בזה שהם החביאו לי את האפיקומן בחזרה...3. שיחת טלפון מהמלמד.
אתמול הרב'ה של חיים התקשר. הלב שלי דפק.
"מה חיים עשה?" שאלתי, "דיבר בתפילה? הרביץ?"
"יותר גרוע," נאנח המלמד.
"בהפסקה הוא פתח 'גמ"ח הלוואות' לחברים שרוצים ארטיק. הוא לוקח להם עמלות, ומחתים אותם על היתר עסקה. והכי גרוע? הוא התחיל למכור 'אופציות' על המקום בתור למגלשה."
התמלאתי גאווה. "נו, והוא מרוויח?" שאלתי.
"הוא מושעה ליומיים," ענה המלמד. "אנחנו לא בוול סטריט פה".4. קניות בסופר.
אנחנו כבר עומדים בקופה. מיכל בוכה שהיא רוצה ביצת הפתעה.
אני מרים את הביצה ומסביר בקול רם (שכל התור ישמע): "את מבינה שביצה עולה 5 שקלים, והשוקולד בפנים שווה אגורה וחצי? זה יחס P/E (מחיר לרווח) לא הגיוני! זו בועה! אנחנו לא משקיעים בבועות!".
מאחוריי שמעתי אישה לוחשת לבעלה: "נראה לי המסכן קרא קצת טורים שלך..."רגע ברצינות:
חינוך פיננסי לילדים הוא לא רק ללמד אותם מה זה ריבית דריבית, אלא ללמד אותם גם דחיית סיפוקים.
הילד שמבין היום ש-5 שקלים זה לא סתם מטבע אלא פוטנציאל לערך עתידי, הוא המבוגר שלא ייקח הלוואה לטיול או לרכב שהוא לא צריך, ובע"ה יזכה לשקט שיאפשר לו לעסוק בעבודת ה'.כמובן שאנחנו רוצים לפנק את הילדים, ואפשר (וצריך!) לקנות להם אופניים, במבה וביצי הפתעה.
השמחה שלהם היא ההשקעה הכי טובה שיש.
אבל המטרה בטור הזה היא להזכיר ששנייה לפני ששולפים את האשראי, יש לנו הזדמנות פדגוגית - להסביר להם שכל בחירה היום היא ויתור על משהו אחר מחר. -
א אבי ר. התייחס לנושא זה ב
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)