

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
606
פוסטים
54
כותבים
86.9k
צפיות
44
עוקבים
-
זה סכום קטן
לא כזה קטן.
זה סכום קטן
לא כזה קטן.
אז מה מציע? למחזר רק את הצמוד מדד? למה?
-
-
וואו לפני חודשיים נתנו מל"צ 4.6 - מזרחי פנימי
-
-
עדיף כבר פריים מינוס 0.5. יש סיכוי לא רע שהריבית תפחת בזמן הקרוב וכבר הרווחתם עוד חצי אחוז
-
-
אכן אין מה לגשת למיחזורים פנימיים/חיצונים למזרחי כיום
מרווחי הריביות שם מאוד עלו
כדאי להמתין קצת להתמתנות
[אלא א"כ הריביות שלכם כיום קטסטרופליות] -
-
-
-
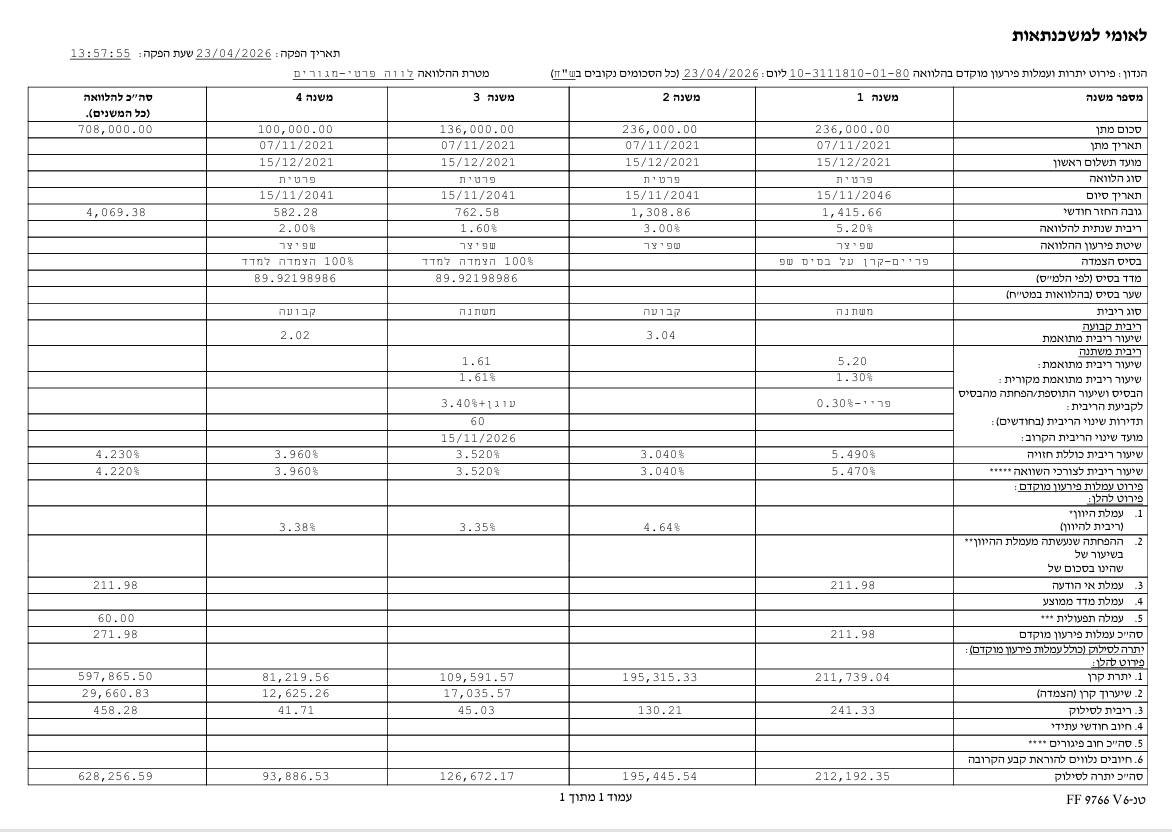 תגובה: התייעצויות בנוגע למיחזורי משכנתא
אשמח לשמוע דעתכם ובפרט שעוד חצי שנה יש לי שינוי בריביות -
אשמח לקבל מכל המומחים חוות דעת לגבי מחזור משכנתא
עד היום הריביות היו יחסית טובות, עכשיו המשתנות כל 5 שנים קפצו לי מאד, זה הנתונים:
קל"צ - 3.5% 161K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 5.88% 112K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 6.23% 46K ל10 שנים
פריים ל"צ [-0.8] - 4.7% 202K ל20 שנים
[לא מצליח להעלות דוח יתרות] -
אשמח לקבל מכל המומחים חוות דעת לגבי מחזור משכנתא
עד היום הריביות היו יחסית טובות, עכשיו המשתנות כל 5 שנים קפצו לי מאד, זה הנתונים:
קל"צ - 3.5% 161K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 5.88% 112K ל10 שנים
מל"צ [כל 5 שנים, אג"ח] - 6.23% 46K ל10 שנים
פריים ל"צ [-0.8] - 4.7% 202K ל20 שנים
[לא מצליח להעלות דוח יתרות]@מנסה-להחכים קל"צ פצצה
פריים גם מצוין
מל"צ לכאורה מומלץ למחזר
תוכל לשלוח דוח יתרות למייל ואבדוק לך לגבי עמלות היוון במידה ויש
בהצלחה -
-
-
-
@יענקלה מרכנתיל הצעה יותר טובה
[אם תוכל לקצר קצת תקופה בקל"צ במרכנתיל כמו שקיצרת בתקופה בלאומי זה יהיה עוד יותר טוב, אבל יכול להיות שבשביל זה מרכנתיל ידרשו הוכחת הכנסות מחדש].
הייתי שוקל להוריד קצת תקופה בקל"ץ ע"ח הארכת המל"צ
וכן, יש שיפור מהמשכנתא הקיימת.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
יענקלה said:
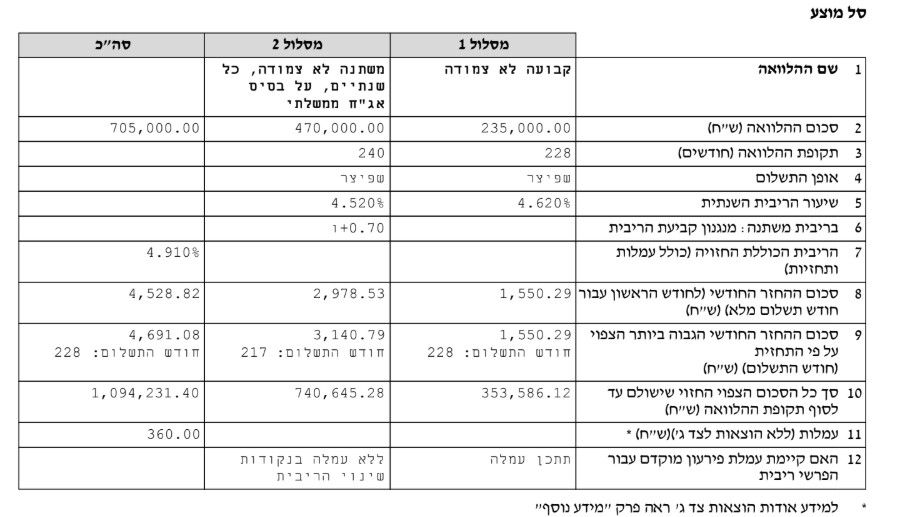
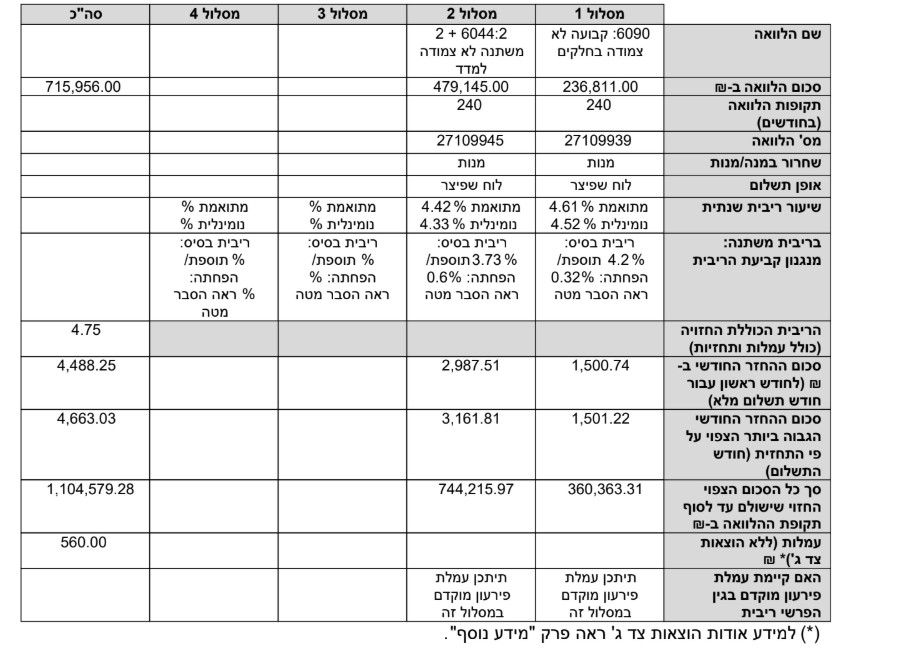
איזו הצעה יותר טובה?
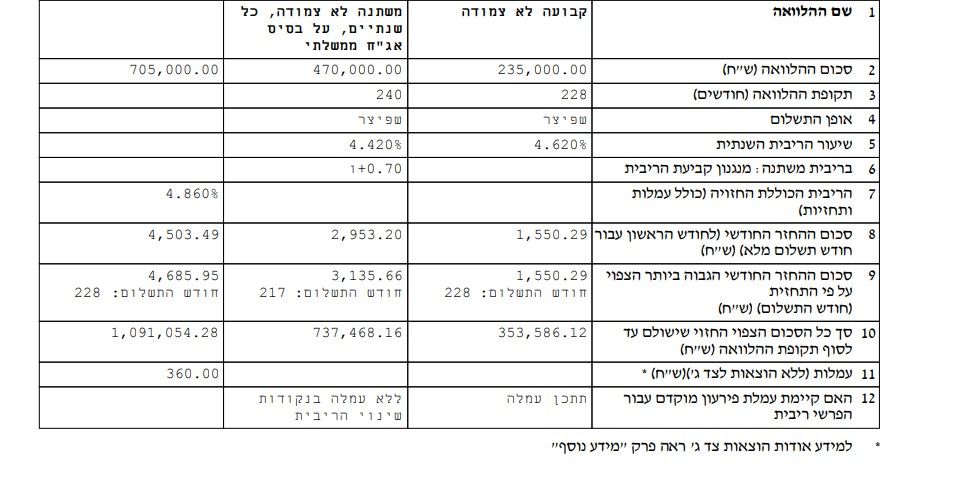
מרכנתיל-מיחזור בתוך הבנק
לאומי -מיחזור בין בנקיםוהאם יש שיפור למשכנתא הקיימת?
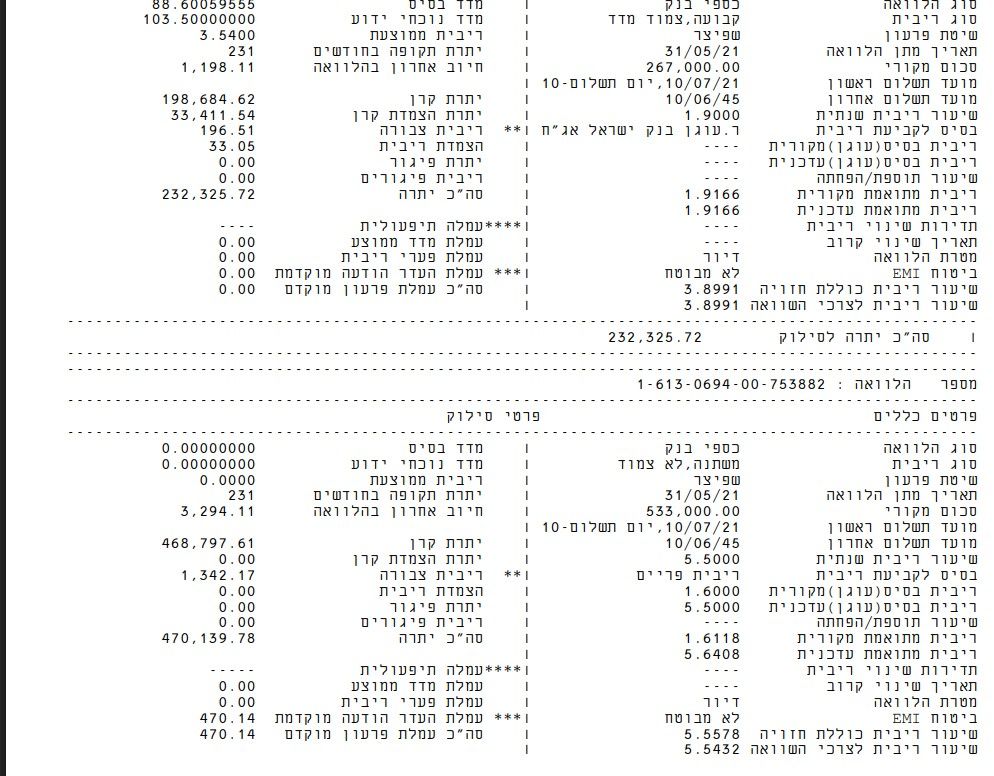
-
@יענקלה ההצעה שהעלית כעת מלאומי היא אותה הצעה בדיוק כפי שהעלית לפני מס' ימים
פשוט העוגנים ירדו בעשירית האחוז.
ועדיין, ההצעה של מרכנתיל טובה יותר.
בהצלחהייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
יש לי הכנסות של 10 אלף.
ומשכנתא של 5100.
(והשווער וההורים מעבירים לי כל חודש 3200 ש"ח כהעברה כל חודש אולם זה קבוע כבר מעל ל5 שנים)
האם יש לי אפשרות לבדוק מיחזור בבנקים אחרים או שאף אחד לא יאפשר לי?
ועוד שאלה אחרת: יש לי הלוואה בנקאית ע"ס 100K בP+1. האם אני יכול להכניס הלוואה כזו במשכנתא ולקבל הצעה טובה יותר?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)