

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
641
פוסטים
58
כותבים
120.3k
צפיות
46
עוקבים
-
אשמח לחוות דעת האם מדובר בריביות טובות?
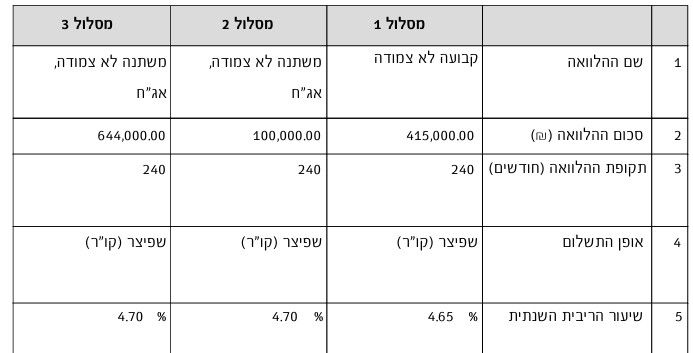
תודה רבה@יאיר-אלדרק
שתי דברים
א' ישנו אשכול ייעודי לשאלות בנוגע למשכנתאות, מנהלי הפורום לא רוצים שיפתחו אשכולות נפרדים לכל שאלה.
ב' לא ניתן להגיב על שאלה כזו כללית, צריך לדעת קצת יותר נתונים על התיק, אחוזי מימון, יחס החזר, ממה מורכב ההכנסות, נתוני אשראי וכד'
בהצלחה -
@יאיר-אלדרק
שתי דברים
א' ישנו אשכול ייעודי לשאלות בנוגע למשכנתאות, מנהלי הפורום לא רוצים שיפתחו אשכולות נפרדים לכל שאלה.
ב' לא ניתן להגיב על שאלה כזו כללית, צריך לדעת קצת יותר נתונים על התיק, אחוזי מימון, יחס החזר, ממה מורכב ההכנסות, נתוני אשראי וכד'
בהצלחההיכן ניתן לשאול?
הנתונים שלי הם
מימון של 75 אחוז
דירוג אשראי מעולה
הכנסות: מלגה של כולל, עבודה בחברת ביטוח 6500 ועצמאי עם ממוצע הכנסות של 7500
המשכנתא ל20 שנה -
היכן ניתן לשאול?
הנתונים שלי הם
מימון של 75 אחוז
דירוג אשראי מעולה
הכנסות: מלגה של כולל, עבודה בחברת ביטוח 6500 ועצמאי עם ממוצע הכנסות של 7500
המשכנתא ל20 שנההיכן ניתן לשאול?
ישנו אשכול ייעודי התייעצויות בנוגע למיחזורי משכנתא
https://forum.benakel.org/post/19932 -
אשמח לחוות דעת
הנתונים שלי הם
מימון של 75 אחוז
דירוג אשראי מעולה
הכנסות: מלגה של כולל, עבודה בחברת ביטוח 6500 ועצמאי עם ממוצע הכנסות של 7500
המשכנתא ל20 שנה
-
אשמח לחוות דעת
הנתונים שלי הם
מימון של 75 אחוז
דירוג אשראי מעולה
הכנסות: מלגה של כולל, עבודה בחברת ביטוח 6500 ועצמאי עם ממוצע הכנסות של 7500
המשכנתא ל20 שנה
@יאיר-אלדרק
אם אתם עם יועץ וביררתם עליו קודם, תסמכו עליו.אם אתם מוגבלים למזרחי מבחינת סוג ההכנסה [כפי שזה נראה] אז למזרחי הקל"צ מצויין, המל"צ ניתן לבדוק שיפור.
בנוסף, כדאי למזער את הקל"צ לשליש ולא יותר -
הבעיה שכבר אמרתי שזה בשביל לסגור הלוואה בנקאית אחרת.
אם אני יבקש 90 אלף ויגיד שזה עבור החלפת ריצוף ומטבח וכדו' זה התקבל ללא הצעת מחיר ושמאי?חיסכון-לחתונה
אשמח לשמוע אם יש למשהו תשובה.
ועוד שאלה אני מקבל מהשווער וההורים כל חודש 3200 ש"ח (בשביל המשכנתא) זה נכנס קבוע באותו תאריך כבר מעל ל4 שנים.
יש איזה דרך לגרום לבנק לקבל את זה כהכנסה? -
הבעיה שכבר אמרתי שזה בשביל לסגור הלוואה בנקאית אחרת.
אם אני יבקש 90 אלף ויגיד שזה עבור החלפת ריצוף ומטבח וכדו' זה התקבל ללא הצעת מחיר ושמאי?אם אני יבקש 90 אלף ויגיד שזה עבור החלפת ריצוף ומטבח וכדו' זה התקבל ללא הצעת מחיר ושמאי?
משכנתא לשיפוץ אף פעם לא תצא ללא הצע"מ ושמאות
עוד שאלה אני מקבל מהשווער וההורים כל חודש 3200 ש"ח (בשביל המשכנתא) זה נכנס קבוע באותו תאריך כבר מעל ל4 שנים.
יש איזה דרך לגרום לבנק לקבל את זה כהכנסה?תלוי באילו בנקים
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
אם אני יבקש 90 אלף ויגיד שזה עבור החלפת ריצוף ומטבח וכדו' זה התקבל ללא הצעת מחיר ושמאי?
משכנתא לשיפוץ אף פעם לא תצא ללא הצע"מ ושמאות
עוד שאלה אני מקבל מהשווער וההורים כל חודש 3200 ש"ח (בשביל המשכנתא) זה נכנס קבוע באותו תאריך כבר מעל ל4 שנים.
יש איזה דרך לגרום לבנק לקבל את זה כהכנסה?תלוי באילו בנקים
עוד שאלה אני מקבל מהשווער וההורים כל חודש 3200 ש"ח (בשביל המשכנתא) זה נכנס קבוע באותו תאריך כבר מעל ל4 שנים.
יש איזה דרך לגרום לבנק לקבל את זה כהכנסה?תלוי באילו בנקים
איזה יקבלו את זה? אשמח לדעת למי לפנות
חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
עוד שאלה אני מקבל מהשווער וההורים כל חודש 3200 ש"ח (בשביל המשכנתא) זה נכנס קבוע באותו תאריך כבר מעל ל4 שנים.
יש איזה דרך לגרום לבנק לקבל את זה כהכנסה?תלוי באילו בנקים
איזה יקבלו את זה? אשמח לדעת למי לפנות
@חיסכון-לחתונה
יש לך שאלות מידיי ספציפיות בנהלים הפנימיים בבנקים
דברים כאלו לא כדאי לפרט ע"ג במת פורום ציבורי
תוכל לחייג אלייייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@חיסכון-לחתונה
יש לך שאלות מידיי ספציפיות בנהלים הפנימיים בבנקים
דברים כאלו לא כדאי לפרט ע"ג במת פורום ציבורי
תוכל לחייג אליי@משכנתא-בקצב-שלך.
פניתי במייל. תודה רבה לך -
פניתי לבנק פועלים. הם שלחו לי אישור עקרוני לא רלוונטי.
כשאמרתי להם שאלו התנאים שיש לי היום: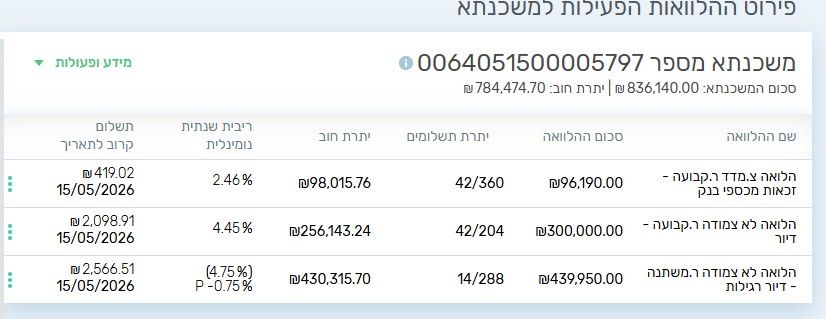
אז אמר לי הבנקאי, לא לפרוע את מה שיש לי ושאני לא יכול לקבל יותר טוב מזה בשום מקום.
נשמע לי קצת מוזר, שהבנקאי מוריד אותי מהעיסקה איתם, לא?. הוא צודק?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
פניתי לבנק פועלים. הם שלחו לי אישור עקרוני לא רלוונטי.
כשאמרתי להם שאלו התנאים שיש לי היום:
אז אמר לי הבנקאי, לא לפרוע את מה שיש לי ושאני לא יכול לקבל יותר טוב מזה בשום מקום.
נשמע לי קצת מוזר, שהבנקאי מוריד אותי מהעיסקה איתם, לא?. הוא צודק?תמתין להורדות.
כרגע אין באמת מה לשפר.
יכל להיות גם שהפריים ירד, כך שתרוויח מההורדות הצפויות.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
תמתין להורדות.
כרגע אין באמת מה לשפר.
יכל להיות גם שהפריים ירד, כך שתרוויח מההורדות הצפויות.@Magshimim
איזה הורדות? של המשתנים? מתי אמור לרדת? -
@Magshimim
איזה הורדות? של המשתנים? מתי אמור לרדת?כבר ירד בתחילת השנה האזרחית, בפברואר העוגן עמד על 3.5% , כעת שוב מאז תחילת שאגת הארי במגמת עליה, כרגע עומד על 3.78%
מה שאני חושב זה להמתין כמה שבועות שהמצב יתייצב, ונוכל לראות שוב ירידות בעוגנים בעז"ה.
כמו"כ הפחתת ריבית בנק ישראל - לפריים.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
כבר ירד בתחילת השנה האזרחית, בפברואר העוגן עמד על 3.5% , כעת שוב מאז תחילת שאגת הארי במגמת עליה, כרגע עומד על 3.78%
מה שאני חושב זה להמתין כמה שבועות שהמצב יתייצב, ונוכל לראות שוב ירידות בעוגנים בעז"ה.
כמו"כ הפחתת ריבית בנק ישראל - לפריים.@Magshimim
כל כמה זמן זה מתעדכן ומתי? -
קיבלתי מכתב מבנק מזרחי שבחודש הקרוב מתעדכן לי הריבית במסלול המשתנה צמודה כל 5 שנים, ואני יכול למחזר בחודש הקרוב.
מדובר על 71,000 בריבית של 2.41.
התקשרתי לשאול לכמה זה יעלה, הפקידה לא ידעה להגיד, גם לפי הנתונים של ה-15 למאי או אפריל היא לא ידעה.
היא הציעה לי:
משתנה צמודה כל שנתיים וחצי - 3.78%
משתנה כל שנתיים לא צמודה - 5.19%
קל"צ - 5.7%מישהו יודע לכמה אמור להשתנות לי
האם במקום אחר אמצא משהו יותר טוב -
@Magshimim
כל כמה זמן זה מתעדכן ומתי?@חיסכון-לחתונה
בין פעם לפעמיים בחודש תלוי באיזה בנק. -
קיבלתי מכתב מבנק מזרחי שבחודש הקרוב מתעדכן לי הריבית במסלול המשתנה צמודה כל 5 שנים, ואני יכול למחזר בחודש הקרוב.
מדובר על 71,000 בריבית של 2.41.
התקשרתי לשאול לכמה זה יעלה, הפקידה לא ידעה להגיד, גם לפי הנתונים של ה-15 למאי או אפריל היא לא ידעה.
היא הציעה לי:
משתנה צמודה כל שנתיים וחצי - 3.78%
משתנה כל שנתיים לא צמודה - 5.19%
קל"צ - 5.7%מישהו יודע לכמה אמור להשתנות לי
האם במקום אחר אמצא משהו יותר טוב@מ.ר.-דרור
תוציא דוח סילוק יתרות, ויהיה אפשר לבדוק את זה. -
קיבלתי מכתב מבנק מזרחי שבחודש הקרוב מתעדכן לי הריבית במסלול המשתנה צמודה כל 5 שנים, ואני יכול למחזר בחודש הקרוב.
מדובר על 71,000 בריבית של 2.41.
התקשרתי לשאול לכמה זה יעלה, הפקידה לא ידעה להגיד, גם לפי הנתונים של ה-15 למאי או אפריל היא לא ידעה.
היא הציעה לי:
משתנה צמודה כל שנתיים וחצי - 3.78%
משתנה כל שנתיים לא צמודה - 5.19%
קל"צ - 5.7%מישהו יודע לכמה אמור להשתנות לי
האם במקום אחר אמצא משהו יותר טוב@מ.ר.-דרור כדאי לראות את הנתונים בדוח יתרות.
אך לפי הנתונים שציינתם מומלץ מאוד להביא הצעה מתחרה.. -
פניתי לבנק פועלים. הם שלחו לי אישור עקרוני לא רלוונטי.
כשאמרתי להם שאלו התנאים שיש לי היום:
אז אמר לי הבנקאי, לא לפרוע את מה שיש לי ושאני לא יכול לקבל יותר טוב מזה בשום מקום.
נשמע לי קצת מוזר, שהבנקאי מוריד אותי מהעיסקה איתם, לא?. הוא צודק?@חיסכון-לחתונה לפי הנתונים כיום אכן זה זול ואין מה למחזר, ודאי שלא במיחזור פנימי
[פריים ניתן לקבל בתיקים חדשים קצת פחות]
מה שכן כדאי לשקול בחודשים הקרובים, אם הריביות מתחילות לרדת, למחזר חלק מהקבוע למל"צ/פריים כיון שיש לך כיום יותר משליש


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)