

"היתר עיסקה" מי צריך ולמה?
שוק ההון והשקעות
11
פוסטים
5
כותבים
412
צפיות
6
עוקבים
-
-
אני מכיר מעט רק את גלאט הון ואין לי הכירות עם מערכות כשרות אחרות
והמדובר כאן הוא לחתום על היתר עיסקא במכון היתר עיסקא למהדרין שניתן להגיע איליו בכל מכשיר נדרים פלוס או באתר שענינו להחתים חברות על היתר עיסקא פרטני מול כל מי שיחתום כנגדם במכשיר זה (ואיני מביע עמדה האם לחתימה זו יש אכן מעמד כשל חוזה פרטני שנחתם בין צדדים פיזית אך זוהי מטרת המכון להבנתי)
אז עניין זה מועיל לכל אשר יש לו ממשק בינו לבין אחת מהחברות החתומות שם שבמידה ויהיה שאלות של רבית אז יוגדר העניין כעיסקא וע"פ ההת"ע וככל הת"ע (במקום הנ"ל רשומות כל החברות החתומות בהיתר עיסק פרטי ויש שם גם חלק מהבנקים וחברות האשראי אשל זה נוגע לרבים מאוד ושם מצוי מאוד עניני רבית)
ולעצם העניין אז בגלאט הון יש 2 סוגי מסלולים יש מסלולים שאינם מסתמכים על היתר עיסקא (לבד מאג"ח ממשלתי שהם נוקטים לעיקר שאין איסור רבית בזה ויש גם צירוף שיש ה"ע כללי שכל מיני שרי אוצר ודומיו חתמו עליו) הנמצאים במסלול זה לפי הידוע לי אין עניין מסיבה זו לחתום שם על היתר עיסקא וישנם מסלולים שכן מסתמכים על היתר עיסקא ושם כן מומלץ (ואולי יותר מכך) ע"י פוסקי גלאט הון לחתום על היתר עיסקא וכך מצויין בכל עדכון איזה מסלול כן ואיזה לא לדוגמא(גלאט הון - עדכון 18 אב תשפה.pdf כתובת קישור) -
ברוב המקרים, אין משמעות לחתימה שלך על היתר עסקה.
הסיבה - אם אג"ח מסוים או הלואה מסוימת במסלול הפנסיה לא נעשה על פי היתר עסקה, לא יעזור החתימה הלך להפוך את זה לעסקה, מכיון שאתה לא אחראי לקבוע התנאים של ההלואה.
לכן, ברוב גופי הכשרות אין לזה משמעות.
במסלולים של גלאט הון, (אלא ש"מסתמכים על הת"ע"), מקפידים שצד השני של ההלואה יחתום על הת"ע פרטי. כדי שזה יהיה תקף, צריך שגם מהצד שלך יחתום, כי "היתר עסקה פרטי" הכוונה הסכם בין שני הצדדים של ההלואה. ולכן, בלי חתימת שני הצדדים אין לזה תוקף.
החתימה הזו מהצד שלך נעשה ע"י החברה המנהלת, שהם שליחים שלך לנהל הכספים, ויכולים ע"פ הלכה (ולהבדיל ע"פ חוק) לחתום במקומך, כמו שמנהלים כל שאר עניני ההשקעות.
גלאט הון ממליצים לעמית לחתום בעצמו, אבל בעיקר סומכים על החתימה של החברה המנהלת.אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
ברוב המקרים, אין משמעות לחתימה שלך על היתר עסקה.
הסיבה - אם אג"ח מסוים או הלואה מסוימת במסלול הפנסיה לא נעשה על פי היתר עסקה, לא יעזור החתימה הלך להפוך את זה לעסקה, מכיון שאתה לא אחראי לקבוע התנאים של ההלואה.
לכן, ברוב גופי הכשרות אין לזה משמעות.
במסלולים של גלאט הון, (אלא ש"מסתמכים על הת"ע"), מקפידים שצד השני של ההלואה יחתום על הת"ע פרטי. כדי שזה יהיה תקף, צריך שגם מהצד שלך יחתום, כי "היתר עסקה פרטי" הכוונה הסכם בין שני הצדדים של ההלואה. ולכן, בלי חתימת שני הצדדים אין לזה תוקף.
החתימה הזו מהצד שלך נעשה ע"י החברה המנהלת, שהם שליחים שלך לנהל הכספים, ויכולים ע"פ הלכה (ולהבדיל ע"פ חוק) לחתום במקומך, כמו שמנהלים כל שאר עניני ההשקעות.
גלאט הון ממליצים לעמית לחתום בעצמו, אבל בעיקר סומכים על החתימה של החברה המנהלת.@הון_כשר זה לא כ"כ נכון, כי אם גם החברה המנהלת חתמה, אז זה שאתה חתמת מכסה אותך מבחינת הריבית
-
-
ברוב המקרים, אין משמעות לחתימה שלך על היתר עסקה.
הסיבה - אם אג"ח מסוים או הלואה מסוימת במסלול הפנסיה לא נעשה על פי היתר עסקה, לא יעזור החתימה הלך להפוך את זה לעסקה, מכיון שאתה לא אחראי לקבוע התנאים של ההלואה.
לכן, ברוב גופי הכשרות אין לזה משמעות.
במסלולים של גלאט הון, (אלא ש"מסתמכים על הת"ע"), מקפידים שצד השני של ההלואה יחתום על הת"ע פרטי. כדי שזה יהיה תקף, צריך שגם מהצד שלך יחתום, כי "היתר עסקה פרטי" הכוונה הסכם בין שני הצדדים של ההלואה. ולכן, בלי חתימת שני הצדדים אין לזה תוקף.
החתימה הזו מהצד שלך נעשה ע"י החברה המנהלת, שהם שליחים שלך לנהל הכספים, ויכולים ע"פ הלכה (ולהבדיל ע"פ חוק) לחתום במקומך, כמו שמנהלים כל שאר עניני ההשקעות.
גלאט הון ממליצים לעמית לחתום בעצמו, אבל בעיקר סומכים על החתימה של החברה המנהלת.ברוב המקרים, אין משמעות לחתימה שלך על היתר עסקה.
הסיבה - אם אג"ח מסוים או הלואה מסוימת במסלול הפנסיה לא נעשה על פי היתר עסקה, לא יעזור החתימה הלך להפוך את זה לעסקה, מכיון שאתה לא אחראי לקבוע התנאים של ההלואה.
לכן, ברוב גופי הכשרות אין לזה משמעות.הטענות של הרב וינד שכל אחד צריך התר עיסקא בגלל חברת חשמל ומים ובנק ואשראי וכדו' מקובלים עליך ?
- וגם האם בהתר עיסקא העולמי החדש אכן יצאו לכל הנ''ל ?
-
ברוב המקרים, אין משמעות לחתימה שלך על היתר עסקה.
הסיבה - אם אג"ח מסוים או הלואה מסוימת במסלול הפנסיה לא נעשה על פי היתר עסקה, לא יעזור החתימה הלך להפוך את זה לעסקה, מכיון שאתה לא אחראי לקבוע התנאים של ההלואה.
לכן, ברוב גופי הכשרות אין לזה משמעות.הטענות של הרב וינד שכל אחד צריך התר עיסקא בגלל חברת חשמל ומים ובנק ואשראי וכדו' מקובלים עליך ?
- וגם האם בהתר עיסקא העולמי החדש אכן יצאו לכל הנ''ל ?
הטענות של הרב וינד שכל אחד צריך התר עיסקא בגלל חברת חשמל ומים ובנק ואשראי וכדו' מקובלים עליך
ודאי שכן, אבל השאלה
האם בהתר עיסקא העולמי החדש אכן יצאו לכל הנ''ל
אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
-
לא הבנתי אותך.
סליחה
התכוונתי שהשאלה האם באמת חברות אלו יחתמואתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
-



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות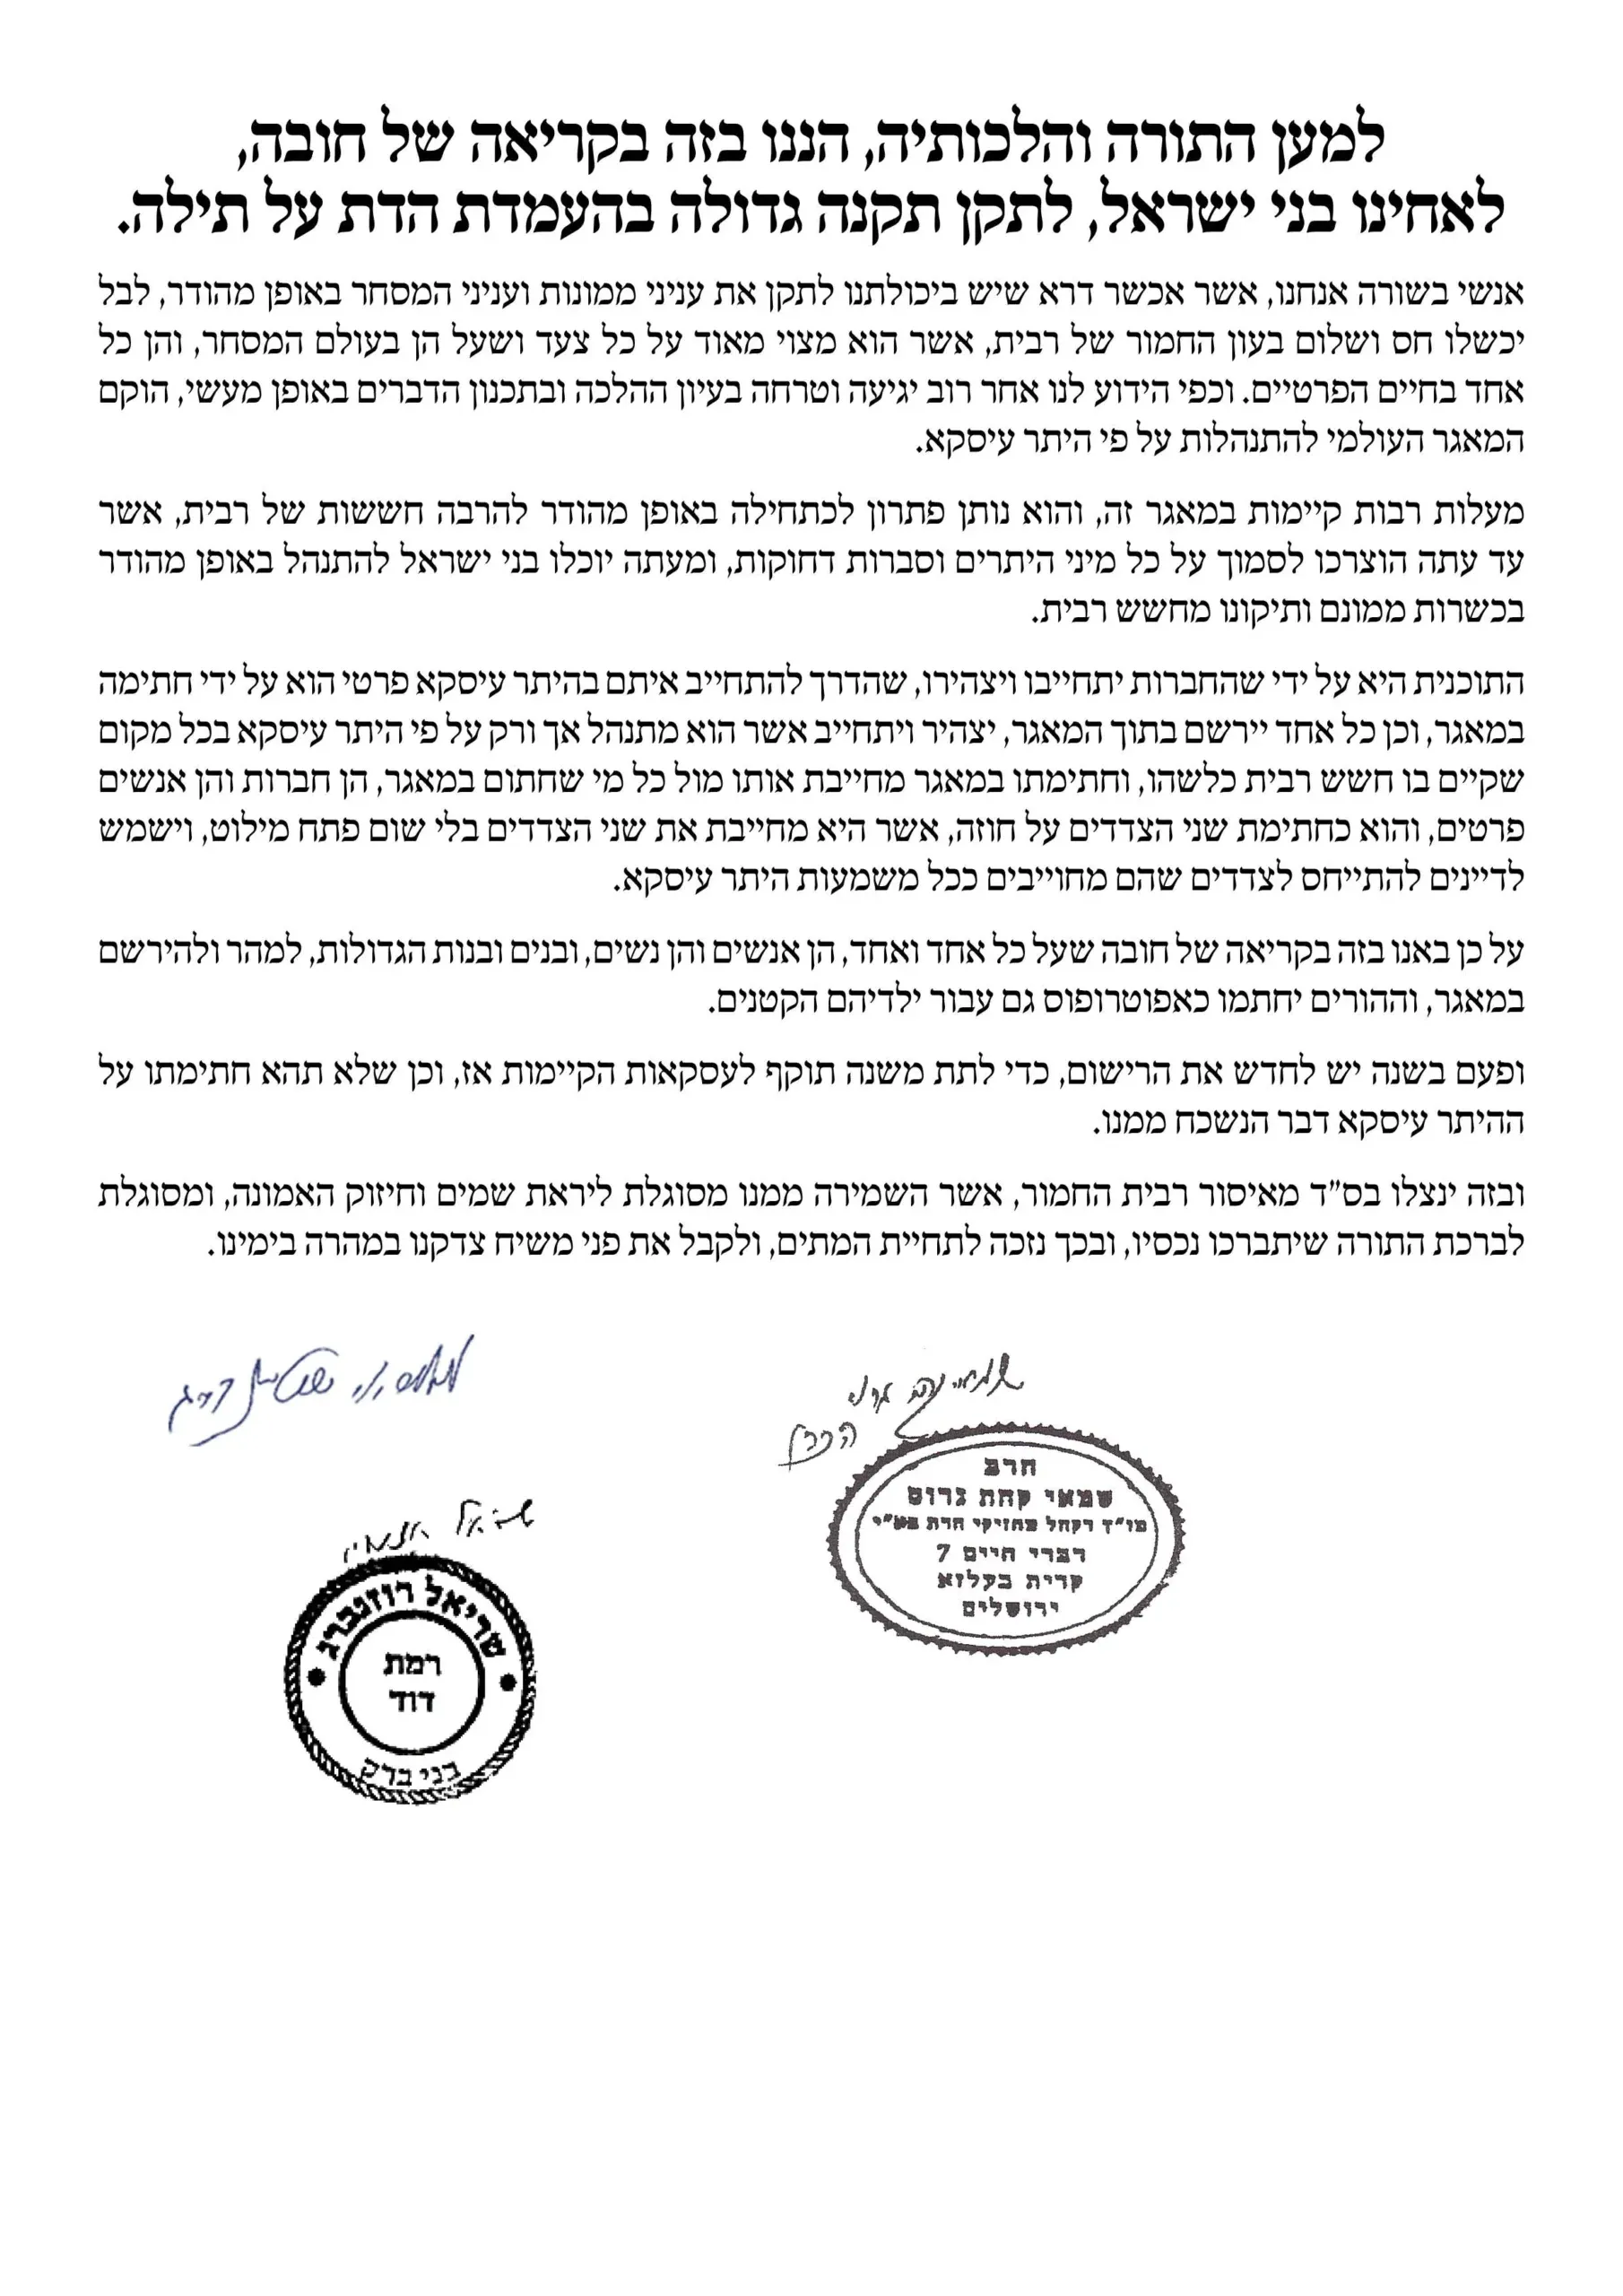

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)