דילוג לתוכן

פרעון הלוואה בשביל השקעה

פנסיה, גמל וקרנות השתלמות
8 4 323 4
  • רציתי לדעת על מהלךמסויים אם זה נכון לעשות אותו או לא!
    יש לי הלוואה בבנק שהייתרה שלה היא 86860 שח בריבית של P=2 , סיום החוב בעוד 8 שנים, החזר חודשי 1190 שח.
    לעומת זה יש לי כסף בקרן השתלמות שאני יכול למשוך אותו, ולהשקיע אותו בקופות גמל.
    האם כדאי לי לקחת 83000 שח ולהשקיע אותו עכשיו במלואו, או שעדיף לפרוע את ההלוואה, ולעשות הוראת קבע בקופת גמל של 1190 שח ל8 שנים?
    אם אני פורע את ההלוואה , אז אם אני משלם לבנק 1190 שח החזר חודשי מתוך זה מעל 500 שח ריבית הולך לבנק,
    במקרה שאני פורע את הכל, ועושה הוראת קבע של 1190 שח לקופת גמל, אז כל הכסף הולך אלי ונשאר שלי וגם יש לי רווחים עליו.
    אשמח לשמוע תגובות עם המהלך נכון.

  • בקיצור השאלה שלך האם שוה לקחת הלואה כדי להשקיע בשוק ההון. דברו על זה הרבה בפורום. אבל שים לב שיש לך רבית גבוהה של 7.25% ורק 8 שנים ולא נראה לי שוה בכאלה תנאים גם למי שבעד לקחת הלואה.
    אבל לא הבנתי למה אתה צריך למשוך מהקרן השתלמות ולהשקיע בקופת גמל.

  • מצטרף לשאלה תשאיר את הקרן השתלמות ותלווה עליה וגם על הפנסיה למשך בין 5 ל7 שניפ בריבית פריים מינוס חצי כך זה ברוב החברות.

  • רציתי לדעת על מהלךמסויים אם זה נכון לעשות אותו או לא!
    יש לי הלוואה בבנק שהייתרה שלה היא 86860 שח בריבית של P=2 , סיום החוב בעוד 8 שנים, החזר חודשי 1190 שח.
    לעומת זה יש לי כסף בקרן השתלמות שאני יכול למשוך אותו, ולהשקיע אותו בקופות גמל.
    האם כדאי לי לקחת 83000 שח ולהשקיע אותו עכשיו במלואו, או שעדיף לפרוע את ההלוואה, ולעשות הוראת קבע בקופת גמל של 1190 שח ל8 שנים?
    אם אני פורע את ההלוואה , אז אם אני משלם לבנק 1190 שח החזר חודשי מתוך זה מעל 500 שח ריבית הולך לבנק,
    במקרה שאני פורע את הכל, ועושה הוראת קבע של 1190 שח לקופת גמל, אז כל הכסף הולך אלי ונשאר שלי וגם יש לי רווחים עליו.
    אשמח לשמוע תגובות עם המהלך נכון.

    @MBMBMB נשמע בתוך השאלה שלך שיש לך צד לפתוח קרן השתלמות כדי להשקיע בקופת גמל להשקעה
    התכוונת לזה?

  • בכל מקרה בריבית של P+2 כנראה כדאי לפרוע תשואה מובטחת על הכסף בלי סיכון ובלי תנודתיות של 7.25% זה דבר חזק...
    במיוחד שמדד shiller CAPE על הS&P500 עומד על 42.5 נקודות מה שאומר CAEY של 0.0235 (CAEY = 1/CAPE) מה שנותן אומדן תשואה של 2-2.5% אחוז שנתי אחרי אינפלציה או בערך 5% אחרי אינפלציה.
    אם יש לך הערכה ל5% עם סיכון מול 7+% בטוח נראה לי שברור מה לקחת

    @לחכמים-לחם זה לא תשואה של 7.25 הלוואה בשפיצר סך כל חיי ההלואה זה בערך חצי אולי יותר באחוזי ההלואה ודבר נוסף שבהשקעה יש כמובן ריבית דריבית מה שאומר שהלואה והשקעה כל אחד מושך לכיון אחר. אפילו הכי כדאי לפרוע הלוואה כזאת ע"י מיחזור להלוואה על חשבון הקרן השתלמות וכדומה בריבית נמוכה משמעותית יותר.

  • @לחכמים-לחם זה לא תשואה של 7.25 הלוואה בשפיצר סך כל חיי ההלואה זה בערך חצי אולי יותר באחוזי ההלואה ודבר נוסף שבהשקעה יש כמובן ריבית דריבית מה שאומר שהלואה והשקעה כל אחד מושך לכיון אחר. אפילו הכי כדאי לפרוע הלוואה כזאת ע"י מיחזור להלוואה על חשבון הקרן השתלמות וכדומה בריבית נמוכה משמעותית יותר.

    @השומר זה פחות מ7.25 כי הוא משלם תוך כדי אבל באותה מידה הוא יכול להשקיע את הכסף שהוא ישלם
    יש ריבית דריבית כמובן בהלוואה פשוט נלחמים בה עם התשלומים
    כמובן שאם יש דרך למחזר הלוואה בתנאים טובים יותר זה כדאי אם מחליטים להישאר עם ההלוואה
    ותסתכל על מה שהוספתי בהודעה הקודמת אח"כ

  • תודה רבה לכל המגיבים אני מגיב באיחור, עדיף מאוחר מאשר לא ,
    רק עכשיו קראתי את התגובות מפאת חוסר זמן
    אבל החכמתם אותי, ואעשה שיעורי בית, תודה רבה

נושאים מוצעים


  • קרן השתלמות

    שוק ההון והשקעות מסחר עצמאי קרן השתלמות
    10
    0 הצבעות
    10 פוסטים
    522 צפיות
    מ
    @לחכמים-לחם said: אני ידעתי על 6.8% אבל זה תלוי ממתי מודדים לפי מה שכתוב פה מ1/1/1871 עד 31/12/2025 הממוצע הוא: 9.42% לפני אינפלציה, 7.14% אחרי אינפלציה. אני בדקתי כאן (יש שם טעות בחישוב הממוצע אבל הממוצע הוא 7.8% בערך לפי הנתונים שלו). @לחכמים-לחם said: אבל משום מה במחשבון של Rהון יש הפרש קל בין אם מחשבים נניח 10 תשואה ו2.5 אינפלציה לבין 7.5 תשואה 0 אינפלציה צריך לברר את הנקודה. הסיבה היא שחישוב השפעת האינפלציה באמצעות הפחתה הוא חישוב מקורב, אבל לא מדויק. נניח שהשקעתי 100 ש"ח, והתשואה היא 10%, כלומר בסוף השנה יש לי 110 ש"ח. אם הייתה אינפלציה של 2.5%, המשמעות היא ש 102.5 ש"ח בסוף השנה שווים בכוח הקנייה שלהם ל100 ש"ח בתחילת השנה. לכאורה נראה שהרווח הריאלי הוא 7.5 ש"ח. אבל גם אותם 7.5 ש"ח נשחקו בעקבות האינפלציה, ולכן הרווח הריאלי האמיתי נמוך מעט מ 7.5 ש"ח. לכן הדרך המדויקת לחשב תשואה ריאלית אינה באמצעות הפחתת שיעור האינפלציה מהתשואה הנומינלית, אלא באמצעות חלוקת התשואה הנומינלית באינפלציה. במילים פשוטות: כמו שהאינפלציה פגעה בקרן, היא פגעה גם ברווחים. לכן, כדי לדעת מהו הרווח במונחי כוח קנייה, צריך להשתמש בחישוב מעט שונה. אמנם בטווח של שנה ההבדל קטן, אבל בטווחים ארוכים הוא כבר משמעותי. לדוגמה, לאחר 20 שנה בתשואה נומינלית של 10% לשנה, הכסף גדל פי 6.73. באינפלציה של 2.5% לשנה, רמת המחירים גדלה פי 1.64 (כלומר, 164 ש"ח בסוף התקופה שווים בכוח הקנייה ל 100 ש"ח בתחילת התקופה). אם פשוט מפחיתים את שיעור האינפלציה מהתשואה הנומינלית, מתקבל הגדלה של פי 5.09. לעומת זאת, בחישוב המדויק באמצעות חלוקה מתקבל גידול ריאלי של פי 4.10 בלבד. זה פער משמעותי. @לחכמים-לחם said: מי שירצה להיות אופטימליסט באמת יחשבן עוד כמה זמן הוא צריך את הכסף, ומתי נקודת ההיפוך. ואז נניח 40 שנה ו20 שנה בהתאמה אז 20 שנה ראשונות מסחר עצמאי ומשם קרן השתלמות. מסכים עם העצה למעשה. לזאת כיוונתי. (אני תומך שתפתח אשכול חדש בעניין, זה חשוב. ובמיוחד שבאשכול זה יש מרכיב נוסף של מס ששאל פותח האשכול).
  • 0 הצבעות
    3 פוסטים
    233 צפיות
    אסתר קונינסקיא
    מציינת שזה לא כזה פשוט לפתוח תיק . צריך לבדוק שאתה מוגדר בכל הרשויות כמו שצריך וכן מדווח את הדיווחים הקיימים. אי דיווח יכול להביא לחובות גדולים במידה ואתה מעוניין אתה יכול לפתוח את התיק דרכי ואעשה לך שיחת הדרכה בכל העניין בהצלחה!
  • 0 הצבעות
    16 פוסטים
    843 צפיות
    מ
    @צמיחה כתב בהקמת קרן השתלמות (IRA) לעצמאי: לא הבנתי את כוונתך, א"א להעביר את הפנסיה לקרן השתלמות, זה שתי מוצרים שונים. לא התכוונתי לזה, רק שהם נותנים להעביר קה"ש בסכום נמוך אם מעבירים פנסיה.
  • 3 הצבעות
    1 פוסטים
    315 צפיות
    רחל עומסיר
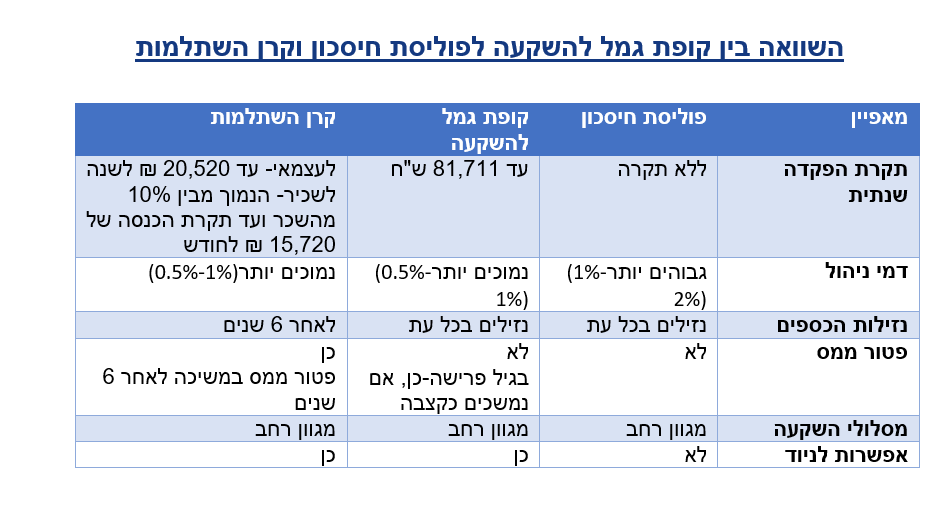
    בדיוור הקודם הצגנו את קופת הגמל להשקעה – אחד מאפיקי החיסכון הגמישים והיעילים ביותר שקיימים כיום בשוק הפיננסי. קופת גמל להשקעה מתאימה לטווח קצר, בינוני וארוך, ומאפשרת ליהנות מתשואות פוטנציאליות בשוק ההון. היתרונות המרכזיים כוללים נזילות מלאה, אפשרות למשיכת כספים בכל עת (בכפוף למס רווחי הון), מגוון מסלולי השקעה לבחירה, ופטור ממס בגיל פרישה למי שבוחר לקבל את הכספים כקצבה חודשית. בדיוור הזה נרחיב על אפשרויות נוספות להשקעות חכמות שיאפשרו לכם לבנות אסטרטגיה פיננסית מותאמת אישית ולהפיק את המיטב מהחיסכון שלכם. מוכנים להכיר הזדמנויות השקעה חדשות? המשיכו לקרוא! מהי פוליסת חיסכון? פוליסת חיסכון היא מכשיר השקעה שמנוהל על ידי חברות הביטוח ומאפשר לחוסכים להפקיד כספים באופן חד-פעמי או בהפקדות שוטפות. מהי קרן השתלמות? קרן השתלמות היא אפיק חיסכון ייחודי שנועד לעובדים שכירים ולעצמאים, המשלב חיסכון לטווח ארוך או בינוני עם פטור מלא ממס על הרווחים לאחר 6 שנים, תוך ניהול מקצועי של הכספים בשוק ההון. מה ההבדל בין קופת גמל להשקעה, פוליסת חיסכון וקרן השתלמות? שלושת המכשירים – קופת גמל להשקעה, פוליסת חיסכון וקרן השתלמות – נחשבים לאפיקי חיסכון והשקעה פופולריים, המשלבים נזילות, גמישות ופוטנציאל לתשואה בשוק ההון. עם זאת, ישנם הבדלים מהותיים ביניהם שכדאי להכיר. [image: השוואה בין קופות גמל.png] למי מתאימה כל אופציה? פוליסת חיסכון מתאימה למי שיש לו סכומים גבוהים להשקעה, שמעוניין בהשקעה גמישה ללא מגבלות הפקדה. מתאימה לחוסכים שמעוניינים בגישה למסלולים ייחודיים שאין בקופת גמל להשקעה. קופת גמל להשקעה מתאימה למי שמחפש אפיק חיסכון נזיל עם דמי ניהול נמוכים ופוטנציאל לפטור ממס בגיל פרישה. מתאימה לחוסכים שמעוניינים לחסוך סכום חד פעמי או חודשי עד לתקרה. קרן השתלמות אם יש לכם עסק עצמאי- קרן השתלמות היא המכשיר המועדף עבור עצמאים. ניתן להפקיד עד תקרה (נכון ל-2024: 20,520 ₪ בשנה) ולקבל פטור מלא ממס רווחי הון על הרווחים, תוך ניצול הטבות מס נוספות בדוח השנתי. אם אתם שכירים בדקו מול המעסיק האם אתם זכאים להפרשות לקרן השתלמות כחלק מתנאי ההעסקה שלכם. זוהי אחת מההטבות החשובות ביותר לעובדים, המאפשרת לכם לחסוך ללא מס על הרווחים, עם תוספת משמעותית מהמעסיק (בד"כ עד 7.5% מהשכר). טיפים חשובים: ניצול תקרת קופת גמל להשקעה לכל נפש רישום קופת גמל להשקעה על שם הילדים מאפשר ניצול תקרת הפקדה גבוהה יותר, אך עשוי להוביל לאובדן שליטה על הכספים לאחר גיל 18 ולסיכון שהחיסכון ינוצל שלא למטרה הרצויה. לעומת זאת, רישום הקופה על שם ההורים מבטיח שליטה מלאה, מאפשר שימוש בכספים כחלק מתכנון הפרישה, וניצול פטור ממס בגיל 60. לכן, במרבית המקרים, עדיף לרשום את הקופה על שם ההורים, אלא אם יש סכומים גבוהים במיוחד ורצון מוגדר ליצור חיסכון ייעודי לילדים. ניצול תקרת קרן השתלמות: ניצול נכון של תקרת ההפקדה השנתית לקרן השתלמות יכול לחסוך לכם אלפי שקלים ולמקסם את החיסכון שלכם: לעצמאים: נצלו את מלוא תקרת ההפקדה השנתית לקרן השתלמות (20,520 ש"ח, נכון ל-2024), המאפשרת פטור ממס על רווחי הון והטבות מס בהפקדה. שכיר שהוא גם עצמאי: תוכלו לנצל גם את תקרת ההפקדה לשכיר וגם את תקרת ההפקדה לעצמאי, ובכך להרוויח מכל העולמות. לבני זוג עם שני עסקים: אם יש לכם שני עסקים רשומים על שמות שני בני הזוג, תוכלו לנצל תקרת הפקדה כפולה, כל אחד על שמו. זכרו: קרן השתלמות היא מכשיר חיסכון אידיאלי עם הטבות מס ייחודיות, אז ודאו שאתם מממשים את כל ההטבות המגיעות לכם! מסקנה: מה לבחור? קרן השתלמות מתאימה לשכירים ולעצמאים שמחפשים חיסכון עם פטור מלא ממס על הרווחים והטבות מס ייחודיות. קופת גמל להשקעה מתאימה לחוסכים לטווח קצר, בינוני או ארוך שמעדיפים נזילות מלאה ואפשרות לפטור ממס בגיל פרישה. פוליסת חיסכון מתאימה למי שרוצה לחסוך סכומים גבוהים ללא מגבלת תקרה, עם מגוון מסלולי השקעה וגמישות מרבית. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: חתימה למייל .png]
  • 2 הצבעות
    1 פוסטים
    284 צפיות
    רחל עומסיר
    כאשר אתם בוחנים את החיסכון שלכם בקופות כגון: קרן פנסיה, קרן השתלמות, קופת גמל, גמל להשקעה, פוליסות חיסכון או חיסכון לכל ילד ועוד... אחת ההחלטות החשובות היא בחירת מסלול ההשקעה: פאסיבי או אקטיבי. לכל מסלול יש יתרונות וחסרונות שכדאי להכיר כדי לבחור נכון. מהו מסלול השקעה פאסיבי ? מסלול זה משקף השקעה שמחקה מדד מסויים, כמו S&P 500, עוקב מדדי מניות ועוד. הכספים מנוהלים באופן אוטומטי בהתאם להרכב המדד, וללא התערבות אנושית שוטפת. יתרונות: ודאות בהשקעה: ההשקעה שקופה וברורה, מה שמאפשר לכם לדעת בדיוק כיצד הכספים מושקעים. מחקרים: על פי מחקרים שבוצעו בעשורים האחרונים התגלה שרוב מנהלי ההשקעות לא מצליחים להכות את המדד בטווח הארוך. עמלות נמוכות: מכיוון שאין צורך במעורבות של מנהל השקעות שמקבל החלטות שוטפות, דמי הניהול במסלול זה לרוב נמוכים יותר. פיזור רחב: המדד מייצג עשרות ולעיתים מאות נכסים, מה שמפחית סיכון מרכזי. חסרונות: חוסר גמישות: ההשקעה מוגבלת לנכסי המדד ואינה מאפשרת תגובה לשינויים בשוק. רגישות לתנודות השוק: במסלול פאסיבי אין אפשרות להתערב במקרה של ירידות בשוק, כך שהשקעותיכם עשויות להיפגע בתנודתיות גבוהה. מהו מסלול השקעה אקטיבי? במסלול זה מנהל ההשקעות בוחר באופן פעיל את ההשקעות בהתאם למדיניות הקרן והערכתו לגבי השוק, לדוגמא: מסלול כללי, מסלול הלכה, מסלול מניות ועוד. יתרונות: ניהול מותאם לשוק: מנהל ההשקעות יכול להגיב לשינויים בשוק ולשנות את מבנה התיק במטרה לשפר תשואות. הגנה מפני נפילות: מנהל השקעות מקצועי יכול לזהות ירידות צפויות בשוק ולבצע שינויים בתיק, כמו מכירת נכסים בסיכון גבוה, כדי להקטין הפסדים. חסרונות: חוסר ודאות: מדיניות הקרן אינה תמיד שקופה, ולכן קשה להבין מראש כיצד הכספים מנוהלים. עמלות גבוהות יותר: ניהול אקטיבי דורש משאבים ומומחיות, ולכן דמי הניהול לרוב גבוהים יותר. תלות במנהל ההשקעות: הצלחת ההשקעה תלויה בכישוריו ובמקצועיותו של המנהל. התנהלות נכונה – לא משנה באיזה מסלול תבחרו בכל מסלול שתבחרו, חשוב להתנהל כמו משקיעים פאסיביים: לא להתלהב מעליות: אל תמהרו להשקיע עוד רק בגלל עלייה זמנית. לא להיבהל מירידות: ירידות הן חלק טבעי ובלתי נמנע מהתנהגות השוק. שמרו על קור רוח אל תמשכו כספים ואל תורידו את רמת הסיכון בעקבות תנודות זמניות- כדי לא לפגוע בצמיחה העתידית של ההשקעה. היצמדו לאסטרטגיה המקורית שלכם: ההחלטות שביצעתם בתחילת הדרך הן בדרך כלל שקולות ומותאמות ליעדים שלכם. שינויים תכופים עלולים לפגוע בתשואה ארוכת הטווח. [image: חתימה22.png] איך לקבל החלטה נכונה? כדי להבטיח שהחיסכון שלכם מותאם לצרכים שלכם ומנוהל בצורה אופטימלית, חשוב להיעזר ביועץ מקצועי שיבחן את האפשרויות ויתאים לכם את הפתרון הנכון. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: חתימה למייל .png]