

בקרן פנסיה S&P500 בהראל - לא זכאים להלוואה מהפנסיה.
פנסיה, גמל וקרנות השתלמות
16
פוסטים
8
כותבים
414
צפיות
9
עוקבים
-
רק מעלה נקודה שאולי לא כולם יודעים.
כידוע בנקל ממליצים לעבור להראל למסלול הנ"ל אך יש לדעת שבמסלול זה אין זכאות להלוואה.
(כידוע הלוואות מקרנות פנסיה והשתלמות הם ההלוואות הכי זולות בשוק (למעט משכנתא) בגלל שיש להם ביטחון כספי בכך שהכסף בכל אופן מופקד אצלהם, וכמובן שהכסף לא יוצא מהקופה עצמה וממשיך לצבור תשואה פשוט הוא כפיקדון אצלם ומקבלים בדרך כל לפחות P-0.5 אם לא יותר.)
כאמור א"א לקבל במסלול הנ"ל ובשביל לקבל צריך לעבור מסלול
אבל אחרי קבלת ההלוואה אפשר לחזור, אבל לכאו' לעבור מסלול זה להוציא את הכסף וההשקעה הנ"ל וזה לכאו' צריך להיות חכם גדול לדעת מתי לצאת,לא?.
בכל אופן עוד מידע חשוב שאפשר לקבל הלוואה מינימום 20 אלף ועד 30% מהתגמולים (אפשר לראות במסלול האישי) -
@דוד-משה-1
דיברתי איתם וזה מה שנאמר.
כמובן שהם לא חייבים להלוואות לך כלום -
אין אפשרות להלוואה בעקבות הוראה של גלאט הון.
זאת הסיבה היחידה.רחל עומסי- פנסיה חכמה, פרישה בטוחה
ייעוץ פנסיוני, תכנון וליווי פרישה
לתיאום פגישת ייעוץ
rachel@romesi.com
08-9243178 -
@רחל-עומסי
כי מה? הם לא סומכים על היתר עיסקא?
אז בעצם אני צריך לעבור למסלול ללא כשרות ע"מ לקבל הלוואה? -
@רחל-עומסי
גלאט הון לא אשמים. והראיה, שבחברות אחרות ניתן לקבל הלואות, גם מי שנמצא במסלול של גלאט הון.
זה נכון שגלאט הון לא נותנים לחברות לתת הלואה ממסלול בפיקוחם, כי זה נחשב הלואה מהעמיתים.
אבל ממסלול S&P 500 לא צריך להגיע לגלאט הון, כי אף חברה אינו יכול להוציא הלואה, כי הרגולציה לא נותנת.אבל אין מניעה לחברה לתת הלואה, כי הכסף אינו חייב להגיע מאותו מסלול. וברוב החברות פשוט מביאים לך הלואה ממסלול הכללי/גוי גיל. בהראל לא אוהבים לתת הלואה ממסלול למסלול, ולכן אצלם זה קשה.
-
תכלס
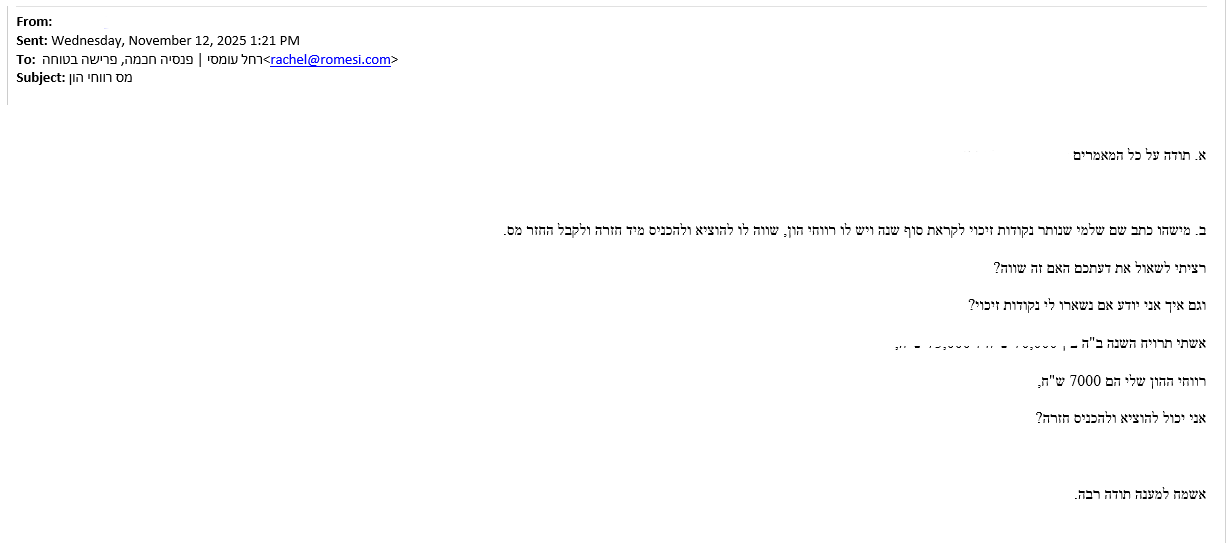
לא הצלחתי להוציא הלוואה מהראל אפילו כנגד קופת גמל להשקעה.
א. זה סותר לחלק גדול מהרעיון של העדפת קופת גמל על פני מסחר עצמאי, וכלל ההמלצה של בנקל ושאר גורמי המקצוע לאפשר הלוואה במצב שלא כדאי למשוך את ההשקעה.
אשמח לדעת על פתרון ישים.
ב. להבנתי גלאט הון בכלל אוחזים שיש בזה איסור ריבית בעצם הדבר של הלוואה כנגד חסכון. -
תכלס
לא הצלחתי להוציא הלוואה מהראל אפילו כנגד קופת גמל להשקעה.
א. זה סותר לחלק גדול מהרעיון של העדפת קופת גמל על פני מסחר עצמאי, וכלל ההמלצה של בנקל ושאר גורמי המקצוע לאפשר הלוואה במצב שלא כדאי למשוך את ההשקעה.
אשמח לדעת על פתרון ישים.
ב. להבנתי גלאט הון בכלל אוחזים שיש בזה איסור ריבית בעצם הדבר של הלוואה כנגד חסכון.@צדיק-יסוד-עולם
אולי יש אפשרות שתוכל לקבל ממסלול כספי (בפנסיה קיימים הלואות מהמסלול, בשאר המוצרים לא). -
תכלס
לא הצלחתי להוציא הלוואה מהראל אפילו כנגד קופת גמל להשקעה.
א. זה סותר לחלק גדול מהרעיון של העדפת קופת גמל על פני מסחר עצמאי, וכלל ההמלצה של בנקל ושאר גורמי המקצוע לאפשר הלוואה במצב שלא כדאי למשוך את ההשקעה.
אשמח לדעת על פתרון ישים.
ב. להבנתי גלאט הון בכלל אוחזים שיש בזה איסור ריבית בעצם הדבר של הלוואה כנגד חסכון. -
רק מעלה נקודה שאולי לא כולם יודעים.
כידוע בנקל ממליצים לעבור להראל למסלול הנ"ל אך יש לדעת שבמסלול זה אין זכאות להלוואה.
(כידוע הלוואות מקרנות פנסיה והשתלמות הם ההלוואות הכי זולות בשוק (למעט משכנתא) בגלל שיש להם ביטחון כספי בכך שהכסף בכל אופן מופקד אצלהם, וכמובן שהכסף לא יוצא מהקופה עצמה וממשיך לצבור תשואה פשוט הוא כפיקדון אצלם ומקבלים בדרך כל לפחות P-0.5 אם לא יותר.)
כאמור א"א לקבל במסלול הנ"ל ובשביל לקבל צריך לעבור מסלול
אבל אחרי קבלת ההלוואה אפשר לחזור, אבל לכאו' לעבור מסלול זה להוציא את הכסף וההשקעה הנ"ל וזה לכאו' צריך להיות חכם גדול לדעת מתי לצאת,לא?.
בכל אופן עוד מידע חשוב שאפשר לקבל הלוואה מינימום 20 אלף ועד 30% מהתגמולים (אפשר לראות במסלול האישי)@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
-
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
-
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
מה המעלה הגדולה ב'הראל', ולמה לא לפתוח ישירות בחברה אחרת - למשל מגדל, שהבנתי שהכי טובה להלואות?
המטרה בפנסיה היא לא ההלוואות זה הטבה נחמדה אבל לא בגלל זה אתה בוחר קופה.
תמצא לי מקום אחר עם תנאי תשלום על הניהול זול יותר ב"תשואה" יותר ממה שבנקל משיגים.
זה כמו לעבור לבנק שאתה משלם עמלות כפול בשביל לקבל שובר הנחה של 5 אחוז בחג.... -
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
@מתיתיהו אם אני אנייד אני אתחייב במס, זה כמו משיכה
-
@מתיתיהו אם אני אנייד אני אתחייב במס, זה כמו משיכה
-
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
מה המעלה הגדולה ב'הראל', ולמה לא לפתוח ישירות בחברה אחרת - למשל מגדל, שהבנתי שהכי טובה להלואות?
המטרה בפנסיה היא לא ההלוואות זה הטבה נחמדה אבל לא בגלל זה אתה בוחר קופה.
תמצא לי מקום אחר עם תנאי תשלום על הניהול זול יותר ב"תשואה" יותר ממה שבנקל משיגים.
זה כמו לעבור לבנק שאתה משלם עמלות כפול בשביל לקבל שובר הנחה של 5 אחוז בחג....@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
@חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P.
מה המעלה הגדולה ב'הראל', ולמה לא לפתוח ישירות בחברה אחרת - למשל מגדל, שהבנתי שהכי טובה להלואות?
המטרה בפנסיה היא לא ההלוואות זה הטבה נחמדה אבל לא בגלל זה אתה בוחר קופה.
תמצא לי מקום אחר עם תנאי תשלום על הניהול זול יותר ב"תשואה" יותר ממה שבנקל משיגים.
זה כמו לעבור לבנק שאתה משלם עמלות כפול בשביל לקבל שובר הנחה של 5 אחוז בחג....ברור!
אבל אכן יש להם תנאים שא"א לקבלם במגדל?
מה דמי הניהול?




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)