

קרן כספית - כמה שאלות
כלכלת המשפחה
101
פוסטים
25
כותבים
10.4k
צפיות
22
עוקבים
-
יום ראשון 17:00 אחה"צ עדיין אינני רואה את הנייר על שמי.
נציג של פועלים אמר לי שאני אראה אותו רק מחר יום שני באזור 8:00 בבוקר.@הגיוני כי אתה עשית בדיוק בתזמון הכי לא מוצלח.
אחרי סגירת הסופ"ש.
הקניה תמיד בסוף יום אחרי ההוראה.
רק אתה 'קנית' אחרי הסגירה של יום חמישי, הוי אומר שהפקודה תבוצע היום - בסוף יום. -
-
@הגיוני כתב בבקשת עזרה בנושא קרן כספית:
עכשיו אני רואה את הנייר.
הכנסתי 43000 ונכנס 43015.33
מישהו יודע למה?
תודהזה יכול להיות אחת משתי הסיבות:
א. כי אתה קונה מספר מסויים של יחידות, ובדרך כלל הסכום הוא לא עגול.
בשעת הקנייה אתה יכול לבחור לפי סכום או לפי יחידות.
ב. המחיר של הקרן השתנה. -
@הגיוני כתב בבקשת עזרה בנושא קרן כספית:
עכשיו אני רואה את הנייר.
הכנסתי 43000 ונכנס 43015.33
מישהו יודע למה?
תודהזה יכול להיות אחת משתי הסיבות:
א. כי אתה קונה מספר מסויים של יחידות, ובדרך כלל הסכום הוא לא עגול.
בשעת הקנייה אתה יכול לבחור לפי סכום או לפי יחידות.
ב. המחיר של הקרן השתנה.@צמיחה וליתר דיוק:
אתה קונה לפי מספר יחידות.
המחיר בשעת הקניה, הוא בד"כ מעט פחות מהמחיר הסופי - שנקבע לפי שער הביצוע - בד"כ 4 / 5 בערב.
אאל"ט מופיע תמיד אזהרה כזו. (שאתה מבצע פקודת KRN - ושהמחיר הסופי יקבע ע"י מנהלי הקרן בלה בלה בלה)בקרן כספית זה שינוי קטן, ולא משמעותי.
אבל מי שקונה קרנות נאמנות (יש לא מעט מחקי מדד שהם כך) - בהחלט צריך להיזהר מכך. -
@צמיחה וליתר דיוק:
אתה קונה לפי מספר יחידות.
המחיר בשעת הקניה, הוא בד"כ מעט פחות מהמחיר הסופי - שנקבע לפי שער הביצוע - בד"כ 4 / 5 בערב.
אאל"ט מופיע תמיד אזהרה כזו. (שאתה מבצע פקודת KRN - ושהמחיר הסופי יקבע ע"י מנהלי הקרן בלה בלה בלה)בקרן כספית זה שינוי קטן, ולא משמעותי.
אבל מי שקונה קרנות נאמנות (יש לא מעט מחקי מדד שהם כך) - בהחלט צריך להיזהר מכך.@אמת-מארץ-תצמח
תודה רבה.
אתמול יום שני בשעה 16:30 קניתי עוד 12000
ועכשיו יום שלישי 17:30 אני עדיין לא רואה את זה
מישהו יודע למה? -
-
א. באתר של לאומי זה נקרא לאומי טרייד?
ב. אם כן לא הצלחתי לראות שם מצור שנקרא קרן כספית?
בתודה לעונים. -
-
עוד שאלה:
כשאני מוכר את הנייר של הקרן כספית תוך כמה זמן זה נמצא אצלי בעו"ש- כשאני מוכר אותו לפני 16:00, וכשאני מוכר אותו אחרי. וכן שישי ומוצ"ש.
תודה@הגיוני תלוי איך בנק.
וזה גם תלוי האם אתה מדבר על לראות בחשבון, לבין שימוש בכסף, לבין חישוב למפרע של יתרת זכות.
שעה המכירה - תלוי איזה קרן, לכל קרן יש את שעת ביצוע הפעולות, כפי שקבוע בתקנון שלה. -
@הגיוני תלוי איך בנק.
וזה גם תלוי האם אתה מדבר על לראות בחשבון, לבין שימוש בכסף, לבין חישוב למפרע של יתרת זכות.
שעה המכירה - תלוי איזה קרן, לכל קרן יש את שעת ביצוע הפעולות, כפי שקבוע בתקנון שלה.@אמת-מארץ-תצמח וואו! כמה ידע!
בנק פועלים.
לענין השימוש בכסף
קרן של מגדל כספית שקלית כשרה
תודה -
@אמת-מארץ-תצמח וואו! כמה ידע!
בנק פועלים.
לענין השימוש בכסף
קרן של מגדל כספית שקלית כשרה
תודה@הגיוני כתב בבקשת עזרה בנושא קרן כספית:
בנק פועלים.
לענין השימוש בכסףלא יודע, הכי טוב לשאול אותם (עדיף באתר, כדי שיהיה לך אסמכתא כתובה)
קרן של מגדל כספית שקלית כשרה
דף הבית - מאיה – מערכת אינטרנט להודעות | הבורסה לניירות ערך
מאי"ה היא מערכת אינטרנט להודעות החברות, המהווה כלי עבודה מרכזי לציבור המשקיעים, לחברות הבורסאיות ולכל קהילת שוק ההון. מאי"ה מאפשרת לקבל מידע מקיף על החברות הבורסאיות ועל ניירות הערך הנסחרים בבורסה.
(maya.tase.co.il)
-
@שמואל כתב בבקשת עזרה בנושא קרן כספית:
א. באתר של לאומי זה נקרא לאומי טרייד?
נכון.
ב. אם כן לא הצלחתי לראות שם מצור שנקרא קרן כספית?
זה לא מחולק לפי קטגוריות של קרן נאמנות קרן כספית מחקה מדד וכו',
אלא זה בכללות או נייר ערך או קרן נאמנות.
תחפש לפי מספר. -
@שמואל פשוט מאוד, חיפוש גוגל.
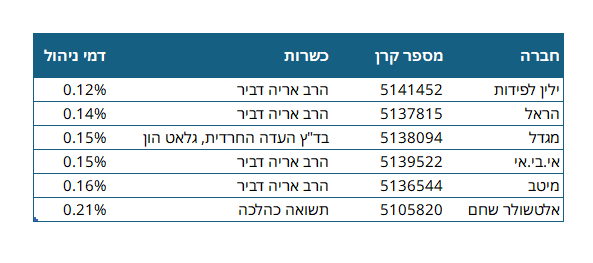
או בטבלה הנהדרת של הרב אהרן זלץ - מהשקעותRהון. -
@שמואל פשוט מאוד, חיפוש גוגל.
או בטבלה הנהדרת של הרב אהרן זלץ - מהשקעותRהון.@אמת-מארץ-תצמח כתב בבקשת עזרה בנושא קרן כספית:
@שמואל פשוט מאוד, חיפוש גוגל.
בחיפוש גוגל הוא לא מביא את הקרן כספית של אלטשולר שחם, מכיון שבמאיה לא מופיע שהיא כשרה, ואדרבה היא מסומנת באיקס. ולכן תסתכל אצל אהרן זלץ.
-
@שמואל כתב בבקשת עזרה בנושא קרן כספית:
@צמיחה
איך אני יודע מהם המספרים של הקרנות הכספיות?אם לא מעניין אותך דוקא הכשרות, תוכל גם להסתכל באתר פאנדר יש לשונית קרנות כספיות, יש שם את הרשימה של כולם, תלחץ על קרן שאתה רוצה, ואז נפתח חלון עם מספר הקרן ועוד נתונים כולל קישורים לאתר מאיה [האתר של הבורסה].
-
-
היום יום א' בשעה 22:50 ניסיתי למכור מהנייר של הקרן כספית-25000 שח והוא כתב לי "לתשומת לבך: מערכת רצף סגורה זמנית..." מישהו מכיר/יודע/מבין מה זה אומר ולכמה זמן זה כך?
תודה רבה -
@הגיוני
מערכת רצף זו המערכת שאמורה למצוא התאמה בין המוכר לקונה באותו סכום.
תוכל לקרוא ע"ז באתר מאיה.
או כאן
https://www.supermarker.themarker.com/Investments/TradingOnTheStockExchange.aspx
אולי תצטט את כל ההודעה. -
-
שמעתי שנפתחה "קרן כספית מתחדשת" שהתשואה ידועה מראש אבל אפשר לצאת רק פעם בחודש או משהו כזה...
אשמח למידע ע"ז.
שאלתי- האם היא עדיפה על הקרן כספית הרגילה לדוגמא כספית שקלית של מגדל בה אני נמצא היום? מעלות וחסרונות.
תודהחיפשתי וקראתי וזה מה שהבנתי:
יהיה אפשר לבחור זמן יציאה, שבוע, חודש, חצי שנה וכד'.
אמנם התשואה ידועה מראש, אבל היא ממש לא מובטחת, כי אם ריבית בנק ישראל תרד, אז גם בזה הריבית תרד.
בדיוק כמו קרן כספית רגילה.
בקיצור זה בדיוק כמו קרן כספית רגילה, אבל בלי נזילות יומית.
יש כאלו שזה טוב להם, יש כאלו שזה לא טוב להם.
לתשומת לב, עדיין לא ידוע כמה הדמי ניהול ע"ז, האם כמו קרן כספית רגילה, או יותר.אז מה הבשורה בזה?
אין בשורה !!
למי שאין רשיון ייעוץ אסור להמליץ על קרן כספית,
ולכן הרבה אנשים שמים את הכסף בפק"מ מחוסר ידיעה,
עכשיו הבנק יהיה מחוייב להציג אפשרות של קרן כספית מתחדשת לצד הפק"מ,
כלומר אופציה משתלמת יותר,
כי בשביל זה לא צריך רשיון ייעוץ.אבל למעשה עדיין עדיף קרן כספית רגילה.
מלבד זאת,
קרן כספית היא הלוואה בריבית ולכן צריך הכשר שיש היתר עיסקא,
וכל עוד אין על הקרן כספית מתחדשת כשרות היא לא רלוונטית.בקיצור:
מדינת חלם.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)