
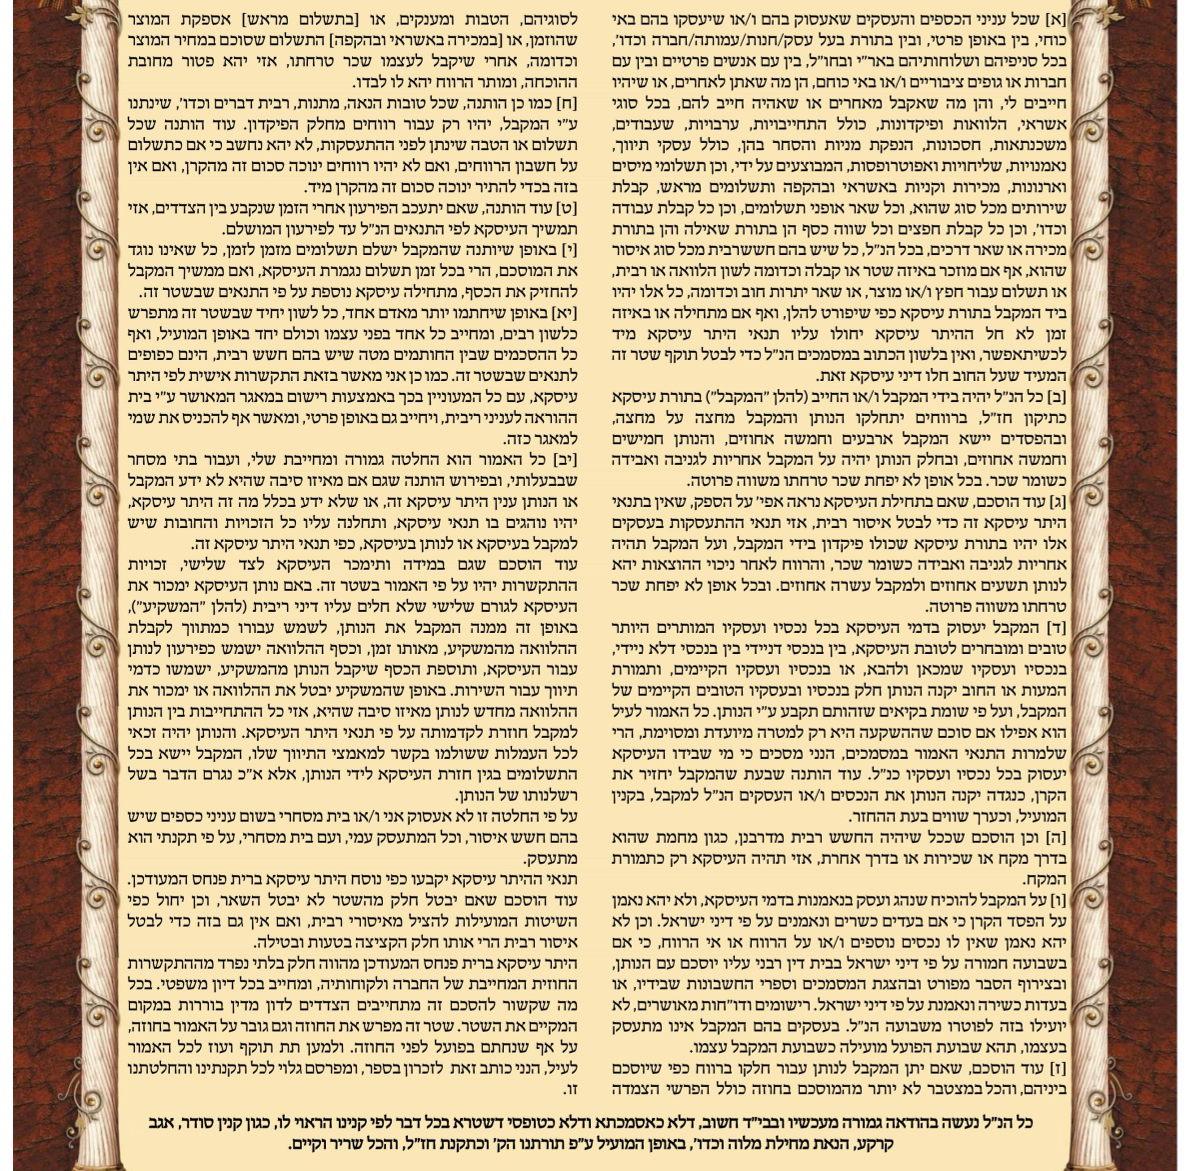
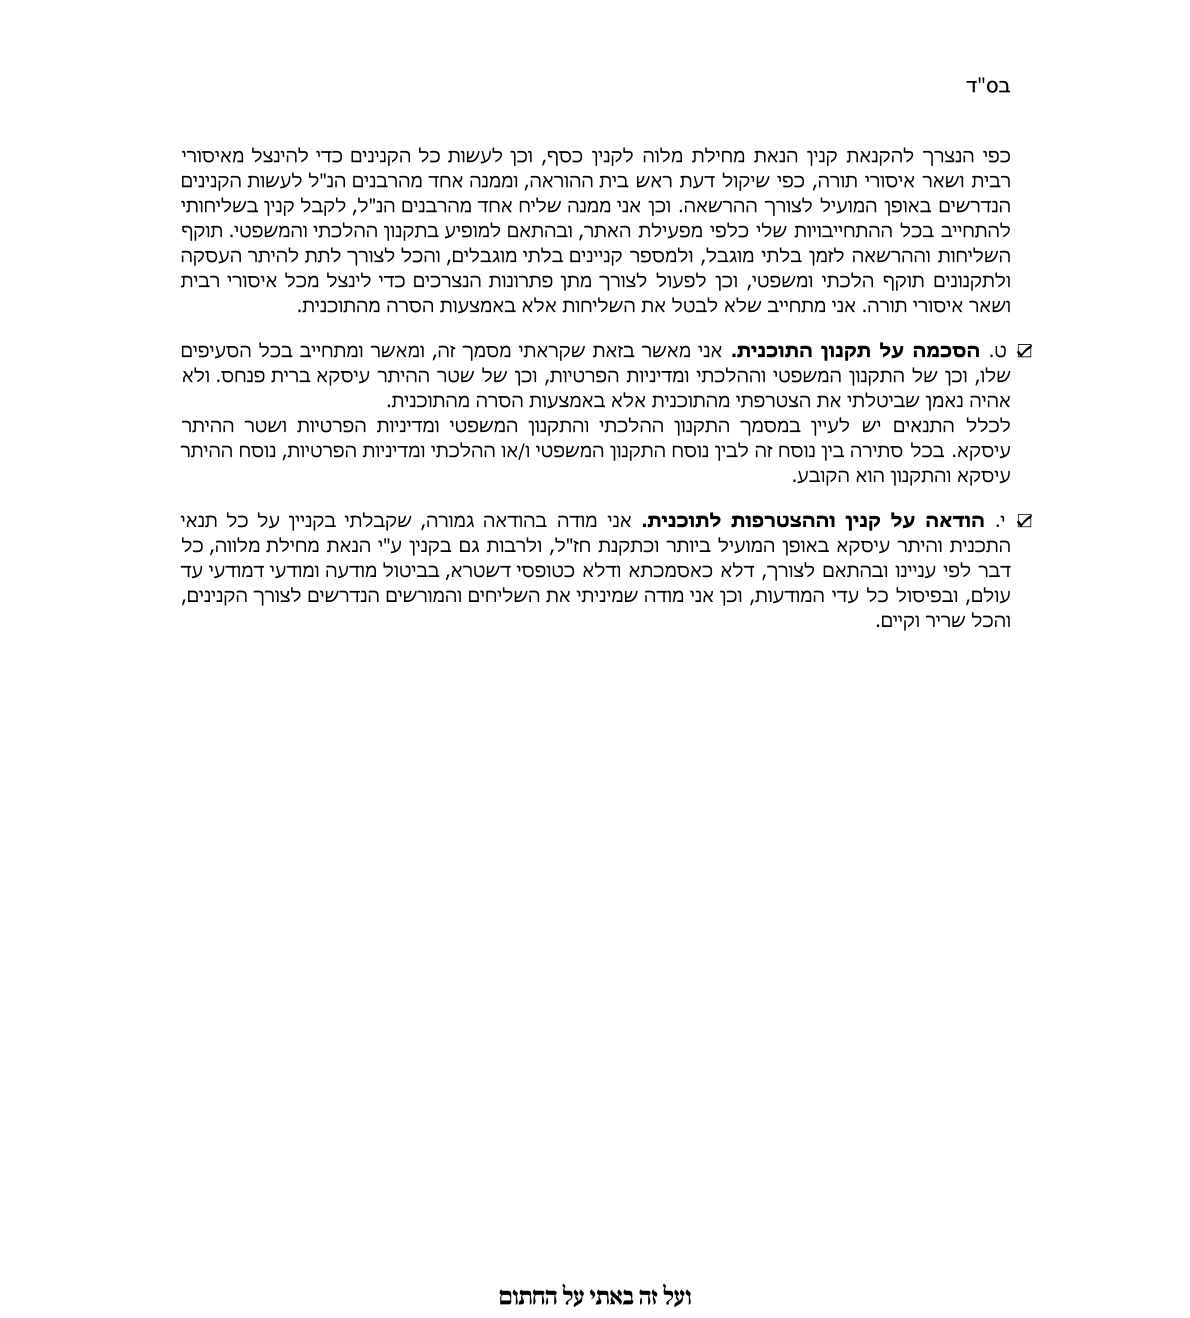
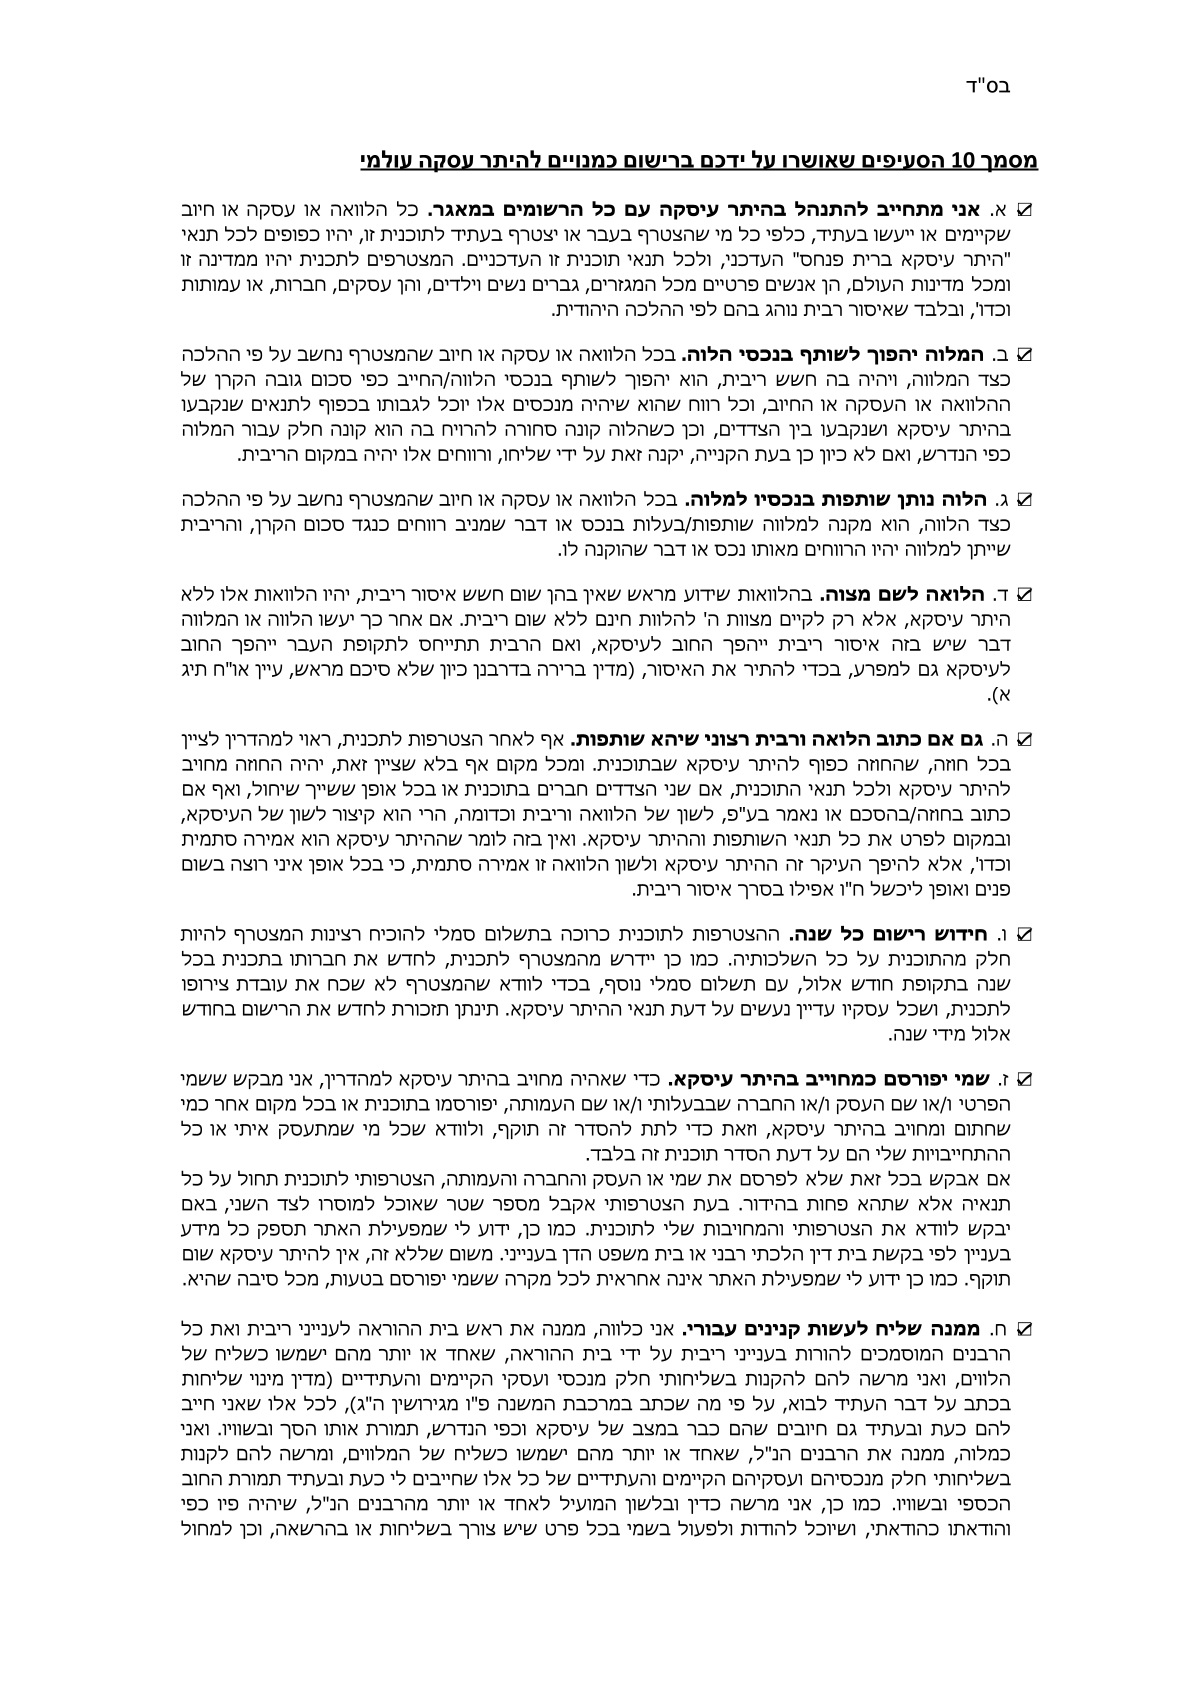
חדש! היתר עיסקה העולמי!!!
תורני
31
פוסטים
13
כותבים
819
צפיות
14
עוקבים
-
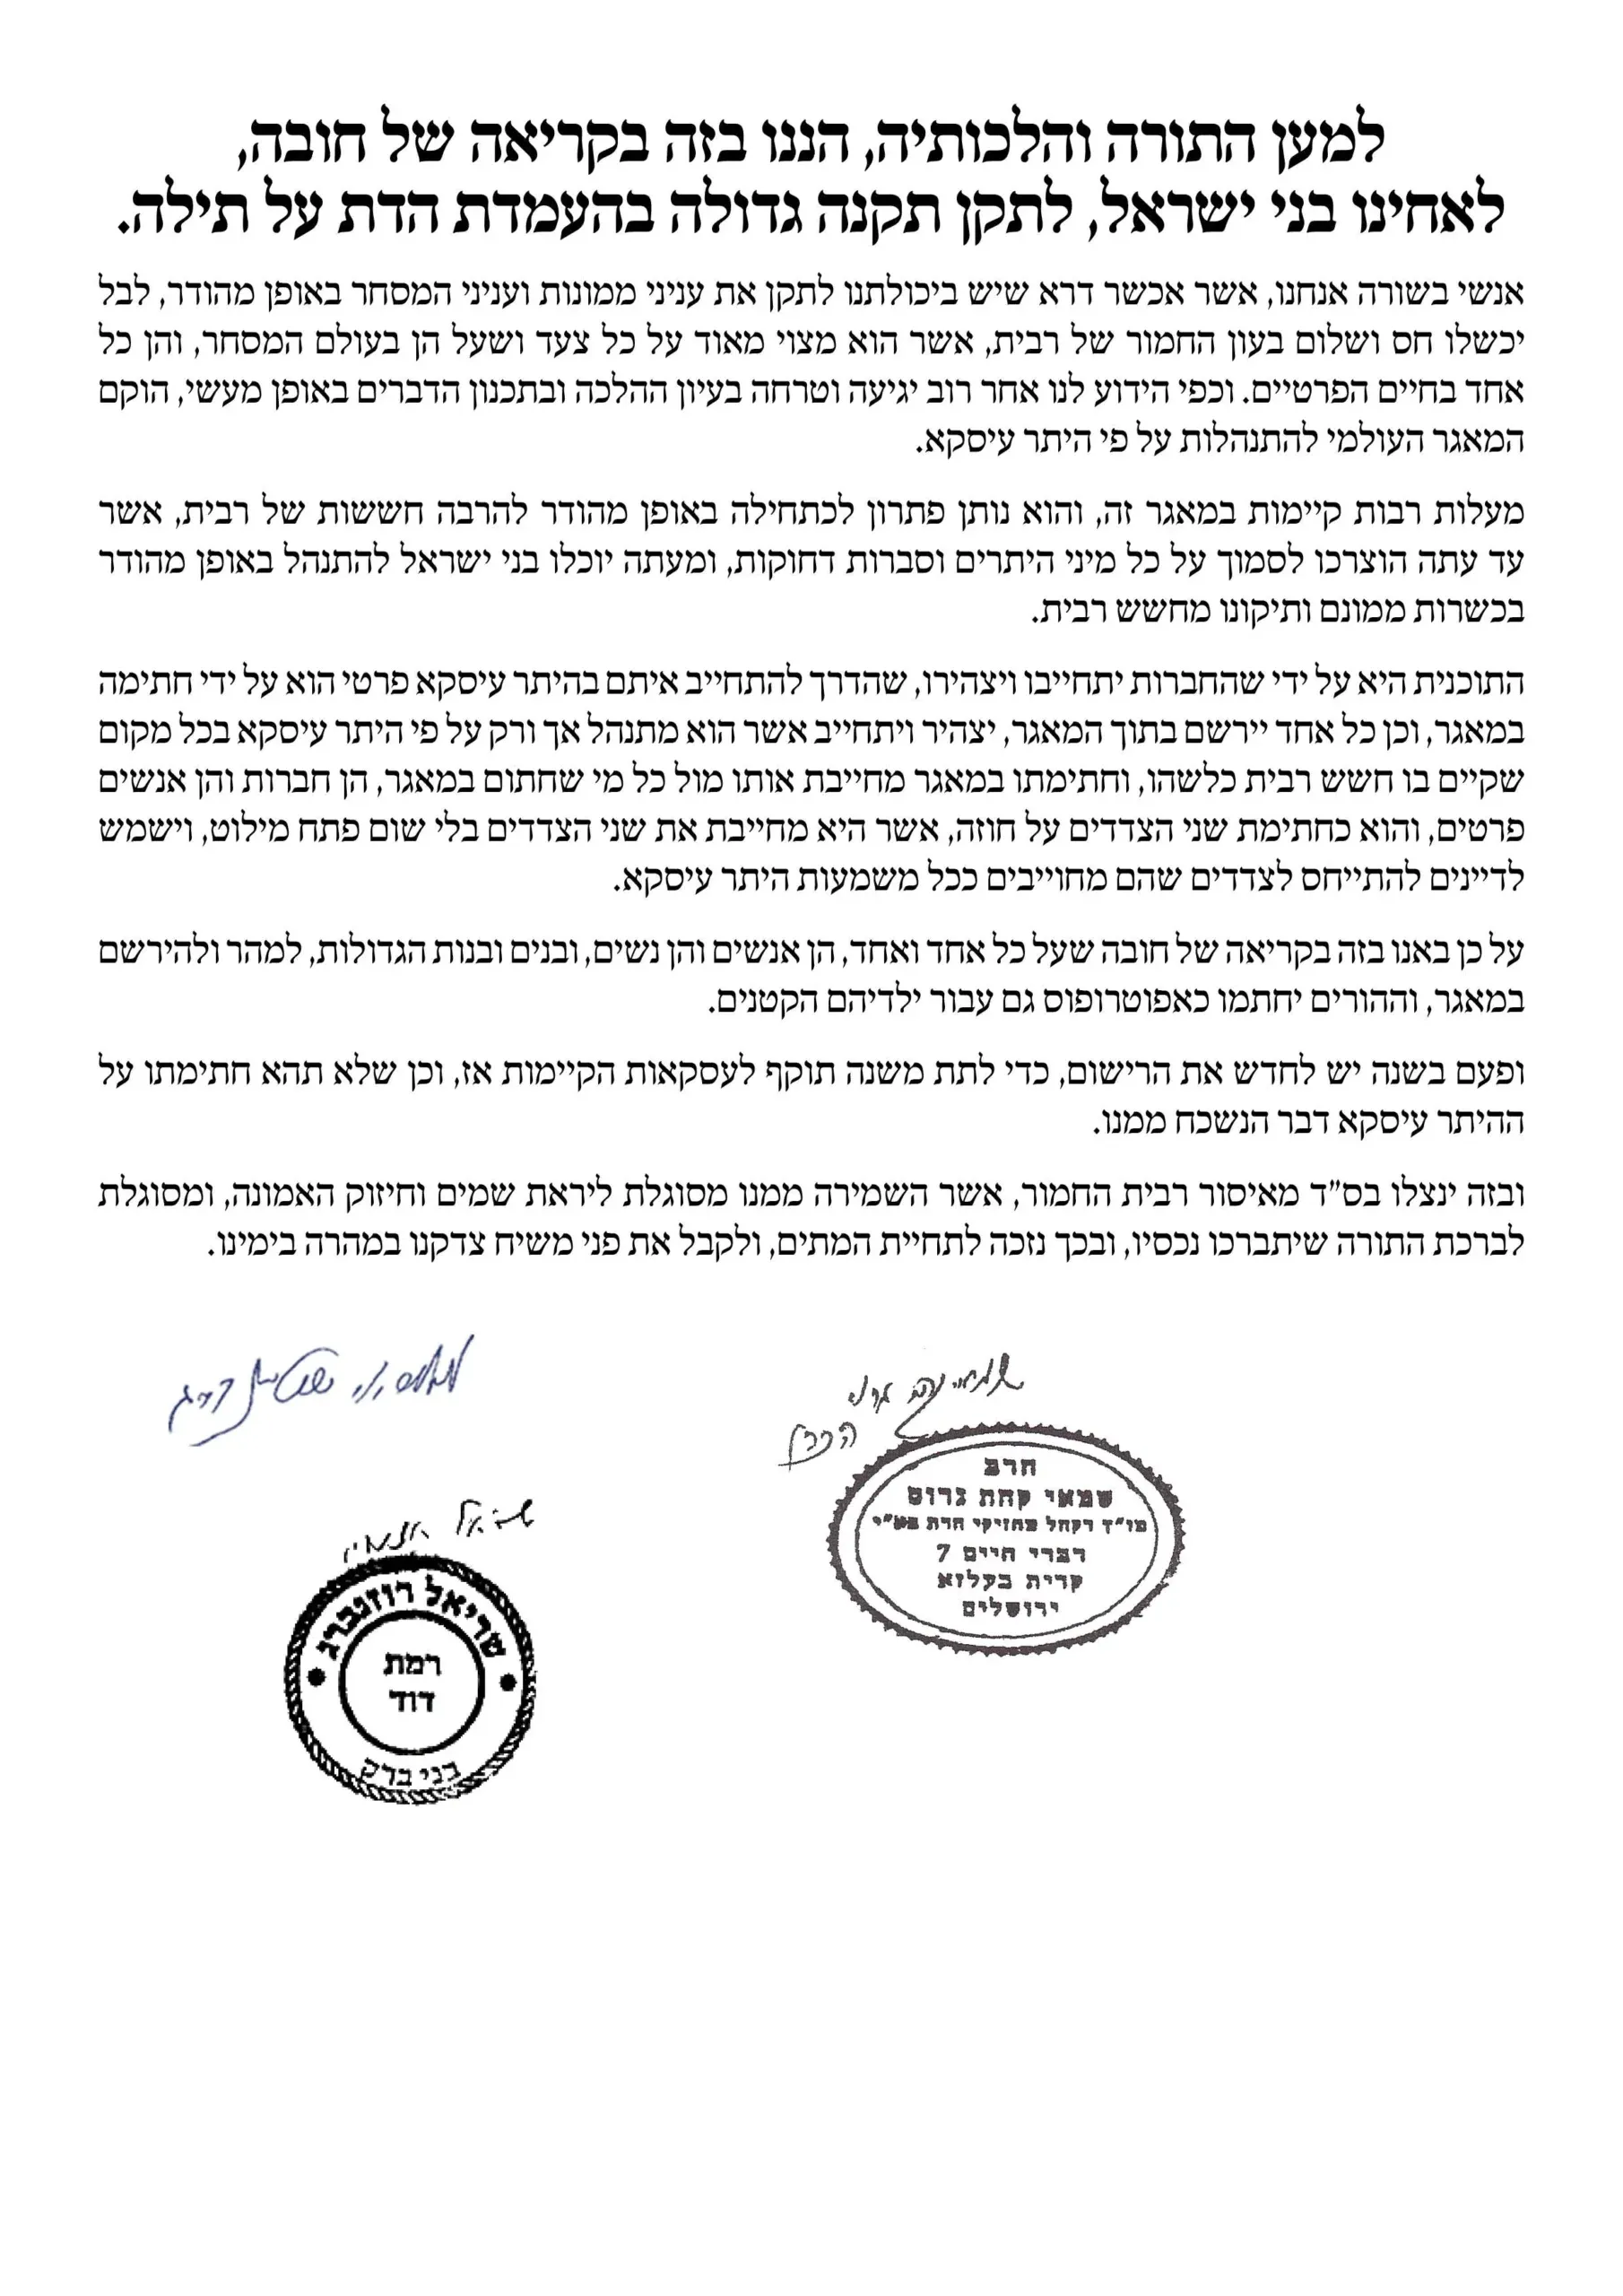
לא קראתי את הנוסחאות
אך גם במידה ויש סתירה בין הנוסחאות לא נראה לי שזה יבטל את ההיתר עיסקא
ז"א שלמי שאין עמדה מראש שנוסח מסויים יותר טוב, אני לא חושב שאם יחתום על שניהם אזי יגרע מצבו מכיון שאחד מהם יתפוס (וביה"ד שיזדקק לדון בעניין יחליט בכל מקרה לגופו איזה הסכם יש לו תוקף במידה ואכן יהיו שינויים רלוונטיים, וככל מקרה שיהיה שני שטרות שונים על הסכמי שותפות)
אך למי שיש מסקנא מי מהם עדיף אז מומלץ שיעשה רק את מה שטוב יותר לדעתו כי השני עלול כן לתפוס בחלק מהמקרים -
@הון_כשר לא כל דבר צריך משפטי התנאים לפעמים מספיק אומדנא (דמוכח כמו שמבואר בתוס' בכמה מקומות)) אבל כן יש מקום לדבריך כיוון שכל ההסכם כן נכתב בשטר.
-
שאלה: רציתי לרשום את עצמי דרך נדרים פלוס וזה מבקש תשלום של 25 ש"ח.
יש מידע עבור מה התשלום הנ"ל?@חיסכון-לחתונה מצורף (הורדתי מהאתר שצורף בתחילת האשכול) חוו"ד משפטית של עו"ד וינרוט, ארוך וקצר, בו הוא טוען ומדגיש שוב ושוב שבלי התשלום אין לזה תוקף.מכתב וינרוט.pdf חוות-דעת-ברית-פנחס-עוד-וינרוט.pdf
-
במה זה שונה מההיתר עיסקא שיש לגלאט הון?
מה שנקרא 'היתר עיסקא פרטי' שהם מבקשים לחתום עליו ג"כ דרך נדרים פלוס.@יהודי-גאה עיין בעלון המידע (עלון.pdf מצו"ב), שם התייחס הגר"ש רוזנברג שליט"א לכמה הבדלים שיש ביניהם, אצטט בקצרה:
א. אין שם אפשרות לחפש מי רשום במאגר - אנשים פרטיים [וזה אחד מעיקר הדברים שהופך את זה מ'כללי' ל'פרטי'].
ב. הקנינים, כמו שהאריך הגאון ר"מ שטיינברג שליט"א במאמרו שצירפתי לעיל. פה זה שליחות לכל דבר וענין. כל מי שחתום, שולח כל יום שליח שיעשה את כל הקנינים המועילים עבורו. וכמו שאפשר לקדש אשה ע"י שליח, וזה מועיל כלפי כל החיובים בד' חלקי שו"ע, גם כאן אתה לא רק חותם על הית"ע, אלא ממנה שליח בתשלום שיקנה עבורך חלק בעסקי ונכסי הלווים וכו'.
ג. הרצינות, שם המציאות הוכיחה שאנשים נרשמו עם שמות בדויים וכדו', כך שאין דרך לדעת ולהוכיח מי רציני ומי לא. -
שאלה: רציתי לרשום את עצמי דרך נדרים פלוס וזה מבקש תשלום של 25 ש"ח.
יש מידע עבור מה התשלום הנ"ל?@חיסכון-לחתונה זהכמו גמ''ח ויכלו הרי עולה להם פרסום ומשרדים ומי שיחליף את המזכיר וכו'
-
@חיסכון-לחתונה זהכמו גמ''ח ויכלו הרי עולה להם פרסום ומשרדים ומי שיחליף את המזכיר וכו'
@החושב למדת פעם הלכות ריבית?
בינתיים, כל רב שפגשתי שלמד הלכות ריבית, מחפש כל הזדמנות לזעוק על המכשולות הרבים שמצויים בחיי היום-יום, על כל צעד ושעל.
כעת הציעו פתרון, שלדעת הרבה דיינים ומומחים גדולים בריבית ובחו"מ עדיין לא היה פתרון טוב כל כך, לבעיה שלך ושל כל אחד ואחד.
מה שהיה עד היום, היה מחוסר ברירה, עשו את המקסימום שהיה נראה שאפשר לעשות, הרבה פוסקים לא סמכו על זה כלל, והרבה שאלות נשאלו ללא תשובות מספקות.
לכן, ההשוואה לגמ"ח ויכולו קצת הרבה מוגזמת.
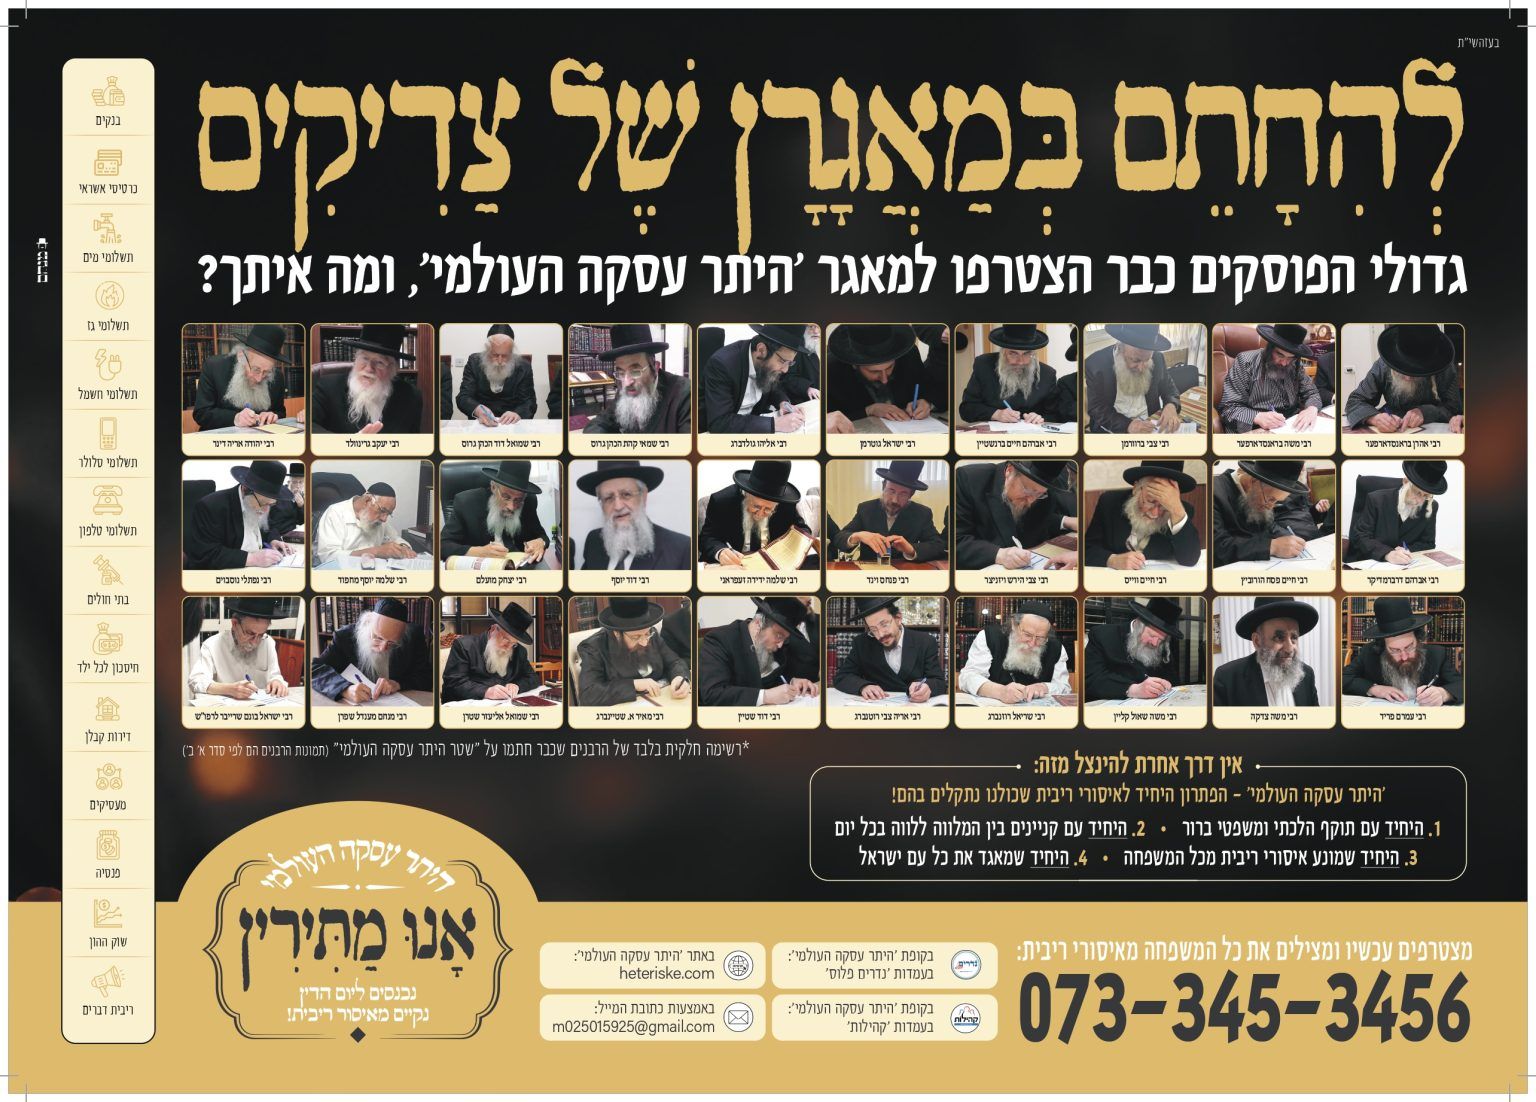
עיין כאן, ובהמשך השרשור שם, ותמצא עוד הרבה פרטים שאולי לא ידעת.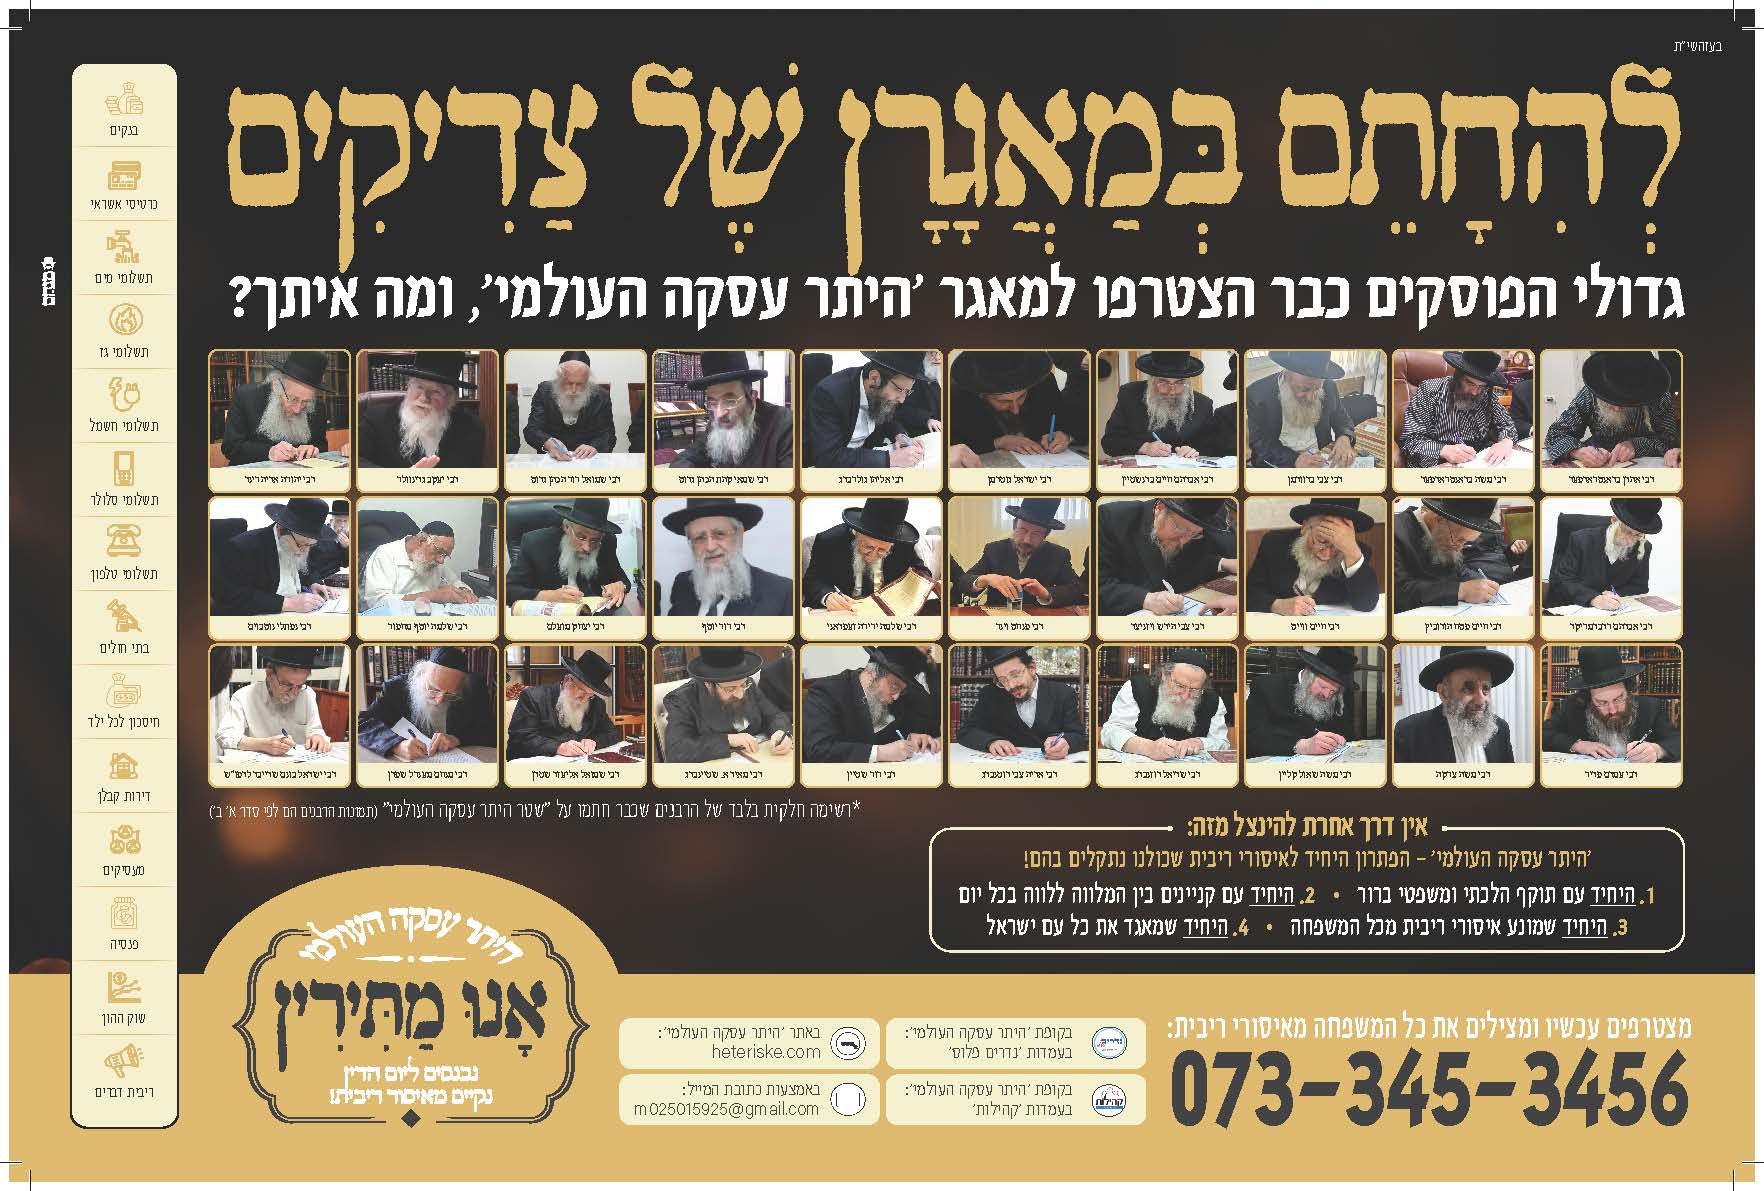
-
אם הבנתי נכון, התועלת של המיזם היא רק בריבוי מספר המצטרפים?
כי אם כן, לא נראה לי שהם יגיעו למספרים גבוהים מדי כל עוד הם גובים תשלום.




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)