

קרנות ממונפות - האם ואיך ?
-
@סיכון-מחושב
קודם כל,
ברור, התכוונתי כמו שאמרת- לשמור כסף עבור שנה הבאה- למקרי ירידות.
אבל מה שאמרת שלאחר שהתיק יגדל אצטרך לרדת עם הסטרייק,
אני לא בטוח שעדיף לרדת עם הסטרייק, אולי עדיף להשאר עם אותו סטרייק מחוץ לכסף, רק להפריש ממנו כל פעם חצי או משהו כזה עבור הביטוח של המשך הפוזיציה במקרה ירידה, צריך לחשבן מה עדיף, כי אם אני יעשה בתוך הכסף כמו שהצעת, עדיין יש חשש שתהיה ירידה והכסף יימחק, ולכן בכל מקרה אני ארצה להשאיר כסף בחוץ כדי לבטח את המשך הפוזיציה,
בקיצור: אני קיצוני- לטווח הארוך אני לא פוחד ולא דורש הגנה, ולטווח הקצר אני חושש אף מירידה חדה מאד.
עכשיו, לגבי הכסף שנשאר בחוץ- כתבת לשים במקום שיש לו קרולציה הכי נמוכה, אם הבנתי אותך, לא התכוונת לקרולציה הפוכה, כי א"כ אפשר פשוט לקנות פוט, אלא משהו שיכול להניב תשואה ביחד עם הקול על הסנופי אלא שתהווה גם ביטוח שאם יתרחש משבר בסנופי עדיין הכסף שם יצטרך לסיבה נפרדת למשבר- מה שמאד מאד לא מסתבר.
תגיד אם הבנתי נכון.
בנוסף אשמח לתגובתך לגבי החישוב שכתבתי שאפשר לחשב תשואה צפויה על מחיר האופציה:הגיוני כתב:
לגבי הבדיקה דרך שרשרת אופציות,
חשבתי לראות מחיר אופציית קול למחר עם סטרייק של 10% פחות,
ולבדוק אופציית קול עם פקיעה עוד שנה עם סטרייק של עכשיו,
ולהפחית את המחיר של האי טי אם ממחיר האו טי אם, והרי הרווח.
ואז כמובן לחשב כמה זה באחוזים.
האם זה חישוב נכון שנותן אינדיקציה לעלייה של 10% במדד?תגיד אם זה נכון.
כי לפי מה שאני רואה בשרשרת- על עלייה של 11% אחוז בסנופי אני מקבל עלייה של 13% סה"כ על הפרמיה כאשר אני קונה על הכסף, נשמע לי קצת ולא הגיוני אז איפה הטעות?
תודה רבה!@הגיוני לגבי הקורלציה התכוונתי לזה אפשר למשל לקנות אופציות על ארה"ב ואחת על שווקים מתעוררים או לפזר סקטורים ביטחון ,טכנולוגיה, בריאות , מניות קטנות,פיננסים ,ביטקוין, כריית מתכות, אורניום ,שבבים ,מחשבים קוונטים ,תובלה ימית וכו' הכל רק דוגמאות אבל נתתי לך כמה סקטורים מענינים חלק עם קולציה הפוכה לשוק,עכשיו מדברים על המשבר הבא שכנראה יהיה או פיצוץ מסויים בבועת הAI בגלל השקעות מדי גדולות שם ויכול להיות גם סקטורים שלמים בתעשיה שיפגעו קשות בגלל המעבר לAI אז צריך לחשוב מה סקטורים שיפגעו הכי פחות במקרים כאלה.
לא כל כך הבנתי את החשבון שלך איך מחשבים את התשואה על האופציה. -
@הגיוני לגבי הקורלציה התכוונתי לזה אפשר למשל לקנות אופציות על ארה"ב ואחת על שווקים מתעוררים או לפזר סקטורים ביטחון ,טכנולוגיה, בריאות , מניות קטנות,פיננסים ,ביטקוין, כריית מתכות, אורניום ,שבבים ,מחשבים קוונטים ,תובלה ימית וכו' הכל רק דוגמאות אבל נתתי לך כמה סקטורים מענינים חלק עם קולציה הפוכה לשוק,עכשיו מדברים על המשבר הבא שכנראה יהיה או פיצוץ מסויים בבועת הAI בגלל השקעות מדי גדולות שם ויכול להיות גם סקטורים שלמים בתעשיה שיפגעו קשות בגלל המעבר לAI אז צריך לחשוב מה סקטורים שיפגעו הכי פחות במקרים כאלה.
לא כל כך הבנתי את החשבון שלך איך מחשבים את התשואה על האופציה.לא כל כך הבנתי את החשבון שלך איך מחשבים את התשואה על האופציה.
אסביר שוב:
בדקתי סה"כ מחיר של 2 אופציות.- קול על הכסף עם פקיעה בעוד שנה.
- קול בתוך הכסף- כ10% פנימה, עם פקיעה מחר.
הפחתתי את מחיר אופציה מס' 1- שהיא האופציה שאמורה לשקף את מה שאני קונה בהתחלה (-אני מתכנן לקנות אופציית קול על הכסף עם פקיעה לעוד שנה)
ממחיר אופציה מס' 2- שהיא האופציה שאמורה לשקף את שווי האופציה לאחר שהמדד עלה ב10% לאחר שנה מקניית האופציה,
והרי הרווח.
חישבתי כמה הוא ביחס למחיר שקניתי את האופציה ויצא 13%.
אם לא הבנת אשמח שתעיר אני אסביר שוב זה פשוט מאד חשוב לי.
תודה
-
אם אתה מתכנן להחזיק את האופציה עד הסוף ,יש אופן יותר פשוט ומדוייק , פשוט תראה את מחיר האופציה עם פקיעה עוד שנה מהיום ,וכמה תקבל ממנה בפקיעה למשל אם שילמת 50 על סטרייק 500 ואתה חושב שהמדד יגיע ל600 אז הרווחת 50.
אבל כבר אמרתי לך שלדעתי לא כדאי אופציות קצרות התטא יותר גדולה ,וגם באופציות ארוכות יש לך שקט אם יש משבר ,יש לך זמן לחכות וגם להיערך איך להחזיק את הפוזיציה . -
אם אתה מתכנן להחזיק את האופציה עד הסוף ,יש אופן יותר פשוט ומדוייק , פשוט תראה את מחיר האופציה עם פקיעה עוד שנה מהיום ,וכמה תקבל ממנה בפקיעה למשל אם שילמת 50 על סטרייק 500 ואתה חושב שהמדד יגיע ל600 אז הרווחת 50.
אבל כבר אמרתי לך שלדעתי לא כדאי אופציות קצרות התטא יותר גדולה ,וגם באופציות ארוכות יש לך שקט אם יש משבר ,יש לך זמן לחכות וגם להיערך איך להחזיק את הפוזיציה .אם אתה מתכנן להחזיק את האופציה עד הסוף
לא רוצה עד הסוף, רוצה למכור אותם יום לפני הפקיעה.
אבל כבר אמרתי לך שלדעתי לא כדאי אופציות קצרות התטא יותר גדולה
כתבתי על זה:
הגיוני כתב:
לפי הבדיקה שעשיתי:
באיי וי 15 עדיף קולים של שנה כל אחד ולמכור כל אחד יום לפני שהוא פוקע,
מאשר לקנות ל3 שנים ולמכור אחרי שנתיים,
אכן באיי וי 17.5 או 20 עדיף את האסטרטגיה השניה.גם באופציות ארוכות יש לך שקט אם יש משבר ,יש לך זמן לחכות וגם להיערך איך להחזיק את הפוזיציה .
זה אני בהחלט מסכים שיותר נוח שיש לך שנתיים להתארגן מאשר שנה.
בכל מקרה בעיני זה לא כ"כ משנה כך או כך,
נ"ל שבסוף אני כן יקח את ההכי ארוכים.
אבל מה אם זה:הגיוני כתב:
בדקתי סה"כ מחיר של 2 אופציות.
קול על הכסף עם פקיעה בעוד שנה.
קול בתוך הכסף- כ10% פנימה, עם פקיעה מחר.
הפחתתי את מחיר אופציה מס' 1- שהיא האופציה שאמורה לשקף את מה שאני קונה בהתחלה (-אני מתכנן לקנות אופציית קול על הכסף עם פקיעה לעוד שנה)
ממחיר אופציה מס' 2- שהיא האופציה שאמורה לשקף את שווי האופציה לאחר שהמדד עלה ב10% לאחר שנה מקניית האופציה,
והרי הרווח.
חישבתי כמה הוא ביחס למחיר שקניתי את האופציה ויצא 13%.
אם לא הבנת אשמח שתעיר אני אסביר שוב זה פשוט מאד חשוב לי.
תודה?
לא הגבת. -
אם אתה מתכנן להחזיק את האופציה עד הסוף ,יש אופן יותר פשוט ומדוייק , פשוט תראה את מחיר האופציה עם פקיעה עוד שנה מהיום ,וכמה תקבל ממנה בפקיעה למשל אם שילמת 50 על סטרייק 500 ואתה חושב שהמדד יגיע ל600 אז הרווחת 50.
אבל כבר אמרתי לך שלדעתי לא כדאי אופציות קצרות התטא יותר גדולה ,וגם באופציות ארוכות יש לך שקט אם יש משבר ,יש לך זמן לחכות וגם להיערך איך להחזיק את הפוזיציה .פשוט תראה את מחיר האופציה עם פקיעה עוד שנה מהיום ,וכמה תקבל ממנה בפקיעה למשל אם שילמת 50 על סטרייק 500 ואתה חושב שהמדד יגיע ל600 אז הרווחת 50
בדקתי עכשיו גם לפי השיטה שלך דהיינו לקחת 10% מנקודות המדד כרגע ולהפחית ממנו את מחיר האופציה עליו בסטרייק על הכסף ויצא לי ג"כ 15% ממחיר הפרימיה,
אז כנראה שהחישוב כן נכון וא"כ אם אני קונה בתוך הכסף, בכלל... אני מקבל בערך את תשואת המדד עצמו, איך זה יהווה תחליף לממונפת פי 3? -
פשוט תראה את מחיר האופציה עם פקיעה עוד שנה מהיום ,וכמה תקבל ממנה בפקיעה למשל אם שילמת 50 על סטרייק 500 ואתה חושב שהמדד יגיע ל600 אז הרווחת 50
בדקתי עכשיו גם לפי השיטה שלך דהיינו לקחת 10% מנקודות המדד כרגע ולהפחית ממנו את מחיר האופציה עליו בסטרייק על הכסף ויצא לי ג"כ 15% ממחיר הפרימיה,
אז כנראה שהחישוב כן נכון וא"כ אם אני קונה בתוך הכסף, בכלל... אני מקבל בערך את תשואת המדד עצמו, איך זה יהווה תחליף לממונפת פי 3? -
אם אתה מתכנן להחזיק את האופציה עד הסוף ,יש אופן יותר פשוט ומדוייק , פשוט תראה את מחיר האופציה עם פקיעה עוד שנה מהיום ,וכמה תקבל ממנה בפקיעה למשל אם שילמת 50 על סטרייק 500 ואתה חושב שהמדד יגיע ל600 אז הרווחת 50.
אבל כבר אמרתי לך שלדעתי לא כדאי אופציות קצרות התטא יותר גדולה ,וגם באופציות ארוכות יש לך שקט אם יש משבר ,יש לך זמן לחכות וגם להיערך איך להחזיק את הפוזיציה .@סיכון-מחושב
@משה-צבי
בדקתי קצת יותר יסודי את העניין:
בהתחלה חשבתי שמחוץ לכסף יותר מסוכן אך מביא תשואה גבוהה יותר ובתוך הכסף פחות מסוכן אך מביא תשואה נמוכה יותר ובכסף- ביניהם.
תכל'ס:
התמונה שונה לגמרי:
אני אקדים את המאוחר,
בתוך הכסף לטווח הארוך כמעט תמיד יביא תשואה גבוהה יותר.
נשמע הזוי?
ובכן:
כאשר קרן הסל אס פי וואי תעלה ב10% אחוזים-
בתוך הכסף בעומק של 6% נניח- תעשה תשואה של עשרות אחוזים,
בעוד שמחוץ לכסף גבוה ב6% - רק תפסיד (כן, לא רק שלא תרויח, היא תפסיד!)
אכן, תשואה של 16% ומעלה- כאן התמונה מתהפכת, ומחוץ לכסף עובר בתשואתו את זו של הבתוך הכסף.
חשבתי להאריך יותר אך אני רואה שזמני קצר...
יש לי עוד הרבה מה לכתוב בנושא- מרתק במיוחד! -
@סיכון-מחושב
@משה-צבי
בדקתי קצת יותר יסודי את העניין:
בהתחלה חשבתי שמחוץ לכסף יותר מסוכן אך מביא תשואה גבוהה יותר ובתוך הכסף פחות מסוכן אך מביא תשואה נמוכה יותר ובכסף- ביניהם.
תכל'ס:
התמונה שונה לגמרי:
אני אקדים את המאוחר,
בתוך הכסף לטווח הארוך כמעט תמיד יביא תשואה גבוהה יותר.
נשמע הזוי?
ובכן:
כאשר קרן הסל אס פי וואי תעלה ב10% אחוזים-
בתוך הכסף בעומק של 6% נניח- תעשה תשואה של עשרות אחוזים,
בעוד שמחוץ לכסף גבוה ב6% - רק תפסיד (כן, לא רק שלא תרויח, היא תפסיד!)
אכן, תשואה של 16% ומעלה- כאן התמונה מתהפכת, ומחוץ לכסף עובר בתשואתו את זו של הבתוך הכסף.
חשבתי להאריך יותר אך אני רואה שזמני קצר...
יש לי עוד הרבה מה לכתוב בנושא- מרתק במיוחד!@משה-צבי
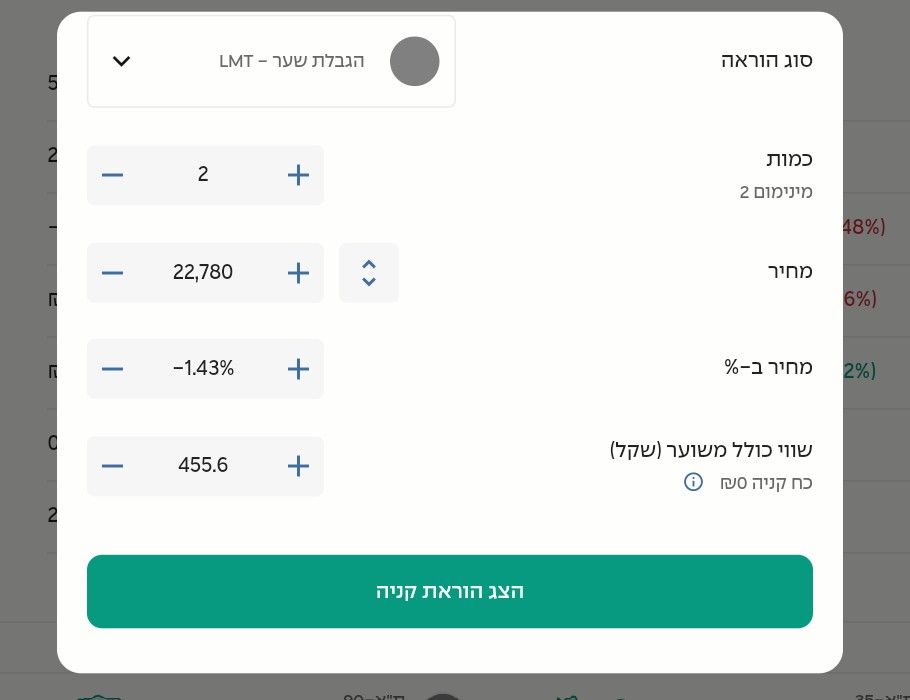
אתה יכול להסביר לי מה המשמעות של כל שורה?
@מבין-עניין @צמיחה @סיכון-מחושב ?
והאם אם אני קונה עכשיו זה נכנס לפני תחילת המסחר היום ב16:30?
או שרק אז אני יכול להכנס, ואז יתכן שזה לא יהיה בשער הנוכחי כיון שנכנסים במהירות ארביטראז'רים עושי שוק וכו' בעלי מחשבים מהירים יותר?
עריכה: דיברתי עם הנציג שלהם במחר המסחר, הוא לא בדיוק ידע לפי איזה שער אני נכנס אם אני נכנס עכשיו,
האם לפי החוזים העתידיים או לפי שער פתיחה או משהו אחר...
אשמח אם מישהו יידע לעשות לי סדר בדברים האלה.
תודה -
@משה-צבי
אתה יכול להסביר לי מה המשמעות של כל שורה?
@מבין-עניין @צמיחה @סיכון-מחושב ?
והאם אם אני קונה עכשיו זה נכנס לפני תחילת המסחר היום ב16:30?
או שרק אז אני יכול להכנס, ואז יתכן שזה לא יהיה בשער הנוכחי כיון שנכנסים במהירות ארביטראז'רים עושי שוק וכו' בעלי מחשבים מהירים יותר?
עריכה: דיברתי עם הנציג שלהם במחר המסחר, הוא לא בדיוק ידע לפי איזה שער אני נכנס אם אני נכנס עכשיו,
האם לפי החוזים העתידיים או לפי שער פתיחה או משהו אחר...
אשמח אם מישהו יידע לעשות לי סדר בדברים האלה.
תודה@הגיוני
שורה ראשונה זה סוג הפקודה.
שניה זה כמות הניירות שברצונך לרכוש.
שלישית זה השער שבו אתה מעוניין לבצע את הפעולה (המחיר באגורות) אוטומטי הוא נותן לך את שער האחרון (שער העסקה האחרונה).
רביעית, זה בכמה אחוזים השער שקבעת בשורה קודמת שונה משער הסגירה של היום האחרון.
חמישית כמה סך הכל בשקלים העסקה אותה אתה מועניין לבצע. -
@משה-צבי
אתה יכול להסביר לי מה המשמעות של כל שורה?
@מבין-עניין @צמיחה @סיכון-מחושב ?
והאם אם אני קונה עכשיו זה נכנס לפני תחילת המסחר היום ב16:30?
או שרק אז אני יכול להכנס, ואז יתכן שזה לא יהיה בשער הנוכחי כיון שנכנסים במהירות ארביטראז'רים עושי שוק וכו' בעלי מחשבים מהירים יותר?
עריכה: דיברתי עם הנציג שלהם במחר המסחר, הוא לא בדיוק ידע לפי איזה שער אני נכנס אם אני נכנס עכשיו,
האם לפי החוזים העתידיים או לפי שער פתיחה או משהו אחר...
אשמח אם מישהו יידע לעשות לי סדר בדברים האלה.
תודהוהאם אם אני קונה עכשיו זה נכנס לפני תחילת המסחר היום ב16:30?
או שרק אז אני יכול להכנס, ואז יתכן שזה לא יהיה בשער הנוכחי כיון שנכנסים במהירות ארביטראז'רים עושי שוק וכו' בעלי מחשבים מהירים יותר?
עריכה: דיברתי עם הנציג שלהם במחר המסחר, הוא לא בדיוק ידע לפי איזה שער אני נכנס אם אני נכנס עכשיו,
האם לפי החוזים העתידיים או לפי שער פתיחה או משהו אחר...קרן סל נסחרת בבורסה בישראל כמו כל מניה.
היא נסחרת בין 10 בבוקר ל 5:24 אחה"צ
המחיר נקבע כפי ההיצע והביקוש
כך שבעיקרון המחיר יכול להיות שונה לחלוטין מהמחיר ההוגן של הקרן, כלומר של החזקותיה.
ולכן לכל קרנות הסל יש עושי שוק שתפקידם לתת תמיד היצע וביקוש סביבות המחיר ההוגן של הקרן
אך ייתכנו סטיות לכאן ולכאן.ניתן לקנות גם במסלול קרן KRN
שאז תקבל לפי השווי הנכסי המדויק
ישנם קרנות שיש עמלת יצירה ופדיון במסלול קרן, צריך לברר על כל קרן בנפרד.כמעט כל החשיפה של הקרן היא באמצעות חוזים עתידיים ולכן השווי ההוגן ידוע במהלך כל יום המסחר.
-
@סיכון-מחושב
@משה-צבי
בדקתי קצת יותר יסודי את העניין:
בהתחלה חשבתי שמחוץ לכסף יותר מסוכן אך מביא תשואה גבוהה יותר ובתוך הכסף פחות מסוכן אך מביא תשואה נמוכה יותר ובכסף- ביניהם.
תכל'ס:
התמונה שונה לגמרי:
אני אקדים את המאוחר,
בתוך הכסף לטווח הארוך כמעט תמיד יביא תשואה גבוהה יותר.
נשמע הזוי?
ובכן:
כאשר קרן הסל אס פי וואי תעלה ב10% אחוזים-
בתוך הכסף בעומק של 6% נניח- תעשה תשואה של עשרות אחוזים,
בעוד שמחוץ לכסף גבוה ב6% - רק תפסיד (כן, לא רק שלא תרויח, היא תפסיד!)
אכן, תשואה של 16% ומעלה- כאן התמונה מתהפכת, ומחוץ לכסף עובר בתשואתו את זו של הבתוך הכסף.
חשבתי להאריך יותר אך אני רואה שזמני קצר...
יש לי עוד הרבה מה לכתוב בנושא- מרתק במיוחד!@הגיוני טוב מאוד ,אתה צודק לחלוטין אופציה היא לא תחליף לממונפת אלא עובדת אחרת לגמריה ,ויש מגוון גדול של אופציות ומגוון עוד יותר גדול של צורות להשתמש בהם וטוב שאתה חוקר את זה ,אני מקוה שבסוף תמצא את מה שהכי מתאים לך .
-
והאם אם אני קונה עכשיו זה נכנס לפני תחילת המסחר היום ב16:30?
או שרק אז אני יכול להכנס, ואז יתכן שזה לא יהיה בשער הנוכחי כיון שנכנסים במהירות ארביטראז'רים עושי שוק וכו' בעלי מחשבים מהירים יותר?
עריכה: דיברתי עם הנציג שלהם במחר המסחר, הוא לא בדיוק ידע לפי איזה שער אני נכנס אם אני נכנס עכשיו,
האם לפי החוזים העתידיים או לפי שער פתיחה או משהו אחר...קרן סל נסחרת בבורסה בישראל כמו כל מניה.
היא נסחרת בין 10 בבוקר ל 5:24 אחה"צ
המחיר נקבע כפי ההיצע והביקוש
כך שבעיקרון המחיר יכול להיות שונה לחלוטין מהמחיר ההוגן של הקרן, כלומר של החזקותיה.
ולכן לכל קרנות הסל יש עושי שוק שתפקידם לתת תמיד היצע וביקוש סביבות המחיר ההוגן של הקרן
אך ייתכנו סטיות לכאן ולכאן.ניתן לקנות גם במסלול קרן KRN
שאז תקבל לפי השווי הנכסי המדויק
ישנם קרנות שיש עמלת יצירה ופדיון במסלול קרן, צריך לברר על כל קרן בנפרד.כמעט כל החשיפה של הקרן היא באמצעות חוזים עתידיים ולכן השווי ההוגן ידוע במהלך כל יום המסחר.
ניתן לקנות גם במסלול קרן KRN
שאז תקבל לפי השווי הנכסי המדויק
ישנם קרנות שיש עמלת יצירה ופדיון במסלול קרן, צריך לברר על כל קרן בנפרד.כמעט כל החשיפה של הקרן היא באמצעות חוזים עתידיים ולכן השווי ההוגן ידוע במהלך כל יום המסחר.
מה זה מסלול קרן- "קרן"?
וחוצמזה- שאלתי גם, האם ניתן לקנות שלא בשעות המסחר ולקבל את שער הסגירה האחרון או לא בהכרח?
תודה
נ.ב. רציתי להכנס לפני העלייה היום של הנסדאק אבל לא הספקתי.
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)