

בעלי משכנתא? יכולים לחסוך בהוצאות!!
כלכלת המשפחה
503
פוסטים
40
כותבים
74.2k
צפיות
35
עוקבים
-
-
-
-
קשה לי להאמין
בזמנו אחרי משיכת זמן לא הגיונית מצידו
וכתוצאה מזה התייקרות חלק מהאישור עקרוני
שילמתי לו רק מחצית מהסכום .....
לגבי תוספת המשכנתא
אני באמת לא יעשה בגלל הבירוקרטיה
אבל ממש קשוח בגלל ההחזרים הגדולים של משכנתא +המשלימה +כמה הוצאות מהכניסה לדירה שהם חובות עומדים שהייתי שמח לשלם אותם -
@אבי-ר.
לא ממש נעים לי לפנות אליו
פניתי אליו אנונימית בפורום אחר בלי שידע שזה נעשה אצלו
אני מעדיף לא להעלות את הקישור פה בפורום אם אתה רוצה אשלח לך בפרטי@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אם אתה רוצה אשלח לך בפרטי
המייל שלי r0534140830@gmail.com
-
@אבי-ר. כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
מק"מ ומשתנה אחת לשנה בחלק מהבנקים
ליתר דיוק,
מק"מ [מלווה קצר מועד] זה המשתנה אחת לשנה והוא קיים רק בלאומי וירושלים.
יתר מסלולי המשתנות מתחילים מ-18 חודש ומעלה.@משכנתאות-בקצב-שלך
בבינלאומי (פאגי, מסד וכו') יש משתנה כל 13 חודש.
(בכוונה הם עשו משתנה כל 13 ולא כל 12- כדי להרוויח את עמלת הפירעון מוקדם). -
שוב פג תוקף האישור העקרוני, פעם השלישית כמדומני, אני הגשתי הכל, ורק הם סוחבים שוב ושוב....
תכלס, מעלה כאן את האישור הקודם שקיבלתי (היה נחשב כטוב) ולאחריו האישור העדכני,
אשמח לשמוע האם חייב והאם אפשר להתעקש לקבל את הריביות מהאישור הקודם?(טור ימין מל"צ, טור שמאל פריים)
ייש"כ
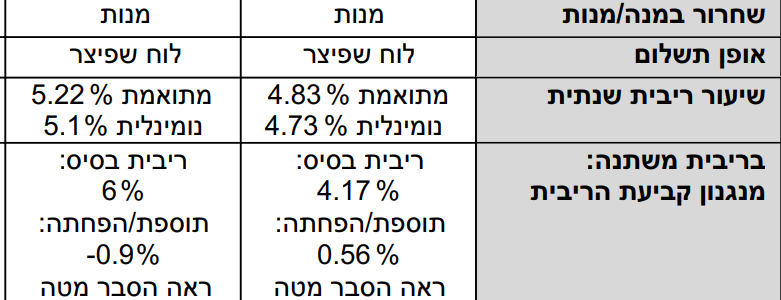
והחדש:
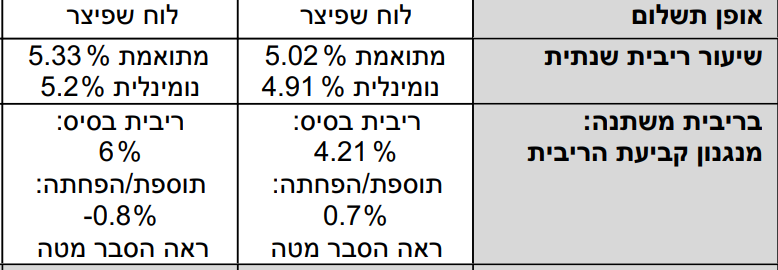
-
@אשר-רוזנבוים @הגיוני
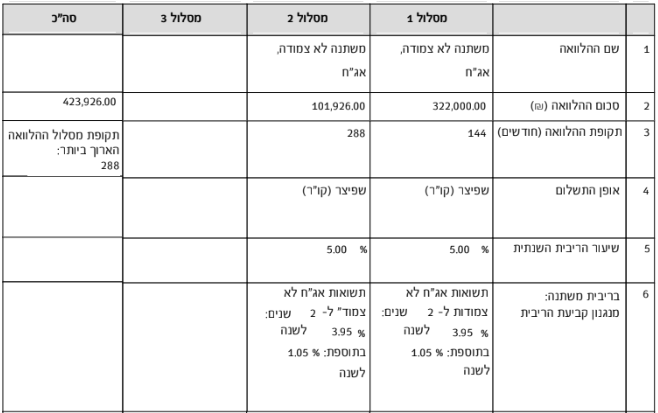
הם לא מוכנים להוריד יותר גם לאחר איומים
יש מה לעשות
עדיף לעבור ליועץ?
כמה ניתן לקבל בבנקים אחרים? -
-
-
@אשר-רוזנבוים @הגיוני
הם לא מוכנים להוריד יותר גם לאחר איומים
יש מה לעשות
עדיף לעבור ליועץ?
כמה ניתן לקבל בבנקים אחרים?@שמיל-שמיל בנק מזרחי יחסית יקר במיחזורים פנימיים
-
מה הפרוצדורה של מיחזור פנימי?
יש לי שליש בקל"צ 5.26
האם שווה לי למחזר בנקודת זמן הנוכחית?
והאם זה יוריד מההחזר החודשי או מתקופת המשכנתא?
תודה@בוטח-בה כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
יש לי שליש בקל"צ 5.26
האם שווה לי למחזר בנקודת זמן הנוכחית?יתכן.
אבל אולי כדאי להמתין, תלוי בכמה פרמטרים.
לבחינת המשכנתא תוכל לשלוח לי דו"ח סילוק יתרות למייל r0534140830@gmail.com@בוטח-בה כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
והאם זה יוריד מההחזר החודשי או מתקופת המשכנתא?
תלוי בבחירתך, בברירת מחדל יורד מההחזר החודשי.
-
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
@טריידר אשמח שתשתף באם התחלת מחיזור
שלחתי פניה לבנק, כנראה פספסתי את השיחה שלהם, אשתף בהמשך...
אגב, אני משער שעל שינוי מסלול הפריים למל"צ לא משלמים עמלת פירעון מוקדם ?
ואם אכן לא משלמים, אז יוצא עצה טובה לכל מי שעומד לפני פרעון מוקדם, להעביר את מסלול הפריים למסלול מל"צ,
ולחסוך בכך את העמלת פירעון הגבוה של מסלול הפריים, מאחר ועמלת פירעון מוקדם של מל"צ הרבה יותר זול ?!@טריידר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
ואם אכן לא משלמים, אז יוצא עצה טובה לכל מי שעומד לפני פרעון מוקדם, להעביר את מסלול הפריים למסלול מל"צ,
ולחסוך בכך את העמלת פירעון הגבוה של מסלול הפריים, מאחר ועמלת פירעון מוקדם של מל"צ הרבה יותר זול ?!טעות גדולה!
א. כיון שבמסלול הפריים אין עמלות היוון.
ב. גם מחזור פנימי נחשב כמו פירעון כך שלא תוכל לברוח מהעמלות. -
@אשר-רוזנבוים @הגיוני
הם לא מוכנים להוריד יותר גם לאחר איומים
יש מה לעשות
עדיף לעבור ליועץ?
כמה ניתן לקבל בבנקים אחרים?@שמיל-שמיל
תשלח להם הצעה מתחרה.
תבקש במוקד את המייל שלהם לשליחת הצעה, ותראה מה הגידו לך אח"כ.אגב, זה 2 משכנתאות?
-
-
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
@טריידר פריים ממש נמוך!
אכן, הוא הציע לי את זה לפני שהספקתי בכלל לבקש הורדה ל5.3...
מעניין למה הוא שם חלק בפריים וחלק במלצ?
כי זה מה שביקשתי,
הורדת פריים והעברת צמוד למל"צ(אני אישית נראה לי הייתי שם את הכל בפריים, כיון שהפער בין הפריים למלצ ממש קטן ומספיק שתי הורדות רבית בשביל שהפריים יהיה יותר נמוך)
זה לא סיכון גדול מדי, לשים את רוב המשכנתא בפריים ?
נכון שצפוי שירד, אבל מה יקרה אם יאלצו להעלות ?!אני לא צופה שחורות,
אבל חשוב להבטיח תזרים שאפשר לעמוד בו... -
@הגיוני
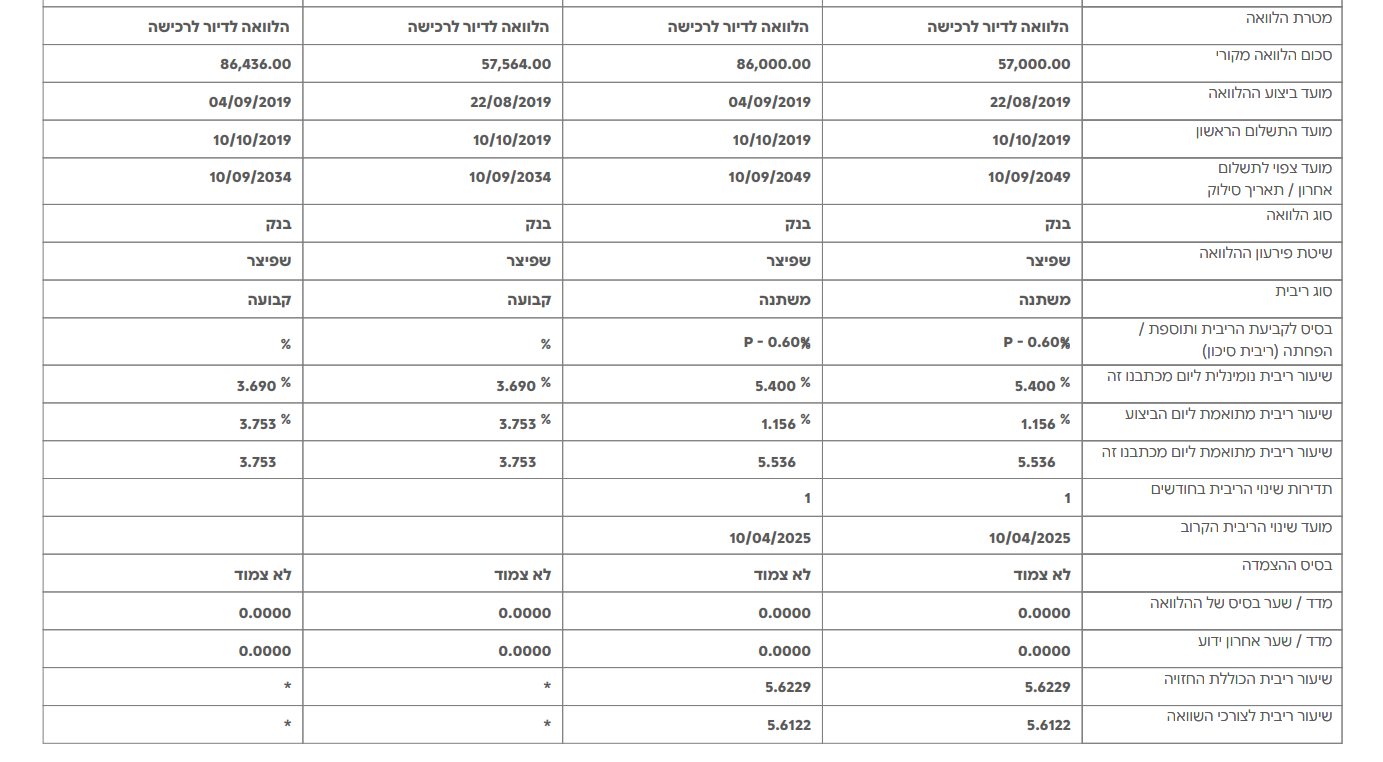 זה החלק שצריך בשביל לראות מה המצב של המשכנתא?

@רואה-את-הנולד
עכשיו אני רואה את המשכנתא שלך,
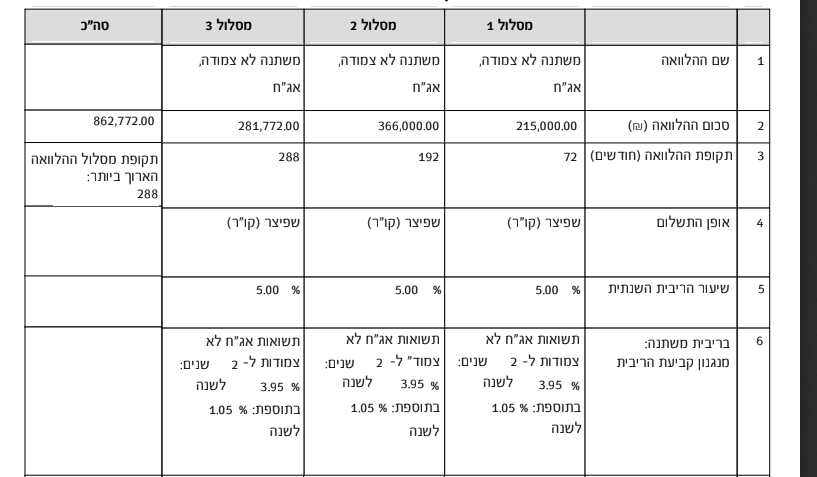
ומה שברור זה שבמסלול המשתנה (בדף השני שצירפת)
מומלץ בהחלט למחזר,
המרווח שם גבוה וכתוצאה מזה הריביות שלך קפצו לפני כשנה ל8.25,
שזה ריבית גבוהה מאד וחבל לשלם אותה סתם לבנק. -
@הגיוני
התכוונתי לשאול האם שיש לי הצעה עם כך וכך אחוזי ריבית ויש גם הצעה נגדית עם כך וכך אחוזי ריבית,
האם יש דרך לחשב ולהשוות בין שתי ההצעות את הסכום הכולל וכן את ההחזר החודשי החזוי?@שבתי-בבית-ה כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
התכוונתי לשאול האם שיש לי הצעה עם כך וכך אחוזי ריבית ויש גם הצעה נגדית עם כך וכך אחוזי ריבית,
האם יש דרך לחשב ולהשוות בין שתי ההצעות את הסכום הכולל וכן את ההחזר החודשי החזוי?אם זה עדין רלוונטי,
יש אופציה באתר סמארט ליועצים,
אם אתה עדין צריך את זה, תוכל לשלוח לי r0534140830@gmail.com ואבדוק לך. -
@קטנטנציק
אם כבד לך ההחזרים ושווה לך להוסיף משכנתא שתישא רביות, תפעל כך:
תשים את המאה יחד עם הפריים במסלול מלצ שמשתנה כל שנה או שנה וחצי או שנתיים,
ובסוף התקופה תמחזר (שוב) את המלצ לפריים עד למכירת הדירה.
בקלצ אל תיגע.
עם המשתנה צמוד תחכה עד שתסתיים תקופת השינוי, ואז תמחזר אותו לפריים עד למכירת הדירה.
(זה ייצא שתצטרך למחזר הרבה פעמים, תשקול אם יש לך כח לכל המיחזורים... רק נקודה קטנה- מיחזורים רבים יכולים למקצע אותך ברמה אחרת- אם זה מעניין אותך).
בנוגע ליועץ משכנתא:
המלצתי לך שלא לקחת.
אני חוזר בי מהוודאות,
אני לא סגור על זה,
דיברתי עם יועץ אלוף שהראה לי דברים שאני לא יודע,
וכמו"כ הוא הראה לי דברים שעשה, שאני לבד לא מצליח לעשות,
ולכן אני חושב שמה שחשבתי עד עכשיו שאין יועצים שיכולים לתת לך רביות יותר טובות ממה שאתה יכול בעצמך, זה היה טעות, וכנראה שיש כאלה שכן.
ולכן אם שואלים אתי עכשיו (כמובןכאלו שמבינים בזה. מי שלא מבין בזה- פשוט שחובה לקחת, עליו לא דיברתי) האם לקחת יועץ או לעשות לבד- כרגע אני נמנע מלענות,
כי אני באמת לא יודע.
וה' יעזור שלא ניכשל בעצה שאינה הוגנת.
נ.ב. כל זה לגבי משכנתא חדשה, לגבי מיחזור, עדין אני חושב שעדיף לבד.
בהצלחה -
@קטנטנציק
אם כבד לך ההחזרים ושווה לך להוסיף משכנתא שתישא רביות, תפעל כך:
תשים את המאה יחד עם הפריים במסלול מלצ שמשתנה כל שנה או שנה וחצי או שנתיים,
ובסוף התקופה תמחזר (שוב) את המלצ לפריים עד למכירת הדירה.
בקלצ אל תיגע.
עם המשתנה צמוד תחכה עד שתסתיים תקופת השינוי, ואז תמחזר אותו לפריים עד למכירת הדירה.
(זה ייצא שתצטרך למחזר הרבה פעמים, תשקול אם יש לך כח לכל המיחזורים... רק נקודה קטנה- מיחזורים רבים יכולים למקצע אותך ברמה אחרת- אם זה מעניין אותך).
בנוגע ליועץ משכנתא:
המלצתי לך שלא לקחת.
אני חוזר בי מהוודאות,
אני לא סגור על זה,
דיברתי עם יועץ אלוף שהראה לי דברים שאני לא יודע,
וכמו"כ הוא הראה לי דברים שעשה, שאני לבד לא מצליח לעשות,
ולכן אני חושב שמה שחשבתי עד עכשיו שאין יועצים שיכולים לתת לך רביות יותר טובות ממה שאתה יכול בעצמך, זה היה טעות, וכנראה שיש כאלה שכן.
ולכן אם שואלים אתי עכשיו (כמובןכאלו שמבינים בזה. מי שלא מבין בזה- פשוט שחובה לקחת, עליו לא דיברתי) האם לקחת יועץ או לעשות לבד- כרגע אני נמנע מלענות,
כי אני באמת לא יודע.
וה' יעזור שלא ניכשל בעצה שאינה הוגנת.
נ.ב. כל זה לגבי משכנתא חדשה, לגבי מיחזור, עדין אני חושב שעדיף לבד.
בהצלחה@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
ולכן אם שואלים אתי עכשיו (כמובןכאלו שמבינים בזה. מי שלא מבין בזה- פשוט שחובה לקחת, עליו לא דיברתי) האם לקחת יועץ או לעשות לבד- כרגע אני נמנע מלענות,
כי אני באמת לא יודע.לענ"ד כדאי מאד לקחת וחובה לברר עליו טוב מראש.






שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)