

לא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!
-
חיסכון לכל ילד – איך להפיק את המרב מהתוכנית לטווח הארוך?
תוכנית "חיסכון לכל ילד" היא הזדמנות נהדרת לבנות בסיס כלכלי חזק לילדיכם לקראת נישואיהם. עם השנים חלו שינויים בתוכנית, ולפניכם כמה עקרונות והמלצות שיעזרו לכם לנצל אותה בצורה מיטבית:
ניהול החיסכון: לעבור לקופת גמל וליהנות מתשואה גבוהה
אם החיסכון שלכם מנוהל בבנק, תוכלו להפסיק את ההפקדות לבנק ולפתוח חיסכון נוסף בקופת גמל.
יתרון בקופת גמל: פוטנציאל תשואה גבוה משמעותית לעומת החיסכון בבנק.
מעבר לניהול חיסכון בקופת גמל – לחצו כאן
כמה יכול להצטבר בקופה עד גיל 21?
ניהול נכון של החיסכון, בשילוב עם אפקט התשואה המצטברת, יכול להוביל להבדל משמעותי בסכום שיצטבר עד גיל 21:
ללא הפקדת הורים: החיסכון עשוי להגיע לכ-17,000 ש"ח.
עם הפקדת הורים: ניתן להגיע לסכום של כ-90,000 ש"ח, בזכות תוספת הקרן והתשואה המצטברת לאורך השנים.
הפקדת הורים – שיקול חכם לטווח הארוך
הורים יכולים להוסיף 57 ש"ח לחודש מתוך קצבת הילדים לחיסכון:
יתרון משמעותי: תוספת זו מגדילה את הקרן ומאפשרת לריבית דריבית לעבוד לטובתכם.
שיקול: הכסף יהיה נגיש לילד בגיל 18. אם יש חשש שהילד ישתמש בו בצורה לא מתוכננת, מומלץ ללוות אותו בהחלטות כלכליות.
מה קורה אם לא תבחרו?
- לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
- אם בחרתם בבנק: כספי החיסכון של הילד הבא ינוהלו בקופת גמל במסלול סיכון מוגבר.
- לילד הראשון במשפחה: אם לא ביצעתם בחירה או שמדובר בילד הראשון – כספי החיסכון יופקדו אוטומטית בקופת גמל במסלול סיכון מוגבר.
בחירה נכונה יכולה לעשות הבדל משמעותי בצבירה הסופית של החיסכון.
המלצה: השקעה במסלול בסיכון מוגבר לטווח הארוך
השקעה במסלול בסיכון מוגבר היא הדרך האידיאלית לייצר תשואה משמעותית לאורך השנים:
למה? טווח ההשקעה הארוך (עד גיל 18 או 21) מאפשר לצמצם את התנודתיות ולנצל את העליות בשוק ההון.
חשוב לזכור: ניהול נכון במסלול מניב מגדיל את פוטנציאל הצמיחה, ולכן מומלץ להשאיר את הכספים בקופה ולא למשוך אותם, אלא אם יש צורך משמעותי.
למה לא למשוך את הכספים בגיל 18 או 21?
אם אין לכם צורך מיידי בכסף, מומלץ לא למשוך את החיסכון, חשוב לדעת שמי שמשאיר את הכספים בקופה עד גיל 21 יקבל מענק נוסף בסך 568 ₪.- דמי ניהול: אמנם החל מגיל 21 מתחילים לשלם דמי ניהול, אך הם מינימליים, ובפועל, התשואה הגבוהה של ההשקעה מכסה בקלות את עלותם.
- פוטנציאל צמיחה: השארת הכספים בקופת הגמל מאפשרת להם להמשיך לצבור רווחים משמעותיים ולנצל את אפקט התשואה לאורך זמן.
- תועלת בעתיד: החיסכון יכול לשמש את ילדיכם בעתיד למטרות כמו בניית ביתם – סכום שעשוי להיות משמעותי יותר אם תאפשרו לו להמשיך לצמוח.
בשורה התחתונה: אם אין צורך דחוף בכספים, כדאי לאפשר להם להמשיך לגדול בקופה לטובת עתיד כלכלי יציב ומשמעותי יותר.
לסיכום
תוכנית "חיסכון לכל ילד" היא הזדמנות ייחודית להבטיח עתיד כלכלי יציב ומשמעותי לילדיכם.
מעבר לניהול בקופת גמל, הוספת הפקדות הורים והשקעה במסלול סיכון מתאים יאפשרו למקסם את פוטנציאל הצמיחה של הכספים.
אל תחכו – אם אתם שוקלים לשפר את ניהול החיסכון או מתלבטים באיזה מסלול לבחור, אני כאן כדי לעזור לכם לתכנן בצורה מותאמת אישית.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה

רחל עומסי- פנסיה חכמה, פרישה בטוחה
ייעוץ פנסיוני, תכנון וליווי פרישה
לתיאום פגישת ייעוץ
rachel@romesi.com
08-9243178 -
חיסכון לכל ילד – איך להפיק את המרב מהתוכנית לטווח הארוך?
תוכנית "חיסכון לכל ילד" היא הזדמנות נהדרת לבנות בסיס כלכלי חזק לילדיכם לקראת נישואיהם. עם השנים חלו שינויים בתוכנית, ולפניכם כמה עקרונות והמלצות שיעזרו לכם לנצל אותה בצורה מיטבית:
ניהול החיסכון: לעבור לקופת גמל וליהנות מתשואה גבוהה
אם החיסכון שלכם מנוהל בבנק, תוכלו להפסיק את ההפקדות לבנק ולפתוח חיסכון נוסף בקופת גמל.
יתרון בקופת גמל: פוטנציאל תשואה גבוה משמעותית לעומת החיסכון בבנק.
מעבר לניהול חיסכון בקופת גמל – לחצו כאן
כמה יכול להצטבר בקופה עד גיל 21?
ניהול נכון של החיסכון, בשילוב עם אפקט התשואה המצטברת, יכול להוביל להבדל משמעותי בסכום שיצטבר עד גיל 21:
ללא הפקדת הורים: החיסכון עשוי להגיע לכ-17,000 ש"ח.
עם הפקדת הורים: ניתן להגיע לסכום של כ-90,000 ש"ח, בזכות תוספת הקרן והתשואה המצטברת לאורך השנים.
הפקדת הורים – שיקול חכם לטווח הארוך
הורים יכולים להוסיף 57 ש"ח לחודש מתוך קצבת הילדים לחיסכון:
יתרון משמעותי: תוספת זו מגדילה את הקרן ומאפשרת לריבית דריבית לעבוד לטובתכם.
שיקול: הכסף יהיה נגיש לילד בגיל 18. אם יש חשש שהילד ישתמש בו בצורה לא מתוכננת, מומלץ ללוות אותו בהחלטות כלכליות.
מה קורה אם לא תבחרו?
- לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
- אם בחרתם בבנק: כספי החיסכון של הילד הבא ינוהלו בקופת גמל במסלול סיכון מוגבר.
- לילד הראשון במשפחה: אם לא ביצעתם בחירה או שמדובר בילד הראשון – כספי החיסכון יופקדו אוטומטית בקופת גמל במסלול סיכון מוגבר.
בחירה נכונה יכולה לעשות הבדל משמעותי בצבירה הסופית של החיסכון.
המלצה: השקעה במסלול בסיכון מוגבר לטווח הארוך
השקעה במסלול בסיכון מוגבר היא הדרך האידיאלית לייצר תשואה משמעותית לאורך השנים:
למה? טווח ההשקעה הארוך (עד גיל 18 או 21) מאפשר לצמצם את התנודתיות ולנצל את העליות בשוק ההון.
חשוב לזכור: ניהול נכון במסלול מניב מגדיל את פוטנציאל הצמיחה, ולכן מומלץ להשאיר את הכספים בקופה ולא למשוך אותם, אלא אם יש צורך משמעותי.
למה לא למשוך את הכספים בגיל 18 או 21?
אם אין לכם צורך מיידי בכסף, מומלץ לא למשוך את החיסכון, חשוב לדעת שמי שמשאיר את הכספים בקופה עד גיל 21 יקבל מענק נוסף בסך 568 ₪.- דמי ניהול: אמנם החל מגיל 21 מתחילים לשלם דמי ניהול, אך הם מינימליים, ובפועל, התשואה הגבוהה של ההשקעה מכסה בקלות את עלותם.
- פוטנציאל צמיחה: השארת הכספים בקופת הגמל מאפשרת להם להמשיך לצבור רווחים משמעותיים ולנצל את אפקט התשואה לאורך זמן.
- תועלת בעתיד: החיסכון יכול לשמש את ילדיכם בעתיד למטרות כמו בניית ביתם – סכום שעשוי להיות משמעותי יותר אם תאפשרו לו להמשיך לצמוח.
בשורה התחתונה: אם אין צורך דחוף בכספים, כדאי לאפשר להם להמשיך לגדול בקופה לטובת עתיד כלכלי יציב ומשמעותי יותר.
לסיכום
תוכנית "חיסכון לכל ילד" היא הזדמנות ייחודית להבטיח עתיד כלכלי יציב ומשמעותי לילדיכם.
מעבר לניהול בקופת גמל, הוספת הפקדות הורים והשקעה במסלול סיכון מתאים יאפשרו למקסם את פוטנציאל הצמיחה של הכספים.
אל תחכו – אם אתם שוקלים לשפר את ניהול החיסכון או מתלבטים באיזה מסלול לבחור, אני כאן כדי לעזור לכם לתכנן בצורה מותאמת אישית.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
-
חיסכון לכל ילד – איך להפיק את המרב מהתוכנית לטווח הארוך?
תוכנית "חיסכון לכל ילד" היא הזדמנות נהדרת לבנות בסיס כלכלי חזק לילדיכם לקראת נישואיהם. עם השנים חלו שינויים בתוכנית, ולפניכם כמה עקרונות והמלצות שיעזרו לכם לנצל אותה בצורה מיטבית:
ניהול החיסכון: לעבור לקופת גמל וליהנות מתשואה גבוהה
אם החיסכון שלכם מנוהל בבנק, תוכלו להפסיק את ההפקדות לבנק ולפתוח חיסכון נוסף בקופת גמל.
יתרון בקופת גמל: פוטנציאל תשואה גבוה משמעותית לעומת החיסכון בבנק.
מעבר לניהול חיסכון בקופת גמל – לחצו כאן
כמה יכול להצטבר בקופה עד גיל 21?
ניהול נכון של החיסכון, בשילוב עם אפקט התשואה המצטברת, יכול להוביל להבדל משמעותי בסכום שיצטבר עד גיל 21:
ללא הפקדת הורים: החיסכון עשוי להגיע לכ-17,000 ש"ח.
עם הפקדת הורים: ניתן להגיע לסכום של כ-90,000 ש"ח, בזכות תוספת הקרן והתשואה המצטברת לאורך השנים.
הפקדת הורים – שיקול חכם לטווח הארוך
הורים יכולים להוסיף 57 ש"ח לחודש מתוך קצבת הילדים לחיסכון:
יתרון משמעותי: תוספת זו מגדילה את הקרן ומאפשרת לריבית דריבית לעבוד לטובתכם.
שיקול: הכסף יהיה נגיש לילד בגיל 18. אם יש חשש שהילד ישתמש בו בצורה לא מתוכננת, מומלץ ללוות אותו בהחלטות כלכליות.
מה קורה אם לא תבחרו?
- לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
- אם בחרתם בבנק: כספי החיסכון של הילד הבא ינוהלו בקופת גמל במסלול סיכון מוגבר.
- לילד הראשון במשפחה: אם לא ביצעתם בחירה או שמדובר בילד הראשון – כספי החיסכון יופקדו אוטומטית בקופת גמל במסלול סיכון מוגבר.
בחירה נכונה יכולה לעשות הבדל משמעותי בצבירה הסופית של החיסכון.
המלצה: השקעה במסלול בסיכון מוגבר לטווח הארוך
השקעה במסלול בסיכון מוגבר היא הדרך האידיאלית לייצר תשואה משמעותית לאורך השנים:
למה? טווח ההשקעה הארוך (עד גיל 18 או 21) מאפשר לצמצם את התנודתיות ולנצל את העליות בשוק ההון.
חשוב לזכור: ניהול נכון במסלול מניב מגדיל את פוטנציאל הצמיחה, ולכן מומלץ להשאיר את הכספים בקופה ולא למשוך אותם, אלא אם יש צורך משמעותי.
למה לא למשוך את הכספים בגיל 18 או 21?
אם אין לכם צורך מיידי בכסף, מומלץ לא למשוך את החיסכון, חשוב לדעת שמי שמשאיר את הכספים בקופה עד גיל 21 יקבל מענק נוסף בסך 568 ₪.- דמי ניהול: אמנם החל מגיל 21 מתחילים לשלם דמי ניהול, אך הם מינימליים, ובפועל, התשואה הגבוהה של ההשקעה מכסה בקלות את עלותם.
- פוטנציאל צמיחה: השארת הכספים בקופת הגמל מאפשרת להם להמשיך לצבור רווחים משמעותיים ולנצל את אפקט התשואה לאורך זמן.
- תועלת בעתיד: החיסכון יכול לשמש את ילדיכם בעתיד למטרות כמו בניית ביתם – סכום שעשוי להיות משמעותי יותר אם תאפשרו לו להמשיך לצמוח.
בשורה התחתונה: אם אין צורך דחוף בכספים, כדאי לאפשר להם להמשיך לגדול בקופה לטובת עתיד כלכלי יציב ומשמעותי יותר.
לסיכום
תוכנית "חיסכון לכל ילד" היא הזדמנות ייחודית להבטיח עתיד כלכלי יציב ומשמעותי לילדיכם.
מעבר לניהול בקופת גמל, הוספת הפקדות הורים והשקעה במסלול סיכון מתאים יאפשרו למקסם את פוטנציאל הצמיחה של הכספים.
אל תחכו – אם אתם שוקלים לשפר את ניהול החיסכון או מתלבטים באיזה מסלול לבחור, אני כאן כדי לעזור לכם לתכנן בצורה מותאמת אישית.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
@רחל-עומסי
כתוב ממש יפה,
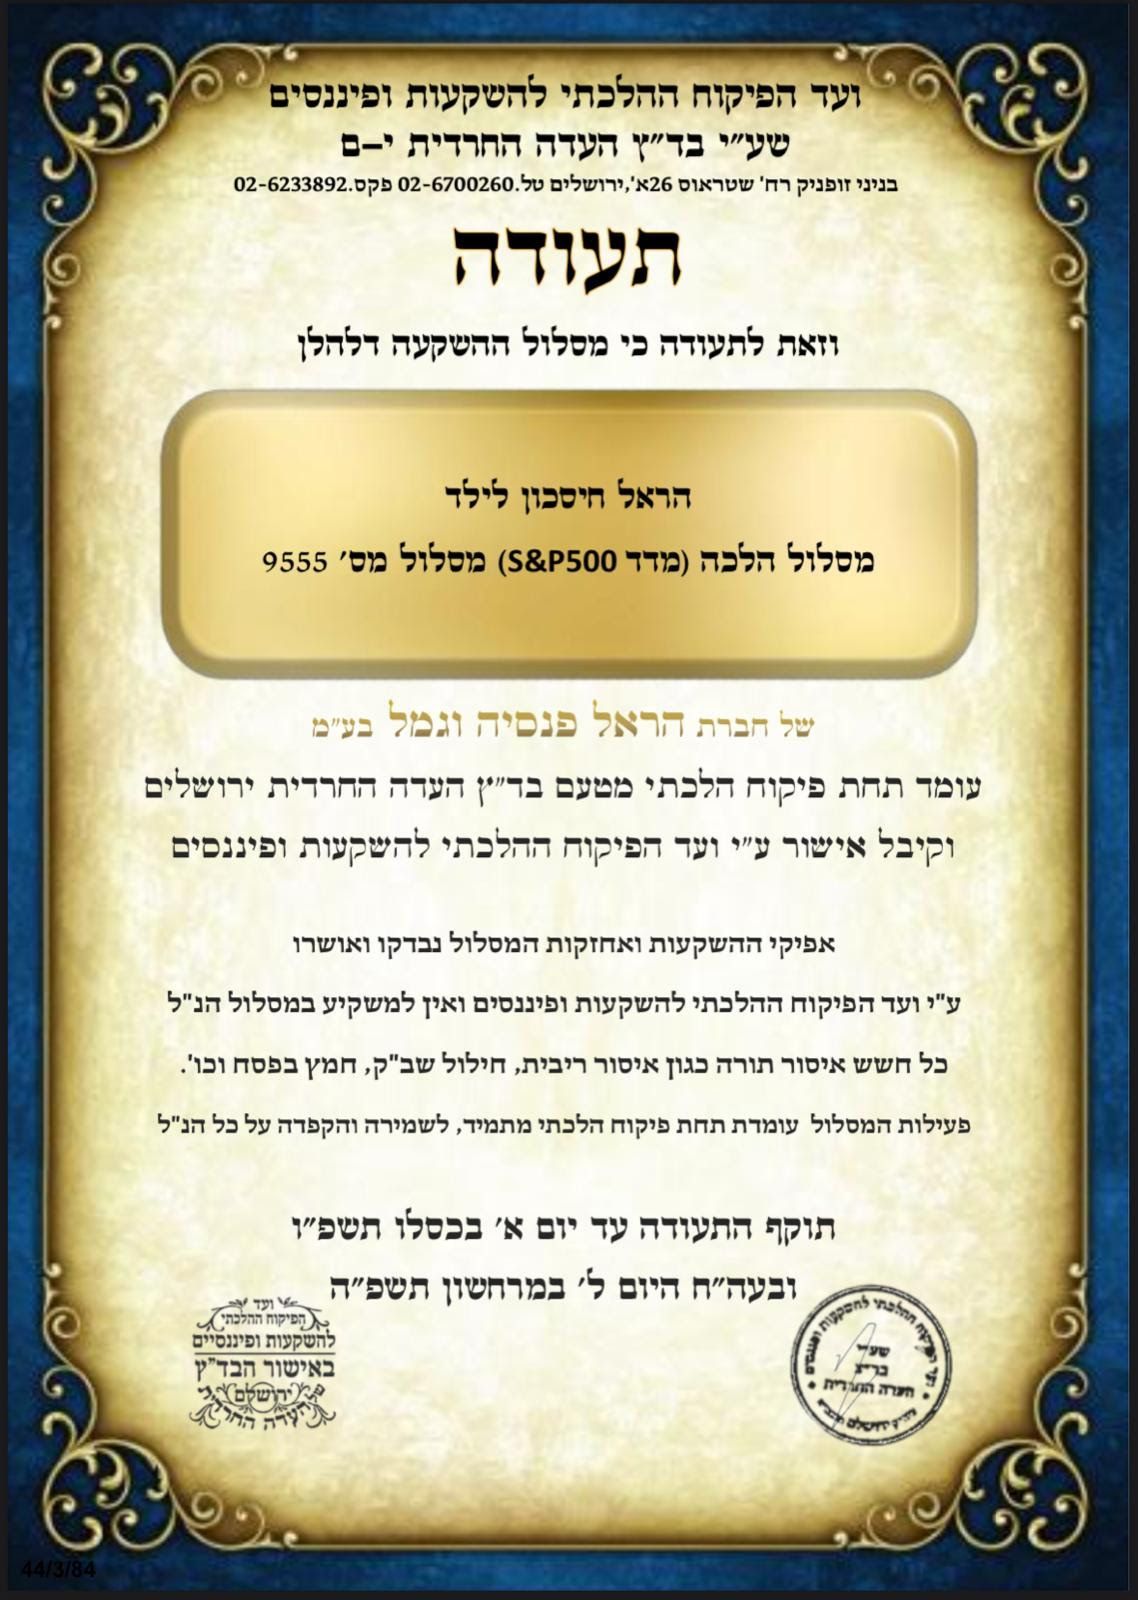
האם יש עדכון מה תמהילי ההשקעה מהיום של הראל הלכה,
האם זה עוקב מדד S&P500 או שזה לא עוקב אחרי מדד מסויים.
כמו כן האם יש איזה מסמך מטעם הראל שאפשר לראות את תמהילי ההשקעה החדשים מהיום.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רחל-עומסי
כתוב ממש יפה,
האם יש עדכון מה תמהילי ההשקעה מהיום של הראל הלכה,
האם זה עוקב מדד S&P500 או שזה לא עוקב אחרי מדד מסויים.
כמו כן האם יש איזה מסמך מטעם הראל שאפשר לראות את תמהילי ההשקעה החדשים מהיום.@צמיחה כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
האם יש עדכון מה תמהילי ההשקעה מהיום של הראל הלכה,
האם זה עוקב מדד S&P500 או שזה לא עוקב אחרי מדד מסויים.זה ודאי לא עוקב אחרי מדד מסוים
זה סיכון מוגבר 75 אחוז מניות -
@צמיחה כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
האם יש עדכון מה תמהילי ההשקעה מהיום של הראל הלכה,
האם זה עוקב מדד S&P500 או שזה לא עוקב אחרי מדד מסויים.זה ודאי לא עוקב אחרי מדד מסוים
זה סיכון מוגבר 75 אחוז מניות@רואה-את-הנולד
אבל בתעודת כשרות בד"ץ העד"ח הם כתבו S&P500.
וגם אהרן זלץ כתב כך על סמך זה.
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רואה-את-הנולד
אבל בתעודת כשרות בד"ץ העד"ח הם כתבו S&P500.
וגם אהרן זלץ כתב כך על סמך זה.
@צמיחה
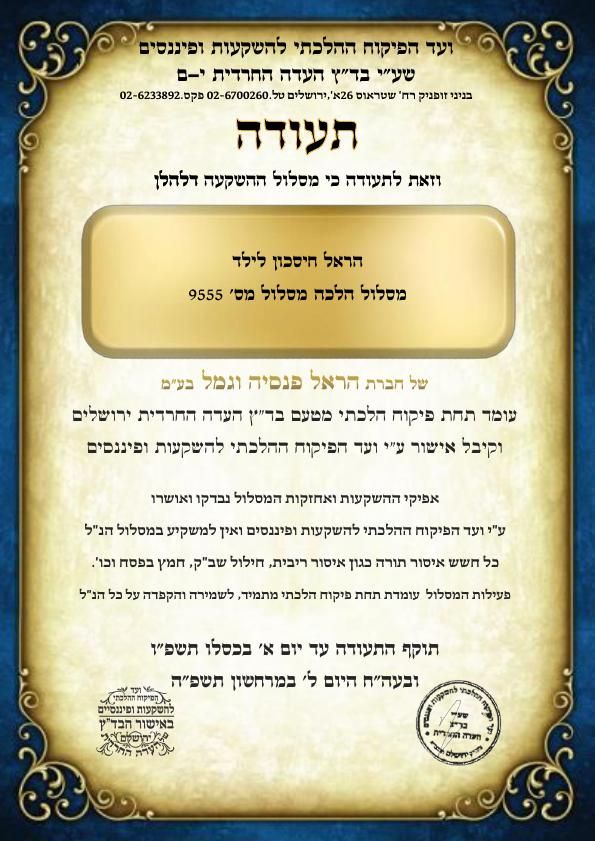
זה התעודה הנכונה מה שיש לכם זה טעות
-
@צמיחה
זה התעודה הנכונה מה שיש לכם זה טעות
@רואה-את-הנולד
התעודה שהעליתי זה מה שכבר העלו בפורום כאן,
זה ממש מוזר שיש שתי תעודות שנחתמו באותו יום על אותו מסלול...לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רואה-את-הנולד
התעודה שהעליתי זה מה שכבר העלו בפורום כאן,
זה ממש מוזר שיש שתי תעודות שנחתמו באותו יום על אותו מסלול...@צמיחה זה מה שיש עכשיו באתר של הראל
מסלול ההשקעה לא מעודכן עדיין -
 ר רחל עומסי התייחס לנושא זה ב
-
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
@רואה-את-הנולד כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
שמעתי שנכון שאם לא בוחרים הילד הבא מקבל את הקופה כמו של הילד הקודם
אבל זה רק על הקופה ולא על המסלול.
כך שייתכן ולא יהיה במסלול טוב או ללא כשרות
כך שמעתי, למישהו יש מידע בעניין שיוסיף.. -
@רואה-את-הנולד כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
שמעתי שנכון שאם לא בוחרים הילד הבא מקבל את הקופה כמו של הילד הקודם
אבל זה רק על הקופה ולא על המסלול.
כך שייתכן ולא יהיה במסלול טוב או ללא כשרות
כך שמעתי, למישהו יש מידע בעניין שיוסיף..@מאיר-כ
מתוך הניסיון זה גם באותו מסלול ולא רק באותה חברהלפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
-
@רחל-עומסי
מעניין, אולי זה תלוי באיזו חברה,
ראית את זה בכל החברות?
זה היה במסלול ברירת מחדל?לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רחל-עומסי
מעניין, אולי זה תלוי באיזו חברה,
ראית את זה בכל החברות?
זה היה במסלול ברירת מחדל?@צמיחה
בכמה חברות
נתקלתי שבחרו לילד הראשון ושאר הילדים במסלולים שונים ובאותה חברה.מה זה מסלול ברירת מחדל בחיסכון לכל ילד?
המדינה בוחרת אקראי...
נ.ב. מלפני שנה לילד הראשון בוחרת חברה אקראית אך מסלול בסיכון גבוה (כמובן להורה שלא בוחר) -
מצרף קובץ מיחוד שכתבתי בנושא
מונגש וקליל לקריאה.
3c4819d0-f060-4c42-b236-d313d2d63f52-המדריך לבחירת קופה ומסלול והגדלת החיסכון לכל ילד חדש לאחר תיקונים.pdf


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות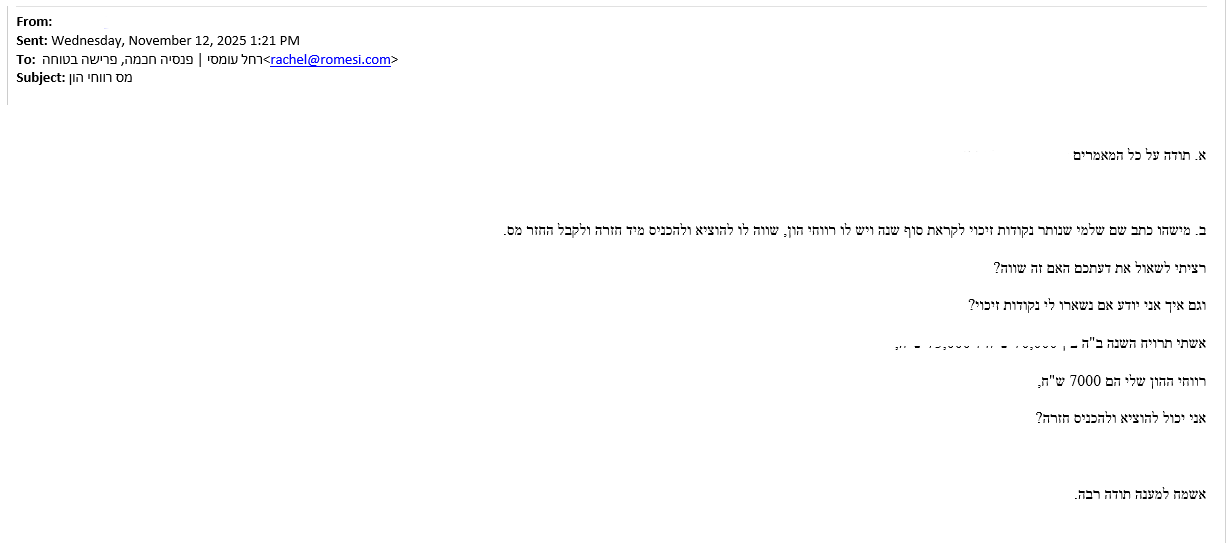


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)