

לקיחת הלוואה מקרן פנסיה
פנסיה, גמל וקרנות השתלמות
5
פוסטים
5
כותבים
339
צפיות
5
עוקבים
-
@שמחה-ה כתב בלקיחת הלוואה מקרן פנסיה:
מישהו מכיר את הפן ההלכתי של לקיחת הלוואה מקרן פנסיה או השתלמות?
יש כאן קטגוריה "תורני", אפשר אולי לבדוק שם
-
שמעתי בעבר שמסלולי הלכה בהכשר גלאט הון אין אפשרות לקחת הלוואה
כי הם אוסרים את זה נשמח אם מישהו ירחיב בעיניין -
שמעתי בעבר שמסלולי הלכה בהכשר גלאט הון אין אפשרות לקחת הלוואה
כי הם אוסרים את זה נשמח אם מישהו ירחיב בעיניין@רואה-את-הנולד כתב בלקיחת הלוואה מקרן פנסיה:
שמעתי בעבר שמסלולי הלכה בהכשר גלאט הון אין אפשרות לקחת הלוואה
כי הם אוסרים את זה נשמח אם מישהו ירחיב בעינייןבשמחה.
הנה דברי גלאט הון עצמם בהסבר שיטתם:
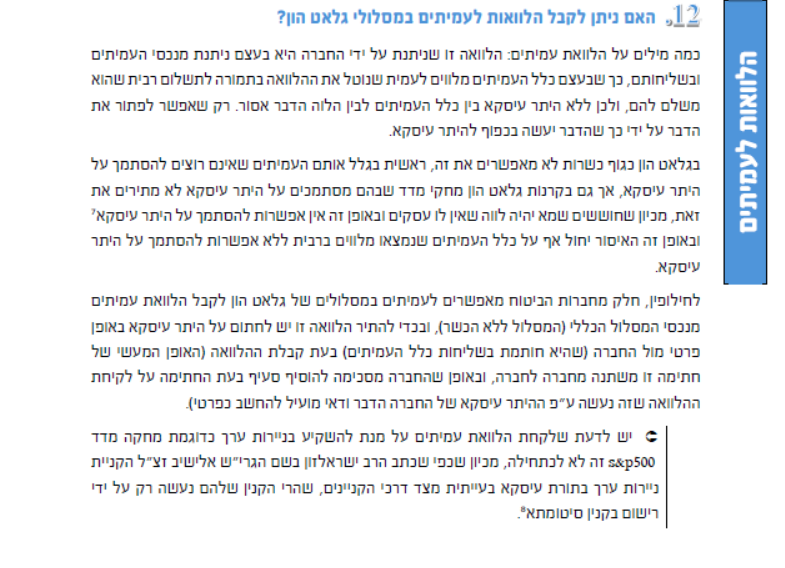


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)