

אשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים
-
@שמיל-שמיל
@משה-לוי
אני מסכים עם הדברים,
אבל אפשר עוקב מדדי מניות -
@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
אבל אפשר עוקב מדדי מניות
לא הבנתי
@שמיל-שמיל
יש מסלול שנקרא עוקב מדדי מניות, יש עליו כשרות. -
@בנאות-דשא
שאלה מצויינת,
ראשית לא תמיד יש עליות,
אבל זה נכון שבד"כ יש עליות,
זה בגלל הנכסים שמהם מורכב הקרן כספית,
פק"מ ג'מבו,
אג"ח בדירוג גבוה,
הרי ברור לך שפק"מ בבנק לא מפסיד. -
@שבתי-בבית-ה
הכל דרך האתר, וזה מאוד פשוט:
אתה בוחר את החברה, ואז בוחר "מסלול הלכה", וזהו. סיימת.
רשימת מסלולי הלכה שבסיכון גבוה:- מיטב הלכה (מחקה מדד S&P 500)
- אינפיניטי הלכה (מחקה מדד כלל עולמי),
- ולמי שלא רוצה להסתמך על היתר עסקא – הראל הלכה (רק 75% מניות וללא מדד מסוים).
@סייעתא-דשמיא כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
ולמי שלא רוצה להסתמך על היתר עסקא – הראל הלכה (רק 75% מניות וללא מדד מסוים).
איך יתכן מניות בלי להסתמך על היתר עיסקא?
-
@בנאות-דשא
שאלה מצויינת,
ראשית לא תמיד יש עליות,
אבל זה נכון שבד"כ יש עליות,
זה בגלל הנכסים שמהם מורכב הקרן כספית,
פק"מ ג'מבו,
אג"ח בדירוג גבוה,
הרי ברור לך שפק"מ בבנק לא מפסיד. -
@סייעתא-דשמיא כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
ולמי שלא רוצה להסתמך על היתר עסקא – הראל הלכה (רק 75% מניות וללא מדד מסוים).
איך יתכן מניות בלי להסתמך על היתר עיסקא?
@סומכוס כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
איך יתכן מניות בלי להסתמך על היתר עיסקא?
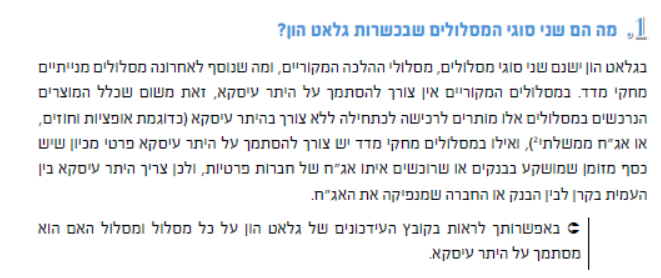
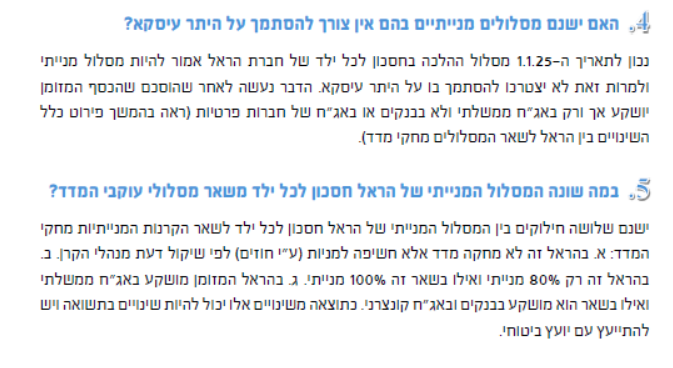
-
תודה על המידע
למרות שעדיין זה לא ברור, למה שאג"ח ממשלתי לא יצטרך היתר עיסקא
והלא מדובר בהלואה בריבית לכל דבר וענין
אשמח להסבר -
@סייעתא-דשמיא כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
ולמי שלא רוצה להסתמך על היתר עסקא – הראל הלכה (רק 75% מניות וללא מדד מסוים).
איך יתכן מניות בלי להסתמך על היתר עיסקא?
@סומכוס כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
איך יתכן מניות בלי להסתמך על היתר עיסקא?
היתר עיסקא נועד להלוואות כלומר לאג"חים,
מניות זה ענין אחר,
שם הנידון האם רכישת מניות חשובה כבעלות בחברה ושותפות בכל האיסורים שהיא עוברת.
ואם החברה גם מנפיקה אג"ח,
אז צריך שיהיה גם היתר עיסקא.
אבל אם החברה אינה מוציאה אג"ח אז אין כאן ענין של היתר עיסקא. -
@סומכוס כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
תודה לכם
ובכן אשמח להדרכה איך להעביר את החיסכון לכל ילד להראלתעיין בסוף הקובץ המצ"ב
חסכון לכל ילד כל המידע.pdf -
@סומכוס כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
איך יתכן מניות בלי להסתמך על היתר עיסקא?
היתר עיסקא נועד להלוואות כלומר לאג"חים,
מניות זה ענין אחר,
שם הנידון האם רכישת מניות חשובה כבעלות בחברה ושותפות בכל האיסורים שהיא עוברת.
ואם החברה גם מנפיקה אג"ח,
אז צריך שיהיה גם היתר עיסקא.
אבל אם החברה אינה מוציאה אג"ח אז אין כאן ענין של היתר עיסקא.@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
מניות זה ענין אחר,
שם הנידון האם רכישת מניות חשובה כבעלות בחברה ושותפות בכל האיסורים שהיא עוברת.
אבל אם החברה אינה מוציאה אג"ח אז אין כאן ענין של היתר עיסקא.אם מניות זה לא בעלות, אז ההחזר הכספי עם הריבית זקוק להיתר עיסקא, הלא כן?
-
@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
מניות זה ענין אחר,
שם הנידון האם רכישת מניות חשובה כבעלות בחברה ושותפות בכל האיסורים שהיא עוברת.
אבל אם החברה אינה מוציאה אג"ח אז אין כאן ענין של היתר עיסקא.אם מניות זה לא בעלות, אז ההחזר הכספי עם הריבית זקוק להיתר עיסקא, הלא כן?
-
@סומכוס
לא הבנתי,
אם החזקת מניות של חברה אינה נחשבת כבעלות בחברה,
אז גם אם החברה הזאת מלווה בריבית,
זה לא נחשב שאני נתתי הלוואה בריבית.@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
אם החזקת מניות של חברה אינה נחשבת כבעלות בחברה,
אז גם אם החברה הזאת מלווה בריבית,
זה לא נחשב שאני נתתי הלוואה בריבית.ברור שאתה צודק.
אני לא התכוונתי לריבית שהחברה מקבלת מההלואות שהיא נותנת,
אלא לריבית שאני מקבל כאשר אני קונה את המניה בחזרה בסכום יותר גבוה,
שזה בעצם "אגר נטר" על הכסף ששמתי בחברה במשך השנים. -
@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
אם החזקת מניות של חברה אינה נחשבת כבעלות בחברה,
אז גם אם החברה הזאת מלווה בריבית,
זה לא נחשב שאני נתתי הלוואה בריבית.ברור שאתה צודק.
אני לא התכוונתי לריבית שהחברה מקבלת מההלואות שהיא נותנת,
אלא לריבית שאני מקבל כאשר אני קונה את המניה בחזרה בסכום יותר גבוה,
שזה בעצם "אגר נטר" על הכסף ששמתי בחברה במשך השנים.@סומכוס
לא הבנתי למה אגר נטר,
אם קנית דירה והמחיר שלה התייקר ומכרת אותה,
האם גם כאן יש אגר נטר?
זה אותו דבר בדיוק, קנית מנייה, כלומר קנית חלק בחברה,
והמחיר של המניה עלה.יתירה מזאת,
לא נתת הלוואה לאף אחד, אלא קנית ממישהו שהחזיק את המנייה.
אין לך מושג מי זה המישהו הזה, ואתה לא צריך להכיר אותו.
את הכסף שהבאת לו הוא לא מחזיר לך.
אתה נשארת עם נכס ביד שקוראים לו מניה. יש לו מחיר.וכי אם אני קונה תפוחים ממך במחיר של 5 ש"ח לקילו.
והמחיר התייקר,
ואז אני מוכר את זה לבן אדם אחר ב-10 ש"ח לקילו.
האם יש כאן אגר נטר?אני מקווה שעכשיו הדברים היו ברורים.
-
@סומכוס
לא הבנתי למה אגר נטר,
אם קנית דירה והמחיר שלה התייקר ומכרת אותה,
האם גם כאן יש אגר נטר?
זה אותו דבר בדיוק, קנית מנייה, כלומר קנית חלק בחברה,
והמחיר של המניה עלה.יתירה מזאת,
לא נתת הלוואה לאף אחד, אלא קנית ממישהו שהחזיק את המנייה.
אין לך מושג מי זה המישהו הזה, ואתה לא צריך להכיר אותו.
את הכסף שהבאת לו הוא לא מחזיר לך.
אתה נשארת עם נכס ביד שקוראים לו מניה. יש לו מחיר.וכי אם אני קונה תפוחים ממך במחיר של 5 ש"ח לקילו.
והמחיר התייקר,
ואז אני מוכר את זה לבן אדם אחר ב-10 ש"ח לקילו.
האם יש כאן אגר נטר?אני מקווה שעכשיו הדברים היו ברורים.
@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
לא נתת הלוואה לאף אחד, אלא קנית ממישהו שהחזיק את המנייה.
אין לך מושג מי זה המישהו הזה, ואתה לא צריך להכיר אותו.זה נשמע מדבריך שקונים את המניה מאדם אחד שיש לו מניה ומוכרים אותה לאדם אחר שרוצה מניה.
וא"כ מענין איך תמיד יש קונה תוך יומים?
ואיך אפשר לקנות בסכום זעום שאין בו כדי לקנות מניה שלימה?
וכן מההצד שזה לא כבעלות בחברה? -
@צמיחה כתב באשכול למשקיעים המתחילים – שאלות ותשובות בגובה העיניים:
לא נתת הלוואה לאף אחד, אלא קנית ממישהו שהחזיק את המנייה.
אין לך מושג מי זה המישהו הזה, ואתה לא צריך להכיר אותו.זה נשמע מדבריך שקונים את המניה מאדם אחד שיש לו מניה ומוכרים אותה לאדם אחר שרוצה מניה.
וא"כ מענין איך תמיד יש קונה תוך יומים?
ואיך אפשר לקנות בסכום זעום שאין בו כדי לקנות מניה שלימה?
וכן מההצד שזה לא כבעלות בחברה?@סומכוס זה יותר מזה
צריך לפרק את המושג 'לקנות מניה' איך אנחנו דנים את זה בחו"מ.
הרי אין כאן חפץ גשמי לקנות אותו, א"א להיות 'בעלים' על מושג מופשט, העובדה שבלשון העם קוראים לזה לקנות זה לא מספיק להחשיב את זה כ'מקח', ניקח כמשל קניית אגח שכל אחד מבין שזה הלואה למרות שקוראים לזה קנייה.
זה מוכרח להיות או קניית חלקיק בחברה, או הלואה לבעלי החברה. -
@סומכוס זה יותר מזה
צריך לפרק את המושג 'לקנות מניה' איך אנחנו דנים את זה בחו"מ.
הרי אין כאן חפץ גשמי לקנות אותו, א"א להיות 'בעלים' על מושג מופשט, העובדה שבלשון העם קוראים לזה לקנות זה לא מספיק להחשיב את זה כ'מקח', ניקח כמשל קניית אגח שכל אחד מבין שזה הלואה למרות שקוראים לזה קנייה.
זה מוכרח להיות או קניית חלקיק בחברה, או הלואה לבעלי החברה.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)