

שאלה על ההמלצות של בנקל- לפתוח הכל בS&P 500. מה עם פיזור?
-
לא הבנתי.
יש כאן בעצם 2 דעות?
חלק אומרים שמדד S&P500 נחשב לפיזור בגלל שהוא מספר חברות בתחומים שונים
וחלק אומרים שזה עדין לא פיזוק כ"כ בגלל שזה רק חברות אמריקניות?
צדקתי?@חיסכון-לחתונה
לא הבנתי למה אין פיזור, משק שלם של מעצמה אין לך פיזור גדול יותר, למעלה מ50 אחוז מהשוק העולמי מרוכז בשוק האמריקאי, אתה רוצה פיזור מעל הגלובוס?
גם הקריפטו יש בו פיזור מסוים בS&P משום שינם חברות שמחזיקים בנכסים כאלו שנמצאים במדד
אם אתה רוצה פיזור תשקיע כבר דרך כמה חברות שונות בארץ [משום מה על זה לא שאלת...] -
תקרא מה דעתו על פיזור

איך משקיעים בפיזור רחב? - להשקיע נכון
אף אחד לא יודע איזה מניה, איזה שוק ואיזה סקטור יוביל בכל תקופה. לכן משקיעים פאסיביים נבונים משקיעים בפיזור רחב. הפוסט הזה מלמד איך עושים את זה נכון.

להשקיע נכון (investright.co.il)
-
תקרא מה דעתו על פיזור
איך משקיעים בפיזור רחב? - להשקיע נכון
אף אחד לא יודע איזה מניה, איזה שוק ואיזה סקטור יוביל בכל תקופה. לכן משקיעים פאסיביים נבונים משקיעים בפיזור רחב. הפוסט הזה מלמד איך עושים את זה נכון.
להשקיע נכון (investright.co.il)
-
מקפיץ שוב.
אני שמעתי את מי שמדבר ב"אור עולם" נראה לי ליבוביץ שענה על הטענות של טופורוביץ והוא אומר שטוב להשקיע בS&P500 אבל לא רק בה אלא לפזר.
עכשיו שאלתי היא, מה הכוונה פיזור.
זה שהפנסיה והגמל להשקעה בS&P500 והחיסכון לכל ילד והקרן השתלמות של מורים לא נמצאים שם זה מספיק?
או שהכוונה לחלק את הפנסיה ג"כ לאחוזים, וא"כ כמה?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
מקפיץ שוב.
אני שמעתי את מי שמדבר ב"אור עולם" נראה לי ליבוביץ שענה על הטענות של טופורוביץ והוא אומר שטוב להשקיע בS&P500 אבל לא רק בה אלא לפזר.
עכשיו שאלתי היא, מה הכוונה פיזור.
זה שהפנסיה והגמל להשקעה בS&P500 והחיסכון לכל ילד והקרן השתלמות של מורים לא נמצאים שם זה מספיק?
או שהכוונה לחלק את הפנסיה ג"כ לאחוזים, וא"כ כמה?@חיסכון-לחתונה
קרן השתלמות לעובדי הוראה מיועדת עבור מי שיוצא לשנת שבתון,
מי שלא מתכונן לצאת לשנת שבתון,
אין לו מה לחפש שם. -
זו שאלה קשה מאוד מאוד , אני רוצה לנסות לכתוב על זה בהזדמנות .
בתמצות הנושא מה הערך של פיזור ?
האם הוא בא לייצר תשואה יותר גבוהה ?
אולי לגרום לחלק ההתנהגותי שבנו להצליח קרי לא למכור בזמני משבר ?
מזכיר שווארן באפט אמר פעם שפיזור זה למי שלא יודע .דוד בן זיקרי יועץ משכנתאות | מלווה משקיעים בשוק ההון | מרצה בארגון תבונה📩 a053311311@gmail.com
-
זו שאלה קשה מאוד מאוד , אני רוצה לנסות לכתוב על זה בהזדמנות .
בתמצות הנושא מה הערך של פיזור ?
האם הוא בא לייצר תשואה יותר גבוהה ?
אולי לגרום לחלק ההתנהגותי שבנו להצליח קרי לא למכור בזמני משבר ?
מזכיר שווארן באפט אמר פעם שפיזור זה למי שלא יודע .זו שאלה קשה מאוד מאוד , אני רוצה לנסות לכתוב על זה בהזדמנות .
בתמצות הנושא מה הערך של פיזור ?
האם הוא בא לייצר תשואה יותר גבוהה ?
אולי לגרום לחלק ההתנהגותי שבנו להצליח קרי לא למכור בזמני משבר ?
מזכיר שווארן באפט אמר פעם שפיזור זה למי שלא יודע .אף תשובה אינה נכונה. מטרת הפיזור הוא צמצום סיכונים והגנה מפני נפילה באיזור גאגרפי, גיאופוליטי, או סקטור מסויים.
-
מקפיץ שוב.
אני שמעתי את מי שמדבר ב"אור עולם" נראה לי ליבוביץ שענה על הטענות של טופורוביץ והוא אומר שטוב להשקיע בS&P500 אבל לא רק בה אלא לפזר.
עכשיו שאלתי היא, מה הכוונה פיזור.
זה שהפנסיה והגמל להשקעה בS&P500 והחיסכון לכל ילד והקרן השתלמות של מורים לא נמצאים שם זה מספיק?
או שהכוונה לחלק את הפנסיה ג"כ לאחוזים, וא"כ כמה?מקפיץ שוב.
אני שמעתי את מי שמדבר ב"אור עולם" נראה לי ליבוביץ שענה על הטענות של טופורוביץ והוא אומר שטוב להשקיע בS&P500 אבל לא רק בה אלא לפזר.
עכשיו שאלתי היא, מה הכוונה פיזור.
זה שהפנסיה והגמל להשקעה בS&P500 והחיסכון לכל ילד והקרן השתלמות של מורים לא נמצאים שם זה מספיק?
או שהכוונה לחלק את הפנסיה ג"כ לאחוזים, וא"כ כמה?פיזור יכול להיות הרבה דברים, קשה לקחת מילה אחת ולשאול למה הכוונה. ספציפית כמדומני שאחת ההמלצות שלו זה לשים במדד העולמי MSCI במקום בS&P.
-
מקפיץ שוב.
אני שמעתי את מי שמדבר ב"אור עולם" נראה לי ליבוביץ שענה על הטענות של טופורוביץ והוא אומר שטוב להשקיע בS&P500 אבל לא רק בה אלא לפזר.
עכשיו שאלתי היא, מה הכוונה פיזור.
זה שהפנסיה והגמל להשקעה בS&P500 והחיסכון לכל ילד והקרן השתלמות של מורים לא נמצאים שם זה מספיק?
או שהכוונה לחלק את הפנסיה ג"כ לאחוזים, וא"כ כמה?פיזור יכול להיות הרבה דברים, קשה לקחת מילה אחת ולשאול למה הכוונה. ספציפית כמדומני שאחת ההמלצות שלו זה לשים במדד העולמי MSCI במקום בS&P.
@שמש-מרפא רק כדי לדייק- יש גם S&P WORLD שעובדת בדיוק כמו MSCI WORLD
ההבדל ביניהן: האם דרום קוריאה מוגדרת כשוק מתפתח [MSCI] או מפותח [S&P]
והנ''מ למעשה -מניית סמסונג...
עוד משהו: דמי הניהול הכי זולים לקרן ישראלית מחקה מדד עולמי הם דוקא ילין לפידות מחקה S&P WORLD [5139308] -
@שמש-מרפא רק כדי לדייק- יש גם S&P WORLD שעובדת בדיוק כמו MSCI WORLD
ההבדל ביניהן: האם דרום קוריאה מוגדרת כשוק מתפתח [MSCI] או מפותח [S&P]
והנ''מ למעשה -מניית סמסונג...
עוד משהו: דמי הניהול הכי זולים לקרן ישראלית מחקה מדד עולמי הם דוקא ילין לפידות מחקה S&P WORLD [5139308] -
@לייזרזון
ככל שבדקתי לא
הקרן הכשרה הזולה ביותר למיטב ידיעתי היא 1201003 MTF סל MSCI AC World
עם דמי ניהול קבועים של 0.017 ועד 0.03 דמי נאמנות
הכשר של גלאט הון ובד"ץ
לא ייעוץאין באמור משום ייעוץ פיננסי ו/או המלצה לפעולה כל שהיא
לפתיחת חשבון בפסגות דרכי https://www.psagotrade.com/friendaffiliate/?account=150267414 -
@לייזרזון
ככל שבדקתי לא
הקרן הכשרה הזולה ביותר למיטב ידיעתי היא 1201003 MTF סל MSCI AC World
עם דמי ניהול קבועים של 0.017 ועד 0.03 דמי נאמנות
הכשר של גלאט הון ובד"ץ
לא ייעוץ -
@משה-צבי
לילין לפידות אין כשרות על אף קרן.
שים לב- בקרן של מגדל 1201003 ההצמדה הוא למט"ח, (אצלי מופיע שהקרן בלי ד"נ כלל).
אין קרן כשרה על מדד כל המדינות עם הצמדה למדד.
הכי זולה עם הצמדה למדד - 5122569 של מגדל על מדינות מפותחות (ד"נ סה"כ 0.27).(אצלי מופיע שהקרן בלי ד"נ כלל).
תמונה מאתר הבורסה
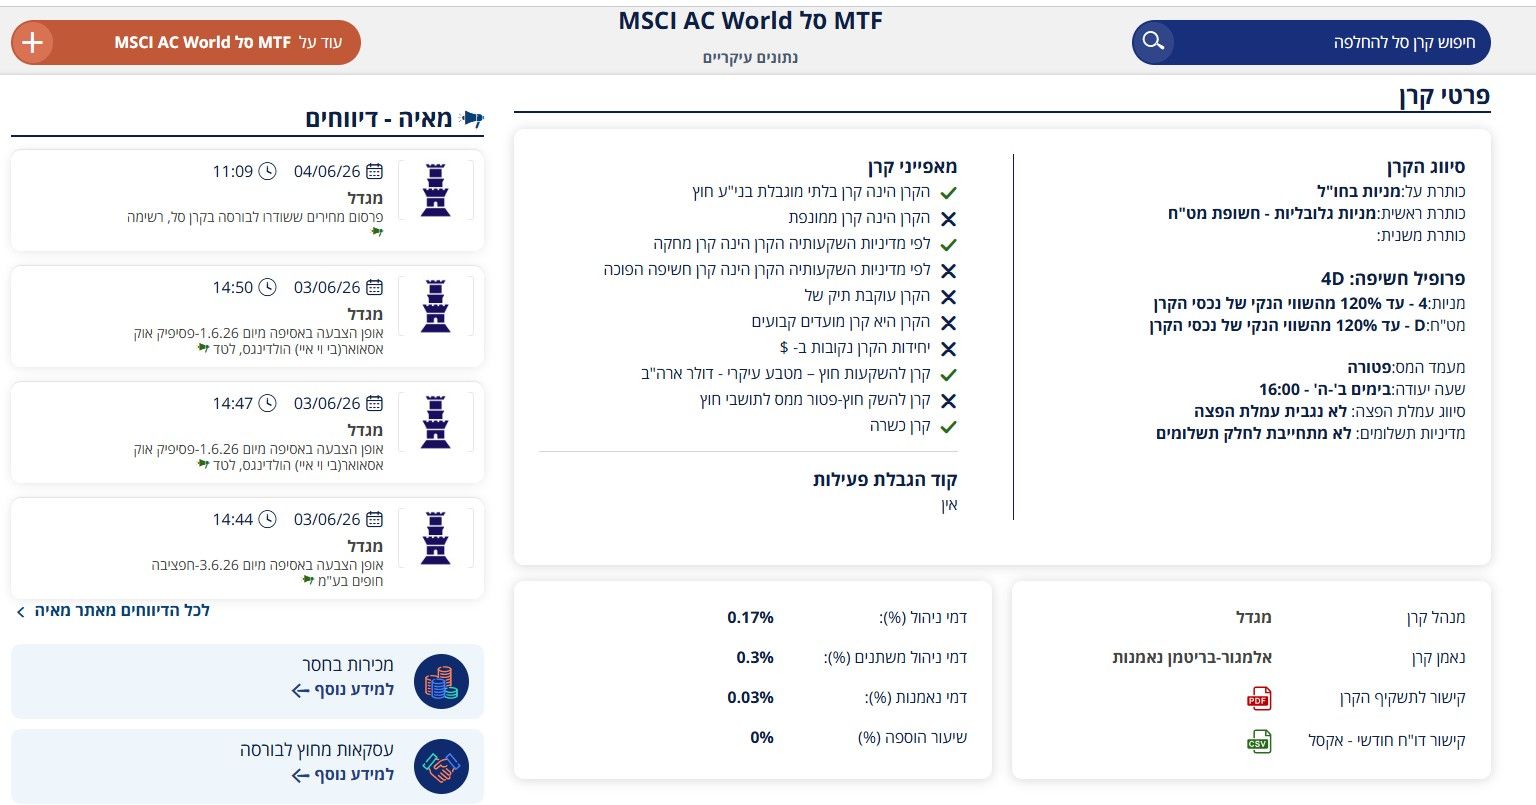
אין קרן כשרה על מדד כל המדינות עם הצמדה למדד.
מה אתה מתכוון?
אין באמור משום ייעוץ פיננסי ו/או המלצה לפעולה כל שהיא
לפתיחת חשבון בפסגות דרכי https://www.psagotrade.com/friendaffiliate/?account=150267414 -
-




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)