

שגעון שוק ההון - עו"ד נתן רוזנבלט
חתונות הילדים
55
פוסטים
23
כותבים
5.1k
צפיות
16
עוקבים
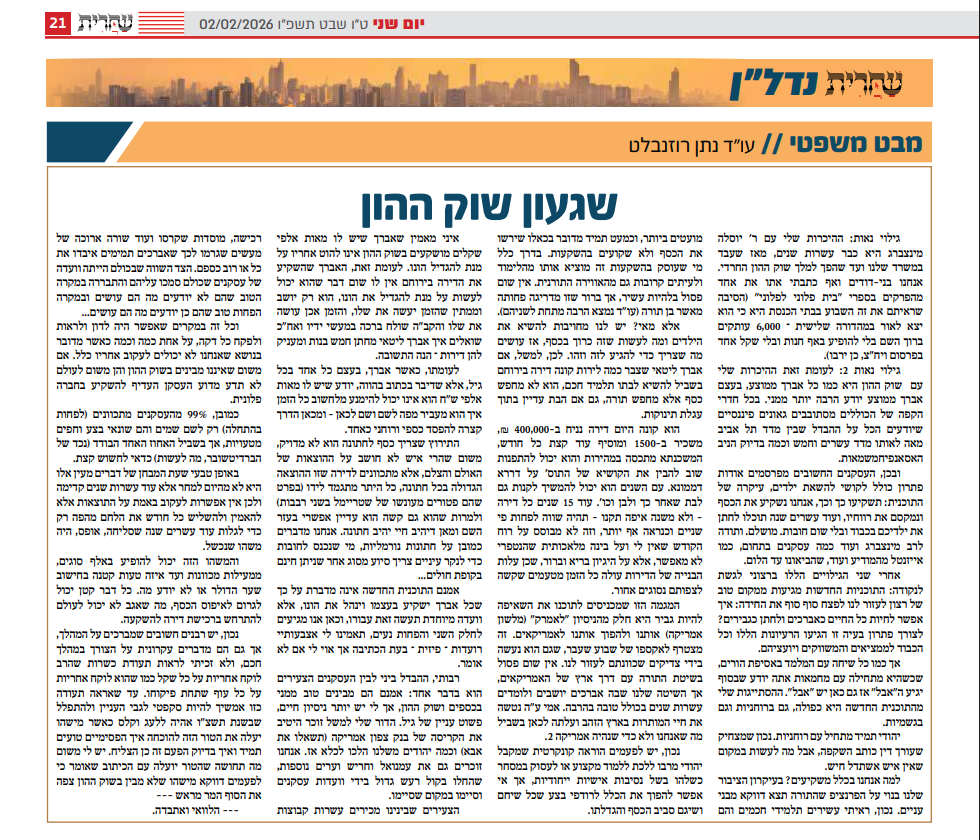
נושא זה פוצל מתוך הנושא דרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?
מונטיפיורי
-
@פשוט-יהודי עיתון שחרית
@פושט-רגל-מרמה-ד אני יודע
אני מתכוון לבקש האם תוכל להעלות את צילום הכתבה עצמה -
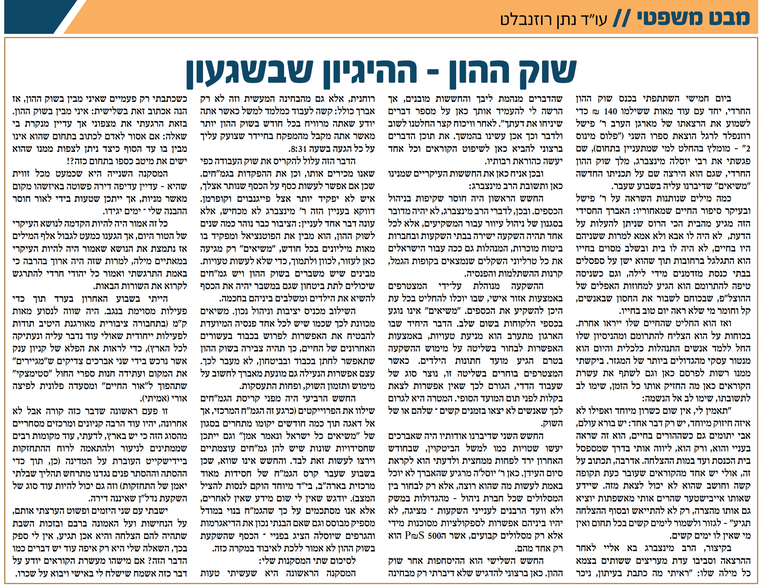
-
@פושט-רגל-מרמה-ד אני יודע
אני מתכוון לבקש האם תוכל להעלות את צילום הכתבה עצמהפוסט זה נמחק! -
-
קודם כל שוק הנדל''ן בירידה! וגם אם לא ברגע שיש ממשלה שתתטפל בהיצע יכול להיות קריסה רצינית.
אם יש לו חשש מהמיזם של הגמחי''ם שישקיע לבד
טרדות מהדירה זה הרבה יותר משוק ההון
לרוב האנשים אין להם מספיק כסף להיכנס לנדל''ן כדאי שיעשו מספיק
ועוד דבר אפרופו שוק ההון...
ההבדל בין חברות שצומחות ובין חברות שיורדות ממעמדם זה היכולת להסתגל לשוק משתנה
במקום שהרב רוזנבלט יכנס לנושא עם כל הכוח וילמד היטב את הכל הוא בוחר להישאר עם ההיסטוריה@מחוץ-לקופסא כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
קודם כל שוק הנדל''ן בירידה! וגם אם לא ברגע שיש ממשלה שתתטפל בהיצע יכול להיות קריסה רצינית.
לא תהיה ממשלה שתקריס את הבנקים - לא תהיה ממשלה שתטפל בהיצע.
-
הבנקים בישראל די מוגנים
עד ירידה של 25% הם מסודרים
ומה גם שרוב הדירות שיש עליהם משכנתא החוב זה כבר הרבה פחות בממוצע זה פחות מ45% -
הבנקים בישראל די מוגנים
עד ירידה של 25% הם מסודרים
ומה גם שרוב הדירות שיש עליהם משכנתא החוב זה כבר הרבה פחות בממוצע זה פחות מ45%@מחוץ-לקופסא כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
הבנקים בישראל די מוגנים
עד ירידה של 25% הם מסודרים
ומה גם שרוב הדירות שיש עליהם משכנתא החוב זה כבר הרבה פחות בממוצע זה פחות מ45%זה בערך כמו ההגנה של כיפת ברזל...
אף אחד לא נכנס למלחמה סתם על סמך ההגנה הזו. רק כשאין לו ברירה.
כשמתחילה ירידה זה יכול להגיע לסחרור שאף אחד לא יכול לשלוט בו.
לכן המדינה והבנקים והקבלנים יעצרו את זה עוד הרבה קודם... -
@מחוץ-לקופסא כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
הבנקים בישראל די מוגנים
עד ירידה של 25% הם מסודרים
ומה גם שרוב הדירות שיש עליהם משכנתא החוב זה כבר הרבה פחות בממוצע זה פחות מ45%זה בערך כמו ההגנה של כיפת ברזל...
אף אחד לא נכנס למלחמה סתם על סמך ההגנה הזו. רק כשאין לו ברירה.
כשמתחילה ירידה זה יכול להגיע לסחרור שאף אחד לא יכול לשלוט בו.
לכן המדינה והבנקים והקבלנים יעצרו את זה עוד הרבה קודם...@משהמשה כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
זה בערך כמו ההגנה של כיפת ברזל...
אף אחד לא נכנס למלחמה סתם על סמך ההגנה הזו. רק כשאין לו ברירה.
כשמתחילה ירידה זה יכול להגיע לסחרור שאף אחד לא יכול לשלוט בו.
לכן המדינה והבנקים והקבלנים יעצרו את זה עוד הרבה קודם...יגיע מצב שהמחיר היקר של הדירות יהיה במצב של אין ברירה
וכמו שהסברתי זה בכלל לא כל כך נורא לבנקים להיפך יתכן שירווחו מים של משכנתאות חדשות עקב הירידה
ובכלל הכל תלוי בקצב הירידה, אם יהיה מפולת ממש או ירידה איטית כמו היום -
@משהמשה כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
זה בערך כמו ההגנה של כיפת ברזל...
אף אחד לא נכנס למלחמה סתם על סמך ההגנה הזו. רק כשאין לו ברירה.
כשמתחילה ירידה זה יכול להגיע לסחרור שאף אחד לא יכול לשלוט בו.
לכן המדינה והבנקים והקבלנים יעצרו את זה עוד הרבה קודם...יגיע מצב שהמחיר היקר של הדירות יהיה במצב של אין ברירה
וכמו שהסברתי זה בכלל לא כל כך נורא לבנקים להיפך יתכן שירווחו מים של משכנתאות חדשות עקב הירידה
ובכלל הכל תלוי בקצב הירידה, אם יהיה מפולת ממש או ירידה איטית כמו היום@מחוץ-לקופסא כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
יגיע מצב שהמחיר היקר של הדירות יהיה במצב של אין ברירה
וכמו שהסברתי זה בכלל לא כל כך נורא לבנקים להיפך יתכן שירווחו מים של משכנתאות חדשות עקב הירידה
ובכלל הכל תלוי בקצב הירידה, אם יהיה מפולת ממש או ירידה איטית כמו היוםירידה איטית אין לממשלה אינטרס זה יקח 20 שנה, וקריסה תקרה בשלב כלשהו בבועה, הסיבה לירידה עכשיו להבנתי היא לא עודף היצע אלא חוסר ביקוש בגלל המחירים
-
א. גם בשוק הנדל"ן יש סיכון להפסדים, תשאלו את מי שהשקיע בבאר שבע לפני עשור בשכונות מסוימות, -ויש רבים, [מספיק לדוגמא שתעבור רפורמה רצינית ברגולציה של התכנון והבניה ותגרום להכפלת מספר הדירות הנבנות מדי שנה ולהוזלת מחירי הבניה, והופ! הלך העסק.]
ב. אכן יש חשש גדול בהשקעות שוק ההון מעסקנים ויועצים למיניהם שעלולים בחלקם לעשות טעויות או שחיתויות ולהפסיד ממון רב לציבור, צריך לבדוק כל דבר בשבע עיניים וטוב שיש עסקנים שאינם מגיעים מהתחום כמו @עו-ד-נתן-רוזנבלט שיכולים לעורר ולהתריע על כך.
ג. בתוכנית של @יוסף-מינצברג לא פורסמו פרטים רבים ומהותיים עדיין, כך שעל סמך מה שפורסם בלבד קשה להעביר ביקורת ספציפית או לא, מענין אם הביקורת מגיעה באופן כללי או על סמך ידיעות ברורות יותר וחששות מדברים מסוימים שאולי אפילו לא ידועים לציבור הרחב.
@אס-אנד-פי כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
א. גם בשוק הנדל"ן יש סיכון להפסדים, תשאלו את מי שהשקיע בבאר שבע לפני עשור בשכונות מסוימות, -ויש רבים, [מספיק לדוגמא שתעבור רפורמה רצינית ברגולציה של התכנון והבניה ותגרום להכפלת מספר הדירות הנבנות מדי שנה ולהוזלת מחירי הבניה, והופ! הלך העסק.]
ב. אכן יש חשש גדול בהשקעות שוק ההון מעסקנים ויועצים למיניהם שעלולים בחלקם לעשות טעויות או שחיתויות ולהפסיד ממון רב לציבור, צריך לבדוק כל דבר בשבע עיניים וטוב שיש עסקנים שאינם מגיעים מהתחום כמו @עו-ד-נתן-רוזנבלט שיכולים לעורר ולהתריע על כך.
ג. בתוכנית של @יוסף-מינצברג לא פורסמו פרטים רבים ומהותיים עדיין, כך שעל סמך מה שפורסם בלבד קשה להעביר ביקורת ספציפית או לא, מענין אם הביקורת מגיעה באופן כללי או על סמך ידיעות ברורות יותר וחששות מדברים מסוימים שאולי אפילו לא ידועים לציבור הרחב.
אני מסכים שיש סיכון מבחינת מיקום הדירה אבל לדינה יש אינטרס שהמחירים יהיו גבוהים ככה נכנס הרבה מיסים
הרי אם היו רוצים להוריד מחירים אפשר להוריד במחיר הקרקע ועוד כל מיני עצותלאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
@אס-אנד-פי כתב בשגעון שוק ההון - עו"ד נתן רוזנבלט:
א. גם בשוק הנדל"ן יש סיכון להפסדים, תשאלו את מי שהשקיע בבאר שבע לפני עשור בשכונות מסוימות, -ויש רבים, [מספיק לדוגמא שתעבור רפורמה רצינית ברגולציה של התכנון והבניה ותגרום להכפלת מספר הדירות הנבנות מדי שנה ולהוזלת מחירי הבניה, והופ! הלך העסק.]
ב. אכן יש חשש גדול בהשקעות שוק ההון מעסקנים ויועצים למיניהם שעלולים בחלקם לעשות טעויות או שחיתויות ולהפסיד ממון רב לציבור, צריך לבדוק כל דבר בשבע עיניים וטוב שיש עסקנים שאינם מגיעים מהתחום כמו @עו-ד-נתן-רוזנבלט שיכולים לעורר ולהתריע על כך.
ג. בתוכנית של @יוסף-מינצברג לא פורסמו פרטים רבים ומהותיים עדיין, כך שעל סמך מה שפורסם בלבד קשה להעביר ביקורת ספציפית או לא, מענין אם הביקורת מגיעה באופן כללי או על סמך ידיעות ברורות יותר וחששות מדברים מסוימים שאולי אפילו לא ידועים לציבור הרחב.
אני מסכים שיש סיכון מבחינת מיקום הדירה אבל לדינה יש אינטרס שהמחירים יהיו גבוהים ככה נכנס הרבה מיסים
הרי אם היו רוצים להוריד מחירים אפשר להוריד במחיר הקרקע ועוד כל מיני עצות@בן-עליה הורדת מחיר הקרקע זה רווח ליזמים ותו לא.
-
 מ מונטיפיורי פיצל נושא זה ב


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)