

מה זה? הפסדתי 800!
פנסיה, גמל וקרנות השתלמות
17
פוסטים
9
כותבים
768
צפיות
9
עוקבים
-
אני יודע שבעיקרון עדיף לא להסתכל
אבל...
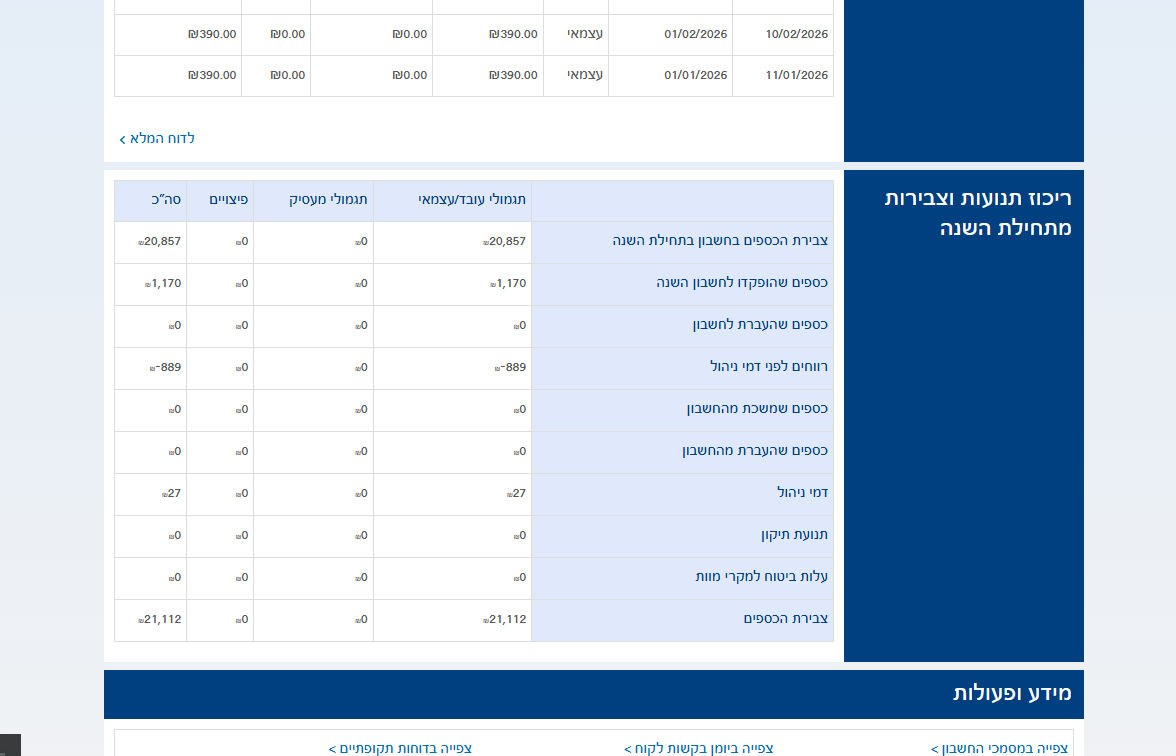
איך יכול להיות שהפסדתי 800 ש"ח?
-
אם היו הפסדים, היו הפסדים. לא ברור מה השאלה
-
אני יודע שבעיקרון עדיף לא להסתכל
אבל...
איך יכול להיות שהפסדתי 800 ש"ח?
@פייבל-אשרינו דבר ראשון מסתכלים באחוזים ולא בסכום.
דבר שני - איזה מסלול זה?
דבר שלישי - תמיד יהיו ירידות. ותמיד יהיו עליות. פתחת בדיוק בירידה. אין לחץ. -
אני יודע שבעיקרון עדיף לא להסתכל
אבל...
איך יכול להיות שהפסדתי 800 ש"ח?
@פייבל-אשרינו כל עוד בן אדם לא מושך הוא לא הפסיד,זה סך הכל ניסיון קטן בהשקעה לטווח רחוק אני מכיר אנשים שראו בשוק ההון הפסדים של שש ספרות בגבוה התאפקו ונשארו על גלגל ההצלחה.
-
@פייבל-אשרינו כל עוד בן אדם לא מושך הוא לא הפסיד,זה סך הכל ניסיון קטן בהשקעה לטווח רחוק אני מכיר אנשים שראו בשוק ההון הפסדים של שש ספרות בגבוה התאפקו ונשארו על גלגל ההצלחה.
@השומר כתב במה זה? הפסדתי 800!:
אני מכיר אנשים שראו בשוק ההון הפסדים של שש ספרות בגבוה התאפקו ונשארו על גלגל ההצלחה.
וואו! זה נדיר!

אני הייתי חוטף התקף לב עוד לפני שהייתי מוכר...
-
@השומר כתב במה זה? הפסדתי 800!:
אני מכיר אנשים שראו בשוק ההון הפסדים של שש ספרות בגבוה התאפקו ונשארו על גלגל ההצלחה.
וואו! זה נדיר!
אני הייתי חוטף התקף לב עוד לפני שהייתי מוכר...@מחשב-מסלול-מחדש אז לא מתאים לך סיכון מוגבר. לך על סולידי
-
@מחשב-מסלול-מחדש אז לא מתאים לך סיכון מוגבר. לך על סולידי
@מבין-עניין אני דוקא בסיכון מוגבר בכל המכשירים לטווח ארוך.
אני צעיר ועדיין לא חוויתי משבר רציני. מקווה שאתגבר כשיהיה.
6 ספרות זה משהו רציני לכל הדעות.
ברור במסתכלים באחוזים ולכן בסכומים גדולים המספרות גדלות ביחד. אבל עדיין אני לא חושב שמישהו רואה ירידה כזאת ולא מפרפר!
אידיאולוגית אני ודאי הולך עם סיכון מוגבר, כוונתי היתהשמבחינה רגשית אין אחד שכן. ולכל אחד יש רגעים שהרגש פועל!התקף לב זה משהו לא נשלט בד"כ.
חווית פעם ירידה כזאת??? -
@מבין-עניין אני דוקא בסיכון מוגבר בכל המכשירים לטווח ארוך.
אני צעיר ועדיין לא חוויתי משבר רציני. מקווה שאתגבר כשיהיה.
6 ספרות זה משהו רציני לכל הדעות.
ברור במסתכלים באחוזים ולכן בסכומים גדולים המספרות גדלות ביחד. אבל עדיין אני לא חושב שמישהו רואה ירידה כזאת ולא מפרפר!
אידיאולוגית אני ודאי הולך עם סיכון מוגבר, כוונתי היתהשמבחינה רגשית אין אחד שכן. ולכל אחד יש רגעים שהרגש פועל!התקף לב זה משהו לא נשלט בד"כ.
חווית פעם ירידה כזאת???@מחשב-מסלול-מחדש כתב במה זה? הפסדתי 800!:
6 ספרות זה משהו רציני לכל הדעות.
@מחשב-מסלול-מחדש כתב במה זה? הפסדתי 800!:
דבר ראשון מסתכלים באחוזים ולא בסכום.
...
-
@מבין-עניין אני דוקא בסיכון מוגבר בכל המכשירים לטווח ארוך.
אני צעיר ועדיין לא חוויתי משבר רציני. מקווה שאתגבר כשיהיה.
6 ספרות זה משהו רציני לכל הדעות.
ברור במסתכלים באחוזים ולכן בסכומים גדולים המספרות גדלות ביחד. אבל עדיין אני לא חושב שמישהו רואה ירידה כזאת ולא מפרפר!
אידיאולוגית אני ודאי הולך עם סיכון מוגבר, כוונתי היתהשמבחינה רגשית אין אחד שכן. ולכל אחד יש רגעים שהרגש פועל!התקף לב זה משהו לא נשלט בד"כ.
חווית פעם ירידה כזאת???@מחשב-מסלול-מחדש כתב במה זה? הפסדתי 800!:
חווית פעם ירידה כזאת???
כן. בקורונה. וגם בחודשים האחרונים. מהשיא למה שיש לי היום.
ושל 5 ספרות כל הזמן.
תחשוב אם יש לך חצי מיליון מושקע, כשיורד 20% בכמה ימים "הפסדת" 100,000 ש"ח.התקף לב הוא פונקציה של האופי שלך. אם קשה לך עם זה אולי לא מתאים לך מוגבר.
מה תעשה כשתפסיד 30%? -
@מחשב-מסלול-מחדש כתב במה זה? הפסדתי 800!:
חווית פעם ירידה כזאת???
כן. בקורונה. וגם בחודשים האחרונים. מהשיא למה שיש לי היום.
ושל 5 ספרות כל הזמן.
תחשוב אם יש לך חצי מיליון מושקע, כשיורד 20% בכמה ימים "הפסדת" 100,000 ש"ח.התקף לב הוא פונקציה של האופי שלך. אם קשה לך עם זה אולי לא מתאים לך מוגבר.
מה תעשה כשתפסיד 30%?פוסט זה נמחק! -
@מבין-עניין אני דוקא בסיכון מוגבר בכל המכשירים לטווח ארוך.
אני צעיר ועדיין לא חוויתי משבר רציני. מקווה שאתגבר כשיהיה.
6 ספרות זה משהו רציני לכל הדעות.
ברור במסתכלים באחוזים ולכן בסכומים גדולים המספרות גדלות ביחד. אבל עדיין אני לא חושב שמישהו רואה ירידה כזאת ולא מפרפר!
אידיאולוגית אני ודאי הולך עם סיכון מוגבר, כוונתי היתהשמבחינה רגשית אין אחד שכן. ולכל אחד יש רגעים שהרגש פועל!התקף לב זה משהו לא נשלט בד"כ.
חווית פעם ירידה כזאת???@מחשב-מסלול-מחדש
חשוב להבהיר,
כל אחד שמשקיע לטווח ארוך,
מתי שהוא אמור להפסיד 6 ספרות,
הרי בערך כל שנה וחצי יש ירידה של 15% לתקופה קצרה,
ועד סוף השנה המדד מסיים בתשואה חיובית.
וכל כמה שנים השנה מסתיימת בתשואה שלילית של בערך 20%.
והרי כל מי שמשקיע לטווח ארוך זה בשביל לצבור מאות אלפי ש"ח ומליוני ש"ח.
אז להפסיד 6 ספרות זה חלק מהענין.
זה אמור להיות משהו קלאסי.
אין מצב שזה לא יקרה. -
@מחשב-מסלול-מחדש
חשוב להבהיר,
כל אחד שמשקיע לטווח ארוך,
מתי שהוא אמור להפסיד 6 ספרות,
הרי בערך כל שנה וחצי יש ירידה של 15% לתקופה קצרה,
ועד סוף השנה המדד מסיים בתשואה חיובית.
וכל כמה שנים השנה מסתיימת בתשואה שלילית של בערך 20%.
והרי כל מי שמשקיע לטווח ארוך זה בשביל לצבור מאות אלפי ש"ח ומליוני ש"ח.
אז להפסיד 6 ספרות זה חלק מהענין.
זה אמור להיות משהו קלאסי.
אין מצב שזה לא יקרה.@צמיחה כן. נכון. חשבתי על כך אח"כ.
כנראה נבהלתי כי כיון 6 ספרות נשמע לי הזוי.
אבל זה בד"כ קורה בהדרגה (4, 5, 6 וכו')
ואז זה נהיה קלאסי. -
@צמיחה כן. נכון. חשבתי על כך אח"כ.
כנראה נבהלתי כי כיון 6 ספרות נשמע לי הזוי.
אבל זה בד"כ קורה בהדרגה (4, 5, 6 וכו')
ואז זה נהיה קלאסי.@מחשב-מסלול-מחדש
זה תהליך שכולם צריכים לעבור אותו,
אני משער שרוב המשקיעים לא חשבו ע"ז. -
@מחשב-מסלול-מחדש
זה תהליך שכולם צריכים לעבור אותו,
אני משער שרוב המשקיעים לא חשבו ע"ז.||נתת רעיון. אולי נכתוב על זה...

 ||
-
חד משמעי, בשביל להרוויח הרבה צריך לדעת להפסיד.
לא רק בקזינו חחח -
אני יודע שבעיקרון עדיף לא להסתכל
אבל...
איך יכול להיות שהפסדתי 800 ש"ח?
@פייבל-אשרינו
בדיוק לכן עדיף לא להסתכל.................... -
אני יודע שבעיקרון עדיף לא להסתכל
אבל...
איך יכול להיות שהפסדתי 800 ש"ח?
@פייבל-אשרינו
לא הבנתי אתה שואל ואתה עונה ?


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)