

80% מהאנשים מתעלמים מהדוח הזה. ואתם?
פנסיה, גמל וקרנות השתלמות
1
פוסטים
1
כותבים
171
צפיות
1
עוקבים
-
קיבלתם דוח תקופתי כך תוודאו שהכסף שלכם עובד עבורכם
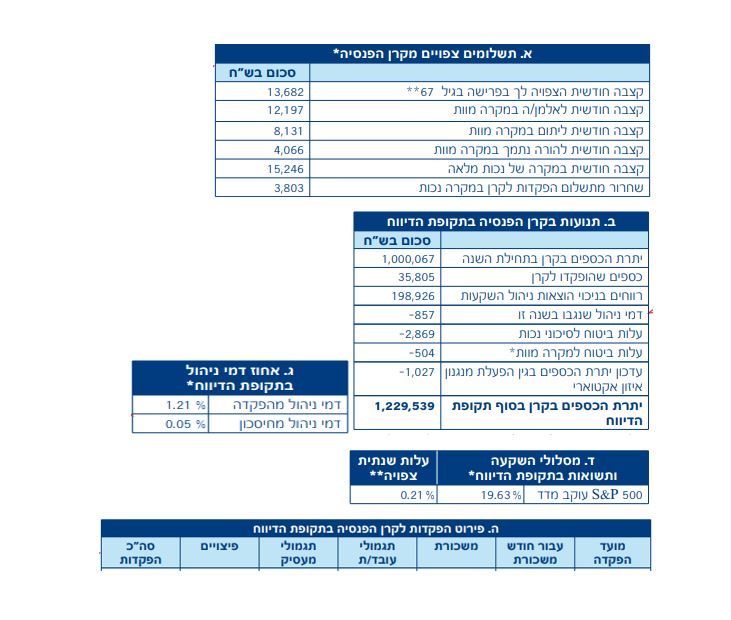
בערב פסח, בין הניקיונות והסידורים, נכנסו גם הדוחות התקופתיים של הפנסיה והחסכונות.
אבל כמה מאיתנו באמת פותחים אותם ומבינים מה קורה עם הכסף?רוב האנשים מקבלים את המייל, רואים טבלאות ומספרים, וסוגרים. לא מתוך חוסר אחריות, אלא כי לא ברור מה באמת חשוב לבדוק. אבל בתוך הדוח הזה נמצאת מפת המצב הכלכלית שלכם.
לפני שאתם ממשיכים לקרוא, שווה לעצור רגע ולפתוח את הדוח האחרון שקיבלתם.
כשתסתכלו עליו, שאלו את עצמכם כמה שאלות פשוטות:
האם התשואה שקיבלתם סבירה ביחס למסלול שבו אתם נמצאים?
מה גובה דמי הניהול שאתם משלמים, והאם הם מתאימים לגובה הצבירה שלכם?
באיזה מסלול השקעה אתם נמצאים, והאם הוא תואם את הגיל ואת רמת הסיכון שמתאימה לכם?
האם כל ההפקדות שבוצעו עבורכם אכן נכנסו במלואן?
ומה אומרת תחזית הקצבה לגבי רמת החיים העתידית שלכם?לא צריך להבין כל מספר לעומק, אבל כן חשוב להבין את התמונה.
הדוח התקופתי אינו מסמך טכני בלבד. הוא כלי שליטה.
לא פעם אני רואה אנשים שמגלים באיחור שהם במסלול שאינו מתאים להם, משלמים דמי ניהול גבוהים מהנדרש, או שלא בוצעו הפקדות כפי שסברו. בדיקה אחת בזמן יכולה למנוע טעויות שנגררות שנים.
מי שלא בודק, משאיר את הכסף להתנהל על אוטומט.
המטרה איננה להילחץ מכל שינוי קטן, אלא לוודא שהכיוון נכון. שהכסף שלכם לא רק מופרש, אלא גם מנוהל בהתאם למטרות שלכם.
אם יש נקודות שאינן ברורות, חשוב לא להתעלם מהן. בהירות היום חוסכת אי ודאות מחר.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה

-
 ר רחל עומסי התייחס לנושא זה ב
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)