

מענה לטענות של דוד טופורוביץ
שוק ההון והשקעות
158
פוסטים
36
כותבים
19.8k
צפיות
31
עוקבים
נושא זה מוזג בתוך כנס גמ"ח יד שמשון ניסן תשפ"ו - מתעדכן
ארגון בנקל
-
ואני באמת לא יודע למה ההמלצה של המומחים היא כן לבדוק את 3 שנים ו-5 שנים אחרונות,
לא מכיר כזה המלצה. תוכל להפנות אותי?
בבקשה אפשר למדוד לפי ממוצע של עשר שנים אחרונות, הרעיון הוא בסך הכל מי מוכיח את עצמו באופן כללי עם תוצאות טובות, לא הכוונה לבדוק כל רגע מי עקף באחוז וחצי ולעבור אליו.
למה נראה לך שעשר שנים כן אומר משהו על העתיד?
כאמור גם מי שהוכיח את עצמו בעבר עם תוצאות טובות זה לא אומר כלום על העתיד, וזה תקף גם למסלולים שהוכיחו את עצמן ב10 שנים בדיוק כמו ב5 שנים.
ואם אתה רוצה דוקא מחקר על תקופה ארוכה יותר של 10 שנים, אז מחקר שהובא בספר הליכת אקראי בוול סטריט (הוצאת משכל עמוד 178-179) בחן את התשואות של קרנות מנוהלות לפרקי זמן ארוכים יותר – עשור מול עשור. מה שהמחקר גילה זה שבאופן מובהק סטטיסטית, הסופרסטארים של עשור מסוים היו גרועים בעשור העוקב גם מהמדד וגם מהמתחרים שלהם. כלומר אפילו קרנות שהצליחו יפה מאוד במשך עשור שלם (!) לא הצליחו לשמור על הצלחתן לאורך זמן.
והנה מחקרים נוספים:
מחקר של Cahart משנת 1997 גילה שלא היו קרנות ששמרו על עקביות כאשר משווים אותן למדדי ייחוס המתייחסים לפקטורים כמו גודל וערך (אל דאגה, נדבר עוד על פקטורים בהמשך). מחקר נוסף משנת 2010 של זוכי פרס נובל יוג'ין פאמה וקנת' פרנץ', בו הם בחנו נתונים של 22 שנה, הראה שזה קשה מאוד למנהלי השקעות אקטיביים לשמור על עקביות בלהכות את השוק, ורק כ-2% מהקרנות השיגו לאורך זמן תשואה עודפת מעל השוק שבכלל הצדיקה את דמי הניהול שלהם.
ואנגארד ערכו מחקר משלהם בו הם בחנו יותר מ-1,000 קרנות מנוהלות אמריקאיות על פני תקופה של עשור, המחולקת לשני מקטעים של חמש שנים. אחרי 5 השנים הראשונות הם מיינו את תוצאות הקרנות לחמישונים (20% העליונים, אלה שבין 20-40% העליונים, ועד ה-20% הגרועים ביותר). לאחר מכן הסתכלו על 5 השנים העוקבות ובחנו את התוצאות של אותן קרנות בדיוק.
התוצאות הראו שרק 19% מהקרנות בחמישון העליון נשארו שם ב-5 השנים הבאות. באופן כללי התוצאות הראו שלא משנה באיזה חמישון הייתה מדורגת אותה קרן, הייתה לה סבירות די דומה לסיים את 5 השנים העוקבות בכל אחד מהחמישונים, וכן סבירות גבוהה יחסית להיסגר או להתמזג לקרן אחרת.
במילים אחרות, המחקר הראה בצורה ברורה שתשואות העבר לא מעידות על העתיד. או כפי שהיטיב לתאר זאת יעקב רוטמן – בחירת קרן מנוהלת ע"ס תשואות העבר שקולה לבחירת קרן מנוהלת לפי צבע הלוגו של הגוף המנהל.
מקור: מאמר של רונן מרגוליס.@סייעתא-דשמיא
לכאורה הבדיקה הנ"ל לא נעשתה על ה S&P 500, שבו בבדיקה ל150 שנה אחורה בטווח של 20 שנה היה ממוצע של 10 אחוז רווח.
כנראה שהבדיקה הנ"ל נעשתה על קרנות ששונות במהותן מממדים כלליים כ- S&P 500.
כך שכנראה אין לזה קשר להמלצת המומוחים להשקיע במדדים עולמיים. -
@סייעתא-דשמיא
לכאורה הבדיקה הנ"ל לא נעשתה על ה S&P 500, שבו בבדיקה ל150 שנה אחורה בטווח של 20 שנה היה ממוצע של 10 אחוז רווח.
כנראה שהבדיקה הנ"ל נעשתה על קרנות ששונות במהותן מממדים כלליים כ- S&P 500.
כך שכנראה אין לזה קשר להמלצת המומוחים להשקיע במדדים עולמיים.@בן-צבי
אני דיברתי על מסלולים אקטיביים כתגובה להמלצה של @שלוימה-לנדא להשקיע שם, לא על מסלולים פאסיביים. -
-
-
-
-
@י.-סנדרס יישר כוח, מדהים, בהיר ביותר.
אגב ההיכרות הבסיסית שלי עם שוק ההון היה אחר שקניתי וקראתי את הספר איך מחתנים ילדים,
תודה רבה. -
-
-
-
@בן-צבי תודה רבה!
-
- דבר ראשון לא בדיוק הבנתי מה ההיתר לשמוע הרצאה עם מוזיקה ברקע בספירת העומר [אולי יש לי איזה טעות ואשמח לשמוע],
- חוץ מזה אני רוצה להעיר על המחמאות על הצורה הרהוטה והמנומקת, אני לא חושב שזה חכם להקשיב דווקא למי שמדבר בצורה רהוטה [ועם רקע יפהפה] אלא להקשיב להגיון מאחורי הדברים,
- אני לא שולל את הטענות של י. סנדרס אבל הצורה שהוא מציג את הדברים של דוד טופורוביץ כאילו הם שטויות רחוק מהלהיות אמת, יש הרבה הגיון לפחות בחלק מהטענות שלו, וזה שיש לו מה לענות לא אומר שאין מה לענות חזרה ואין לדבר סוף,
- מעבר לזה אני לא מעוניין להיכנס לעצם הויכוח על העובדות של דוד טופורוביץ עם י. סנדרס אלא רק לחזור על נקודה אחת שאי אפשר להימלט ממנה בסופו של דבר מי שמשקיע בs&p הוא משקיע בשוק ההון לפי הבנתו [ולפי הבנת אנשים רבים אחרים] ושיקח את זה בחשבון, מי שמעוניין לתת לאנשי מקצוע לעשות בשבילו את העבודה אז s&p זה לא המקום.
שלוימה לנדא
-
- דבר ראשון לא בדיוק הבנתי מה ההיתר לשמוע הרצאה עם מוזיקה ברקע בספירת העומר [אולי יש לי איזה טעות ואשמח לשמוע],
- חוץ מזה אני רוצה להעיר על המחמאות על הצורה הרהוטה והמנומקת, אני לא חושב שזה חכם להקשיב דווקא למי שמדבר בצורה רהוטה [ועם רקע יפהפה] אלא להקשיב להגיון מאחורי הדברים,
- אני לא שולל את הטענות של י. סנדרס אבל הצורה שהוא מציג את הדברים של דוד טופורוביץ כאילו הם שטויות רחוק מהלהיות אמת, יש הרבה הגיון לפחות בחלק מהטענות שלו, וזה שיש לו מה לענות לא אומר שאין מה לענות חזרה ואין לדבר סוף,
- מעבר לזה אני לא מעוניין להיכנס לעצם הויכוח על העובדות של דוד טופורוביץ עם י. סנדרס אלא רק לחזור על נקודה אחת שאי אפשר להימלט ממנה בסופו של דבר מי שמשקיע בs&p הוא משקיע בשוק ההון לפי הבנתו [ולפי הבנת אנשים רבים אחרים] ושיקח את זה בחשבון, מי שמעוניין לתת לאנשי מקצוע לעשות בשבילו את העבודה אז s&p זה לא המקום.
מי שמשקיע בs&p הוא משקיע בשוק ההון
משקיע ומרוויח, ברור.
מי שמעוניין לתת לאנשי מקצוע לעשות בשבילו את העבודה אז s&p זה לא המקום.
דווקא, לדעת רוב ככל אנשי המקצוע בהשקעה פסיבית זה בדיוק המקום.
-
- דבר ראשון לא בדיוק הבנתי מה ההיתר לשמוע הרצאה עם מוזיקה ברקע בספירת העומר [אולי יש לי איזה טעות ואשמח לשמוע],
- חוץ מזה אני רוצה להעיר על המחמאות על הצורה הרהוטה והמנומקת, אני לא חושב שזה חכם להקשיב דווקא למי שמדבר בצורה רהוטה [ועם רקע יפהפה] אלא להקשיב להגיון מאחורי הדברים,
- אני לא שולל את הטענות של י. סנדרס אבל הצורה שהוא מציג את הדברים של דוד טופורוביץ כאילו הם שטויות רחוק מהלהיות אמת, יש הרבה הגיון לפחות בחלק מהטענות שלו, וזה שיש לו מה לענות לא אומר שאין מה לענות חזרה ואין לדבר סוף,
- מעבר לזה אני לא מעוניין להיכנס לעצם הויכוח על העובדות של דוד טופורוביץ עם י. סנדרס אלא רק לחזור על נקודה אחת שאי אפשר להימלט ממנה בסופו של דבר מי שמשקיע בs&p הוא משקיע בשוק ההון לפי הבנתו [ולפי הבנת אנשים רבים אחרים] ושיקח את זה בחשבון, מי שמעוניין לתת לאנשי מקצוע לעשות בשבילו את העבודה אז s&p זה לא המקום.
@שלוימה-לנדא המחמאות לסנדרס הם על תוספת הרהיטות וההנמקה המסודרת כיון שזה שהטענות של טפורביץ מגוחכות היה כבר מובן לרבים לפני
בקשר למוזיקה זה בסך בכל רעש רקע והשאלה לא מה ההיתר אלא האם אסור גם טענות בקשר לסוגיה הנ"ל צריכות להיות עניניות ולא סתם רעש רקע. -
אני חושב שהטענות שלו ממש ממש לא מגוחכות , מצד שני הם לא חד משמעיות .
על טענה אחת כתבתי פה https://forum.benakel.org/topic/1086/האם-מבנה-השוק-החדש-מנפח-את-ה-s-p-500 -
- דבר ראשון לא בדיוק הבנתי מה ההיתר לשמוע הרצאה עם מוזיקה ברקע בספירת העומר [אולי יש לי איזה טעות ואשמח לשמוע],
- חוץ מזה אני רוצה להעיר על המחמאות על הצורה הרהוטה והמנומקת, אני לא חושב שזה חכם להקשיב דווקא למי שמדבר בצורה רהוטה [ועם רקע יפהפה] אלא להקשיב להגיון מאחורי הדברים,
- אני לא שולל את הטענות של י. סנדרס אבל הצורה שהוא מציג את הדברים של דוד טופורוביץ כאילו הם שטויות רחוק מהלהיות אמת, יש הרבה הגיון לפחות בחלק מהטענות שלו, וזה שיש לו מה לענות לא אומר שאין מה לענות חזרה ואין לדבר סוף,
- מעבר לזה אני לא מעוניין להיכנס לעצם הויכוח על העובדות של דוד טופורוביץ עם י. סנדרס אלא רק לחזור על נקודה אחת שאי אפשר להימלט ממנה בסופו של דבר מי שמשקיע בs&p הוא משקיע בשוק ההון לפי הבנתו [ולפי הבנת אנשים רבים אחרים] ושיקח את זה בחשבון, מי שמעוניין לתת לאנשי מקצוע לעשות בשבילו את העבודה אז s&p זה לא המקום.
@שלוימה-לנדא
איזה מסלול בחרת בפנסיה - מסלול מנוהל? -
-
פרקים לדמותה
היסטוריה קצרה של אופוריה פיננסית.pdf -
הסכנה בשוק ההון - מאמר מקיף.pdf
קראתי את כל ה-21 עמודים. זו לא ביקורת מקצועית - זו הרצאה אחת ארוכה בנוסח "אני היחיד שמבין, כל השאר ילדים, גם המומחים שלא מסכימים איתי בעצם מסכימים איתי".
תחושת הבטן הזאת שאתה היחיד שרואה את האמת, וכל מי שלא מסכים הוא או "חסיד שרוף של כת הפסיביים" או "ילד מומחה בלי שערה לבנה" - זו בדיוק ההגדרה הקלאסית של אדם שמדבר מהבטן ולא מתוכן.
לגופו של עניין - הכותב מצהיר שהוא בשוק ההון כמעט 20 שנה. אדיר. אז יש דרך פשוטה לדעת אם מולנו מומחה אמיתי או עוד פטפטן חסר תוחלת:
שיפרסם כאן את התיק המנייתי שלו מהעשור האחרון.
צילום מסך מהברוקר. תשואה שנתית ממוצעת. השוואה למדד S&P 500. זה הכל. בלי תירוצים על "פרטיות" ובלי לחפור על "אני לא צריך להוכיח לאף אחד". מי שמשקיע 20 שנה ויוצא בחוברת בת 21 עמודים שמנסה להזיז עשרות אלפי משפחות - חייב לציבור שקיפות מינימלית.
אם הוא הכה את ה-S&P 500 בעשור האחרון - יש לו זכות לדבר ואני באמת אקשיב.
אם הוא הפסיד למדד או נשאר מאחור - אז כל ה"חכמה" על בועות, על קריסה של 80%, ועל "הזקנים שראו הרבה" - שווה בדיוק כמו דיבורי הפנסיונרים בשטיבל.אני מצידי, כאיש פשוט שלא דברר את עצמו לדעת בכנס של יד שמשון ולא הוציא חוברת מתנשאת, מוכן לחשוף את התיק שלי במלואו:
4 קרנות השתלמות + קופת גמל אחת. הכל במסלול עוקב S&P 500. בלי הלוואות. בלי מינוף. בלי "תזמון של גאון". פשוט הפקדה חודשית והחזקה לטווח ארוך. תשואה ברורה שכל אחד יכול לאמת.נראה את שלך מולו. ואם אתה לא חושף - הציבור כבר יבין לבד מה זה אומר.
עד שזה יקרה, אני מציע לכל מי שקרא את החוברת לזכור עיקרון בסיסי: בשוק ההון מי שיש לו רקורד מוכח, מציג אותו. מי שאין לו - מוציא חוברת של 21 עמודים שתשכנע אותך במילים שאתה צריך להוציא את הפנסיה למקום אחר.
זה בדיוק ההפך מאיך שעובדים מומחים אמיתיים.
-
הסכנה בשוק ההון - מאמר מקיף.pdf
קראתי את כל ה-21 עמודים. זו לא ביקורת מקצועית - זו הרצאה אחת ארוכה בנוסח "אני היחיד שמבין, כל השאר ילדים, גם המומחים שלא מסכימים איתי בעצם מסכימים איתי".
תחושת הבטן הזאת שאתה היחיד שרואה את האמת, וכל מי שלא מסכים הוא או "חסיד שרוף של כת הפסיביים" או "ילד מומחה בלי שערה לבנה" - זו בדיוק ההגדרה הקלאסית של אדם שמדבר מהבטן ולא מתוכן.
לגופו של עניין - הכותב מצהיר שהוא בשוק ההון כמעט 20 שנה. אדיר. אז יש דרך פשוטה לדעת אם מולנו מומחה אמיתי או עוד פטפטן חסר תוחלת:
שיפרסם כאן את התיק המנייתי שלו מהעשור האחרון.
צילום מסך מהברוקר. תשואה שנתית ממוצעת. השוואה למדד S&P 500. זה הכל. בלי תירוצים על "פרטיות" ובלי לחפור על "אני לא צריך להוכיח לאף אחד". מי שמשקיע 20 שנה ויוצא בחוברת בת 21 עמודים שמנסה להזיז עשרות אלפי משפחות - חייב לציבור שקיפות מינימלית.
אם הוא הכה את ה-S&P 500 בעשור האחרון - יש לו זכות לדבר ואני באמת אקשיב.
אם הוא הפסיד למדד או נשאר מאחור - אז כל ה"חכמה" על בועות, על קריסה של 80%, ועל "הזקנים שראו הרבה" - שווה בדיוק כמו דיבורי הפנסיונרים בשטיבל.אני מצידי, כאיש פשוט שלא דברר את עצמו לדעת בכנס של יד שמשון ולא הוציא חוברת מתנשאת, מוכן לחשוף את התיק שלי במלואו:
4 קרנות השתלמות + קופת גמל אחת. הכל במסלול עוקב S&P 500. בלי הלוואות. בלי מינוף. בלי "תזמון של גאון". פשוט הפקדה חודשית והחזקה לטווח ארוך. תשואה ברורה שכל אחד יכול לאמת.נראה את שלך מולו. ואם אתה לא חושף - הציבור כבר יבין לבד מה זה אומר.
עד שזה יקרה, אני מציע לכל מי שקרא את החוברת לזכור עיקרון בסיסי: בשוק ההון מי שיש לו רקורד מוכח, מציג אותו. מי שאין לו - מוציא חוברת של 21 עמודים שתשכנע אותך במילים שאתה צריך להוציא את הפנסיה למקום אחר.
זה בדיוק ההפך מאיך שעובדים מומחים אמיתיים.
אם הוא הכה את ה-S&P 500 בעשור האחרון - יש לו זכות לדבר ואני באמת אקשיב.
אם הוא הפסיד למדד או נשאר מאחור - אז כל ה"חכמה" על בועות, על קריסה של 80%, ועל "הזקנים שראו הרבה" - שווה בדיוק כמו דיבורי הפנסיונרים בשטיבל.נניח שהוא לא היכה את המדד.
הוא לא טוען שבעבר לא היה טוב.
הוא טוען שלא בהכרח מה שהיה הוא שיהיה.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות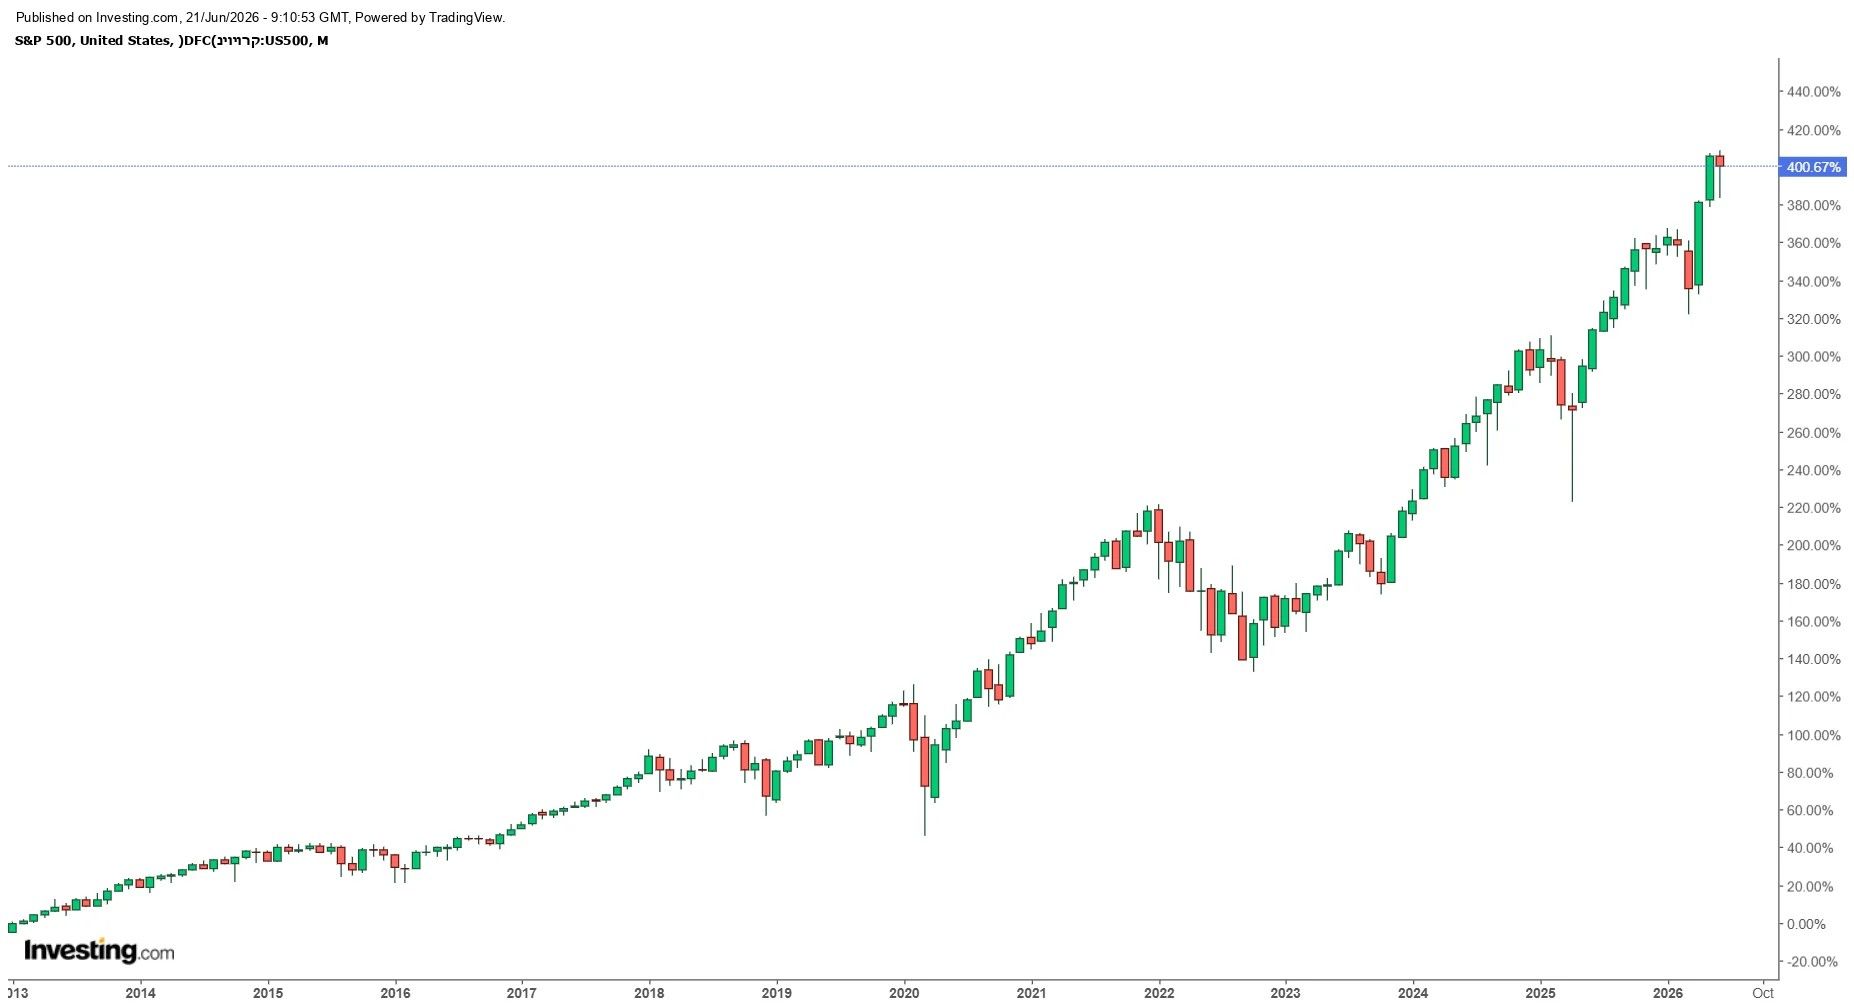


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)