

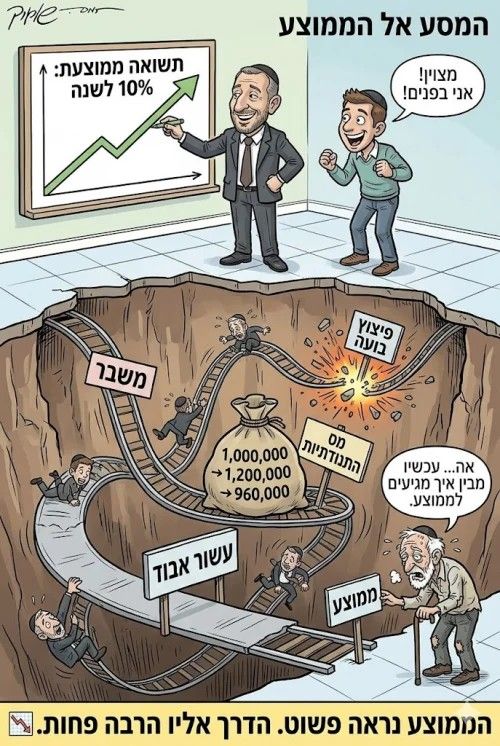
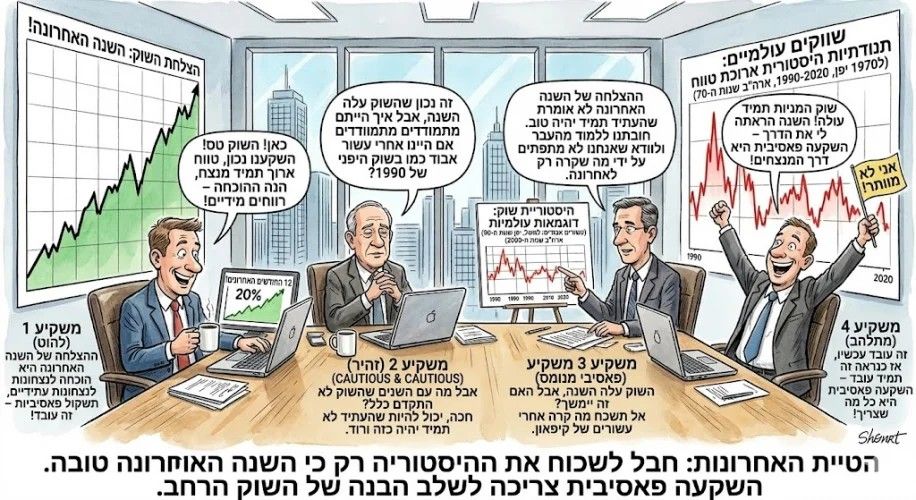
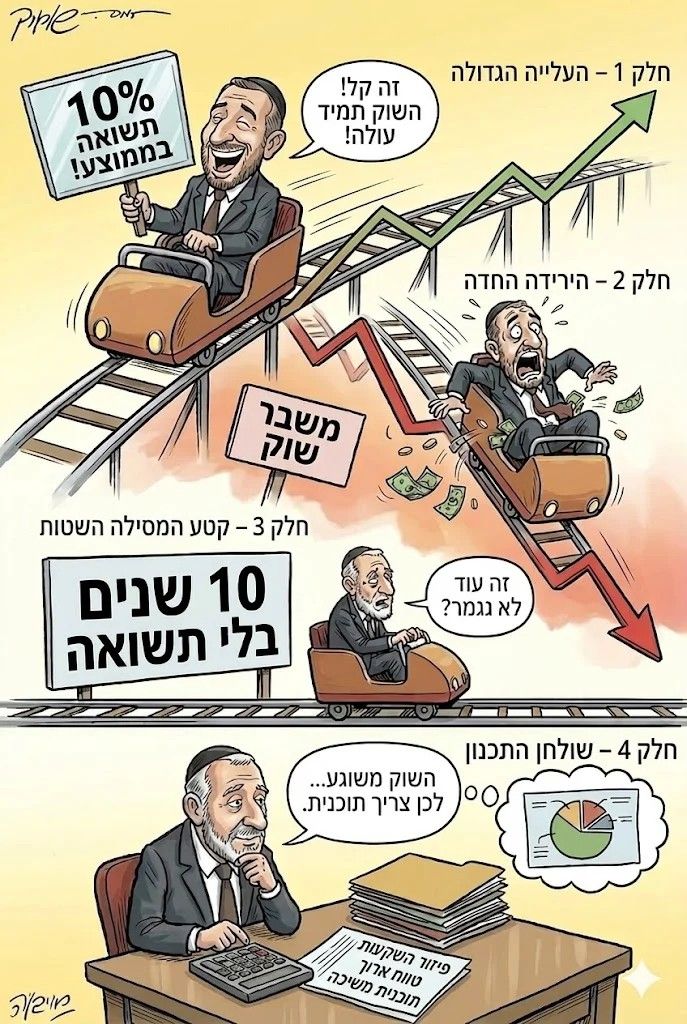
השקעה ללא סיכון לטווח הארוך, ניפוץ המיתוס שהתקבע.
שוק ההון והשקעות
23
פוסטים
10
כותבים
1.2k
צפיות
10
עוקבים
-
לא ירדתי עדיין לרזולוציה הזו , אם זה ממש חשוב אני יכול לעשות שיעורי בית
דוד בן זיקרי יועץ משכנתאות | מלווה משקיעים בשוק ההון | מרצה בארגון תבונה📩 a053311311@gmail.com
-
לא ירדתי עדיין לרזולוציה הזו , אם זה ממש חשוב אני יכול לעשות שיעורי בית
לא ירדתי עדיין לרזולוציה הזו , אם זה ממש חשוב אני יכול לעשות שיעורי בית
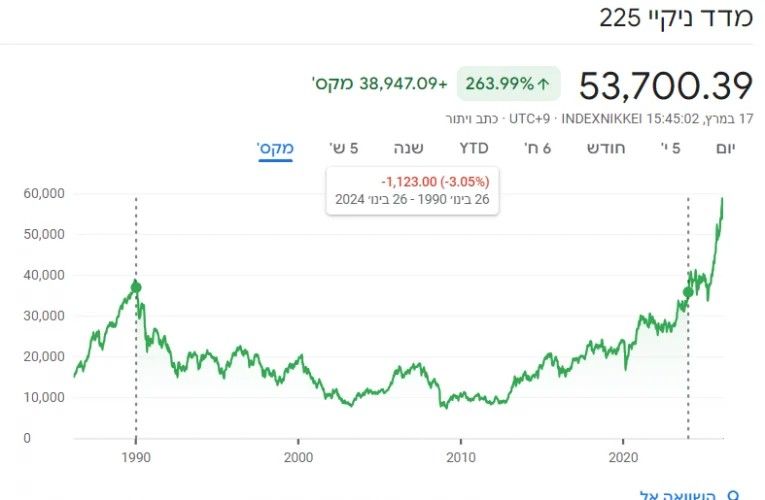
טענת שהשוק היפני יש אומרים שהיה חזק יותר מארצות הברית
זה טענה חדשנית שטעונה הסבר,
ולשאלתך- אשמח לשיעורי בית. -
חבל שאתה לא עם אותו שם בשנ הניקים שלך....
עניתי לך במקום אחר ואני מעתיק:
לא הוזכר במאמר האפשרות המומלצת והמדוברת ביותר - להשקיע בפריסה חודשית
כלומר, לא להכניס את כל הכסף בבת אחת אלא כל חודש קצת וכך גם העשור האבוד היה מניב הרבה.תפסיקו להביא את השוק היפני שדיבר על כלכלה שהיו שחזו לה נפלאות.
לא דומה בעליל לעוצמתו של השוק האמריקאי.הדיון על התנודתיות "גונבת" תשואה לא קשור לעניין
כשמדברים על 10% בעשור האחרון זה כולל את זה בתוכו.אין שום עניין ללמוד את הנושא, לימוד הנושא (או יותר נכון חינוך הציבור שהוא זה שאמור להבין את הנושא) מביא אנשים לטעויות טרגיות.
יש עניין לדעת:
- השקעה במדדים היא רק לטווח ארוך.
- להשקיע בפריסה לאורך זמן.
- להתעניין כמה שפחות במצב המדד.
- להשקיע בs&p 500על סמך עוצמתו של השוק האמריקאי והמחמירים יכולים מדד עולמי.
אם יש עוד משהו שהמשקיע המתחיל צריך לדעת אשמח לדעת אותו גם.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)