

למה סירבתי לקבל 250,000 ש"ח במתנה? 🎁🎀
שוק ההון והשקעות
6
פוסטים
6
כותבים
481
צפיות
7
עוקבים
-
תארו לעצמכם שאתם עומדים בפני הבחירה הבאה, ויש לכם בדיוק 10 שניות להחליט:
• אפשרות א': לקבל במתנה, ישר לחשבון הבנק, 250,000 ש"ח במזומן. בלי תנאים, בלי אותיות קטנות. מתנה גמורה.
• אפשרות ב': לקבל הלוואה של 1,000,000 ש"ח למשך 20 שנה. ללא ריבית, ללא הצמדה למדד, וללא תשלומים חודשיים. אתם פשוט מחזירים שקל בשקל, את כל המיליון, בבת אחת בעוד 20 שנה בדיוק.מה הייתם בוחרים?
אם בחרתם במתנה של רבע מיליון ש"ח, ברכותיי – הרגע הפסדתם מרצון קרוב ל-140,000 ש"ח!!...איך זה הגיוני שהלוואה עדיפה על מתנה? התשובה טמונה בסוד הכלכלי הגדול ביותר שהבנקים לא רוצים שתבינו, והוא נקרא: שחיקת ערך הכסף.
איך המתמטיקה הזו עובדת? (בלי להסתבך עם נוסחאות)
בואו נתרגם את ה"מיליון שקל" האלה למוצר מוחשי – למשל, דירה קטנה או רכב יוקרה.תחשבו על זה ככה:
• היום: אתם לוקחים את המיליון שקלים מההלוואה וקונים איתם דירה שלמה. אתם נהנים מהנכס, גרים בו או משכירים אותו במשך 20 שנה.
• בעוד 20 שנה: הגיע הזמן להחזיר את המיליון שקלים. אבל בגלל שהמחירים במשק עלו לאורך השנים (בגלל האינפלציה), המיליון שקל האלה כבר לא קונים דירה. הם קונים אולי... חצי דירה (כוח הקנייה שלהם שווה רק כ-610 אלף ש"ח של היום).כאן קורה הקסם: אתם מחזירים לבנק סכום כסף ששווה ערך רק לחצי דירה, אבל אצלכם ביד נשארת דירה שלמה!
הפער הזה – בין הדירה השלמה שקיבלתם לחצי הדירה שהחזרתם – הוא רווח נקי שלכם בשווי של כ-390,000 ש"ח.
עכשיו תעשו את החשבון בעצמכם: מה עדיף? לקבל 250,000 ש"ח במתנה, או לתת לאינפלציה למחוק לכם חוב ולהרוויח 390,000 ש"ח?אז הבנתם נכון: הלוואה של מיליון ש"ח (בתנאים הנ"ל) עדיפה בהרבה ממתנה של רבע מיליון!
בגלל ששני הכוחות הכי חזקים בכלכלה עובדים כאן יחד בשבילכם: שחיקת החוב מצד אחד, ופוטנציאל המינוף מצד שני.בזמן שהמתנה של ה-250,000 ש"ח הולכת ונשחקת בכל שנה בגלל עליות המחירים (האינפלציה), המיליון שקלים שקיבלתם מאפשרים לכם לקנות כבר היום נכס מניב, להשקיע אותו, וליהנות מהצמיחה שלו במשך 20 שנה – כשבסוף הדרך אתם מחזירים לבנק כסף "זול" וחלש בהרבה.
 איך אתם מיישמים את זה בחיים האמיתיים שלכם?
במציאות, אף בנק לא ייתן לכם מיליון ש"ח בלי ריבית. אבל ברגע שהבנתם את חוקי המשחק, אתם יכולים להפסיק להיות אלו שהאינפלציה "עוקצת" אותם, ולהפוך לאלו שמרוויחים ממנה.
הנה 3 פעולות מעשיות שאתם חייבים לעשות כבר השבוע:- המשכנתא: תקבעו את החוב שלכם!
כשאתם לוקחים משכנתא במסלולים צמודים למדד, החוב שלכם גדל בכל פעם שהמחירים במשק עולים. המדד מנצח אתכם.
• הצעד המעשי: כשאתם ממחזרים או לוקחים משכנתא, העדיפו [באם מתאפשר] מסלולים קבועים לא צמודים (קל"צ).
ברגע שקיבעתם את ההחזר, ככל שהאינפלציה תעלה – השווי האמיתי של החוב שלכם לבנק יתכווץ, בדיוק כמו בחידה שלנו.- העובר ושב: תפסיקו לתת לכסף לבנק שלכם.
להשאיר כסף בחשבון העובר ושב, או בחיסכון בנקאי שמניב 0.5%, זו הדרך הבטוחה להפסיד כסף. האינפלציה אוכלת לכם את הכוח של השקל בכל יום מחדש.
• הצעד המעשי: כסף שאינו מיועד לחירום (3-6 חודשי מחיה) חייב לצאת מהבנק. העבירו אותו לאפיקים שמנצחים את מדד המחירים לצרכן: קרן כספית, קרנות השתלמות, קופות גמל להשקעה, או מדדי מניות עולמיים (כמו S&P 500). [הכל בכפוף לשיקול דעת, טווח, וכדו'. לא הולך להרחיב ע"ז כאן].
- חובות "רעים": לחסל מיד.
החוק של שחיקת החוב עובד לטובתכם רק כשהריבית נמוכה מאוד או אפסית. הלוואות לכל מטרה, מינוסים בבנק או פריסת תשלומים בכרטיסי אשראי מגיעים עם ריביות גבוהות ממש שגבוהות בהרבה מהאינפלציה.
• הצעד המעשי: אל תחכו שהאינפלציה תשחק את החובות האלו. תרכזו מאמץ ותסגרו את המינוס וההלוואות הקטנות כמה שיותר מהר. הם ה"חורים בדלי" שלכם.
 תוכנית פעולה: מאיפה מתחילים היום?
כדי שלא תצאו מהמאמר הזה רק עם "חומר למחשבה", הנה המשימה שלכם ל-24 השעות הקרובות:-
שלב א': כנסו לדו"ח של החשבון שלכם בבנק. בדקו כמה כסף שוכב לכם בעובר ושב או בפיקדונות "נעולים" ללא תשואה.
-
שלב ב': בדקו את תיק המשכנתא או ההלוואות שלכם – האם הן צמודות למדד? (אם כן, שבו עם יועץ לבדוק כדאיות מיחזור).
-
שלב ג': פתחו הוראת קבע קטנה, אפילו של 200 ש"ח בחודש, להשקעה מניבה. ההרגל חשוב יותר מהסכום הראשוני.
האינפלציה היא לא גזירת גורל – היא פשוט חוק טבע כלכלי. מי שלא מכיר אותו משלם עליו, ומי שמבין אותו גורם לו לעבוד בשבילו.
הבחירה בידיים שלכם.בשורה התחתונה: אל תתנו לכסף שלכם להיעלם!
המרחק בין האנשים שמפסידים כסף בכל חודש לאלו שרק הולכים ומתעשרים, לא קשור למזל. תאמינו או לא, הוא לא קשור בכלל לסכום המשכורת החודשית! הוא קשור להבנת חוקי המשחק של הכסף. עכשיו, כשאתם מבינים איך האינפלציה עובדת, הבחירה היא שלכם: להמשיך לתת לבנקים וליוקר המחיה לשחוק לכם את העובר ושב, או להתחיל להשתמש בחוקים האלו לטובתכם.
נחזור לרגע לחידה מהפתיחה. אתם בטח חושבים לעצמכם: "נו באמת, אף אחד לא באמת יציע לי הלוואה של מיליון שקלים בלי ריבית והצמדה". לא קרה כלום שטעיתי בבחירה השגויה.
אז הנה האמת המטלטלת: אתם כבר קיבלתם את ההחלטה הזו בדיוק.
בכל פעם שהשארתם כסף משמעותי בעובר ושב, בכל פעם שפתחתם תוכנית חיסכון בנקאית "בטוחה" בריבית אפסית, ובכל פעם שפחדתם להשקיע – אתם בחרתם מרצונכם החופשי באופציה של המתנה הקטנה שנשחקת. למעשה, עשיתם משהו גרוע יותר: נתתם לבנק את המיליון שקל שלכם במתנה, כדי שהוא ישחק אותם על הגב שלכם.
הבנק לוקח את הכסף שאתם מפחדים לגעת בו, נותן אותו כהלוואות קבועות ומרוויח בדיוק מהשחיקה שאתם מפסידים. המשחק הזה קורה עכשיו, בכל שנייה, בחשבון שלכם. השאלה היחידה היא מתי תפסיקו לממן את הבנק, ותתחילו להרוויח מהחוקים שלו בעצמכם?
 ️ השעון מתקתק (והוא עולה לכם כסף)!
בזמן שלקח לכם לקרוא את המאמר הזה – בערך 4 דקות – הכסף ששוכב לכם בחשבון הבנק איבד עוד חלקיק מכוח הקנייה שלו. האינפלציה לא לוקחת הפסקות. היא לא מחכה שתהיו "מוכנים" או שיהיה לכם "זמן לעבור על החשבונות". היא מנוע שקט שעובד 24/7 ומכווץ לכם את השווי של השקל.
אם תסגרו את המאמר הזה ותגידו "נטפל בהשקעות ובמשכנתא בשבוע הבא", אתם פשוט בוחרים להמשיך לדמם כסף. מי שלא נעזר באינפלציה כדי לצמוח, נרמס תחתיה.
אל תחכו שהכסף שלכם יהיה שווה חצי. קחו שליטה עכשיו.כי בעולם הפיננסי אין "וואקום". מי שלא נמצא בצד המרוויח, נמצא בהכרח בצד המפסיד. האינפלציה היא המס הסמוי הכי גדול בהיסטוריה האנושית: היא לא דורשת אישור מהכנסת, היא לא שולחת מכתבים הביתה, אבל היא לוקחת מכם נתח מכל משכורת, מכל חיסכון ומכל שקל.
החידה שראינו בהתחלה מוכיחה שהכללים שנראים לנו "בטוחים" (כמו לשנוא חובות ולאהוב מזומן בבנק) הם בדיוק הכללים שמשאירים אותנו מאחור. ברגע שהבנתם את חוקי המשחק, אתם כבר לא יכולים להמשיך לשחק כאילו אתם לא יודעים. הבחירה אם להיות הקורבן של המערכת או המנהל שלה – היא לגמרי שלכם.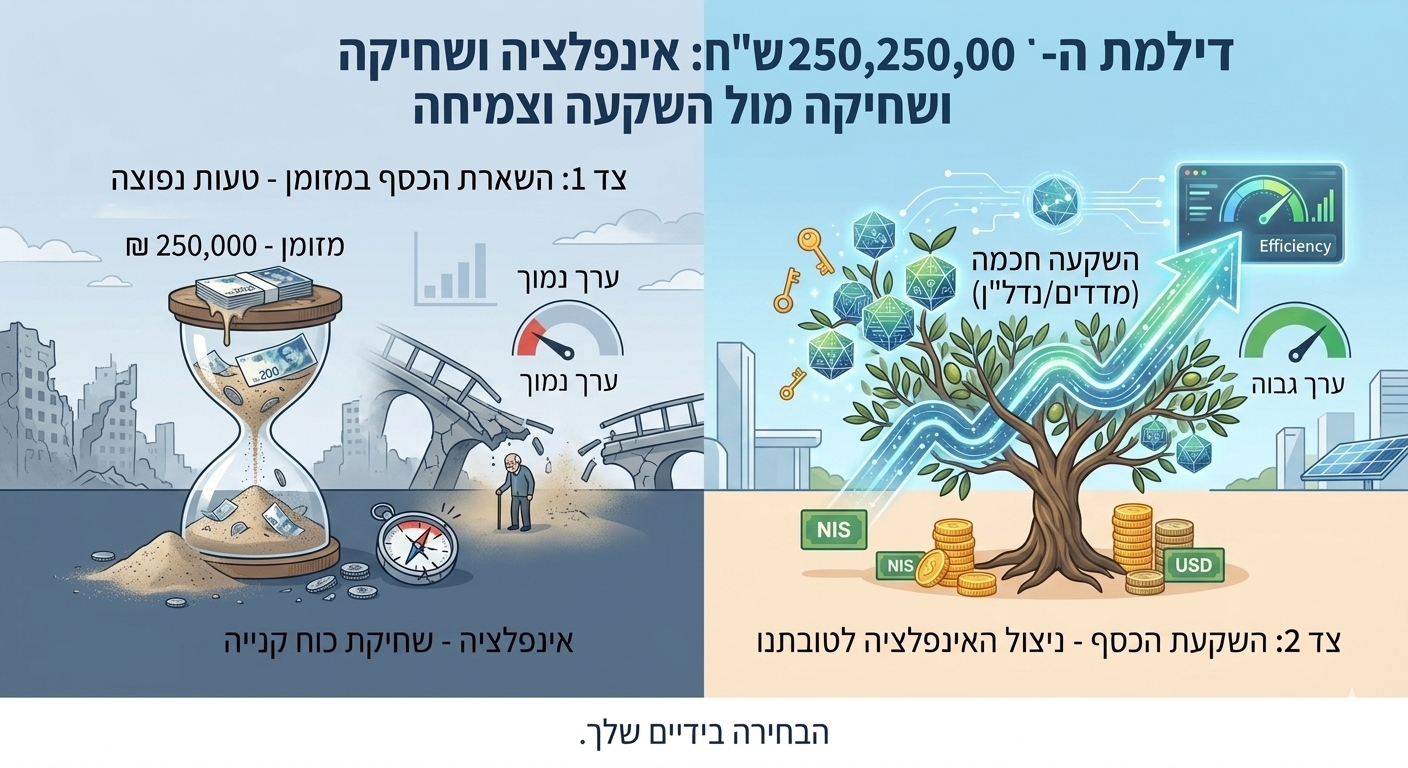
-
מאמר מטורף!!!!!
וואוו. -
תארו לעצמכם שאתם עומדים בפני הבחירה הבאה, ויש לכם בדיוק 10 שניות להחליט:
• אפשרות א': לקבל במתנה, ישר לחשבון הבנק, 250,000 ש"ח במזומן. בלי תנאים, בלי אותיות קטנות. מתנה גמורה.
• אפשרות ב': לקבל הלוואה של 1,000,000 ש"ח למשך 20 שנה. ללא ריבית, ללא הצמדה למדד, וללא תשלומים חודשיים. אתם פשוט מחזירים שקל בשקל, את כל המיליון, בבת אחת בעוד 20 שנה בדיוק.מה הייתם בוחרים?
אם בחרתם במתנה של רבע מיליון ש"ח, ברכותיי – הרגע הפסדתם מרצון קרוב ל-140,000 ש"ח!!...איך זה הגיוני שהלוואה עדיפה על מתנה? התשובה טמונה בסוד הכלכלי הגדול ביותר שהבנקים לא רוצים שתבינו, והוא נקרא: שחיקת ערך הכסף.
איך המתמטיקה הזו עובדת? (בלי להסתבך עם נוסחאות)
בואו נתרגם את ה"מיליון שקל" האלה למוצר מוחשי – למשל, דירה קטנה או רכב יוקרה.תחשבו על זה ככה:
• היום: אתם לוקחים את המיליון שקלים מההלוואה וקונים איתם דירה שלמה. אתם נהנים מהנכס, גרים בו או משכירים אותו במשך 20 שנה.
• בעוד 20 שנה: הגיע הזמן להחזיר את המיליון שקלים. אבל בגלל שהמחירים במשק עלו לאורך השנים (בגלל האינפלציה), המיליון שקל האלה כבר לא קונים דירה. הם קונים אולי... חצי דירה (כוח הקנייה שלהם שווה רק כ-610 אלף ש"ח של היום).כאן קורה הקסם: אתם מחזירים לבנק סכום כסף ששווה ערך רק לחצי דירה, אבל אצלכם ביד נשארת דירה שלמה!
הפער הזה – בין הדירה השלמה שקיבלתם לחצי הדירה שהחזרתם – הוא רווח נקי שלכם בשווי של כ-390,000 ש"ח.
עכשיו תעשו את החשבון בעצמכם: מה עדיף? לקבל 250,000 ש"ח במתנה, או לתת לאינפלציה למחוק לכם חוב ולהרוויח 390,000 ש"ח?אז הבנתם נכון: הלוואה של מיליון ש"ח (בתנאים הנ"ל) עדיפה בהרבה ממתנה של רבע מיליון!
בגלל ששני הכוחות הכי חזקים בכלכלה עובדים כאן יחד בשבילכם: שחיקת החוב מצד אחד, ופוטנציאל המינוף מצד שני.בזמן שהמתנה של ה-250,000 ש"ח הולכת ונשחקת בכל שנה בגלל עליות המחירים (האינפלציה), המיליון שקלים שקיבלתם מאפשרים לכם לקנות כבר היום נכס מניב, להשקיע אותו, וליהנות מהצמיחה שלו במשך 20 שנה – כשבסוף הדרך אתם מחזירים לבנק כסף "זול" וחלש בהרבה.
איך אתם מיישמים את זה בחיים האמיתיים שלכם?
במציאות, אף בנק לא ייתן לכם מיליון ש"ח בלי ריבית. אבל ברגע שהבנתם את חוקי המשחק, אתם יכולים להפסיק להיות אלו שהאינפלציה "עוקצת" אותם, ולהפוך לאלו שמרוויחים ממנה.
הנה 3 פעולות מעשיות שאתם חייבים לעשות כבר השבוע:- המשכנתא: תקבעו את החוב שלכם!
כשאתם לוקחים משכנתא במסלולים צמודים למדד, החוב שלכם גדל בכל פעם שהמחירים במשק עולים. המדד מנצח אתכם.
• הצעד המעשי: כשאתם ממחזרים או לוקחים משכנתא, העדיפו [באם מתאפשר] מסלולים קבועים לא צמודים (קל"צ).
ברגע שקיבעתם את ההחזר, ככל שהאינפלציה תעלה – השווי האמיתי של החוב שלכם לבנק יתכווץ, בדיוק כמו בחידה שלנו.- העובר ושב: תפסיקו לתת לכסף לבנק שלכם.
להשאיר כסף בחשבון העובר ושב, או בחיסכון בנקאי שמניב 0.5%, זו הדרך הבטוחה להפסיד כסף. האינפלציה אוכלת לכם את הכוח של השקל בכל יום מחדש.
• הצעד המעשי: כסף שאינו מיועד לחירום (3-6 חודשי מחיה) חייב לצאת מהבנק. העבירו אותו לאפיקים שמנצחים את מדד המחירים לצרכן: קרן כספית, קרנות השתלמות, קופות גמל להשקעה, או מדדי מניות עולמיים (כמו S&P 500). [הכל בכפוף לשיקול דעת, טווח, וכדו'. לא הולך להרחיב ע"ז כאן].
- חובות "רעים": לחסל מיד.
החוק של שחיקת החוב עובד לטובתכם רק כשהריבית נמוכה מאוד או אפסית. הלוואות לכל מטרה, מינוסים בבנק או פריסת תשלומים בכרטיסי אשראי מגיעים עם ריביות גבוהות ממש שגבוהות בהרבה מהאינפלציה.
• הצעד המעשי: אל תחכו שהאינפלציה תשחק את החובות האלו. תרכזו מאמץ ותסגרו את המינוס וההלוואות הקטנות כמה שיותר מהר. הם ה"חורים בדלי" שלכם.
תוכנית פעולה: מאיפה מתחילים היום?
כדי שלא תצאו מהמאמר הזה רק עם "חומר למחשבה", הנה המשימה שלכם ל-24 השעות הקרובות:-
שלב א': כנסו לדו"ח של החשבון שלכם בבנק. בדקו כמה כסף שוכב לכם בעובר ושב או בפיקדונות "נעולים" ללא תשואה.
-
שלב ב': בדקו את תיק המשכנתא או ההלוואות שלכם – האם הן צמודות למדד? (אם כן, שבו עם יועץ לבדוק כדאיות מיחזור).
-
שלב ג': פתחו הוראת קבע קטנה, אפילו של 200 ש"ח בחודש, להשקעה מניבה. ההרגל חשוב יותר מהסכום הראשוני.
האינפלציה היא לא גזירת גורל – היא פשוט חוק טבע כלכלי. מי שלא מכיר אותו משלם עליו, ומי שמבין אותו גורם לו לעבוד בשבילו.
הבחירה בידיים שלכם.בשורה התחתונה: אל תתנו לכסף שלכם להיעלם!
המרחק בין האנשים שמפסידים כסף בכל חודש לאלו שרק הולכים ומתעשרים, לא קשור למזל. תאמינו או לא, הוא לא קשור בכלל לסכום המשכורת החודשית! הוא קשור להבנת חוקי המשחק של הכסף. עכשיו, כשאתם מבינים איך האינפלציה עובדת, הבחירה היא שלכם: להמשיך לתת לבנקים וליוקר המחיה לשחוק לכם את העובר ושב, או להתחיל להשתמש בחוקים האלו לטובתכם.
נחזור לרגע לחידה מהפתיחה. אתם בטח חושבים לעצמכם: "נו באמת, אף אחד לא באמת יציע לי הלוואה של מיליון שקלים בלי ריבית והצמדה". לא קרה כלום שטעיתי בבחירה השגויה.
אז הנה האמת המטלטלת: אתם כבר קיבלתם את ההחלטה הזו בדיוק.
בכל פעם שהשארתם כסף משמעותי בעובר ושב, בכל פעם שפתחתם תוכנית חיסכון בנקאית "בטוחה" בריבית אפסית, ובכל פעם שפחדתם להשקיע – אתם בחרתם מרצונכם החופשי באופציה של המתנה הקטנה שנשחקת. למעשה, עשיתם משהו גרוע יותר: נתתם לבנק את המיליון שקל שלכם במתנה, כדי שהוא ישחק אותם על הגב שלכם.
הבנק לוקח את הכסף שאתם מפחדים לגעת בו, נותן אותו כהלוואות קבועות ומרוויח בדיוק מהשחיקה שאתם מפסידים. המשחק הזה קורה עכשיו, בכל שנייה, בחשבון שלכם. השאלה היחידה היא מתי תפסיקו לממן את הבנק, ותתחילו להרוויח מהחוקים שלו בעצמכם?
️ השעון מתקתק (והוא עולה לכם כסף)!בזמן שלקח לכם לקרוא את המאמר הזה – בערך 4 דקות – הכסף ששוכב לכם בחשבון הבנק איבד עוד חלקיק מכוח הקנייה שלו. האינפלציה לא לוקחת הפסקות. היא לא מחכה שתהיו "מוכנים" או שיהיה לכם "זמן לעבור על החשבונות". היא מנוע שקט שעובד 24/7 ומכווץ לכם את השווי של השקל.
אם תסגרו את המאמר הזה ותגידו "נטפל בהשקעות ובמשכנתא בשבוע הבא", אתם פשוט בוחרים להמשיך לדמם כסף. מי שלא נעזר באינפלציה כדי לצמוח, נרמס תחתיה.
אל תחכו שהכסף שלכם יהיה שווה חצי. קחו שליטה עכשיו.כי בעולם הפיננסי אין "וואקום". מי שלא נמצא בצד המרוויח, נמצא בהכרח בצד המפסיד. האינפלציה היא המס הסמוי הכי גדול בהיסטוריה האנושית: היא לא דורשת אישור מהכנסת, היא לא שולחת מכתבים הביתה, אבל היא לוקחת מכם נתח מכל משכורת, מכל חיסכון ומכל שקל.
החידה שראינו בהתחלה מוכיחה שהכללים שנראים לנו "בטוחים" (כמו לשנוא חובות ולאהוב מזומן בבנק) הם בדיוק הכללים שמשאירים אותנו מאחור. ברגע שהבנתם את חוקי המשחק, אתם כבר לא יכולים להמשיך לשחק כאילו אתם לא יודעים. הבחירה אם להיות הקורבן של המערכת או המנהל שלה – היא לגמרי שלכם. -
מרתק
תודה רבה
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)