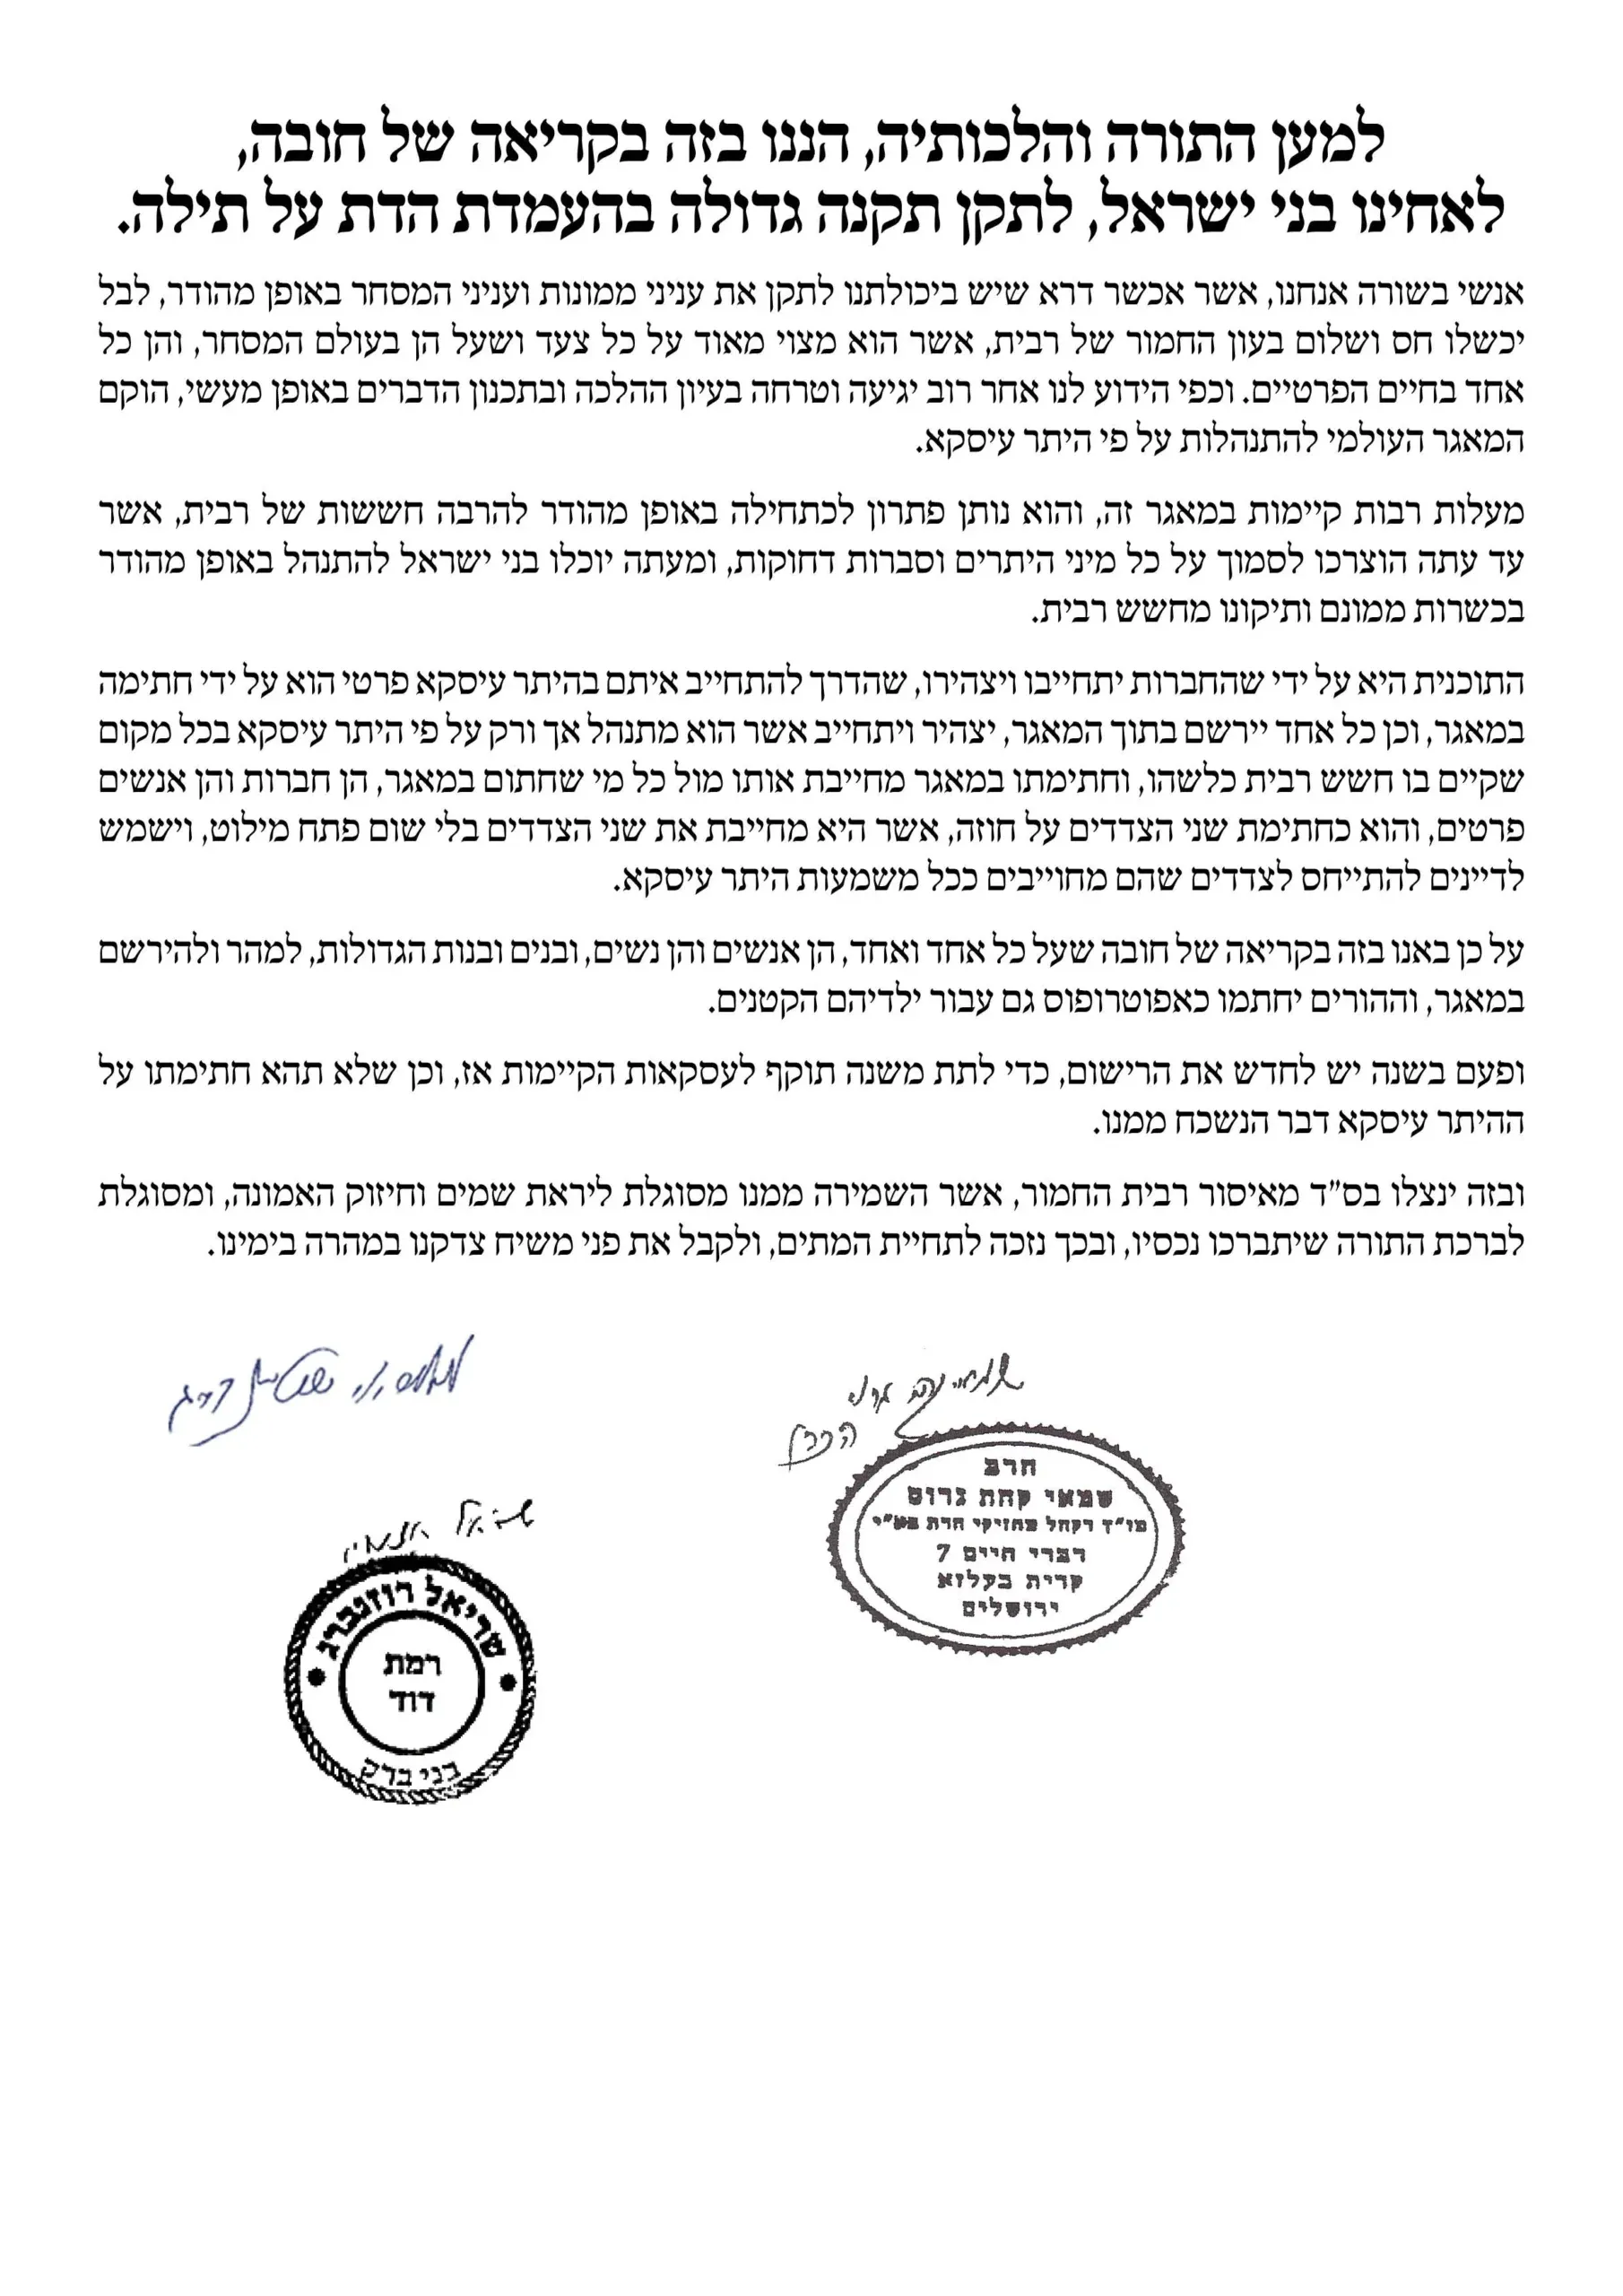
אנסה לתמצת מה שהעליתי בקריאת הקונטרס.
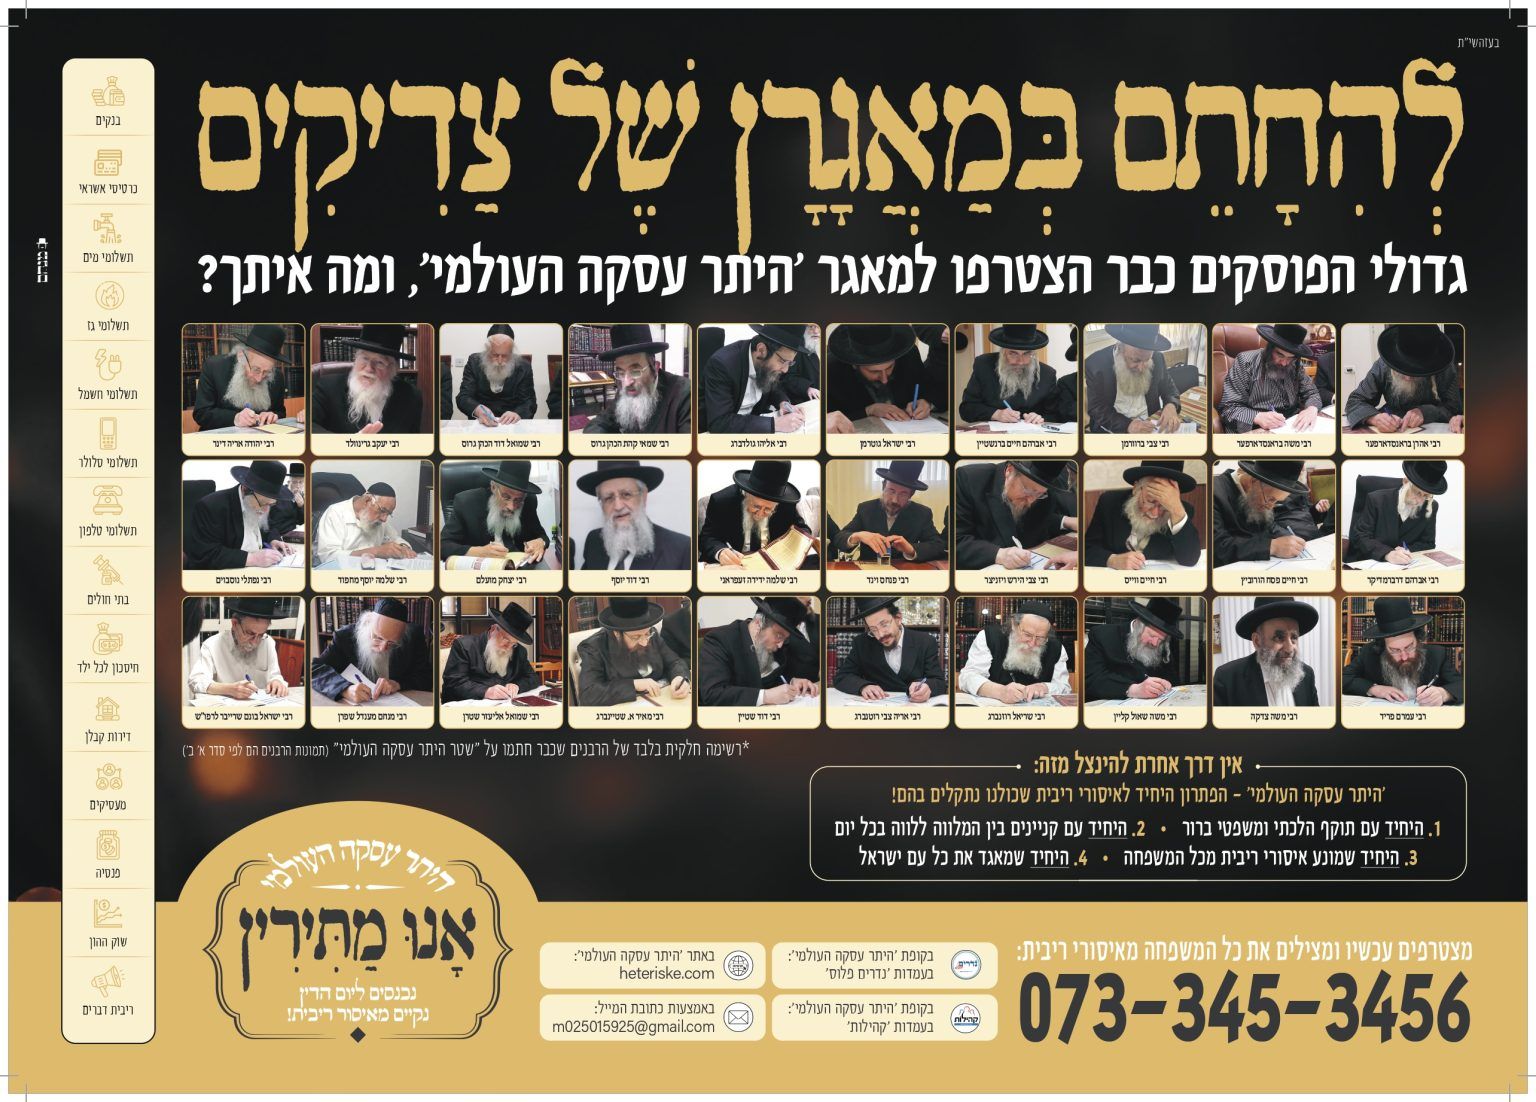
כיום הרעיון של היתר עיסקא הוא שאין הלואה ברבית אלא ניתן כסף מהבנק ללוה בתורת עיסקא, והיינו שהוא מקבל כסף לעסוק בו והרוחים לבנק, וככל והרוחים יהיו יותר מאחוז הרבית הרי שיתר הרוחים ללוה. החסרונות בזה הם שחז"ל אסרו לקצוב רוחי קבועים גם כאשר העיסקא היא פיקדון ולא הלואה, ויתכן שזה לפעמים גם מדאו'.
כמו"כ יש עוד חסרונות שאין לבנק גמירות דעת כיון שהוא לא חושב שהוא יפסיד, בעוד בעיסקא אמיתית אם העיסקא לא מרויחה וכן אם היא מפסידה הרי שנותן הכסף מפסיד, וגם כאן הבנק אמור להפסיד, וזה מראה שאינם מתכוונים ברצינות. כך גם עולה מפסיקות בית משפט בקשר לכל מיני משפטים שהיו אודות היתר עיסקא, שביהמ"ש אינו מתייחס לזה כחוזה אמיתי אלא כאיזה 'פטנט' הלכתי, וכיון שהבנק עושה הכל על דעת ביהמ"ש הרי שאין גמירות דעת בכלל.
הרעיון המדובר מציע אפשרות אחרת לגמרי, והיא מבוססת על היתר שכירות, ועיקרו מבואר במשנה ובגמ' באיזהו נשך שמותר להקדים תשלום שכירות בתחילת השכירות ולהוזיל את המחיר בעקבות כך, ולמשל דירה שמושכרת ב 5000 ש"ח לחודש מותר לשלם בתחילת השנה את כל החודשים ולהוזיל, דהיינו שבמקום 60.000 ש"ח לשנה ישלם רק 55.000, ואף שההוזלה היא עבור הקדמת המעות, מ"מ אינו הלואה אלא עסק של שכירות.
הרעיון המדובר מציע שכך יתנהל בבנקים, כאשר חבר של הלוה (או אביו וכיו"ב) ישכיר דירה שלו לבנק בתשלום מראש, וכגון דירה ל 20 שנה בתמורה למליון ש"ח (במקום מליון ו 440 אלף שזה תשלום של 6.000 לחודש), והתשלום של המיליון ש"ח ייכנס לחשבון של הבן (מבקש ההלואה מהבנק), במקביל הבן חותם שהוא שוכר את הדירה הזו (שהבנק שכר מהאבא) מהבנק בתשלום מלא של 6.000 ש"ח לחודש, ס"ה הבנק מרויח 440.000 ש"ח, - כמובן כל זה סתם דוגמא, בעוד האמת היא שהבנק ישכיר במחיר הקרן שנתן לאבא פלוס ריבית לפי לוח התשלומים של כל משכנתא, רק שהרבית אינה על הלואה אלא כתשלום שכירות.
[אח"כ יש עוד פרטים איך הבן יחזור וישכיר לאבא את הדירה שהוא שכר מהבנק, לא נכנסתי לזה, אולי בהמשך אלמד את זה ואסכם גם את זה].




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)