

חדש! היתר עיסקה העולמי!!!
תורני
41
פוסטים
14
כותבים
1.1k
צפיות
15
עוקבים
-
אם הבנתי נכון, התועלת של המיזם היא רק בריבוי מספר המצטרפים?
כי אם כן, לא נראה לי שהם יגיעו למספרים גבוהים מדי כל עוד הם גובים תשלום. -
@החושב למדת פעם הלכות ריבית?
בינתיים, כל רב שפגשתי שלמד הלכות ריבית, מחפש כל הזדמנות לזעוק על המכשולות הרבים שמצויים בחיי היום-יום, על כל צעד ושעל.
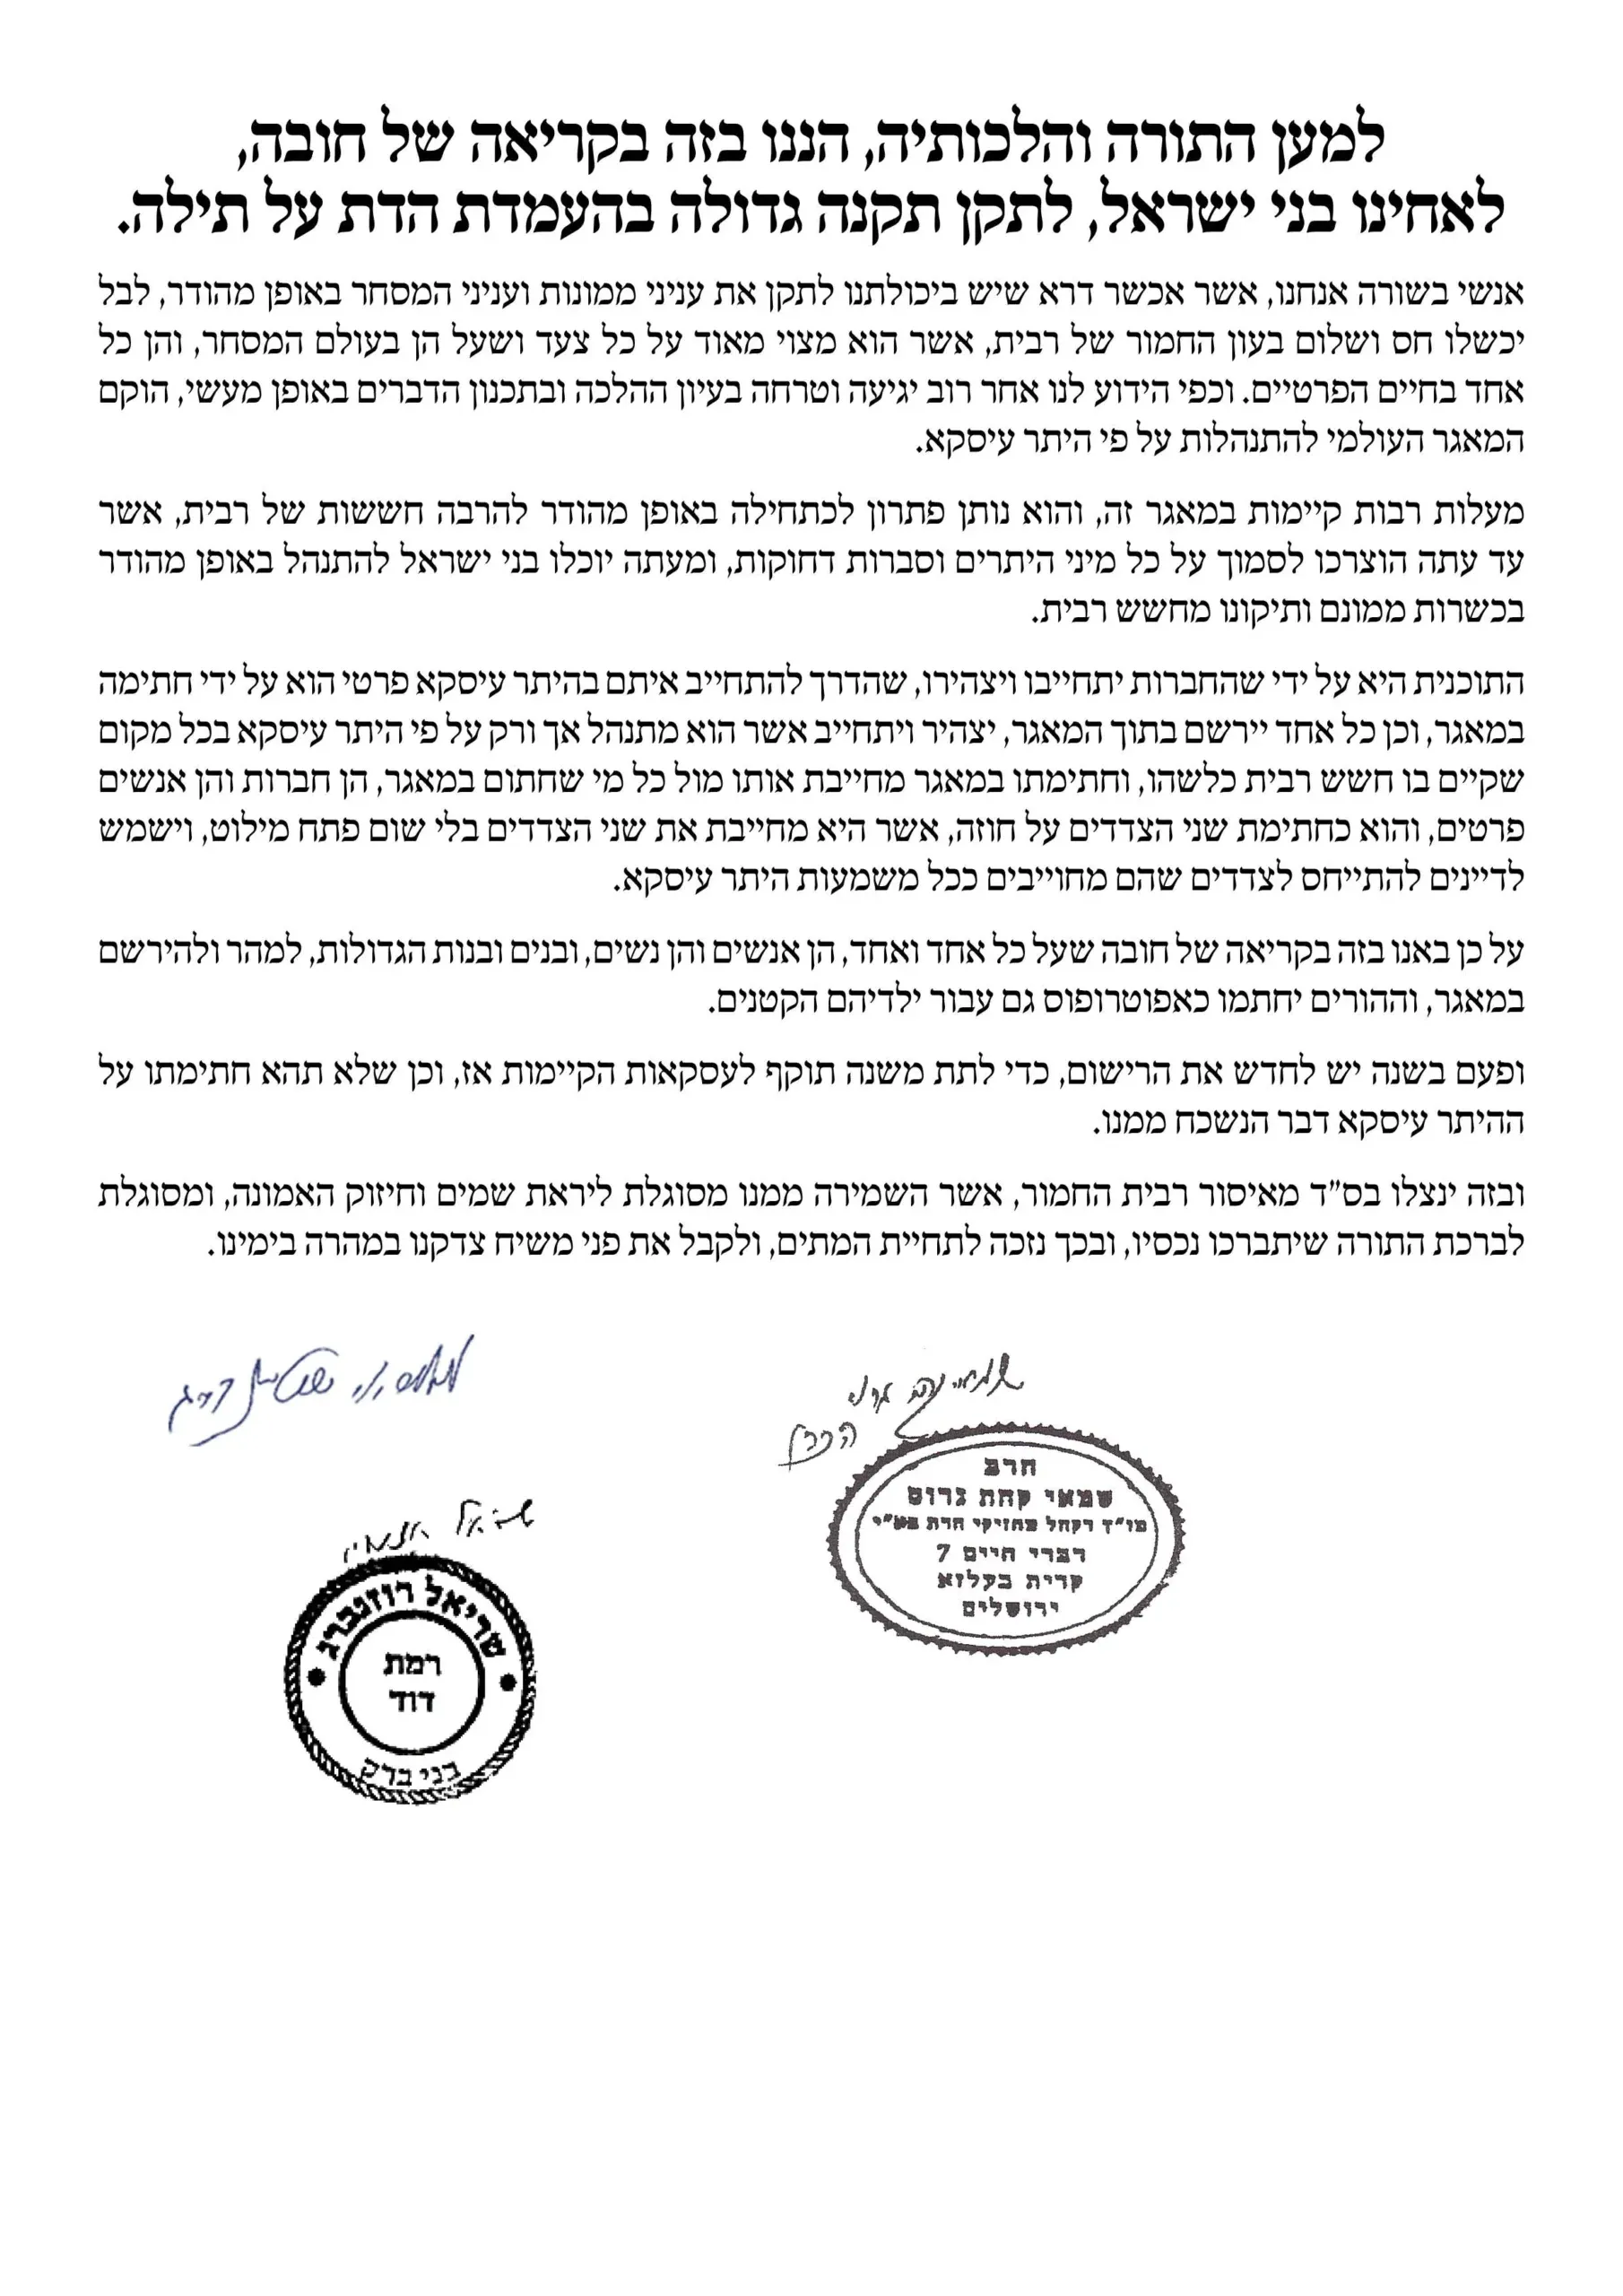
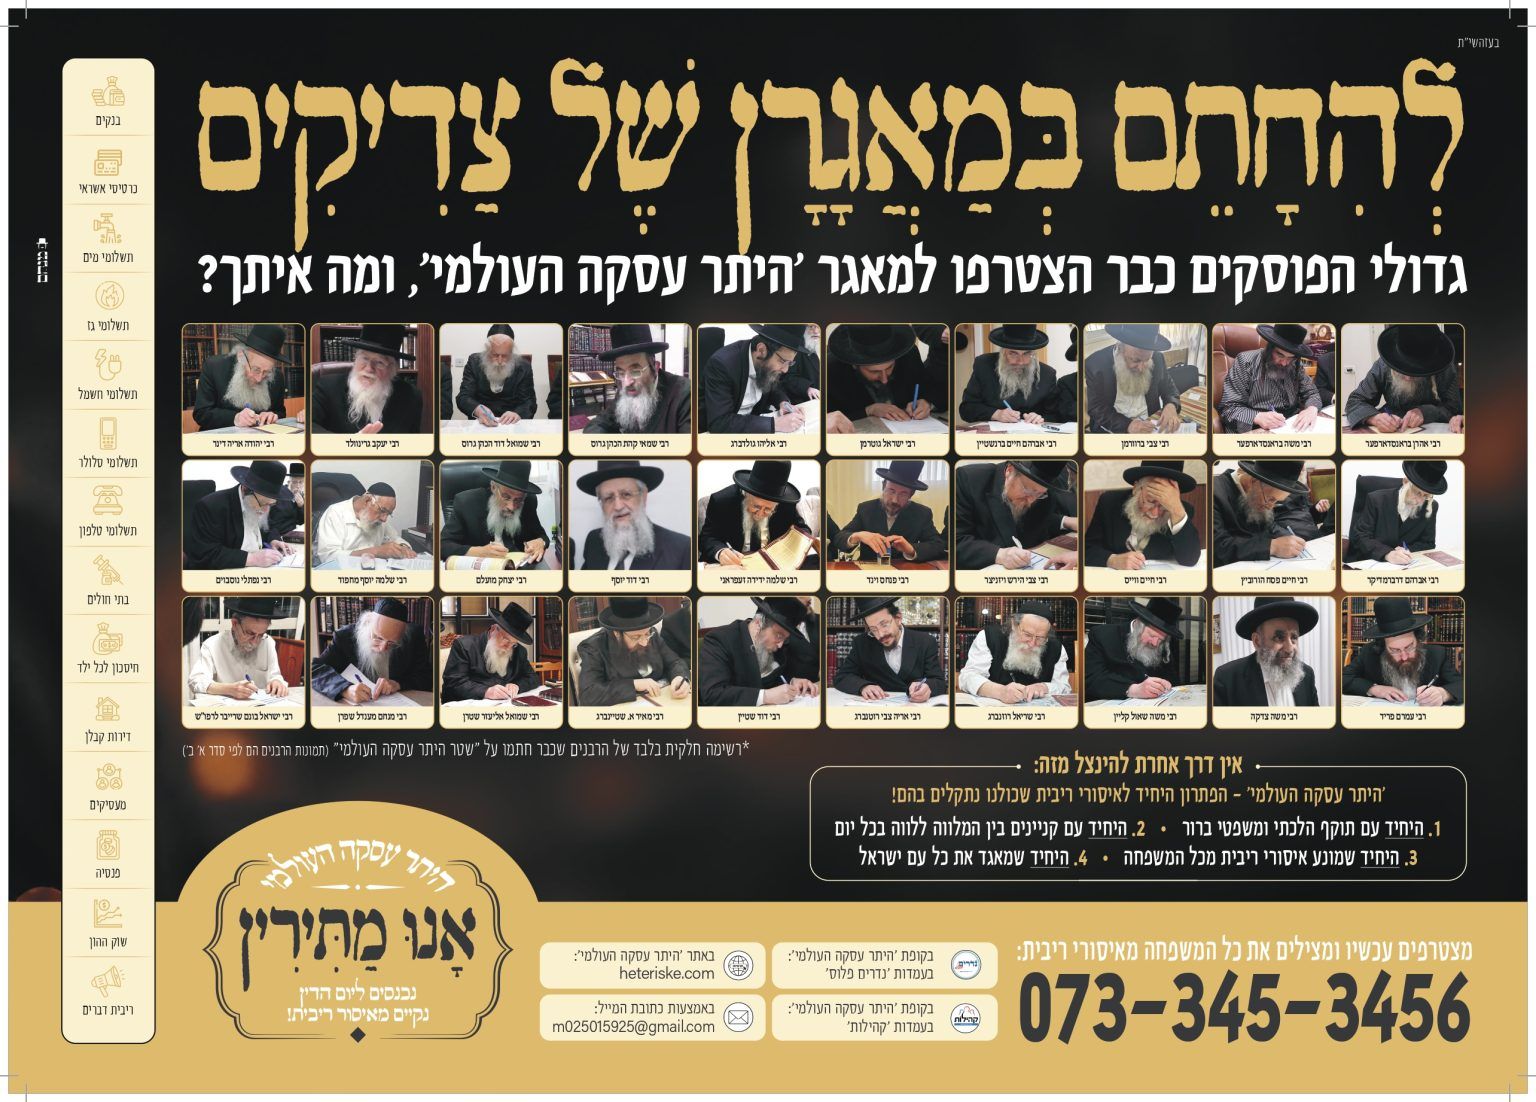
כעת הציעו פתרון, שלדעת הרבה דיינים ומומחים גדולים בריבית ובחו"מ עדיין לא היה פתרון טוב כל כך, לבעיה שלך ושל כל אחד ואחד.
מה שהיה עד היום, היה מחוסר ברירה, עשו את המקסימום שהיה נראה שאפשר לעשות, הרבה פוסקים לא סמכו על זה כלל, והרבה שאלות נשאלו ללא תשובות מספקות.
לכן, ההשוואה לגמ"ח ויכולו קצת הרבה מוגזמת.
עיין כאן, ובהמשך השרשור שם, ותמצא עוד הרבה פרטים שאולי לא ידעת.
-
@החושב א. להקים כזה דבר עולה כסף, והמון!!! מי שמתמצא בתכנות יודע, שהקמת כזה פרוייקט דורשת הרבה, חדשים של עבודה מאומצת - הקמת אתר, נדרים פלוס, ומערכת טלפונית משוכללת.
הליווי המפשטי של טובי העו"ד כדי שיהיה לזה באמת את התוקף הכי חזק.
הקמת מאגר שדורשת המון משאבים ועמידה בדרישות החוק ותקנים מחמירים של הגנה שכל מי שמחזיק מאגר עם פרטים של אנשים צריך לעבור.
ב. המציאות הוכיחה שבמאגרים חינמיים אנשים סתם 'משחקים' עם המערכת, כגון שנרשמים עם כל מיני שמות בדויים, ובכזה מקום מי יוכל להוכיח שאתה כן רציני - אם לא הכמה שקלים. וכמו שצירפתי לעיל בחוו"ד מהעו"ד.
הבהרה: אני לא הקמתי את המערכת, ולא מרוויח מזה שום דבר, זה דברים ששמעתי מהגר"פ וינד שליט"א בשיעוריו. -
מה המשמעות של להוסיף ילדים? יש בזה עניין? יש חילוק בין ילדים מעל גיל בר/ת מצווה לאלו שקטנים (שלכאורה הכספים שלהם עליי ולכאורה כלולים ממילא בהיתר עסקא שלי?)
@דרור
א. המשמעות של הוספת ילדים היא, שההיתר עיסקא יחול גם עליהם בצורה הכי ברורה וחזקה, וזה נוגע לכל מה שיש להם, למשל תכנית חסכון לכל ילד, שעל פי הלכה שייך לילד נקרא על שמו ומיוחס אליו, ועוד הרבה פעולות שילדים עושים בינם לבין עצמם שיש בהם חששות של ריבית, פעמים אף של דאורייתא, ואם אנחנו מחנכים אותם להיזהר בקלה כבחמורה, אז כאן מדובר ב'חמורה'.
ב. בחוק אכן ילדים מתחת לגיל 18 נחשבים כ'קטינים', וההורים (או ליתר דיוק האמא) נחשבים כאפוטרופוס עליהם שחתימתם חלה עליהם ומחייבת אותם. אבל על פי הלכה מי שמחוייב במצוות (בנים מעל גיל 13 ובנות מעל גיל 12) צריכים לחתום בעצמם, וחתימת ההורים אינם מחייבת אותם. -
ב. בחוק אכן ילדים מתחת לגיל 18 נחשבים כ'קטינים', וההורים (או ליתר דיוק האמא) נחשבים כאפוטרופוס עליהם שחתימתם חלה עליהם ומחייבת אותם. אבל על פי הלכה מי שמחוייב במצוות (בנים מעל גיל 13 ובנות מעל גיל 12) צריכים לחתום בעצמם, וחתימת ההורים אינם מחייבת אותם.
אז זה משהו שחשוב ליידע גם שם, לא?
לא הבנתי.
למה כוונתך 'גם שם'? -
בטופס הידני (מצו"ב) זה בודאי כתוב (בטבלת הוספת הילדים).
באתר אמור להיות שאם הזנת תאריך לידה שאומר שהילד או הילדה מעל גיל מצוות, ייכתב באתר שנדרש חתימה שלהם, הילדים שלי עדיין לא בגיל מצוות, כך שלא ראיתי את זה בפועל.
שטר היתר עסקה העולמי מקוצר שלושה עמודים לשליחה במייל ובפקס.pdf -
בטופס הידני (מצו"ב) זה בודאי כתוב (בטבלת הוספת הילדים).
באתר אמור להיות שאם הזנת תאריך לידה שאומר שהילד או הילדה מעל גיל מצוות, ייכתב באתר שנדרש חתימה שלהם, הילדים שלי עדיין לא בגיל מצוות, כך שלא ראיתי את זה בפועל.
שטר היתר עסקה העולמי מקוצר שלושה עמודים לשליחה במייל ובפקס.pdf -
@דרור
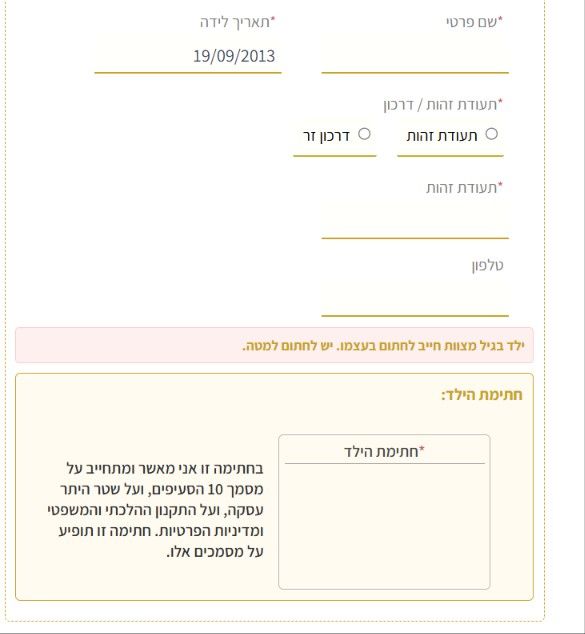
בהצטרפות דרך נדרים פלוס אני רואה שילדים עד גיל מצוות מוסיפים ברישום הראשוני, וילדים מעל גיל מצוות מוסיפים אח"כ, בלחיצה מיד בכניסה על 'הוספת ילדים למנוי קיים', ואז אם הזנת תאריך של ילד מעל גיל מצוות המערכת מוסיפה שהוא צריך לחתום.
מתוך המסך הראשוני:
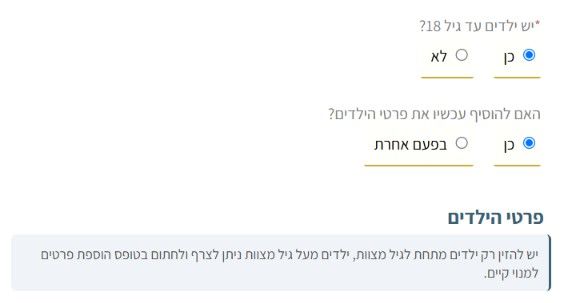
מתוך מסך הוספת ילדים למנוי קיים:

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)