

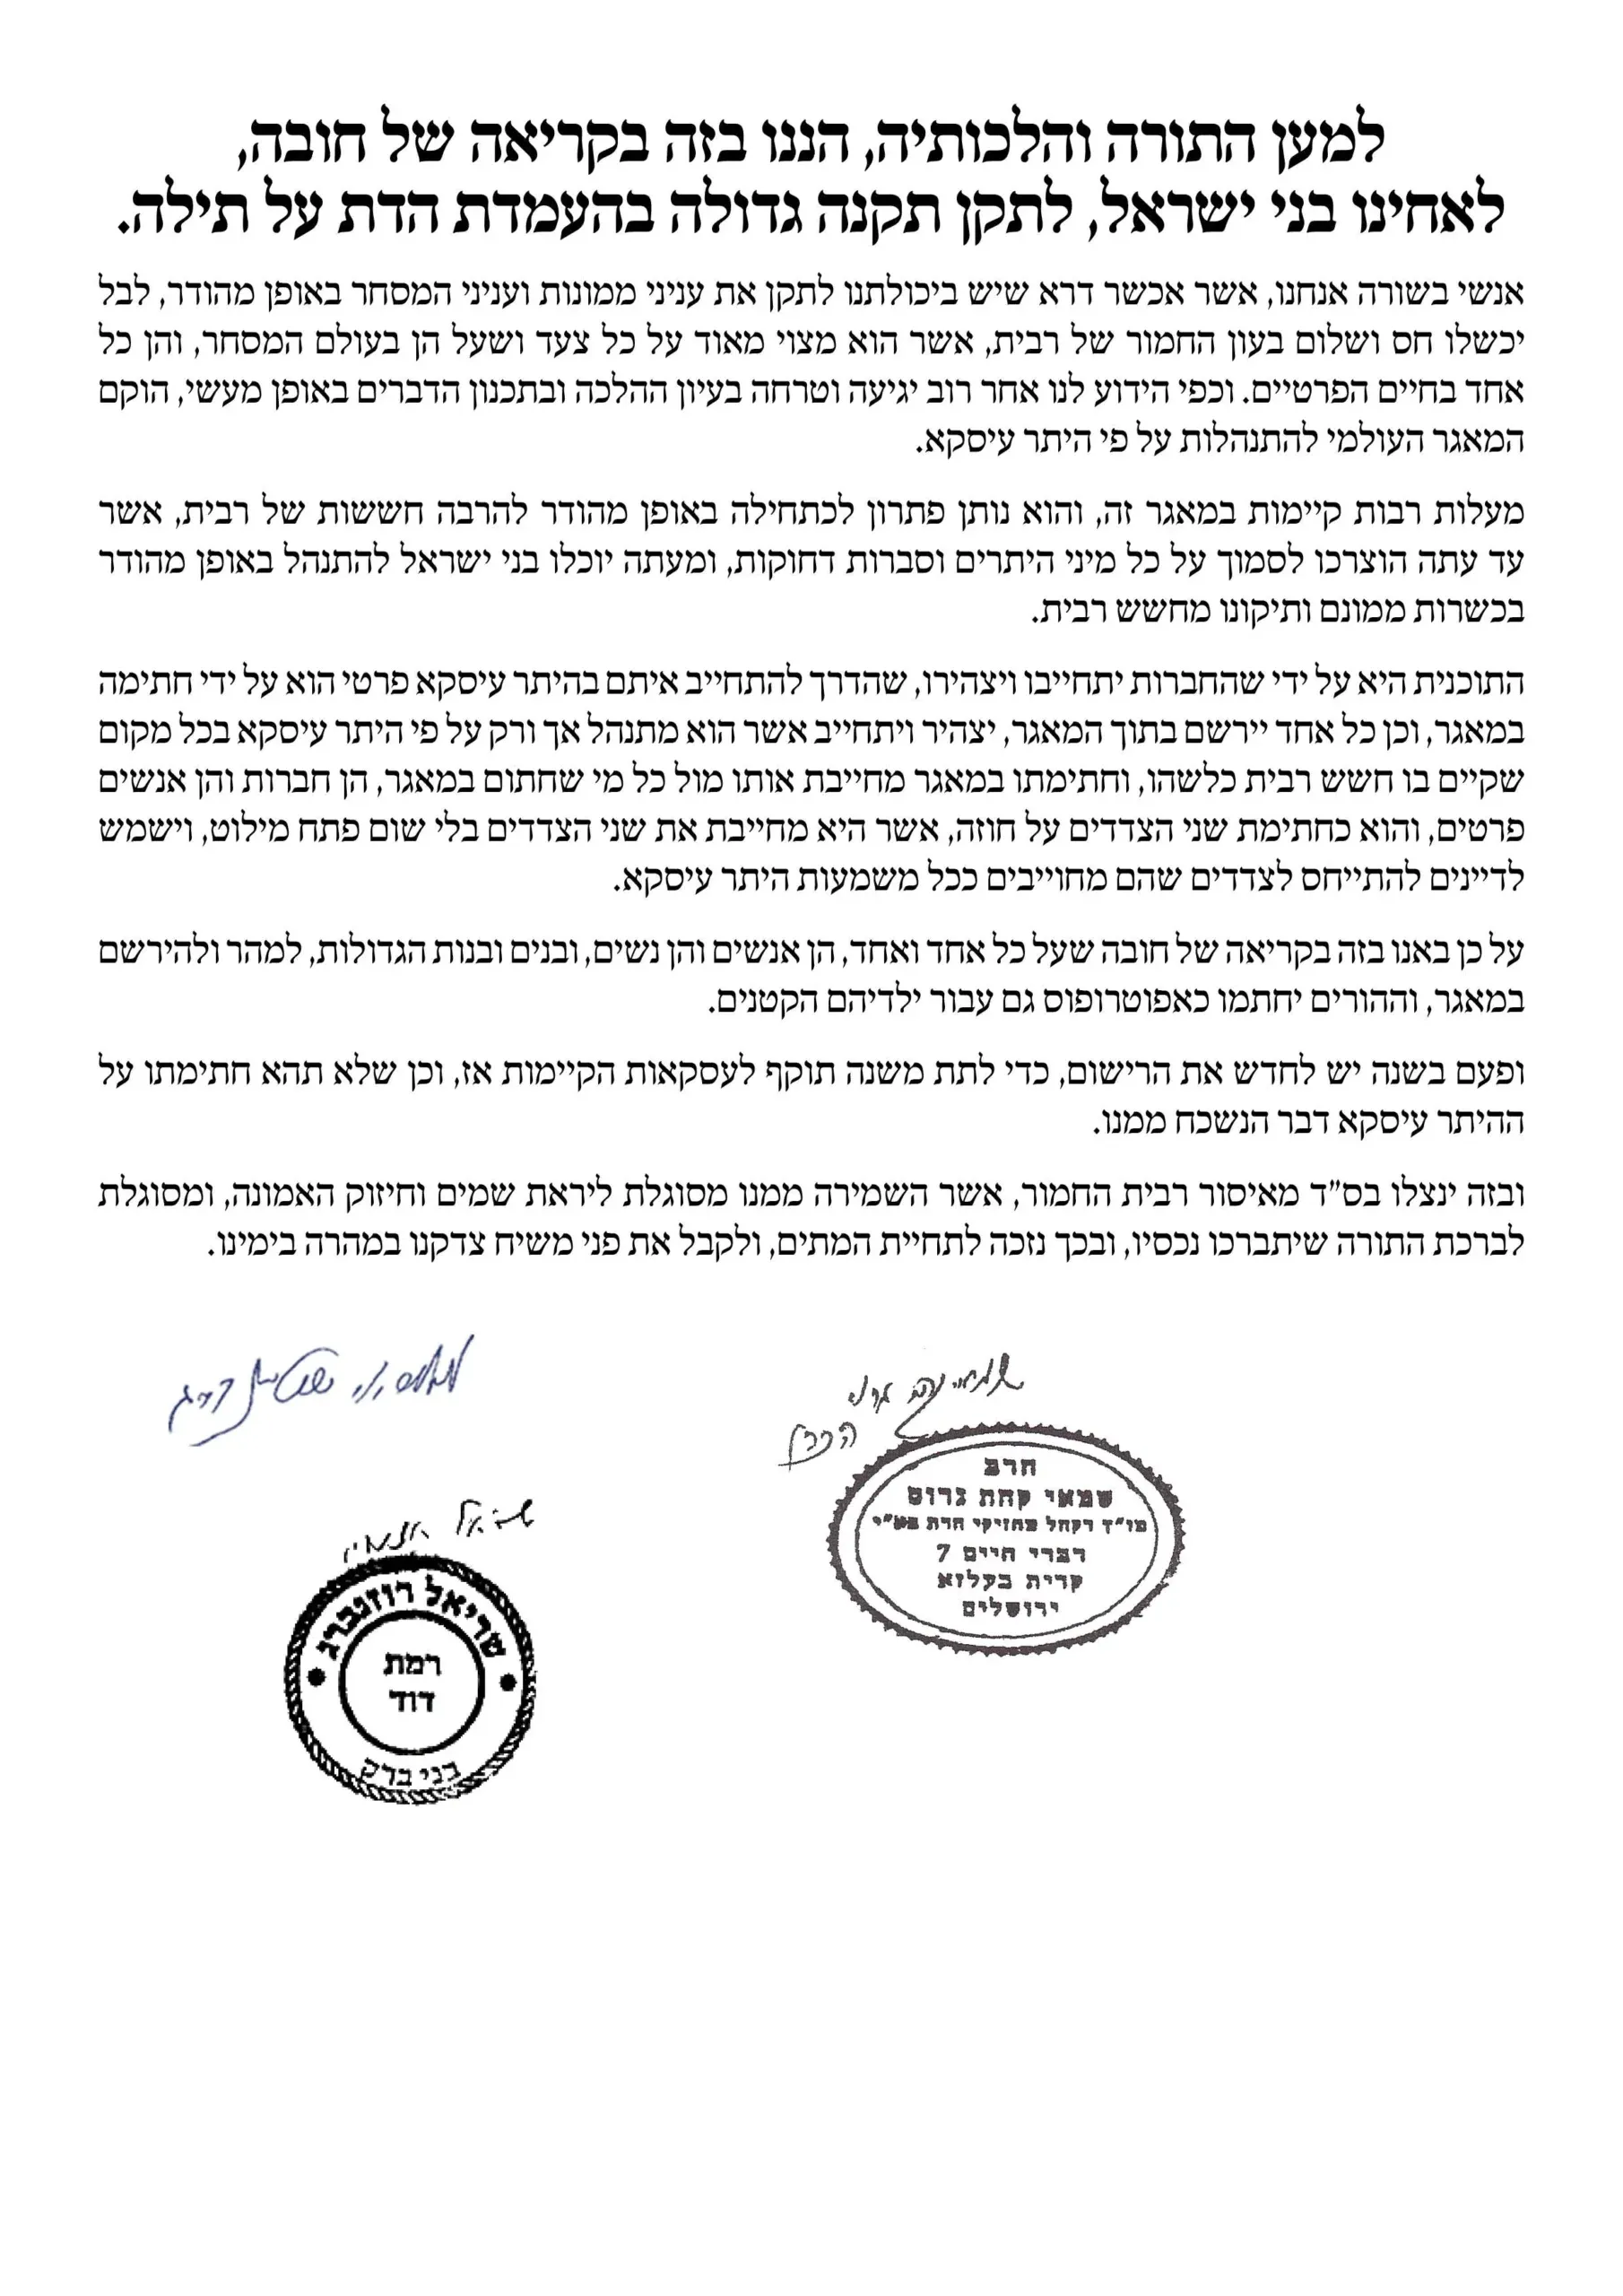
היתר עיסקה
תורני
12
פוסטים
7
כותבים
1.9k
צפיות
1
עוקבים
-
@איש-אחד אכן צריך.
בקרוב תהיה בשורה אדירה למי שמקפיד לא לחתום על הת"ע, שחברת הראל משנים את מסלול הלכה בחיסכון לכל ילד והוא יהפך להיות סיכון מוגבר ללא צורך בהת"ע דבר שלא נעשה כמותו עד היום בשום חברה (כולל אינפינטי). -
@איש-אחד אכן צריך.
בקרוב תהיה בשורה אדירה למי שמקפיד לא לחתום על הת"ע, שחברת הראל משנים את מסלול הלכה בחיסכון לכל ילד והוא יהפך להיות סיכון מוגבר ללא צורך בהת"ע דבר שלא נעשה כמותו עד היום בשום חברה (כולל אינפינטי). -
@צופה-ומביט
אני מבין שכשרות 'גלאטהון' עומדת מאחורי היוזמה הזו,
מדוע באמת לא עושים כך גם בקרנות פנסיה, גמל והשתלמות? -
@צופה-ומביט
לא צריך לעשות היתר עיסקא בפועל
זה מתבסס על היתר עיסקא חברות הביטוח חותמות על היתר מול הבנק
וגלאט הון מפרסמים שצריך היתר עיסקא בשביל להמחיש את דרגת הכשרות -
@צופה-ומביט
לא צריך לעשות היתר עיסקא בפועל
זה מתבסס על היתר עיסקא חברות הביטוח חותמות על היתר מול הבנק
וגלאט הון מפרסמים שצריך היתר עיסקא בשביל להמחיש את דרגת הכשרות@דוד-גולדברג
אכן זה מטעה רבים שחושבים שזה ברמת הידור נמוכה, וחשוב להבהיר את מה שאמרת, הלקוח לא חותם על היתר עסקה, אלא החברה בה הוא חוסך עושה זאת. -
אם מישהו יוכל להסביר כאן,
מה ההבדל בין החברות, למה בחלקם צריך היתר עיסקא ובחלקם לא.
ואם יש פתרון, למה לא עושים את זה גם בקופות גמל וכדו' שגם זה יהיה מהודר לכל השיטות. -
שאלתי את בית הדין של הרב וינד r0573110820@gmail.com וענו לי: כדאי לחתום כי ע"י החתימה, יש יותר תוקף משפטי
ומ"מ אי"ז חויב.
ואת גלאט הון gh025715571@gmail.com וענו לי: לרווחא דמילתא כדאי לעשות גם בעצמך.
נוסח השאלה הייתה:
רציתי לשאול בהשקעה מחקה מדד S&P500 שבכשרותכם האם צריך לחתום בעצמי על ההיתר עיסקא שפתחתם דרך נדרים פלוס או שמספיק שהם חתמו על ההיתר עיסקא? -
@i90990
כי שופ פקידה לא אמור להיות לה מושג בדבר כל כך לא מענין ברמת החברה (שינוי במסלול הלכה בחיסכון לכל ילד, נישתי מידי), אבל גלאט הון פרסמו בדיוק את השינוי ואני משער שהראל יפרסמו את זה כשזה יכנס בפועל.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)