

ריבית בנק ישראל וריבית הפריים
נדל"ן ומשכנתאות
108
פוסטים
18
כותבים
6.4k
צפיות
18
עוקבים
-
שלום וברכה!
גם היום ובפעם השלוש עשרה ברציפות,
ולמרות שהיו שצפו שיהיה היום הורדת ריבית,
בנק ישראל לא הוריד את הריבית.הוא השאיר אותה ב-4.5%,
ובהתאמה, ריבית הפריים תישאר על 6%.העדכון הבא יהיה בתאריך ה-29/09/2025 (ז' תשרי תשפ"ו).
בשורות טובות, המשך הצלחה וס"ד!
-
שלום וברכה!
גם היום ובפעם השלוש עשרה ברציפות,
ולמרות שהיו שצפו שיהיה היום הורדת ריבית,
בנק ישראל לא הוריד את הריבית.הוא השאיר אותה ב-4.5%,
ובהתאמה, ריבית הפריים תישאר על 6%.העדכון הבא יהיה בתאריך ה-29/09/2025 (ז' תשרי תשפ"ו).
בשורות טובות, המשך הצלחה וס"ד!
-
מחר
תן לו להוציא הודעה מסודרת שירד -
@שמיל-שמיל כתב בריבית בנק ישראל וריבית הפריים:
אנחנו מכירים כבר את ה'נוגיד' הקמצן שלנו
באופן נורמלי כמוך כך רוב הציבור מתלוננים על ההתנהלות של הנגיד,
אז דבר ראשון צריך לדעת שזה לא תלוי רק בו, יש עוד 8 חברים בוועדה המוניטרית,
ולו בס"ה יש עוד קול אחד למקרה של חצי חצי,דבר שני יש לדעת שזה בכלל לא לרעתנו הריבית הגבוהה הענין הוא בשבילנו,
וכי אנחנו רוצים אינפלציה גבוהה?
וכי אנחנו רוצים חוסר יציבות מחירים?
וכי כך יהיה יותר חסכוני לשלם את המשכורת לבעלי החנויות וכד' שיגבו יותר כסף על אותו מוצר?
גילוי נאות: אין לי קשר אישי או קשר משפחתי אתו -
-
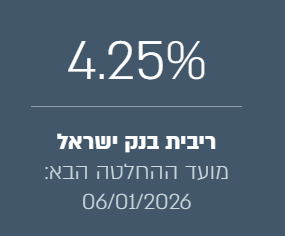
ב"ה, וכפי התחזיות, נגיד בנק ישראל הודיע על הורדת ריבית בנק ישראל ב-0.25%,
כך שריבית בנק ישראל תעמוד על 4.25%,
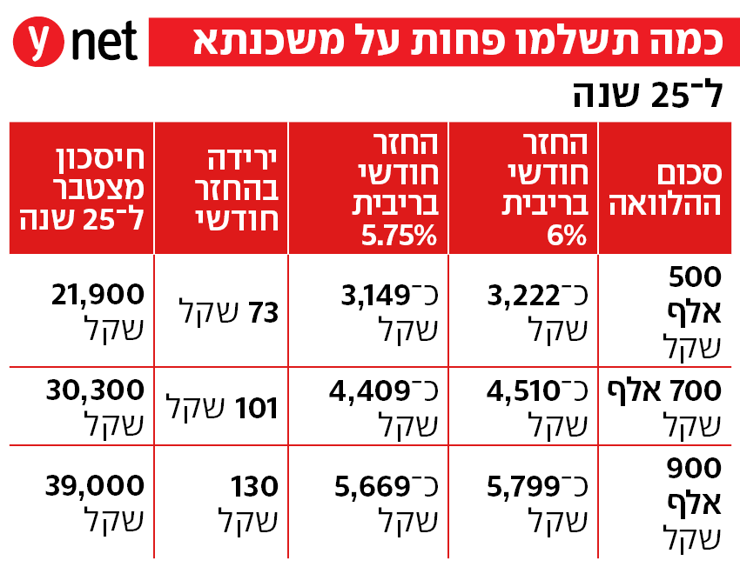
ובהתאמה ריבית הפריים תעמוד על 5.75%.העדכון הבא יהיה בתאריך ה-05/01/2026 (ט"ז טבת תשפ"ו).
הביטוי בהחזר החודשי על על כל 100,000 ש"ח שנמצאים בריבית הפריים:
אם הפריסה היא ל-30 שנים ההחזר החודשי יירד ב-15.98 ש"ח
אם הפריסה היא ל-25 שנים ההחזר החודשי יירד ב-15.19 ש"ח
אם הפריסה היא ל-20 שנים ההחזר החודשי יירד ב-14.35 ש"ח.זה לא הורדה משמעותית בהחזר החודשי,
אך זה מסמן התחלה של ירידות נוספות בעז"ה.בשורות טובות, המשך הצלחה וס"ד!
אשר רוזנבוים משכנתאות
פלאפון: 05331-29800
מייל: m0533129800@gmail.com -
ב"ה, וכפי התחזיות, נגיד בנק ישראל הודיע על הורדת ריבית בנק ישראל ב-0.25%,
כך שריבית בנק ישראל תעמוד על 4.25%,
ובהתאמה ריבית הפריים תעמוד על 5.75%.העדכון הבא יהיה בתאריך ה-05/01/2026 (ט"ז טבת תשפ"ו).
הביטוי בהחזר החודשי על על כל 100,000 ש"ח שנמצאים בריבית הפריים:
אם הפריסה היא ל-30 שנים ההחזר החודשי יירד ב-15.98 ש"ח
אם הפריסה היא ל-25 שנים ההחזר החודשי יירד ב-15.19 ש"ח
אם הפריסה היא ל-20 שנים ההחזר החודשי יירד ב-14.35 ש"ח.זה לא הורדה משמעותית בהחזר החודשי,
אך זה מסמן התחלה של ירידות נוספות בעז"ה.בשורות טובות, המשך הצלחה וס"ד!
@אשר-רוזנבוים אכן זה לא ירידה גדולה בסכום החודשי
אבל למי שלקח 1,000,000 ל30 שנה יורד לו בחודש 160 ש"ח שזה נחמד -
@שששששש כתב בריבית בנק ישראל וריבית הפריים:
השאלה היא האם ירידת הריבית תגרום לעליית מחירי הדיור
או שזה אחוז זניח שלא משנה הרבהזניח לא אמור לשנות.
אכן זה לא ירידה גדולה בסכום החודשי
אבל למי שלקח 1,000,000 ל30 שנה יורד לו בחודש 160 ש"ח שזה נחמדמכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... )
-
@שששששש כתב בריבית בנק ישראל וריבית הפריים:
השאלה היא האם ירידת הריבית תגרום לעליית מחירי הדיור
או שזה אחוז זניח שלא משנה הרבהזניח לא אמור לשנות.
אכן זה לא ירידה גדולה בסכום החודשי
אבל למי שלקח 1,000,000 ל30 שנה יורד לו בחודש 160 ש"ח שזה נחמדמכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... ) -
-
-
@שששששש כתב בריבית בנק ישראל וריבית הפריים:
השאלה היא האם ירידת הריבית תגרום לעליית מחירי הדיור
או שזה אחוז זניח שלא משנה הרבהזניח לא אמור לשנות.
אכן זה לא ירידה גדולה בסכום החודשי
אבל למי שלקח 1,000,000 ל30 שנה יורד לו בחודש 160 ש"ח שזה נחמדמכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... ) -
@שששששש
כתב בריבית בנק ישראל וריבית הפריים:מכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... )גם 500,000.
-
@שששששש
כתב בריבית בנק ישראל וריבית הפריים:מכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... )גם 500,000.
@אבי-ר. כתב בריבית בנק ישראל וריבית הפריים:
@שששששש
כתב בריבית בנק ישראל וריבית הפריים:מכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... )גם 500,000.
מי שיש לו הלוואות בנקאיות ומשכנתא
יכול להיות לו בקלות 500.000 ש"חענו על סקרים וצברו נקודות
מקבלים שוברים עם ביי מי -
ב"ה, וכפי התחזיות, נגיד בנק ישראל הודיע על הורדת ריבית בנק ישראל ב-0.25%,
כך שריבית בנק ישראל תעמוד על 4.25%,
ובהתאמה ריבית הפריים תעמוד על 5.75%.העדכון הבא יהיה בתאריך ה-05/01/2026 (ט"ז טבת תשפ"ו).
הביטוי בהחזר החודשי על על כל 100,000 ש"ח שנמצאים בריבית הפריים:
אם הפריסה היא ל-30 שנים ההחזר החודשי יירד ב-15.98 ש"ח
אם הפריסה היא ל-25 שנים ההחזר החודשי יירד ב-15.19 ש"ח
אם הפריסה היא ל-20 שנים ההחזר החודשי יירד ב-14.35 ש"ח.זה לא הורדה משמעותית בהחזר החודשי,
אך זה מסמן התחלה של ירידות נוספות בעז"ה.בשורות טובות, המשך הצלחה וס"ד!
@אשר-רוזנבוים כתב בריבית בנק ישראל וריבית הפריים:
אם הפריסה היא ל-30 שנים ההחזר החודשי יירד ב-15.98 ש"ח
אם הפריסה היא ל-25 שנים ההחזר החודשי יירד ב-15.19 ש"ח
אם הפריסה היא ל-20 שנים ההחזר החודשי יירד ב-14.35 ש"ח.למה יש הדל בכמות השנים הפריים זה לא על הצבירה הקיימת?
ענו על סקרים וצברו נקודות
מקבלים שוברים עם ביי מי -
@אבי-ר. כתב בריבית בנק ישראל וריבית הפריים:
@שששששש
כתב בריבית בנק ישראל וריבית הפריים:מכיר מישהו שלקח 1,000,000 בריבית פריים??
(תפנה אותו למחזור.... )גם 500,000.
מי שיש לו הלוואות בנקאיות ומשכנתא
יכול להיות לו בקלות 500.000 ש"ח@חופש-כלכלי
כתב בריבית בנק ישראל וריבית הפריים:תפנה אותו למחזור....
-
@אשר-רוזנבוים כתב בריבית בנק ישראל וריבית הפריים:
אם הפריסה היא ל-30 שנים ההחזר החודשי יירד ב-15.98 ש"ח
אם הפריסה היא ל-25 שנים ההחזר החודשי יירד ב-15.19 ש"ח
אם הפריסה היא ל-20 שנים ההחזר החודשי יירד ב-14.35 ש"ח.למה יש הדל בכמות השנים הפריים זה לא על הצבירה הקיימת?
@חופש-כלכלי כתב בריבית בנק ישראל וריבית הפריים:
למה יש הדל בכמות השנים הפריים זה לא על הצבירה הקיימת?
אם הפריסה היא ל-30 שנה ממילא הריבית החודשית שאתה משלם שהיא גלומה בתוך ההחזר החודשי הינה יותר גדולה וממילא החלק הזה של הריבית החודשית שהוא הפריים הוא יותר גדול ויורד ממנו חלק גדול יותר ומכאן נובע החיסכון היותר גדול ככל שהמשכנתא למס' שנים גבוה יותר
-
@איש-קיש כתב בריבית בנק ישראל וריבית הפריים:
@אבי-ר. יש פה מישהו שמבין מה המשמעות להשקעה בקרן כספית?
האם כדאי להעביר לפק"מ בעקבות ההורדה?
(אגב @פלוס בקיא בזה, איך מתייגים פה?)עניתי לך כאן
הורדת הריבית: מה המשמעות על השקעה בקרן כספית?
בעקבות הורדת הריבית היום: יש פה מישהו שמבין מה המשמעות להשקעה בקרן כספית? האם כדאי להעביר לפק"מ בעקבות ההורדה? @פלוס
הפורום הכלכלי החרדי הראשון (forum.benakel.org)






שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)