

חדש! היתר עיסקה העולמי!!!
תורני
17
פוסטים
8
כותבים
154
צפיות
8
עוקבים
-
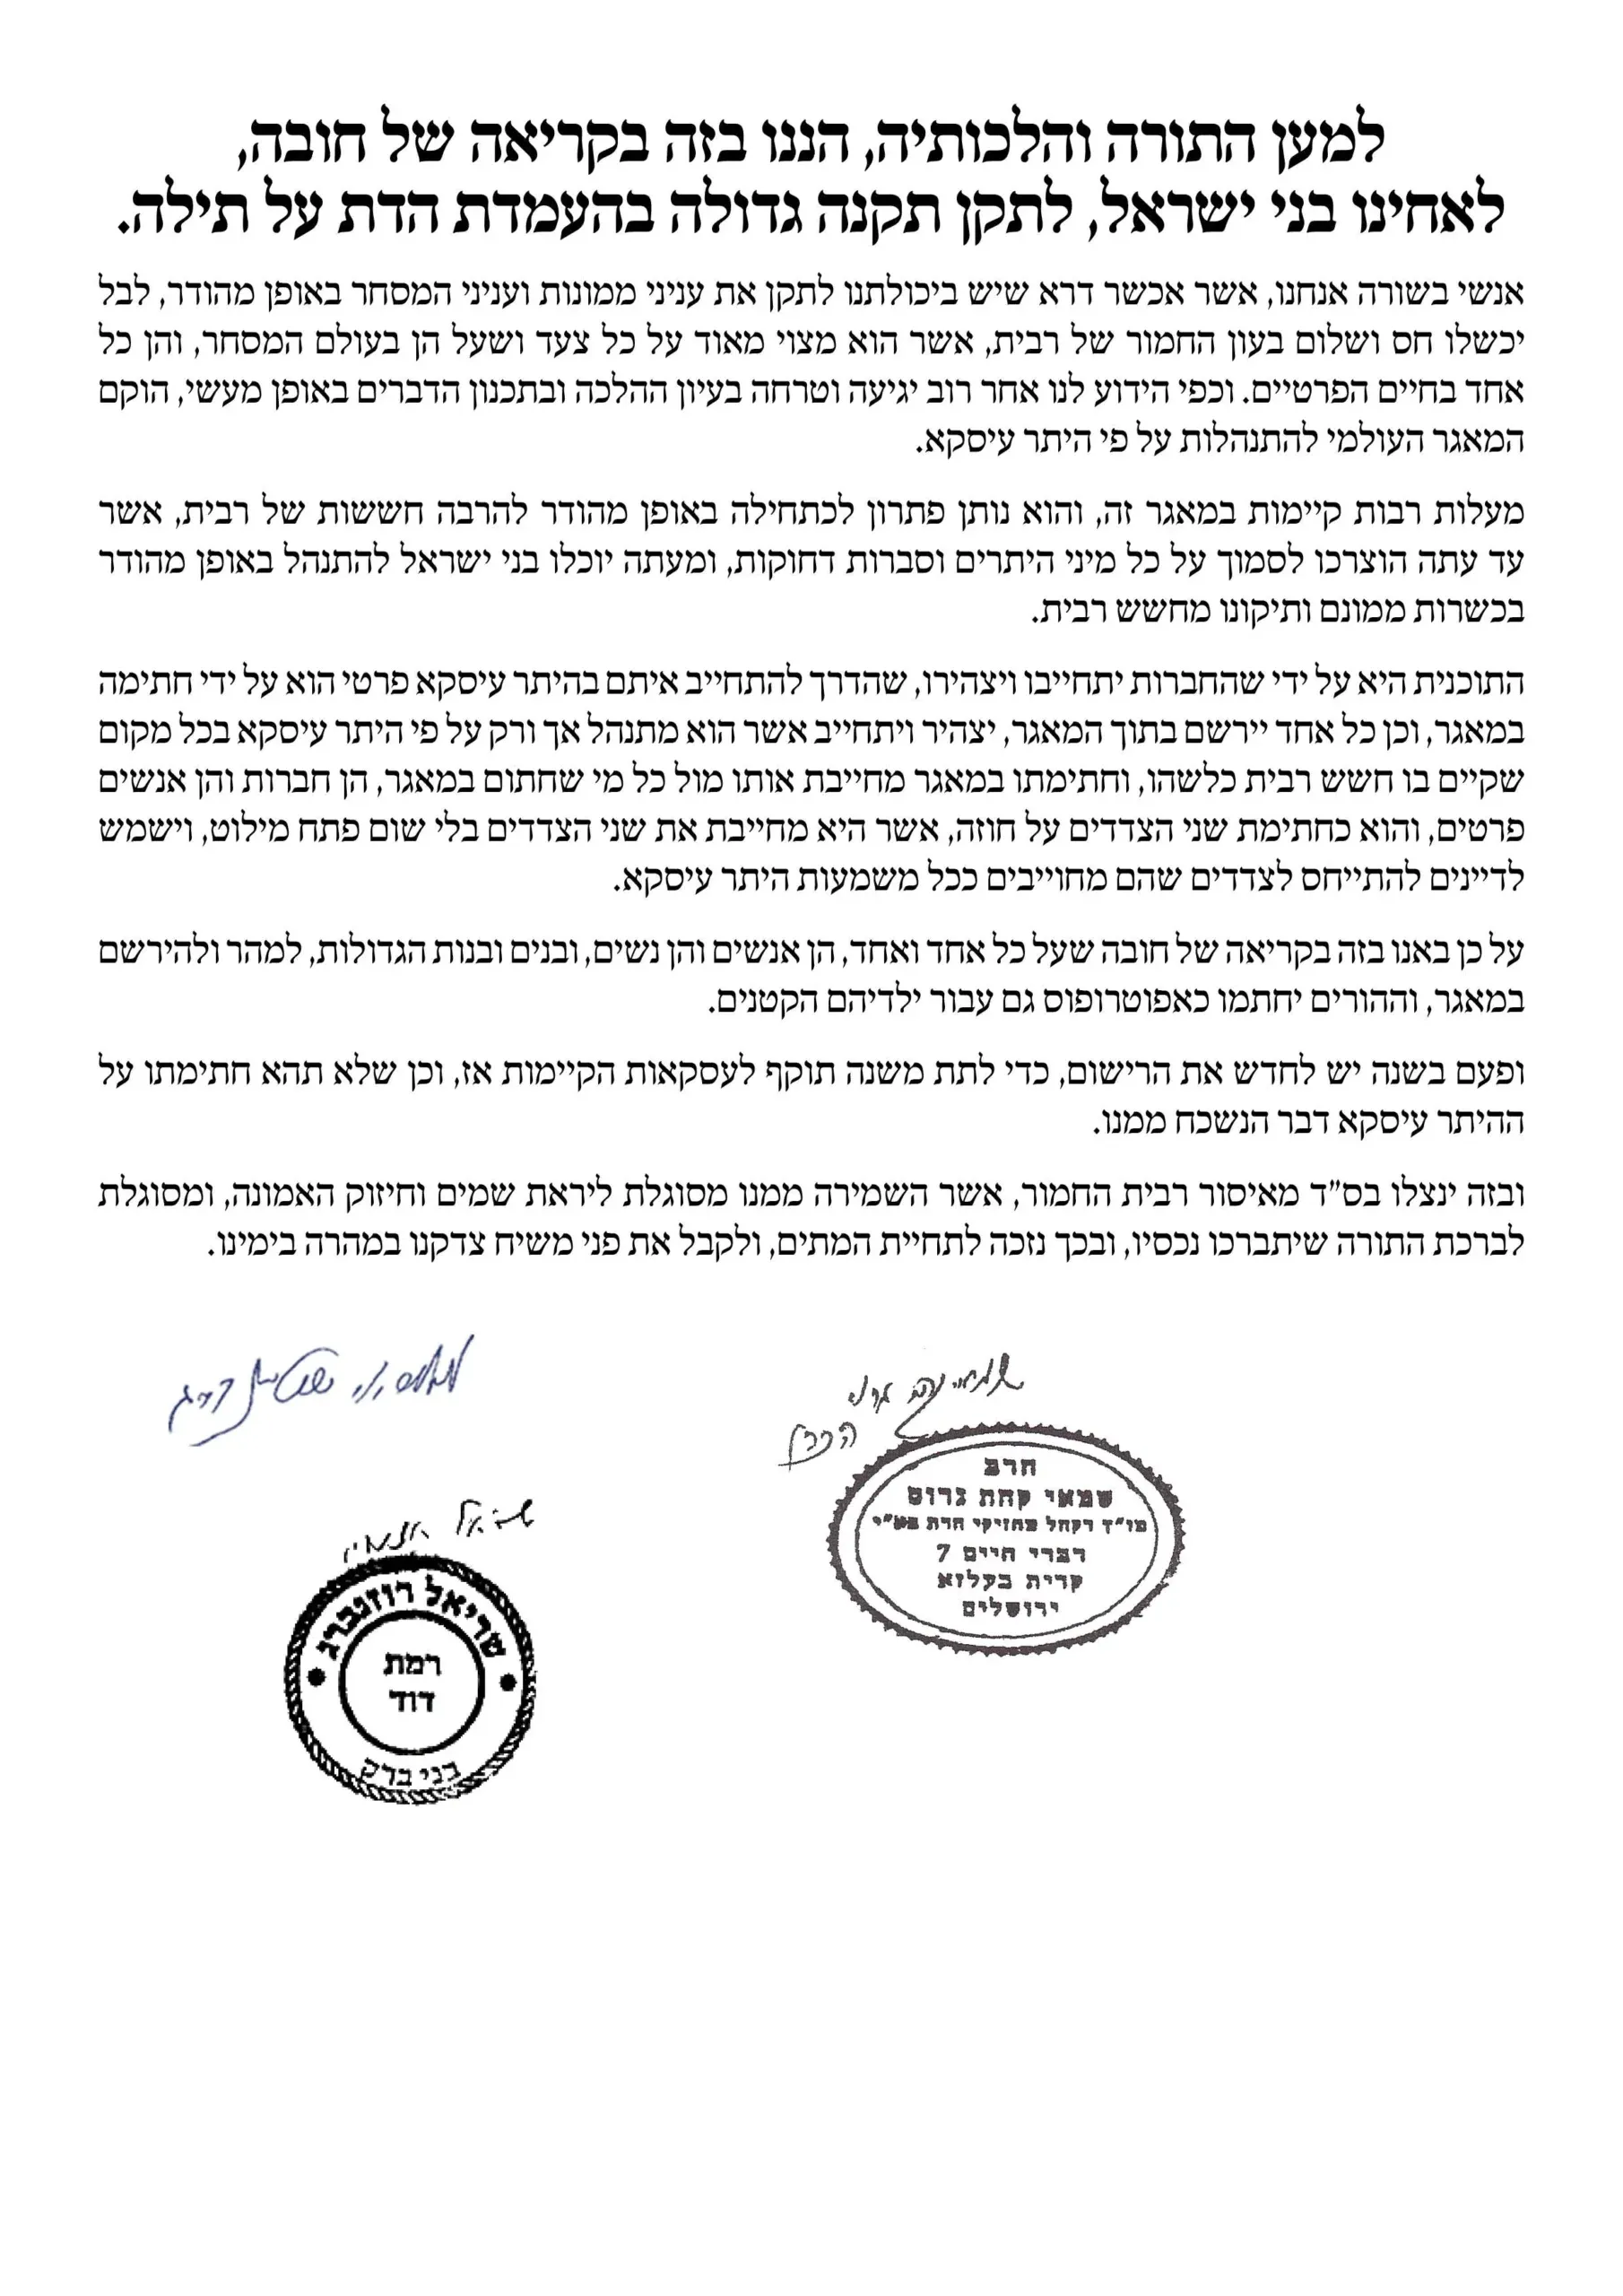
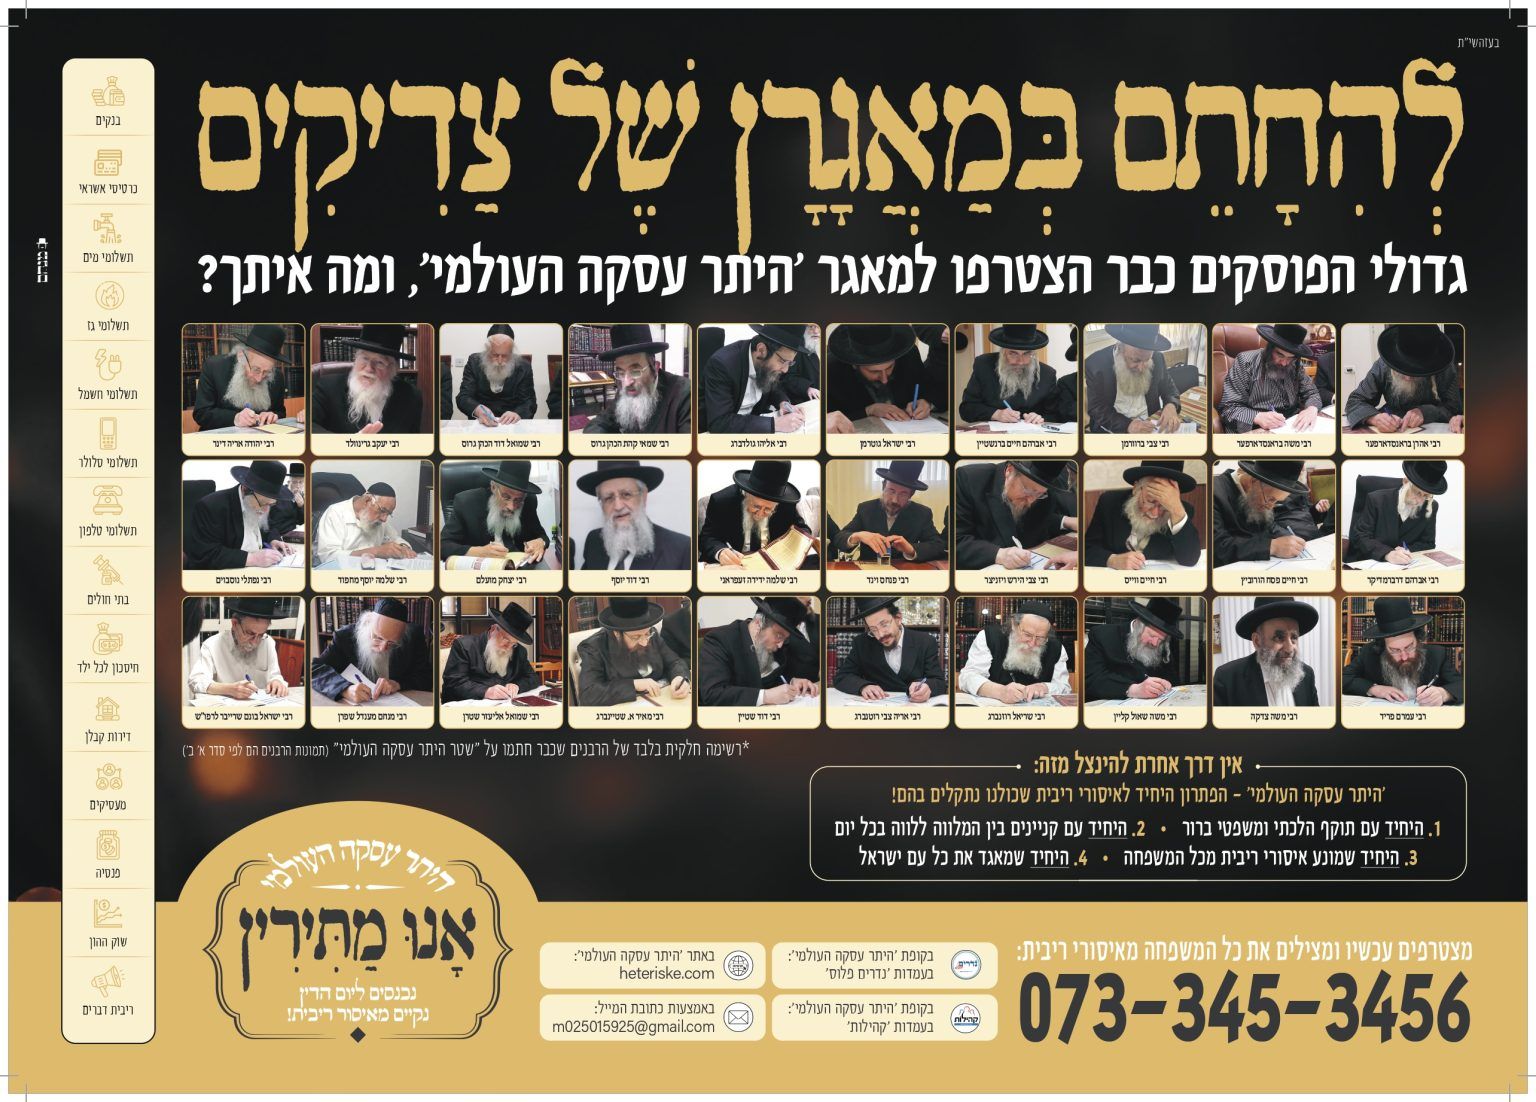
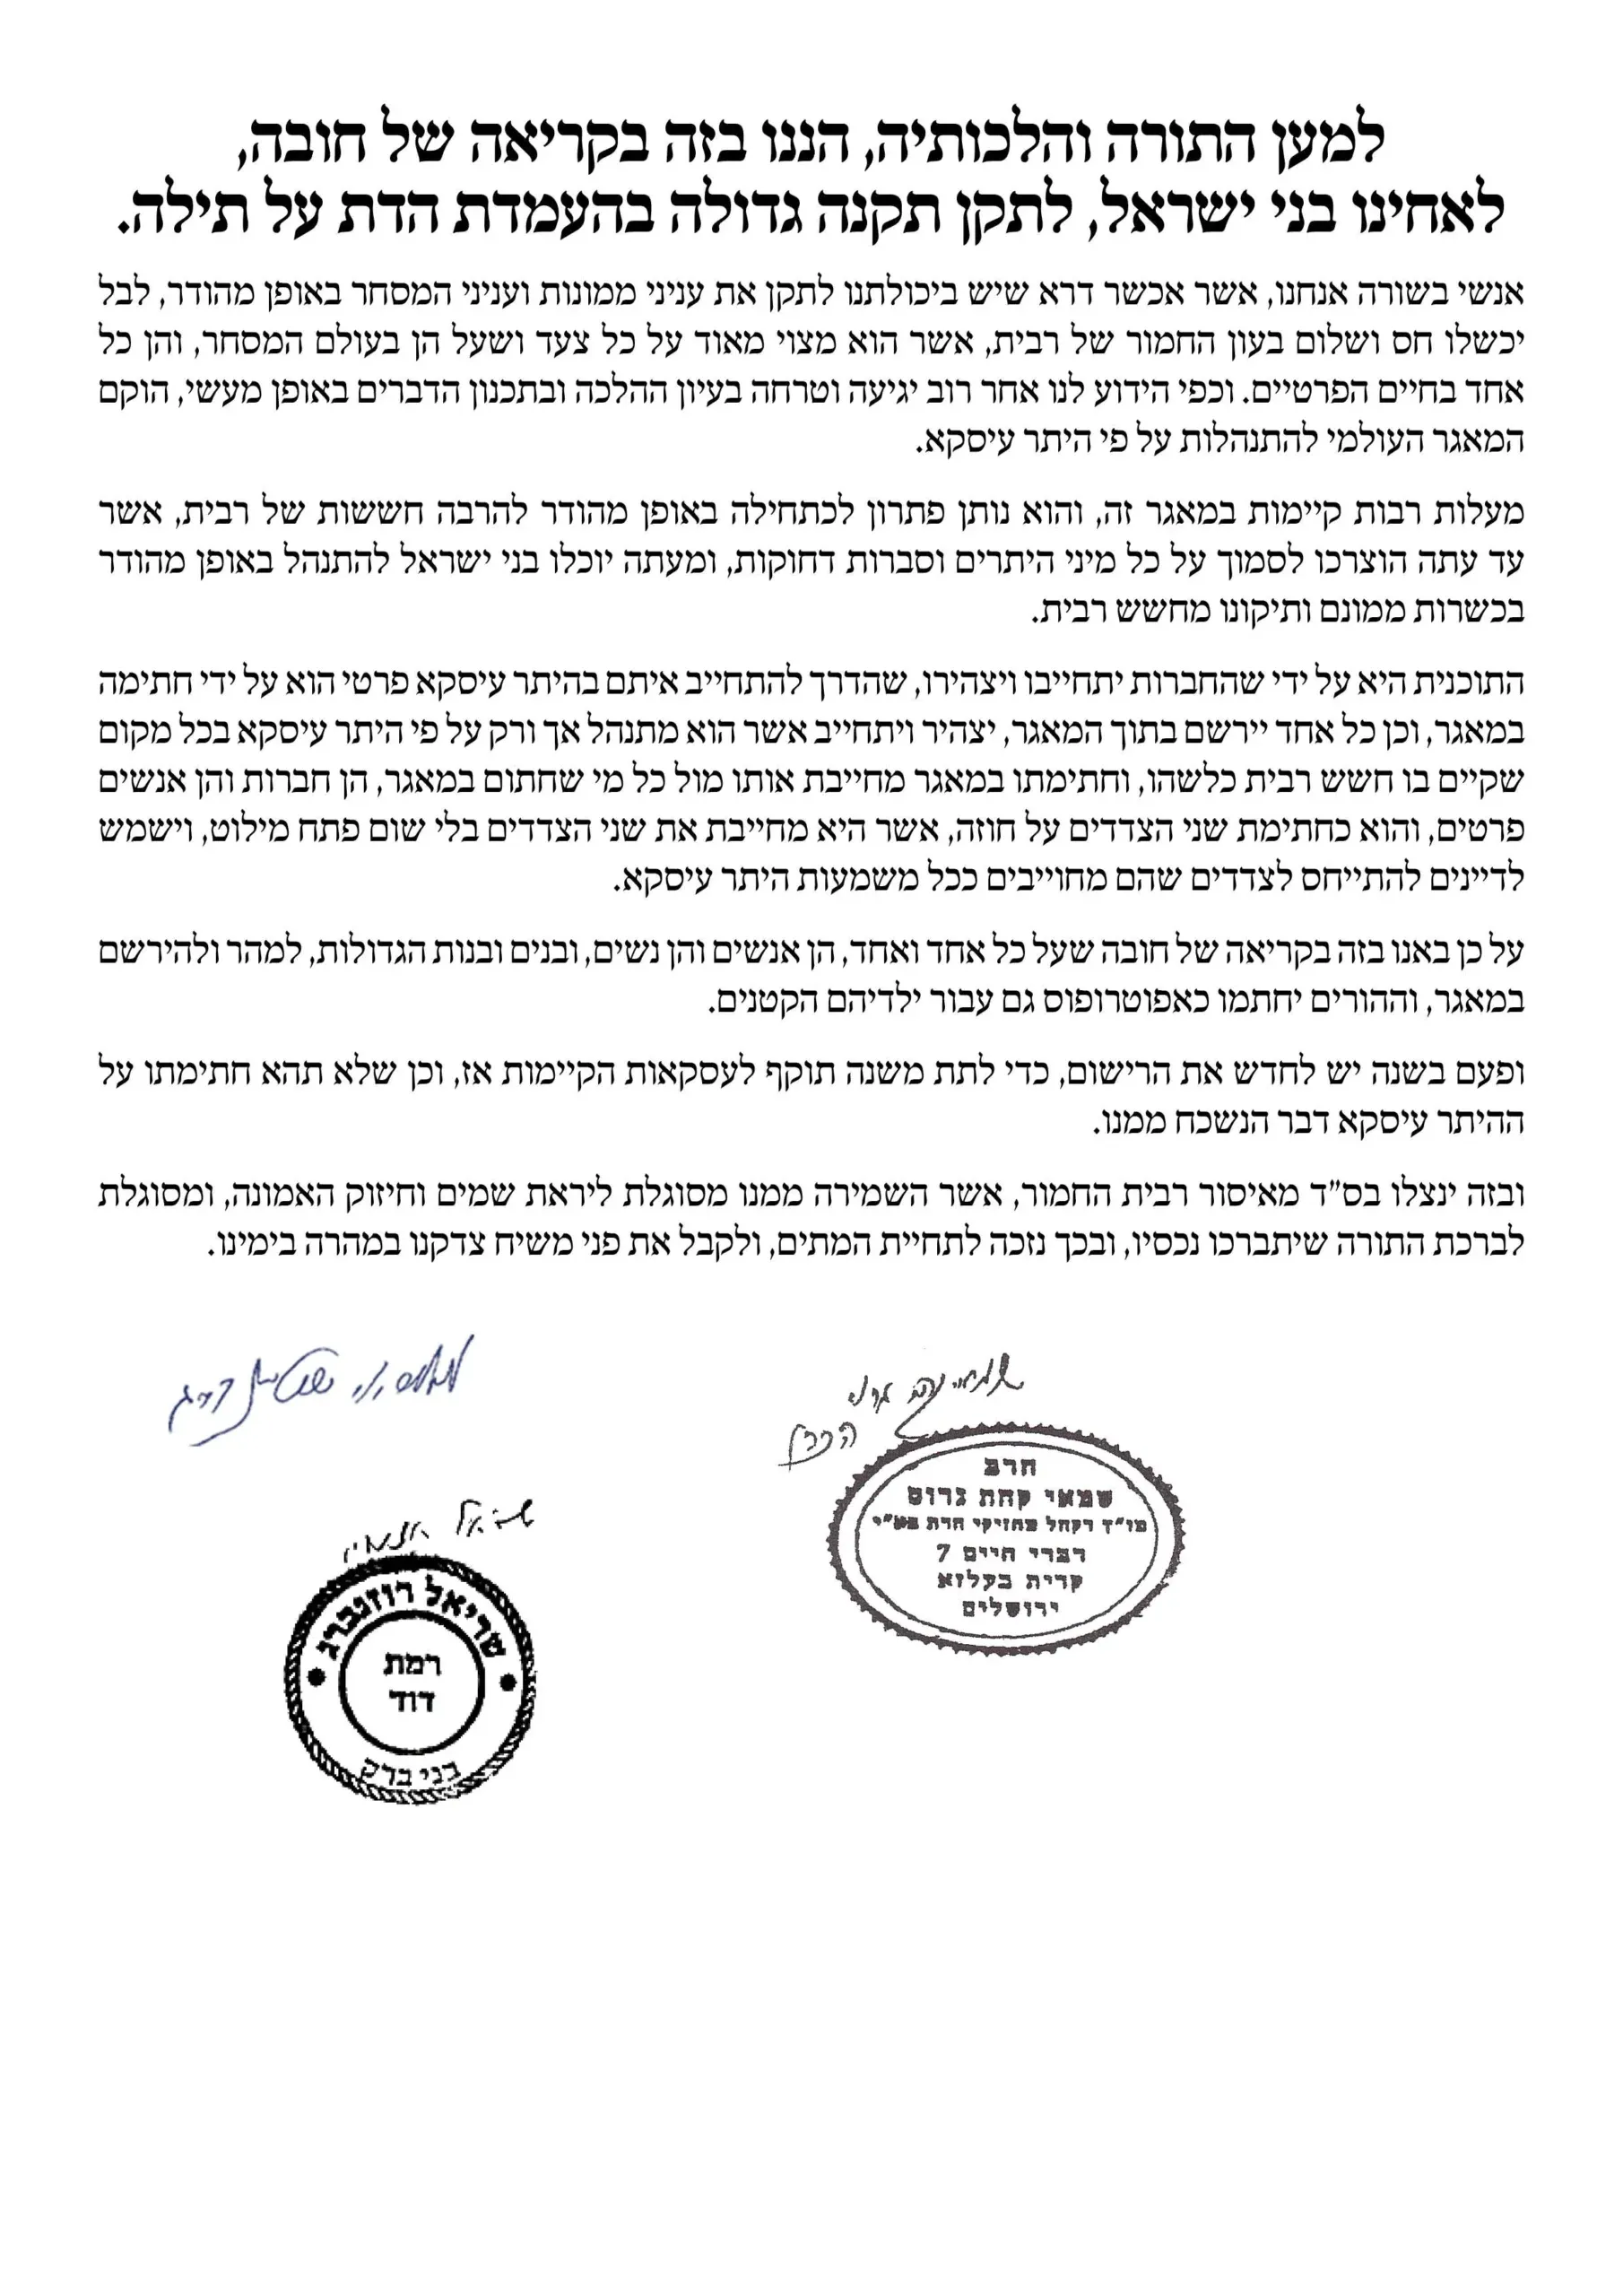
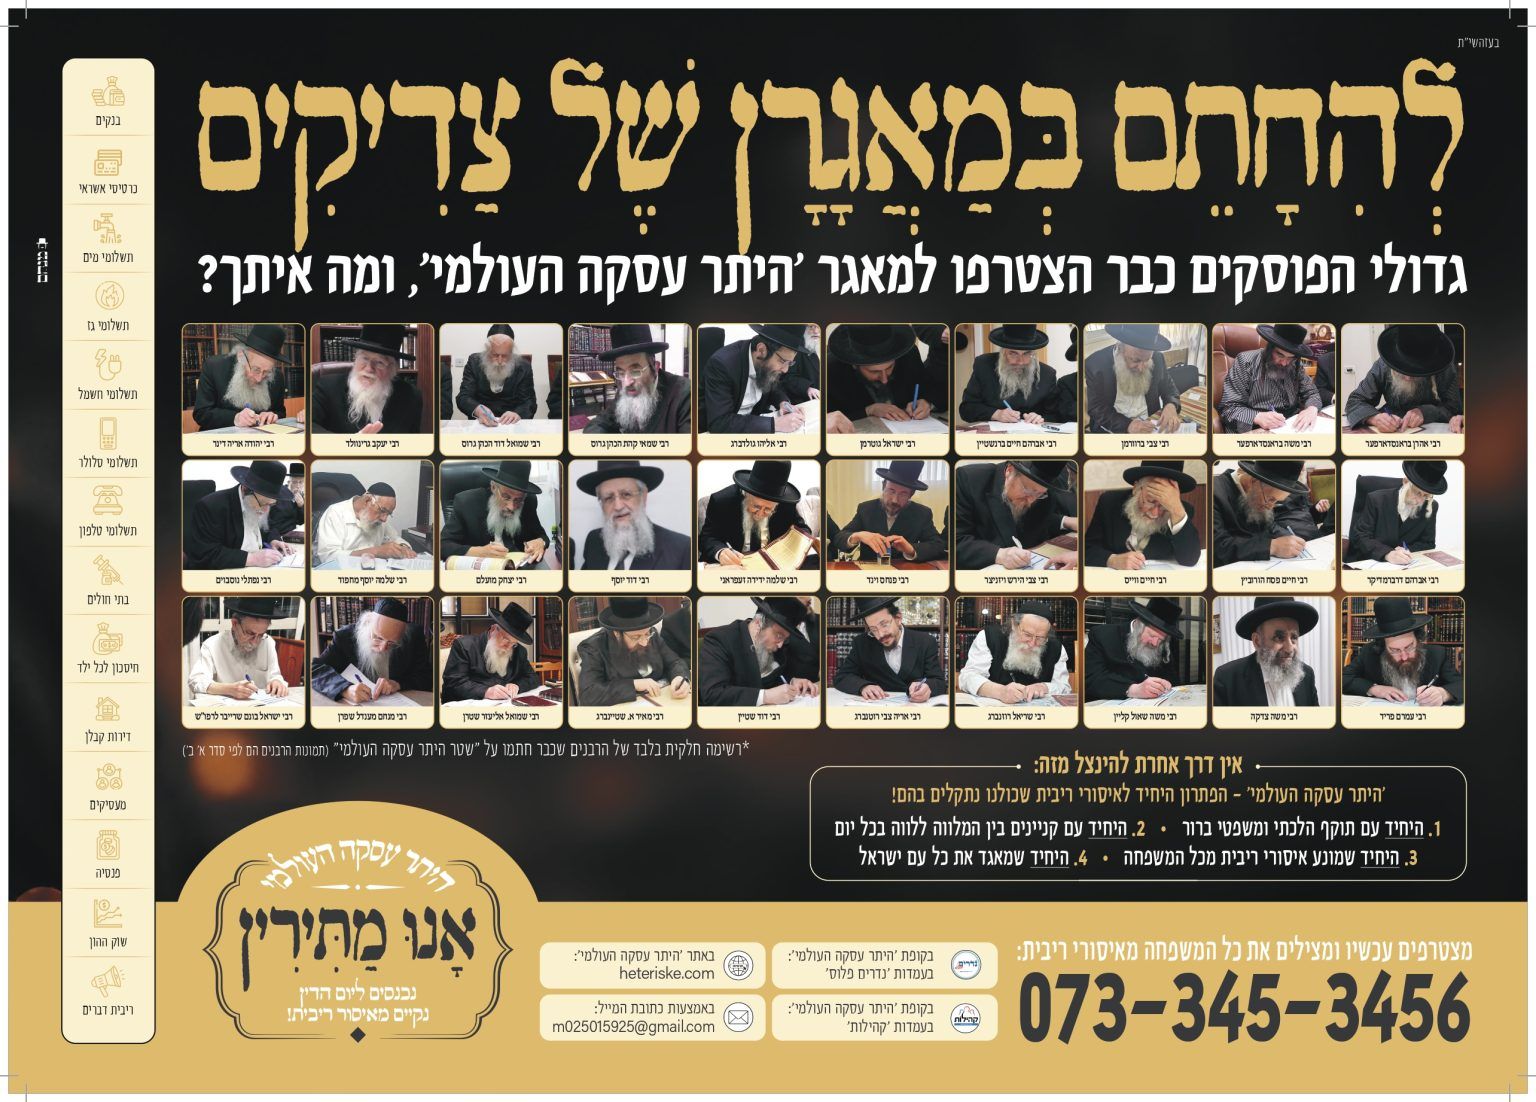
מאגר חדש של היתר עיסקה לפרטיים וחברות שהוקם ע"י הגר"פ וינד מבית ההוראה להלכות ריבית, יחד עם הג"ר שריאל רוזנברג שליט"א
כאשר לפי דעת הגר"ש רוזנברג ההצטרפות למאגר לכל יחיד ויחיד היא חובה גמורה
יש הבדלים משמעותיים מהמאגר הישן למאגר הנוכחי, והחשוב שבהם שבנוכחי כל מי שחתם מופיע באתר, וכך ניתן לבדוק האם חברה מסוימת או אדם פרטי חתמו על ההיתר עיסקה - כמובן לפי כללי אבטחה מחמירים
שינוי נוסף ואולי חשוב יותר הוא שמידי יום שני רבנים מבית ההוראה שאחד מייצג את כל הלווים ואחד את כל המלווים עושים ביניהם כמה סוגי קניינים, כדי להקנות את כל מה שצריך להקנות, ולצורך כך בית ההוראה הקצה סכום גדול של כמה עשרות אלפי ש"ח כדי שיהיה שווה פרוטה לכל אחד ואחד
אפשר להצטרף באתר או בנדרים פלוס
בימים אלו מופצות חוברות הסברה בכל רחבי הארץ, וכן נוספים עוד רבנים ופוסקים ידועים שמצטרפים לקריאה לחתום ולהצטרף למאגר
מצורף מכתב הרבנים הראשוני לפני צירוף שאר החתימותלמותר לציין שאין בפעילות זו שום מטרת רווח, וגם אנוכי הקטן אינני מרוויח מזה כלום, מלבד מצוות...
למותר לציין שאין בפעילות זו שום מטרת רווח
תרשה לציבור לפקפק בזה
-
למותר לציין שאין בפעילות זו שום מטרת רווח
תרשה לציבור לפקפק בזה
@מאיר-פוזן אני מרשה לכל אחד לפקפק במה שהוא רוצה, אבל הנה שני נתונים:
- התשלום הולך לעמותת בית ההוראה להלכות ריבית ומהם מקבלים קבלה
- העמותה הוציאה הון רב כדי לעמוד בדרישות אבטחת מידע, והתשלום מיועד לכסות גם את זה
-
ומה לגבי מי שכבר חתם במקום אחר - איזה היתר עסקה תקף?
אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
@998877
כמעט תמיד אחד סותר השני. כל אחד יש תנאים משלו - או מבחינת האחוזים שכל צד זכאי לקבל, האם המקבל זכאי לאחוזים נוספים או שכר נפרד כשכר טירחה, וכן בכל הסעיפים הנוספים.
הבעיה קיימת גם בחברות שמחזיקים ביותר מהת"ע אחד (קורה הרבה בחברות פנסיה שמחזיקים בהכשר של שני כשרויות שונות)אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
במה זה שונה מההיתר עיסקא שיש לגלאט הון?
מה שנקרא 'היתר עיסקא פרטי' שהם מבקשים לחתום עליו ג"כ דרך נדרים פלוס.@יהודי-גאה זו שאלה מצויינת
כעת זכורים לי שני הבדלים- שהחתימה שחתמת היא עם שם ופרטים מלאים והיא מחייבת אותך עד כדי שאפשר לבדוק במאגר שאכן אתה רשום
- שעושים כל יום קניינים בין המלווים ללווים
-
@998877
כמעט תמיד אחד סותר השני. כל אחד יש תנאים משלו - או מבחינת האחוזים שכל צד זכאי לקבל, האם המקבל זכאי לאחוזים נוספים או שכר נפרד כשכר טירחה, וכן בכל הסעיפים הנוספים.
הבעיה קיימת גם בחברות שמחזיקים ביותר מהת"ע אחד (קורה הרבה בחברות פנסיה שמחזיקים בהכשר של שני כשרויות שונות)כמעט תמיד אחד סותר השני. כל אחד יש תנאים משלו - או מבחינת האחוזים שכל צד זכאי לקבל, האם המקבל זכאי לאחוזים נוספים או שכר נפרד כשכר טירחה, וכן בכל הסעיפים הנוספים.
הבעיה קיימת גם בחברות שמחזיקים ביותר מהת"ע אחד (קורה הרבה בחברות פנסיה שמחזיקים בהכשר של שני כשרויות שונות)האם מי שחותם על ההתר עיסקא העולמי החדש וחתום גם על ההתר עיסקא של גלאט הון בנדרים פלוס , לצורך הקרנות שלהם , ג''כ נמצא באותו בעיה ?
-
לא ראיתי הנוסח
אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
@הון_כשר מה כוונתך?


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)