

האינפלציה מזנקת! כך תשמרו על הערך של הכסף שלכם
-
המדד האחרון שפורסם השבוע ע"י הלשכה המרכזית לסטטיסטיקה (הלמ"ס) לא משאיר מקום לספק:
מדד המחירים לצרכן עלה באפריל ב 1.1% העליה החדה ביותר בשלוש השנים האחרונות.
האינפלציה השנתית טיפסה ל 3.6% מעל גבול היעד של בנק ישראל.
מדוע זה רלוונטי לנו?
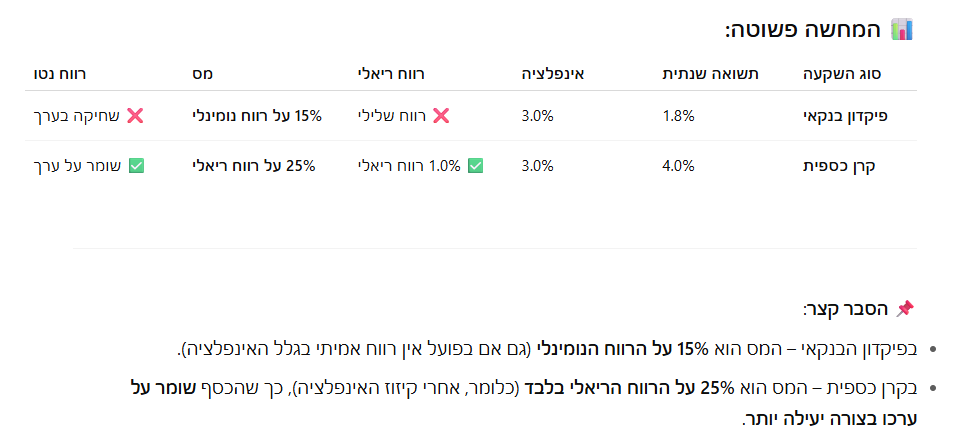
במילים פשוטות: הכסף שלנו קונה פחות ולא מדובר בתופעה חולפת, כי מדינה מתוקנת תשאף לשמור על אינפלציה מתונה לאורך זמן.
ולכן אם הכסף שלכם "יושב בצד" באפיקים סולידיים מדי- או גרוע מכך, שוכב בעו"ש או פיקדון - הוא נשחק בשקט ובמהירות.
כסף שלא עובד מאבד ערך!
אז מה עושים?
- בודקים את מסלולי ההשקעה בחסכונות הקיימים (פנסיה, גמל, השתלמות ועוד)
- משאירים ביתרת העו"ש רק כספים שאנו צריכים לשימוש שוטף.
- מתאימים את רמת הסיכון למצב האישי- כדי לשמור על איזון בין יציבות לצמיחה
- שוקלים השקעה חכמה בשוק ההון דרך קופות מפוקחות.
דוגמא אישית מהשבוע
השבוע סיימתי ללוות זוג מקסים – האישה בשנות ה-30 לחייה, עובדת בשכר גבוה, עם הפרשות מסודרות לפנסיה כבר משנת 2012.כשעברתי על הנתונים כהכנה לפגישה, נתקלתי בפרט שכאב לי במיוחד:
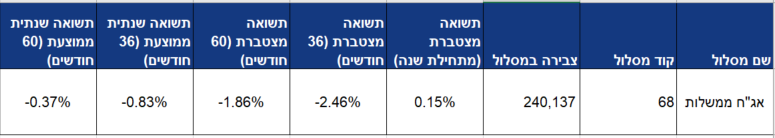
כל הכסף שהופרש עבור הפנסיה הושקע במסלול "אג"ח ממשלות"– עם תשואה ממוצעת שלילית של 0.37%- בחמש השנים האחרונות.
כן, קראתם נכון – במקום לצבור רווחים, היא רק הפסידה ערך כל שנה.למרות התסכול, התעודדתי מהתחושה שזו בדיוק הסיבה שאני כאן – כדי להחזיר שליטה, ולתקן עיוותים שקטים כאלה.
במהלך הפגישה עברנו יחד למסלול השקעה המתאים לגיל ולמצב הכלכלי שלהם – מסלול בסיכון גבוה יותר, שמאפשר שמירה על ערך הכסף לאורך זמן ואפילו צמיחה אמיתית.
והם?
הופתעו. אולי אפילו נבהלו לרגע – אבל הודו לי על כך שלא הנחתי להם להמשיך כרגיל מבלי לדעת.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה

-
 ר רחל עומסי התייחס לנושא זה ב
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)