

משיכת קה"ש למורים וגננות
פנסיה, גמל וקרנות השתלמות
5
פוסטים
2
כותבים
390
צפיות
3
עוקבים
-
נודע לי היום שבמשיכת קה"ש למורים וגננות, צריך לשלם מס 11%,
האם זה נכון?
(נודע לי מפי השמועה)ואם כן, מישהו חישב פעם כמה יוצא בסופו של דבר הרווח,
אם מושכים את הכסף, משלמים מס,
מפקידים מחדש בקופת גמל להשקעה,
ומשלמים מס רווחי הון, במשיכה בעתיד?תודה לעונים
@דרור
כמעט נכון,
על קרן השתלמות אין מס [כל עוד שזה לא עובר את התקרה].
אבל בקרן השתלמות למורים וגננות יש הרבה מקרים שלא מקבלים את כל הפקדות המעסיק,
אלא מקבלים את הפקדות המעסיק בניכוי של 11%.דהיינו קרן השתלמות רגילה מורכבת מהפרשה של שכיר ומעסיק, 2.5% השכיר 7.5% המעסיק, סה"כ 10% מהמשכורת. ובקרן השתלמות לעובדי הוראה מופרש 4.2% מהשכיר 8.4% מהמעסיק.
משיכת כספים מקרן ההשתלמות לעובדי הוראה אפשרית בהתאם לתנאים הנהוגים בקרן, כמפורט:
א. קבלת חלק העובד בתוספת 100% מחלק המעביד במקרים הבאים:
- פרישה לגמלאות (לאחר השלמת תקופת חסכון של 6 שנים, או לאחר 3 שנים בהתאם לחוק גיל פרישה).
מורה הפורש פרישה מוקדמת לגמלאות וטרם השלים 6 שנות חסכון מלאות יהיה זכאי למשוך את הכספים רק בתום 6 שנים מהפקדה ראשונה. - פטירה (היורשים/המוטבים)
ב.קבלת חלק העובד בתוספת 89% מחלק המעביד, לאחר השלמת תקופת חסכון של 6 שנים במקרים הבאים: - בגיל 55 שנים ומעלה.
- בגיל 50 שנים או 15 שנות ותק, ויציאה אחת לפחות לשנת השתלמות.
- פיטורין מעבודה.
4.הפסקת עבודה בהוראה. - פרישה מעבודה עקב נכות שנגרמה לו עקב עבודתו והמוכרת על ידי המוסד לביטוח לאומי כנכות המזכה בקצבת נכות.
- מעבר לעבודה בתפקיד מינהלי, בשירות הציבורי בתחום החינוך או הקשור בחינוך, או עזיבת ההוראה לשם מילוי תפקיד נבחר ציבור בשכר בשלטון המרכזי או המקומי.
- לדעת ההנהלה ישנן נסיבות מיוחדות הנובעות ממצב רפואי קשה של העמית ושל בני משפחתו מדרגה ראשונה, או מצב כלכלי חמור.
ג. קבלת חלק העובד בלבד (אם העמית אינו עומד בקריטריונים למשיכת כספים המפורטים בסעיפים א ו-ב).
כל זה כתוב במכתב שמקבלים מעת לעת מהחברה.
וכן כאן
https://www.kranoth.org.il/מידע-לעמית/faq/ - פרישה לגמלאות (לאחר השלמת תקופת חסכון של 6 שנים, או לאחר 3 שנים בהתאם לחוק גיל פרישה).
-
נודע לי היום שבמשיכת קה"ש למורים וגננות, צריך לשלם מס 11%,
האם זה נכון?
(נודע לי מפי השמועה)ואם כן, מישהו חישב פעם כמה יוצא בסופו של דבר הרווח,
אם מושכים את הכסף, משלמים מס,
מפקידים מחדש בקופת גמל להשקעה,
ומשלמים מס רווחי הון, במשיכה בעתיד?תודה לעונים
@דרור
ולגוף הדברים לא מומלץ למשוך את הכספים אא"כ יוצאים לשנת שבתון,
או בפנסיה.מי שלא מתכונן לצאת לשנת שבתון והוא צעיר, לכאורה יש לו לשקול לעבור לקרן השתלמות רגילה. אבל א"א להעביר את הקרן השתלמות של עובדי הוראה לקרן השתלמות רגילה, אלא אפשר מכאן ולהבא שכל ההפקדות הבאות יהיו בקרן השתלמות רגילה.
תחפש כאן בפורום דיברו בעניין בהרחבה על ההבדלים בין קרנות ההשתלמות - במסלולי ההשקעה, בדמי ניהול, ובצורת משיכת הכספים.ולא מומלץ לעשות שינויים בלי ייעוץ מקצועי.
-
@צמיחה תודה על כל הפירוט!!
זה אומר שבלי סיבה מיוחדת, מקבלים רק את חלק העובד? (עובדת הוראה פחות מגיל 50, בלי סיבה רפואית וכדומה)היא שוקלת למשוך ולהעביר לקופג להשקעה, אבל באמת צריך לשקול אם בכלל יהיה רווח...
שוב תודה גדולה@דרור
קרן השתלמות לעובדי הוראה נועדה לאלו שיוצאים לשנת שבתון בשביל השתלמות ולימודי מקצוע, וכנראה שלכן יש את כל ההגבלות על משיכה שאינה לצורך יציאה להשתלמות, לכן גם אין בה מסלולי מניות כדי לא לסכן את הכסף.
אבל משיכת הכספים כדי להשקיע אותם בגמל להשקעה, פירוש הדברים לקחת כספים שיש עליהם דמי ניהול נמוכים ופטור ממס רווח הון, ולהשים אותם במקום שיש דמי ניהול גבוהים וחייבים במס רווח הון.
אמנם הם יכולים להיות במסלולי מניות שלכאורה יניבו תשואה עודפת, אבל כל דבר תלוי במספר השנים, גיל השכיר, ומה טווח ההשקעה, ומה הסכום שמפסידים שא"א למשוך.
לכן כתבתי שלא מומלץ לעשות שינויים בלי ייעוץ מקצועי.
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות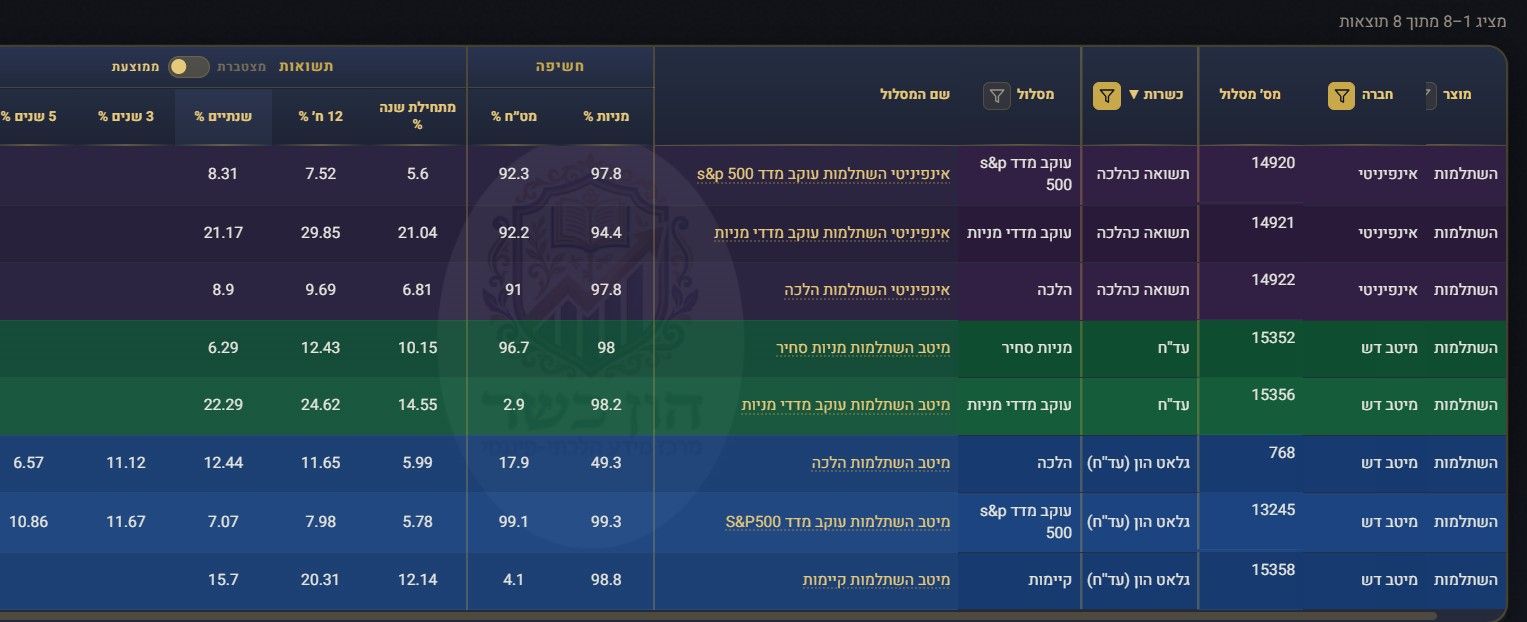




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)