

כסף של משכנתא שצריך לשכב כמה חודשים
שוק ההון והשקעות
17
פוסטים
6
כותבים
999
צפיות
6
עוקבים
-
שלום,
קיבלתי עכשיו כסף של משכנתא מדירה שמכרתי, (קצת מעל 1,000,000 שח)
ומשיקולים שונים אנחנו עדיין לא מעבירים למוכר את הכסף.
יש לנו כמה חודשים להשכיב את הכסף.מכיוון שאין לי שום הבנה בזה, אשמח לדעת על פתרונות סולידיים שיאפשרו לי ליהנות מתשואה חביבה (כמובן עם היתר עסקא מספק) עד שאצטרך את הכסף- ככל הנראה לא לפני עוד 3 חודשים.
הכסף כרגע בחשבון שלי בבנק הפועלים.
תודה לעונים!
@דרור
אין לך אפשרות לסכן את הכסף, אבל אתה יכול לשמור על ערך הכסף ולהגן עליו מפני האינפלציה.
תקנה קרן כספית,
תחפש כאן בפורום יש הדרכות ברורות.
אם אין לך הרשאה לסחור בשוק ההון דרך האתר של הבנק, אתה וכל המוטבים בחשבון צריכים לחתום על מסמך כזה מול הפקיד [אולי אפשר דרך האתר]. -
@דרור
אין לך אפשרות לסכן את הכסף, אבל אתה יכול לשמור על ערך הכסף ולהגן עליו מפני האינפלציה.
תקנה קרן כספית,
תחפש כאן בפורום יש הדרכות ברורות.
אם אין לך הרשאה לסחור בשוק ההון דרך האתר של הבנק, אתה וכל המוטבים בחשבון צריכים לחתום על מסמך כזה מול הפקיד [אולי אפשר דרך האתר].@צמיחה כתב בכסף של משכנתא שצריך לשכב כמה חודשים:
אין לך אפשרות לסכן את הכסף,
נכון, וזה מה שניסיתי להבין איך עושים את זה, בלי לסכן את הכסף.
נדמה לי שכשפתחנו את החשבון אישרנו בטעות מסחר דרך שוק ההון. אז זה חוסך לי פרוצדורות?יש הבדל בהיתר עסקה ובכשרות העסקה בין הבנקים/ הפתרונות, או שכל קרן כספית זה אותו דבר? (שאלה של בור, ידועני...)
אחפש, תודה רבה, יש"כ!
-
@צמיחה כתב בכסף של משכנתא שצריך לשכב כמה חודשים:
אין לך אפשרות לסכן את הכסף,
נכון, וזה מה שניסיתי להבין איך עושים את זה, בלי לסכן את הכסף.
נדמה לי שכשפתחנו את החשבון אישרנו בטעות מסחר דרך שוק ההון. אז זה חוסך לי פרוצדורות?יש הבדל בהיתר עסקה ובכשרות העסקה בין הבנקים/ הפתרונות, או שכל קרן כספית זה אותו דבר? (שאלה של בור, ידועני...)
אחפש, תודה רבה, יש"כ!
@דרור
יש 5 קרנות כספיות כשרות לפי הנתונים שמופיעים בקובץ של אהרן זלץ
מגדל כספית שקלית כשרה בכשרות בד"ץ העדה החרדית וגלאט הון, מס' הקרן 5138094. דמי ניהול 0.10%.
אלטשולר שחם ללא קונצרני בכשרות תשואה כהלכה, מס' הקרן 5105820. דמי ניהול 0.20%.
מיטב כספית שקלית כשרה בכשרות הרב אריה דביר, מס' הקרן 5136544. דמי ניהול 0.15%.
הראל כספית שקלית כשרה בכשרות הרב אריה דביר, מס' הקרן 5137815. דמי ניהול 0.11%.
אי. בי. אי. כספית שקלית כשרה בכשרות הרב אריה דביר, מס' הקרן 5139522. דמי ניהול 0.095%.
הבית הוראה של הרב וינד משום מה מתעלמים מהקרנות שבכשרות הרב דביר.
גלאט הון אומרים שלרווחא דמילתא כדאי לחתום על היתר עיסקא כאן
https://www.matara.pro/nedarimplus/Forms/800.html?Version=17למעשה אין כ"כ הבדל בין הקרנות מבחינת התשואות, אבל בכזה סכום יש משמעות לדמי ניהול, יכול להיות פער של 1,000 ש"ח, לכן כדאי לקנות מה שהכי זול.
כמובן שאין לראות בזה המלצה על שום השקעה
-
בקרן כספית גם אין כמעט חשיפה לסיכונים
-
בקרן כספית גם אין כמעט חשיפה לסיכונים
-
@דרור
יש 5 קרנות כספיות כשרות לפי הנתונים שמופיעים בקובץ של אהרן זלץ
מגדל כספית שקלית כשרה בכשרות בד"ץ העדה החרדית וגלאט הון, מס' הקרן 5138094. דמי ניהול 0.10%.
אלטשולר שחם ללא קונצרני בכשרות תשואה כהלכה, מס' הקרן 5105820. דמי ניהול 0.20%.
מיטב כספית שקלית כשרה בכשרות הרב אריה דביר, מס' הקרן 5136544. דמי ניהול 0.15%.
הראל כספית שקלית כשרה בכשרות הרב אריה דביר, מס' הקרן 5137815. דמי ניהול 0.11%.
אי. בי. אי. כספית שקלית כשרה בכשרות הרב אריה דביר, מס' הקרן 5139522. דמי ניהול 0.095%.
הבית הוראה של הרב וינד משום מה מתעלמים מהקרנות שבכשרות הרב דביר.
גלאט הון אומרים שלרווחא דמילתא כדאי לחתום על היתר עיסקא כאן
https://www.matara.pro/nedarimplus/Forms/800.html?Version=17למעשה אין כ"כ הבדל בין הקרנות מבחינת התשואות, אבל בכזה סכום יש משמעות לדמי ניהול, יכול להיות פער של 1,000 ש"ח, לכן כדאי לקנות מה שהכי זול.
כמובן שאין לראות בזה המלצה על שום השקעה
@צמיחה כתב בכסף של משכנתא שצריך לשכב כמה חודשים:
הבית הוראה של הרב וינד משום מה מתעלמים מהקרנות שבכשרות הרב דביר.


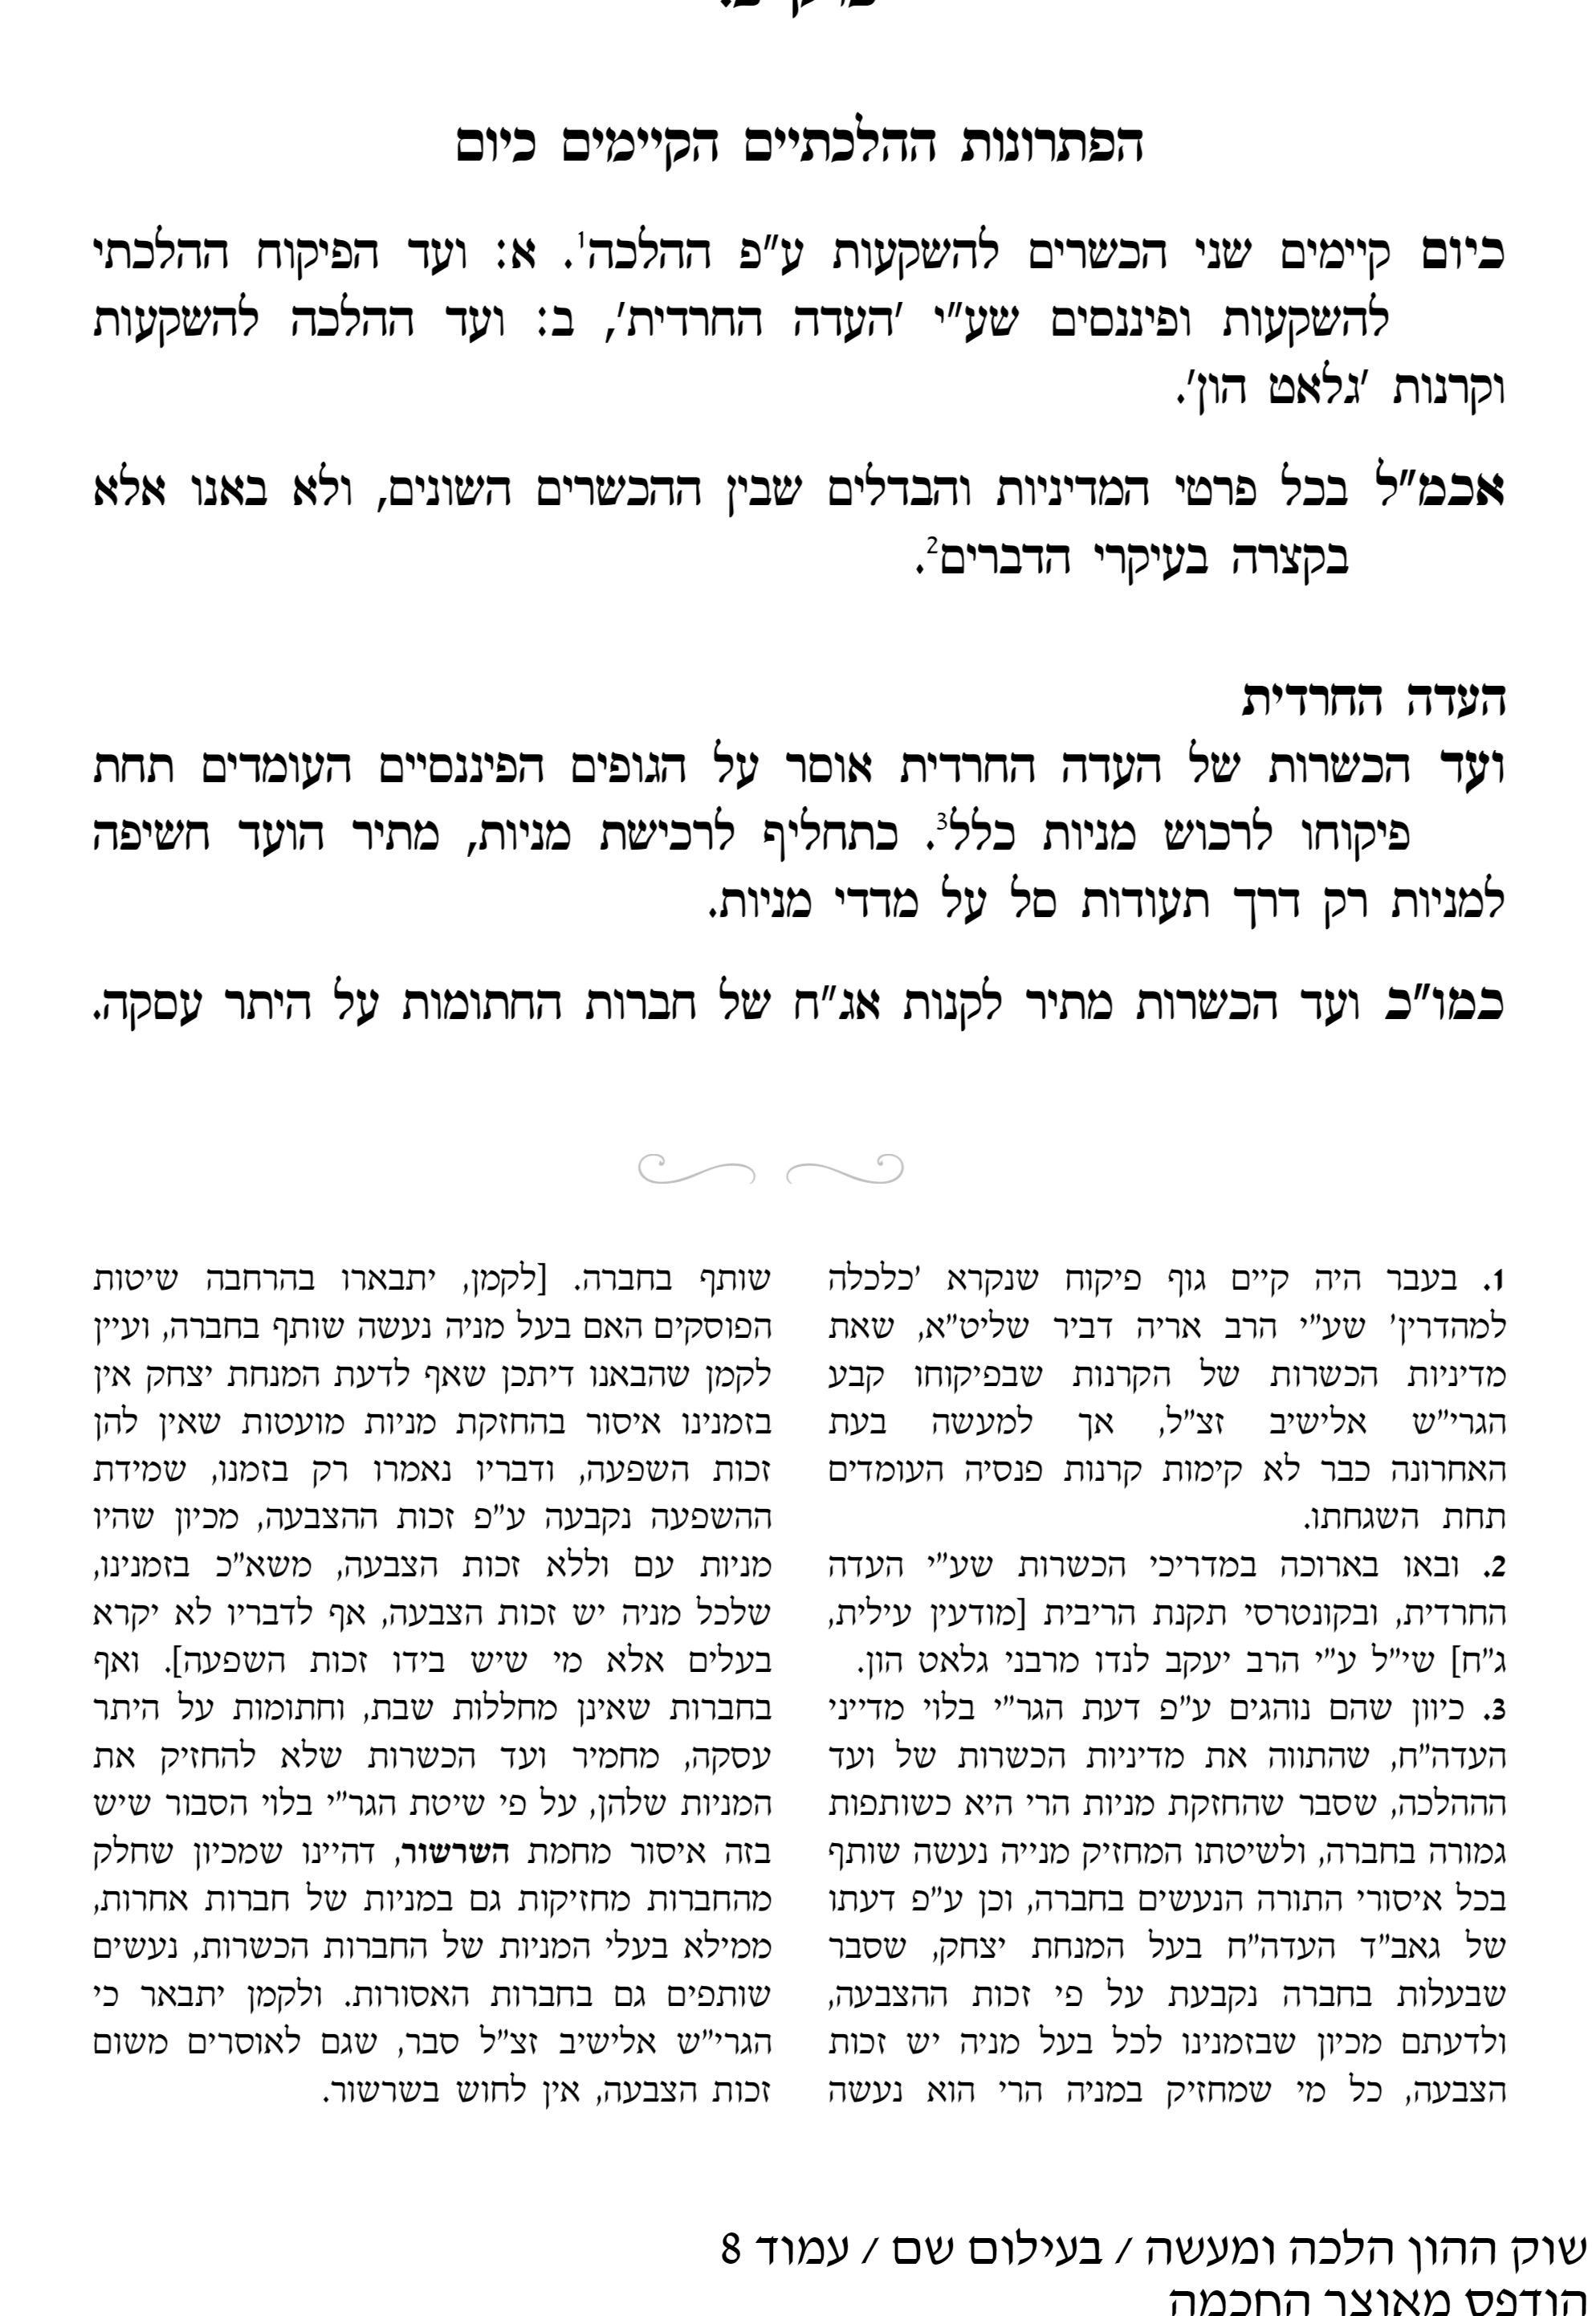
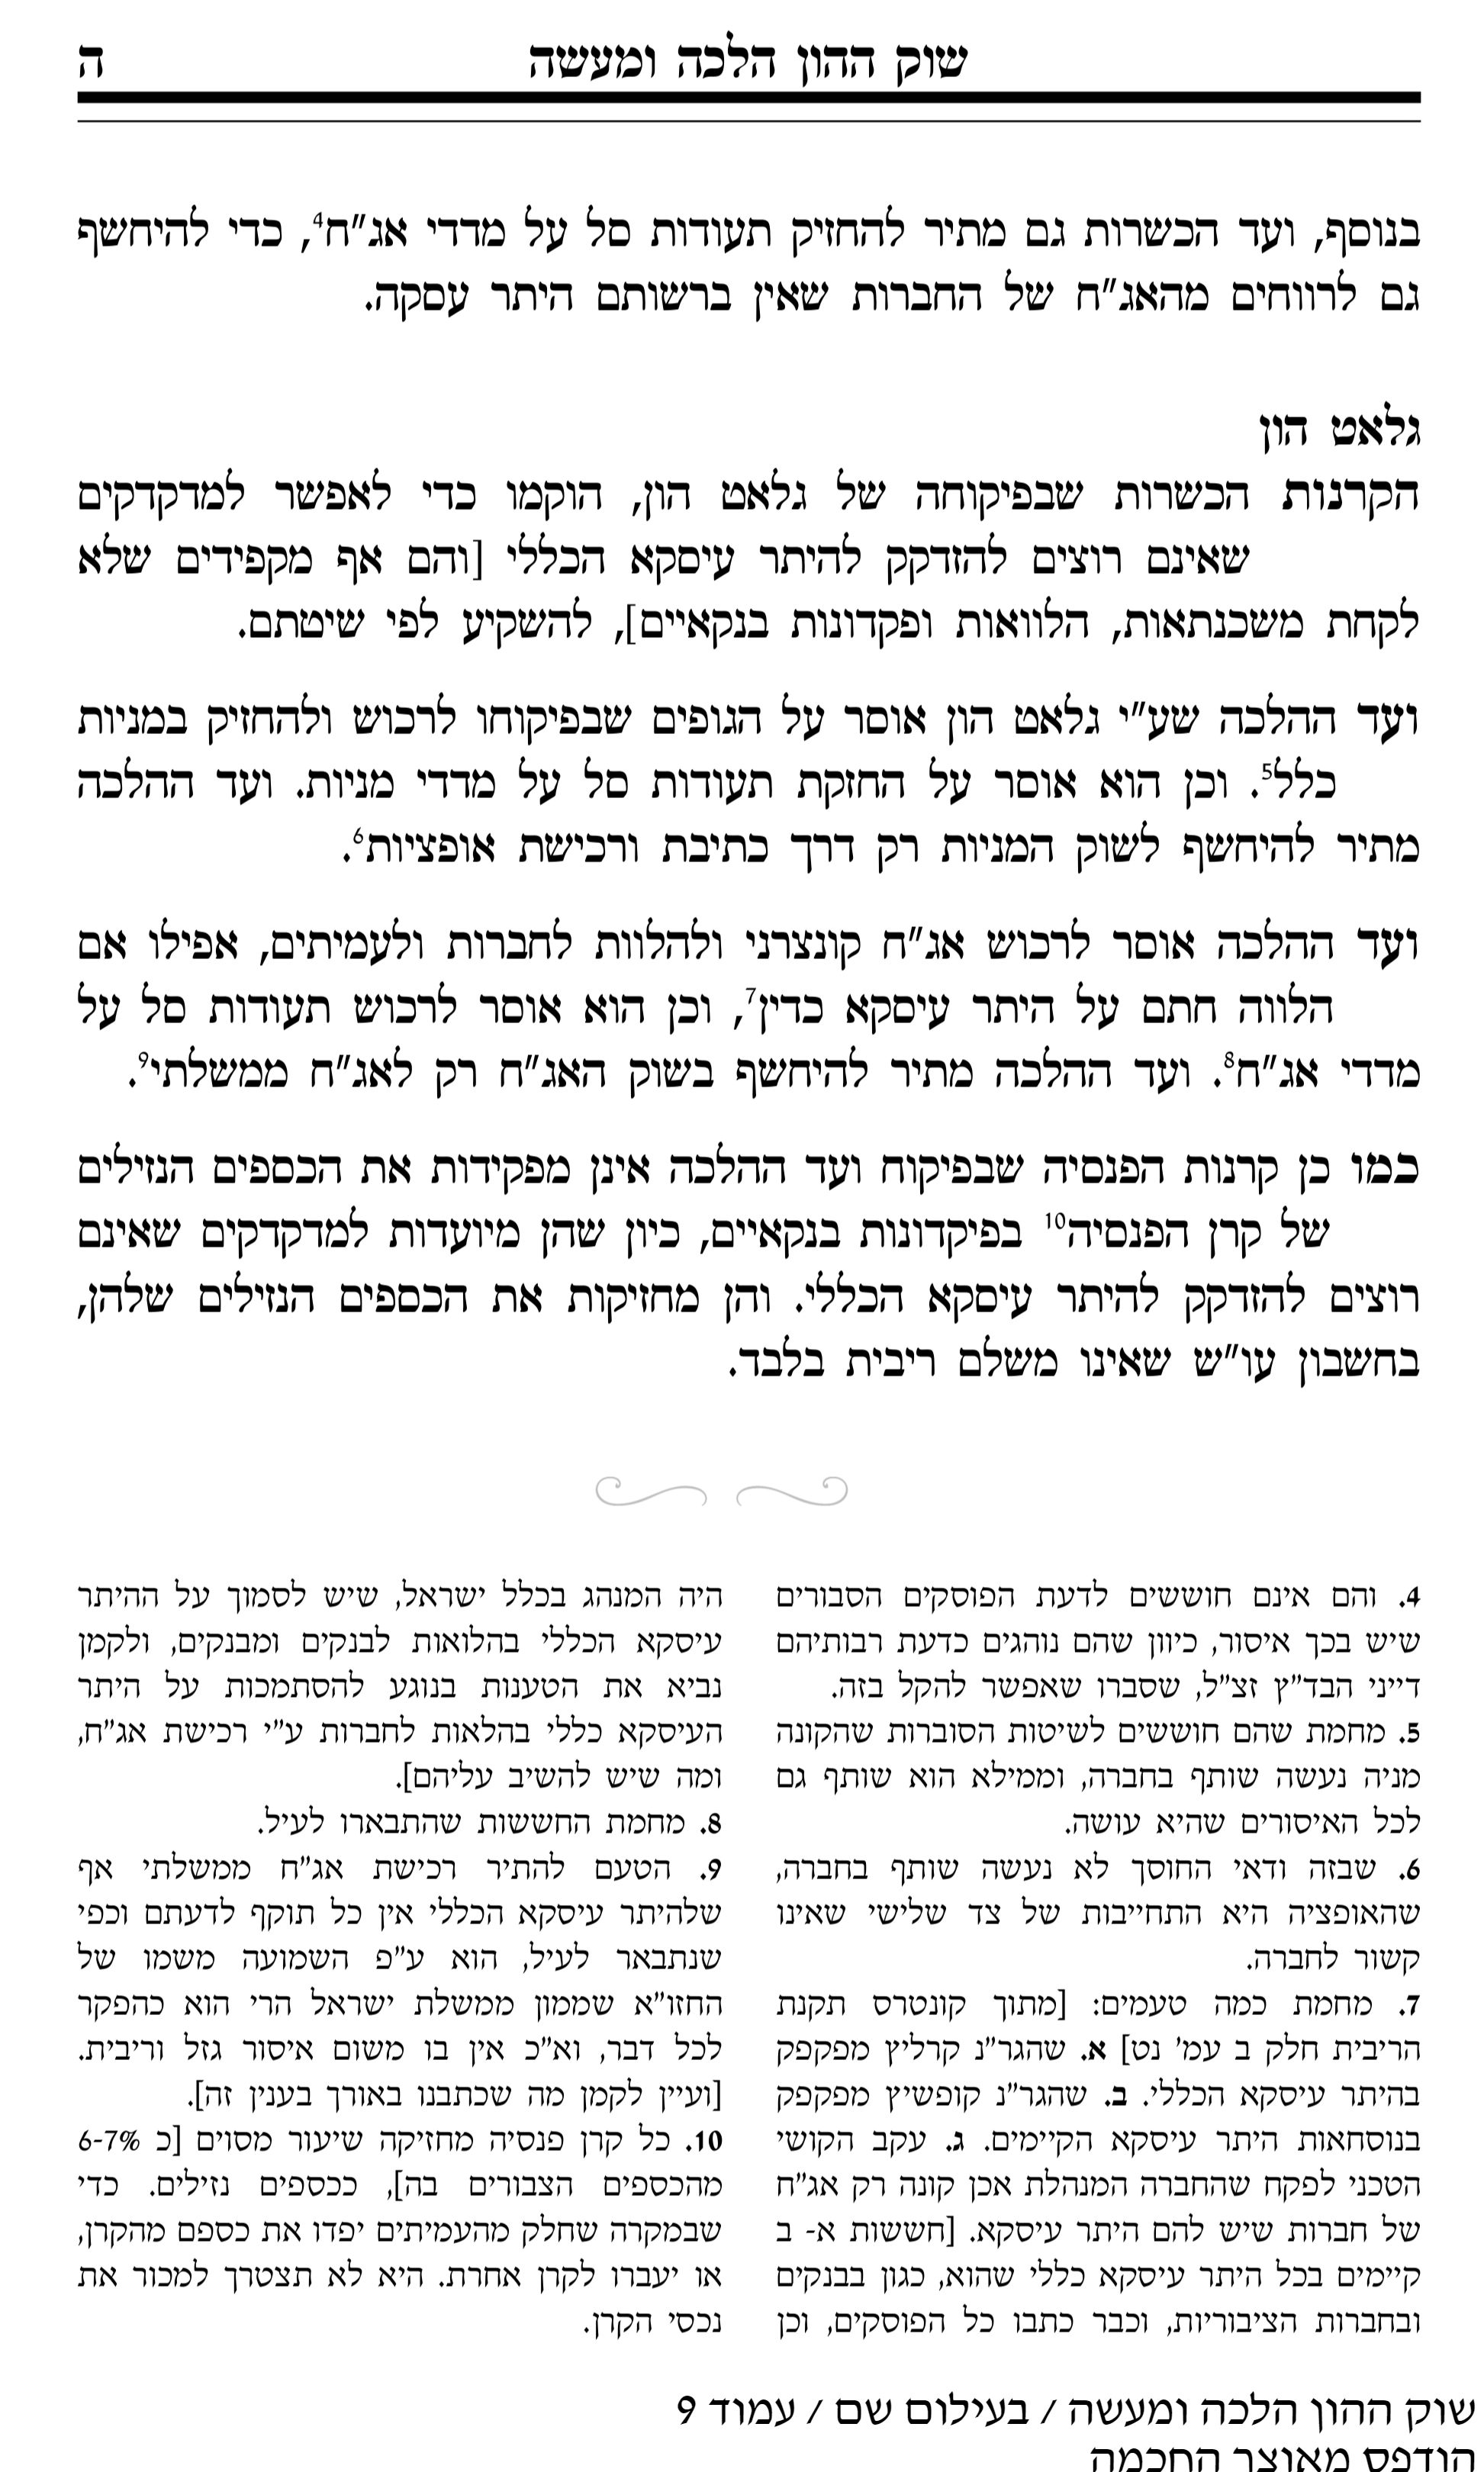
אפשר למצוא עוד הערות גם באתר https://keter.org.il/ההשקעות-הכשרות-מהן/
שם הם כותבים שרוב הפוסקים... לא קיבלו את ההיתר של הרב דביר בשם הרב אלישיב -
@צמיחה כתב בכסף של משכנתא שצריך לשכב כמה חודשים:
הבית הוראה של הרב וינד משום מה מתעלמים מהקרנות שבכשרות הרב דביר.
אפשר למצוא עוד הערות גם באתר https://keter.org.il/ההשקעות-הכשרות-מהן/
שם הם כותבים שרוב הפוסקים... לא קיבלו את ההיתר של הרב דביר בשם הרב אלישיב@משהמשה
יישר כח על העלאת הקבצים, אולי תעלה את כל הספר לתועלת הציבור.
אני אחדד משהו,
בקרן כספית אין מניות, יש רק אג"ח, מק"מ, נע"מ.
כל הקבצים הנ"ל עוסקים בויכוח ההלכתי לגבי בעלות בהחזקת מניות.
מלבד הקישור למכון כת"ר ששם מוזכר הויכוח לגבי היתר עיסקא בעת הנפקת האג"ח.
הפיקוח ההלכתי בקרן כספית הוא שאין אג"ח קונצרני, או שיש היתר עיסקא. כמו כן שאין נע"מ.
בבית הוראה של הרב וינד אמרו לי שזה בגלל התשקיף של החברה שכתוב שם שתמהילי ההשקעה יהיו כפופים לדעתו של הדירקטוריון, והדירקטוריון החליט שזה יהיה כפוף לדעתו של הרב דביר. ואם הדירקטוריון יחליט אחרת אז כבר לא משנה מה דעתו של הרב דביר.
אבל זה לא כתוב בתשקיפים של כל החברות. -
@שמואל כתב בכסף של משכנתא שצריך לשכב כמה חודשים:
@י-ויסבקר
וגם הרווח הוא לא משהו ביחס ל-3 חודשיםבד"כ התשואה של קרן כספית ליום היא 0.01%.
לסכום של מליון שקל זה מאה שקל ליום.
כפול 3 חודשים זה 9,000 ש"ח.
סכום לא מבוטל בתוך ים הוצאות של העברת דירה,
יכול לחסוך הוצאות ייעוץ משכנתא. -
@משהמשה
יישר כח על העלאת הקבצים, אולי תעלה את כל הספר לתועלת הציבור.
אני אחדד משהו,
בקרן כספית אין מניות, יש רק אג"ח, מק"מ, נע"מ.
כל הקבצים הנ"ל עוסקים בויכוח ההלכתי לגבי בעלות בהחזקת מניות.
מלבד הקישור למכון כת"ר ששם מוזכר הויכוח לגבי היתר עיסקא בעת הנפקת האג"ח.
הפיקוח ההלכתי בקרן כספית הוא שאין אג"ח קונצרני, או שיש היתר עיסקא. כמו כן שאין נע"מ.
בבית הוראה של הרב וינד אמרו לי שזה בגלל התשקיף של החברה שכתוב שם שתמהילי ההשקעה יהיו כפופים לדעתו של הדירקטוריון, והדירקטוריון החליט שזה יהיה כפוף לדעתו של הרב דביר. ואם הדירקטוריון יחליט אחרת אז כבר לא משנה מה דעתו של הרב דביר.
אבל זה לא כתוב בתשקיפים של כל החברות. -
-
-
-
-
-
לקח לי זמן לפצח את הסיפור, אבל בסוף נראה לי שהצלחתי להגיע למקום הנכון באתר (לא שיש לי כאלו בעיות מול טכנולוגיה בדרך כלל, אבל גם זה קורה לפעמים)
האם זו הקרן הנכונה?
מה זה 1, מה זה 2, ומה ההבדל ביניהם?יש"כ גדול!
כן, זה קרן בהכשר הבד"ץ של העדה וגלאט הון.
גם דמי ניהול יחסית נמוכים.2 - זה הסכום שאתה רוצה בפועל 'להשקיע'.
1 - זה כמות היחידות שניתן לקנות בכסף הזה.(לא יודע האם אתה רוצה שכולם יראו את יתרת העו"ש שלך)
-
כן, זה קרן בהכשר הבד"ץ של העדה וגלאט הון.
גם דמי ניהול יחסית נמוכים.2 - זה הסכום שאתה רוצה בפועל 'להשקיע'.
1 - זה כמות היחידות שניתן לקנות בכסף הזה.(לא יודע האם אתה רוצה שכולם יראו את יתרת העו"ש שלך)
@אמת-מארץ-תצמח זה לא כסף שלי... זה משכנתא וכבר אמרתי את זה..
תודה

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)