

דירוג אשראי - כל המידע
כלכלת המשפחה
27
פוסטים
9
כותבים
2.3k
צפיות
7
עוקבים
-
(מהו דירוג אשראי?)
איך אני יכול לדעת מהו דירוג האשראי שלי?
ומה הממוצע?
כמה זה משמעותי?
ומהם הדברים שמעלים ומורידים אותו?
מרגיש שלא מדברים על הנושא הזה מספיק...
תודה
( @אבי-ר. בקפטן קרדיט לא הצלחתי לראות את הדירוג כי הוא שולח הודעה עם קישור לטלפון- מה שכמובן אין לי ב"ה). -
-
-
שאלה
שמעתי פעם שכל בקשה של הוצאת דירוג האשראי מבנק ישראל נרשמת
והבנקים לוקחים את זה בחשבון (כאילו אתה אחד שמבקש הרבה הלוואות)
כמו"כ שמעתי שלחיצה על בקשת הלוואה באתר הבנק גם נרשמת
זה נכון?@בוטח-בה כתב בדירוג אשראי:
שאלה
שמעתי פעם שכל בקשה של הוצאת דירוג האשראי מבנק ישראל נרשמת
והבנקים לוקחים את זה בחשבון (כאילו אתה אחד שמבקש הרבה הלוואות)
כמו"כ שמעתי שלחיצה על בקשת הלוואה באתר הבנק גם נרשמת
זה נכון?@הגיוני
@shimon
@משכנתא-בקצב-שלך
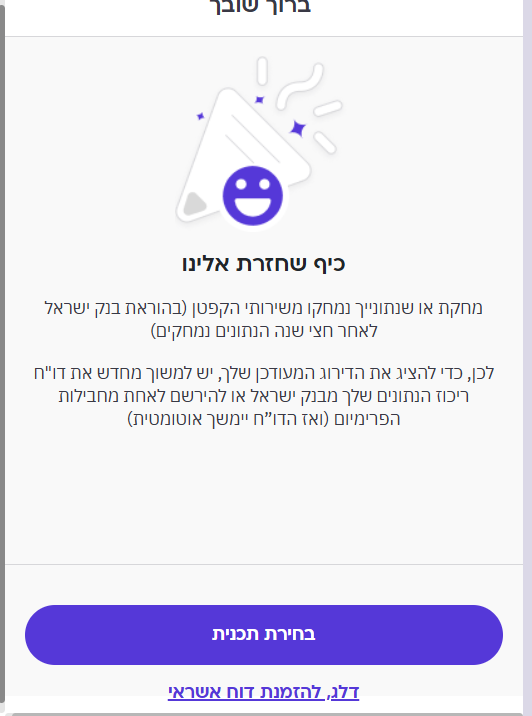
דווקא הצלחתי להיכנס עם קוד לאימייל, אבל אני רואה שזה עולה כסף, בשונה מהעבר שהיה חינמי
מצורף צילום מסך
-
@shimon
@משכנתא-בקצב-שלך
לא הצלחתי.
הוא כביכול שולח קוד לנייד, ולא שולח... -
@הגיוני גמאני הצלחתי להיכנס עם קוד למייל
חיכיתי איזה 3 דקות עד שהוא נתן לי את האופציה לשלוח למייל
באמת חבל שזה עולה כסף אבל את הדירוג הבסיסי הוא כן מראה בלי להירשם רק את הסיבות לדירוג והמלצות הוא לא הראה@בוטח-בה כתב בדירוג אשראי:
@הגיוני גמאני הצלחתי להיכנס עם קוד למייל
חיכיתי איזה 3 דקות עד שהוא נתן לי את האופציה לשלוח למייל
באמת חבל שזה עולה כסף אבל את הדירוג הבסיסי הוא כן מראה בלי להירשם רק את הסיבות לדירוג והמלצות הוא לא הראהאני גם את הבסיסי לא הצלחתי לראות
-
@בוטח-בה כתב בדירוג אשראי:
שאלה
שמעתי פעם שכל בקשה של הוצאת דירוג האשראי מבנק ישראל נרשמת
והבנקים לוקחים את זה בחשבון (כאילו אתה אחד שמבקש הרבה הלוואות)
כמו"כ שמעתי שלחיצה על בקשת הלוואה באתר הבנק גם נרשמת
זה נכון?@הגיוני
@shimon
@משכנתא-בקצב-שלך
דווקא הצלחתי להיכנס עם קוד לאימייל, אבל אני רואה שזה עולה כסף, בשונה מהעבר שהיה חינמי
מצורף צילום מסך
@פשוט-יהודי כתב בדירוג אשראי:
דווקא הצלחתי להיכנס עם קוד לאימייל, אבל אני רואה שזה עולה כסף, בשונה מהעבר שהיה חינמי
יש להם תכנית בסיסית שזה חינמי
ויש את הפרימיום שזה עם תשלום
גם בבסיסי ניתן לראות את הדירוג ואת הנתונים שגרמו לכך.
מוזר למה זה לא נותן לך בבסיסי לראות את זה -
שאלה
שמעתי פעם שכל בקשה של הוצאת דירוג האשראי מבנק ישראל נרשמת
והבנקים לוקחים את זה בחשבון (כאילו אתה אחד שמבקש הרבה הלוואות)
כמו"כ שמעתי שלחיצה על בקשת הלוואה באתר הבנק גם נרשמת
זה נכון?@בוטח-בה
לגבי הדירוג
יש דוח ריכוז נתוני אשראי של בנק ישראל שכל פעם שמוציאים אותו זה נרשם בדו"ח.
אבל קפטן קרדיט זה אפליקציה חיצונית שלא קשורה לבנקיםייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@בוטח-בה
לגבי הדירוג
יש דוח ריכוז נתוני אשראי של בנק ישראל שכל פעם שמוציאים אותו זה נרשם בדו"ח.
אבל קפטן קרדיט זה אפליקציה חיצונית שלא קשורה לבנקים -
@משכנתא-בקצב-שלך איך יש לאפליקציה את הדו"ח אם לא מבנק ישראל?
זה לא נרשם?@בוטח-בה
יש שתי חברות שמוציאים דוחות
דן&ברנסליט ו-BDI הבנקים לוקחים מהם את הדוחות כשהם בודקים על לקוחותיהם.
חוץ מזה יש דוח נתוני אשראי של בנק ישראל שבו לא מופיע הדירוג אלא כל הנתונים על הלקוח [ניתן להוציא דוח זה פעם אחת בשנה בחינם].
קפטן קרדיט מתבסס על נתונים ממאגר האשראי של בנק ישראל ועל פיהם קובע את הדירוג של הלקוח, הם לא נותנים את הדו"ח נתוני אשראי של בנק ישראל ולכן זה לא אמור להירשם שם. -
שאלה
שמעתי פעם שכל בקשה של הוצאת דירוג האשראי מבנק ישראל נרשמת
והבנקים לוקחים את זה בחשבון (כאילו אתה אחד שמבקש הרבה הלוואות)
כמו"כ שמעתי שלחיצה על בקשת הלוואה באתר הבנק גם נרשמת
זה נכון?@בוטח-בה כתב בדירוג אשראי:
שמעתי פעם שכל בקשה של הוצאת דירוג האשראי מבנק ישראל נרשמת
והבנקים לוקחים את זה בחשבון (כאילו אתה אחד שמבקש הרבה הלוואות)
זה נכון?נכון שזה נרשם בבנק ישראל אבל אין לבנקים איך לדעת מזה,
וחוצ'מזה כתוב מי ביקש את הדו"ח כך שאם זה לא אחד מנותני האשראי אין בזה שום חיסרון,כמו"כ שמעתי שלחיצה על בקשת הלוואה באתר הבנק גם נרשמת
זה נכון?אם אישרת לבנק להוציא עליך את הדירוג זה נרשם אבל זה לא מוריד את הדירוג.
@משכנתא-בקצב-שלך כתב בדירוג אשראי:
קפטן קרדיט מתבסס על נתונים ממאגר האשראי של בנק ישראל ועל פיהם קובע את הדירוג של הלקוח, הם לא נותנים את הדו"ח נתוני אשראי של בנק ישראל ולכן זה לא אמור להירשם שם.
כנ"ל.
-
-
סופסוף הצלחתי להכנס...
דורגתי 877,
מישהו יודע אולי למה לא 1000?
הרי,
אף פעם לא חזר לי שיק,
אף פעם לא קרה לי שלא עמדתי בתשלום כלשהו,
ואף פעם לא היה לי מינוס בחשבון.@הגיוני דבר ראשון מ-851 ועד 1000 זה מוגדר בטווח מצויין.
בנוסף לאחר מחיקת נתונים המספר נהיה אוטומטית 883, לכאורה את המס' הזה מקבל כל אזרח חדש שמתחילים לאסוף עליו נתוני אשראי ומשם זה משתנה לטוב ולמוטב, א"כ זה אומר שאתה בסדר כי זה השתנה לך ממש קצת ואתה בטווח המצוין. -
סופסוף הצלחתי להכנס...
דורגתי 877,
מישהו יודע אולי למה לא 1000?
הרי,
אף פעם לא חזר לי שיק,
אף פעם לא קרה לי שלא עמדתי בתשלום כלשהו,
ואף פעם לא היה לי מינוס בחשבון.@הגיוני כתב בדירוג אשראי:
סופסוף הצלחתי להכנס...
דורגתי 877,
מישהו יודע אולי למה לא 1000?
הרי,
אף פעם לא חזר לי שיק,
אף פעם לא קרה לי שלא עמדתי בתשלום כלשהו,
ואף פעם לא היה לי מינוס בחשבון.תשמח אני רק 684...
-
@הגיוני דבר ראשון מ-851 ועד 1000 זה מוגדר בטווח מצויין.
בנוסף לאחר מחיקת נתונים המספר נהיה אוטומטית 883, לכאורה את המס' הזה מקבל כל אזרח חדש שמתחילים לאסוף עליו נתוני אשראי ומשם זה משתנה לטוב ולמוטב, א"כ זה אומר שאתה בסדר כי זה השתנה לך ממש קצת ואתה בטווח המצוין. -
@הגיוני יש כמה וכמה דברים המעידים על ניהול תקין ויכולים לגרום להעלאת הדירוג, כמו אי ניצול של מסגרות עו"ש [נ.ב. לכן תמיד כדאי שיהיה מסגרת אך לא לנצל אותה], החזקה של כרטיס אשראי אחד לפחות, מוסר תשלומים גבוה-עמידה בכל תשלומי ההלוואות, וגם וותק של פעילות אשראית יכולה להעלות את הדירוג
-
@הגיוני יש כמה וכמה דברים המעידים על ניהול תקין ויכולים לגרום להעלאת הדירוג, כמו אי ניצול של מסגרות עו"ש [נ.ב. לכן תמיד כדאי שיהיה מסגרת אך לא לנצל אותה], החזקה של כרטיס אשראי אחד לפחות, מוסר תשלומים גבוה-עמידה בכל תשלומי ההלוואות, וגם וותק של פעילות אשראית יכולה להעלות את הדירוג
@משכנתא-בקצב-שלך
אני עומד בכל מה שכתבת.
מה עוד יכול להיות? -
@משכנתא-בקצב-שלך
אני עומד בכל מה שכתבת.
מה עוד יכול להיות?@הגיוני
מעל 25% ניצול מסגרת ואשראי,
גם שתי חשבונות עו"ש מוריד בדירוג,
וכן דחיית תשלומים גם בעקבות חרבות ברזל וכדו'
נותרה יתרה גבוהה לפירעון הלוואות,
וכן מספר עסקאות אשראי,וכמו שכבר כתב @משכנתא-בקצב-שלך מ851 עד 1000 נחשב מצוין,
כך שכל נותני האשראי אמורים לרדוף אחריך. -
@משכנתא-בקצב-שלך
אני עומד בכל מה שכתבת.
מה עוד יכול להיות?@הגיוני אז דבר ראשון כמו שכבר כתבתי בהתחלה, אתה נמצא בקטגוריה של דירוג מצוין [מעל 850] והכל טוב ויפה, אין הבדל מבחינת נותני האשראי ביחס ללקוח שנמצא בתוך הקטגוריה של המצוין על כמה בדיוק הניקוד שלו עומד.
בנוסף, תוכל לגגל ולחפש אילו עוד גורמים משפיעים על עליית דירוג האשראי, יש הרבה גורמים לכך, וגם אצל מי שעומד בכל התנאים לא נתקלתי במישהו שהדירוג שלו עומד על 1000, כל עוד זה בטווח המצוין זה טוב, אין לי הסבר לכך מדוע זה לא עולה ל-1000 גם ללקוחות עם התנהלות אשראית מצוינת, אבל נראה לי שכך זה עובד. -
@הגיוני
מעל 25% ניצול מסגרת ואשראי,
גם שתי חשבונות עו"ש מוריד בדירוג,
וכן דחיית תשלומים גם בעקבות חרבות ברזל וכדו'
נותרה יתרה גבוהה לפירעון הלוואות,
וכן מספר עסקאות אשראי,וכמו שכבר כתב @משכנתא-בקצב-שלך מ851 עד 1000 נחשב מצוין,
כך שכל נותני האשראי אמורים לרדוף אחריך.@אבי-ר. כתב בדירוג אשראי - כל המידע:
מעל 25% ניצול מסגרת ואשראי,
מה הכוונה מסגרת? של העוש? כי אכ כתבתי כבר שאף פעם לא היה לי מינוס.
ואשראי אתה מתכוון שעדיף שלא לתפוס יותר מ25% ממסגרת האשראי?
כי באמת לאחרונה מקס הקטינו לי את מסגרת האשראי כיוון שאני לא מנצל את כל המסגרת.@אבי-ר. כתב בדירוג אשראי - כל המידע:
גם שתי חשבונות עו"ש מוריד בדירוג,
יש לי חשבון אחד.
@אבי-ר. כתב בדירוג אשראי - כל המידע:
וכן דחיית תשלומים גם בעקבות חרבות ברזל וכדו'
נותרה יתרה גבוהה לפירעון הלוואות,
וכן מספר עסקאות אשראי,זה יכול להיות! אבל זה מוריד 123 נקודות?
בינתיים ייש"כ, ממש עזרת לי!@משכנתא-בקצב-שלך כתב בדירוג אשראי - כל המידע:
אין הבדל מבחינת נותני האשראי ביחס ללקוח שנמצא בתוך הקטגוריה של המצוין על כמה בדיוק הניקוד שלו עומד.
בטוח אין שום הבדל?





שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)