

עדכוני משכנתאות - עדכונים בלבד! (לדיונים נא לפתוח אשכולות נפרדים)
נדל"ן ומשכנתאות
105
פוסטים
18
כותבים
8.2k
צפיות
21
עוקבים
-
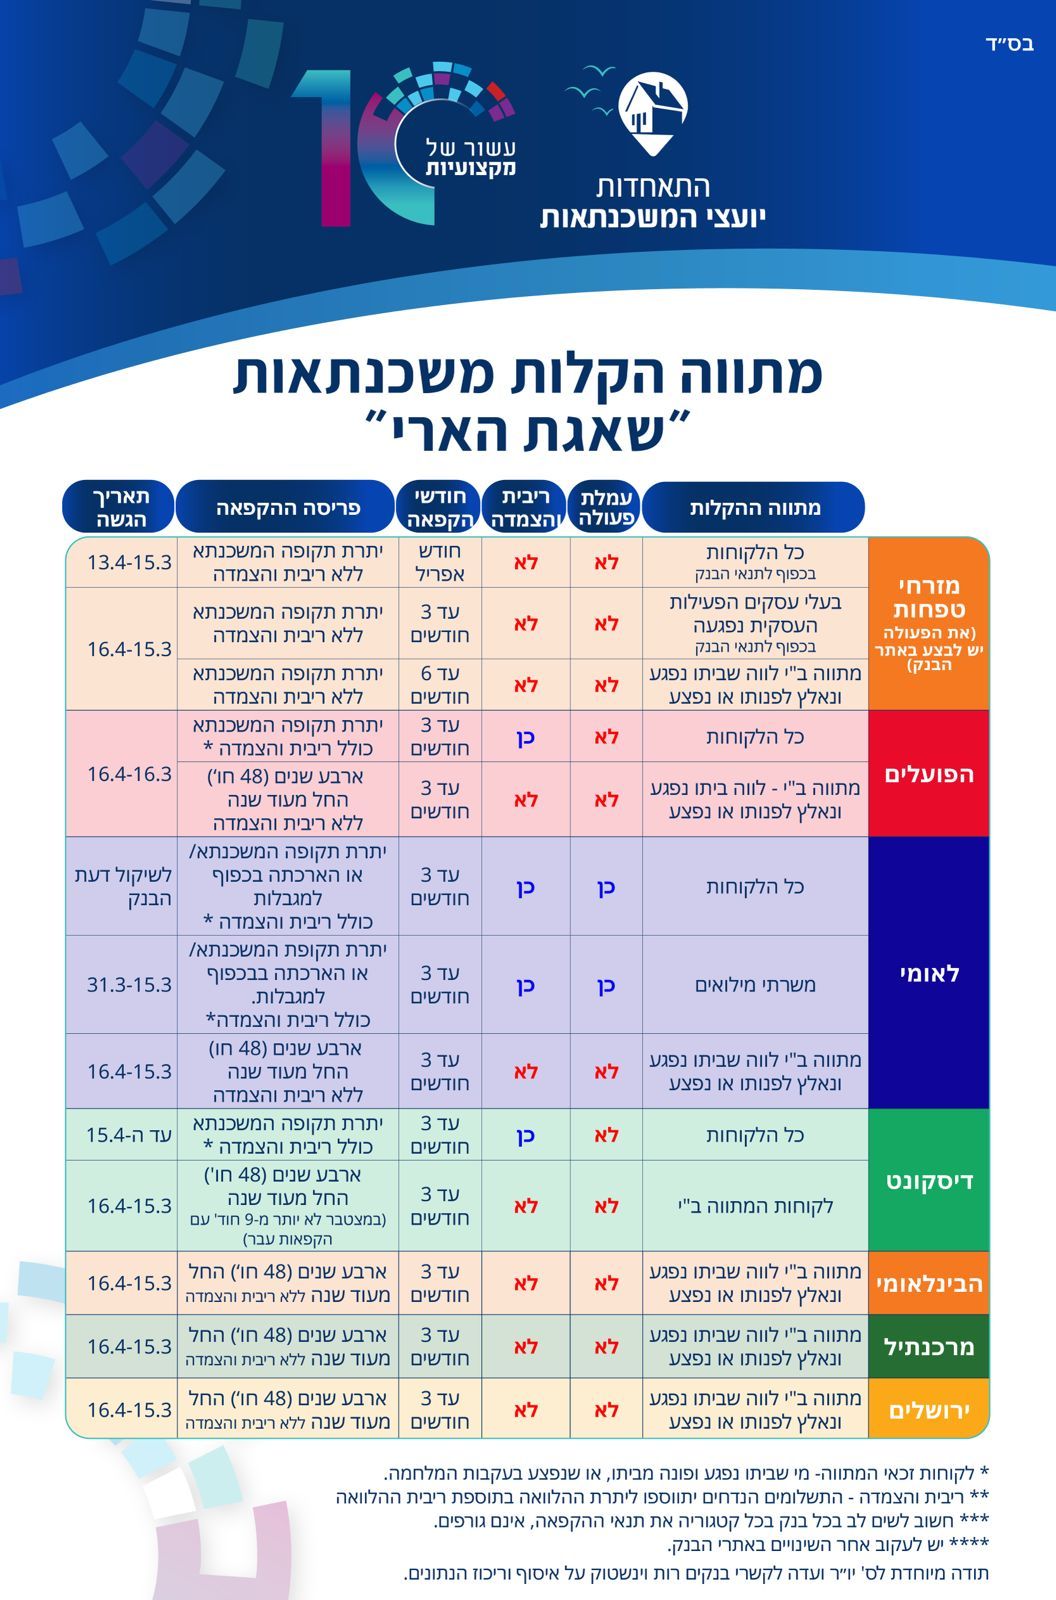
@chavy7032 את האמת, כמו שכתבתם, מכיון שברוב הבנקים ההטבות מיועדות למילואימניקים וכד' לכן זה פחות רלוונטי ללקוחות שלי ולרוב הציבור כאן בפורום, לכן לא השקעתי זמן לסכם את שלל ההטבות.
מה שכן בדקתי וכבר כתבתי שבמזרחי טחות אכן זה הטבה שמיועדת לכולנו ונוגעת גם אלינו, אמנם יש כמה התניות כמו רק משכנתא לדיור, ותק של שנה, דירה יחידה והתנהלות תקינה 6 חודשים, אך לרובם זה עדיין רלוונטי ומשתלם.
בהצלחה -
האם יש צפי לעליות ריבית בעקבות המלחמה?
אולי גם בגלל משבר אפשרי בשוק הנפט שמשפיע על האינפלציה
נפקא מינה לי האם לעשות עכשיו מיחזור פנימי או לחכות כ8 חודשים עד לתחנה הקרובה -
בעקבות עליות העוגנים הצפויות
כל מי שיכול להזדרז במשיכת פעימות המשכנתא כבר לימים הקרובים
[כמובן מי שהמשכנתא שלו בפעימות]
מומלץ מאוד לעשות את זה כעת.
עוד כמה ימים העוגנים קופצים בסביבות 3 עשיריות האחוז.
בהצלחה -
בנק ישראל הותיר היום את הריבית על 4% כך שריבית הפריים ממשיכה לעמוד על 5.5%.
בברכת חג פסח כשר ושמח לכולם!!
-
מצטרף לשאלתך
אשמח לדעת כיום מי הבנק שנחשב זול? -



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)